Puntos clave
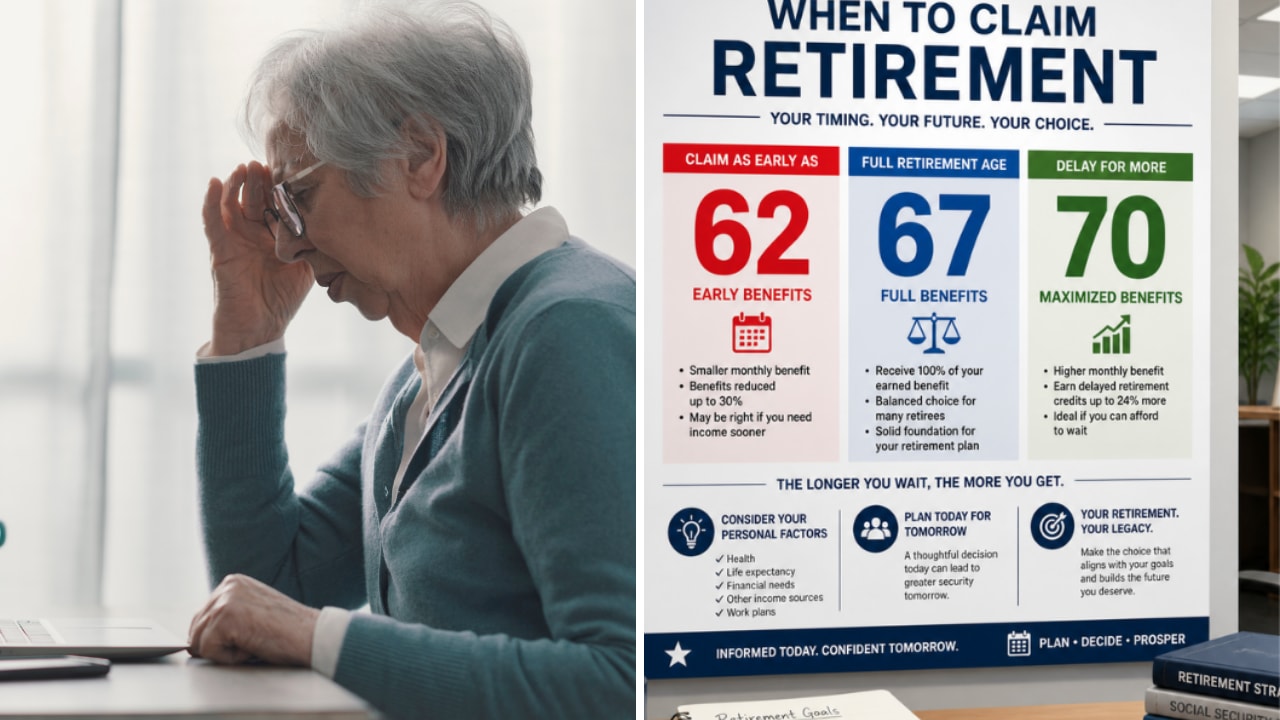
- Una viuda puede comenzar a recibir los beneficios de sobreviviente del Seguro Social a los 60 años, con una reducción del 28,5% del beneficio completo de su difunto esposo.
- Una viuda de 60 años que gana $60,000 y cuyo difunto esposo tenía un beneficio completo de $2,500 al mes tendría derecho a $21,450 el próximo año, pero la prueba de ingresos retendría $17,220 de esa cantidad y le dejaría $4,230.
- Los meses retenidos se recuperan como un beneficio mensual más alto al alcanzar la edad de jubilación completa, o tan pronto como a los 62 años para una viuda, pero nunca los recibe como una suma global.
- Si su salario cubre sus gastos, esperar a solicitar el beneficio hasta que deje de trabajar o gane menos parece el mejor plan.
El Seguro Social permite a una viuda comenzar a cobrar los beneficios de sobreviviente a partir de los 60 años. Para alguien que acaba de perder a su cónyuge, ese cheque puede ser un salvavidas. Pero si todavía está trabajando, el Seguro Social puede retener la mayor parte, y cuanto mayor sea su salario, menos del beneficio verá realmente.
Un beneficio de $2,500 se convierte en $1,787.50 a los 60
Tomemos el caso hipotético de una viuda de 60 años que gana $60,000 al año en su trabajo. El beneficio completo de su difunto esposo era de $2,500 al mes, y está considerando solicitar su beneficio de sobreviviente el próximo año en lugar de esperar.
Debido a que lo solicita a los 60, el Seguro Social reduce su beneficio en la mayor reducción que aplica a un beneficio de sobreviviente: el 28,5% del beneficio completo de su esposo. Así que en lugar de $2,500, recibiría $1,787.50 al mes, o $21,450 en un año completo de cheques. Eso es dinero real para cualquiera, y más aún para alguien que acaba de perder un ingreso familiar. Sin embargo, antes de la edad de jubilación completa, cuánto de ese dinero recibe realmente depende de lo que gane.
6 acciones con dividendos seguros que pagan a los jubilados rendimientos del 6%+
Hoy en día hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero después de una extensa revisión de inversión utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son realmente seguras para los jubilados.
Son todas suyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puede acceder aquí mismo.
Luego, el Seguro Social mira su salario
Los beneficios de sobreviviente están sujetos a la misma prueba de ingresos que los beneficios de jubilación para cualquier persona que los cobra antes de la edad de jubilación completa. El Seguro Social retiene $1 de beneficios por cada $2 que un solicitante gane por encima del límite, que es $25,560 para 2027. Su salario de $60,000 supera esa línea en $34,440, y la mitad de eso es $17,220. Reste eso de sus $21,450 para el año, y le quedan $4,230 de beneficios de sobreviviente el próximo año, además de su salario.
Ay. Estaría tomando la reducción más profunda que el Seguro Social aplica a un beneficio de sobreviviente, y luego cobrando menos de una quinta parte del mismo. Y mientras siga ganando muy por encima del límite antes de la edad de jubilación completa, enfrentaría una gran retención cada año que trabaje.
Afortunadamente, esos meses le son devueltos
Los $17,220 no desaparecen simplemente. Una vez que alcanza la edad de jubilación completa, el Seguro Social recalcula su beneficio con la misma fórmula de reducción, pero excluye los meses que retuvo, por lo que su cheque mensual aumenta a partir de entonces. Para una viuda, también puede hacer ese ajuste a los 62 años, por lo que no tendría que esperar hasta la edad de jubilación completa para ver el primer crédito. No tiene que solicitar ninguno de los dos.
Sin embargo, no recibe una suma global. El Seguro Social acredita los meses retenidos como un cheque mensual más grande, calculado como si no se le hubiera pagado antes por esos meses. Y mantiene la reducción por cada mes que sí le paga antes de la edad de jubilación completa, ya que cobró esos meses de forma anticipada.
Lo que yo haría en su lugar
Eso le deja con una opción el próximo año: solicitarlo a los 60 y cobrar $4,230 además de su salario, o esperar hasta que deje de trabajar o gane menos. Si espera, tendrá menos meses anticipados en su registro y un cheque de sobreviviente más grande una vez que comience. Si lo solicita, tiene algo de dinero en mano ahora, y la mayor parte de lo que el Seguro Social retiene le será devuelto más tarde como un beneficio mensual más alto.
Francamente, si su salario cubre sus gastos, yo esperaría. $4,230 es bueno tenerlo, pero cada mes que el Seguro Social le paga a los 60 reduce su cheque de sobreviviente para siempre. Sin embargo, si el dinero escasea, solicitarlo ahora es una buena decisión, y la retención de $17,220 no debería asustarla.
En cualquier caso, su salario es el número a vigilar. Si reduce su jornada a tiempo parcial y gana $25,560 o menos el próximo año, el Seguro Social no retiene nada, y ella se queda con los $21,450 completos.
Disfrute de su jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compra los correctos.
Elegir la acción de alto rendimiento correcta puede marcar la diferencia entre una jubilación soñada... y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!