


Puntos clave
- La acción de Alphabet cayó casi un 19% en octubre, su peor mes desde su OPV en 2004, después de que sus ingresos por Búsqueda del tercer trimestre no cumplieran con las estimaciones.
- El ex CEO de Stability AI, Emad Mostaque, predice que la publicidad en motores de búsqueda alcanzará su punto máximo como industria en el primer trimestre del próximo año, un pronóstico que afectaría a Meta Platforms pero golpearía más fuerte a Alphabet.
- Google Cloud está creciendo mucho más rápido que Búsqueda pero necesita mucho más capital, y el flujo de caja libre de Alphabet fue negativo en $9.1 mil millones el trimestre pasado.
- A 20x las ganancias futuras, la acción cotiza muy por debajo de su promedio de diez años, pero los analistas aún esperan un BPA normalizado de $18.26 para 2028.
Alphabet (GOOG) acaba de tener el peor mes en su historia como empresa pública. La acción cayó casi un 19% en octubre, incluido un desplome del 13% el día después de que su informe del tercer trimestre mostrara que los ingresos por Búsqueda se quedaron cortos.
Entonces Emad Mostaque, el ex CEO de Stability AI, dijo que esto podría ser solo el comienzo.
Estaba hablando en el podcast Moonshots de Peter Diamandis sobre agentes de IA que compran para las personas. Su argumento era que esos agentes afectan el negocio principal tanto de Google como de Meta Platforms (META). Luego hizo un pronóstico:
"Creo que la publicidad en motores de búsqueda alcanzará su punto máximo como industria en el primer trimestre."
Esa es una predicción audaz, y se cumple rápidamente: el primer trimestre termina el 31 de marzo.
Meta vende sus anuncios en feeds, por lo que un pico en la búsqueda la afectaría de manera menos directa. Alphabet tiene mucho más en juego en la búsqueda. Búsqueda y otros aportaron el 55.7% de sus ingresos en 2025.
Wall Street no está modelando un pico
Los analistas esperan que las ganancias de Alphabet sigan subiendo. Su consenso proyecta que el BPA normalizado aumente de $10.81 en 2025 a $18.26 para 2028:
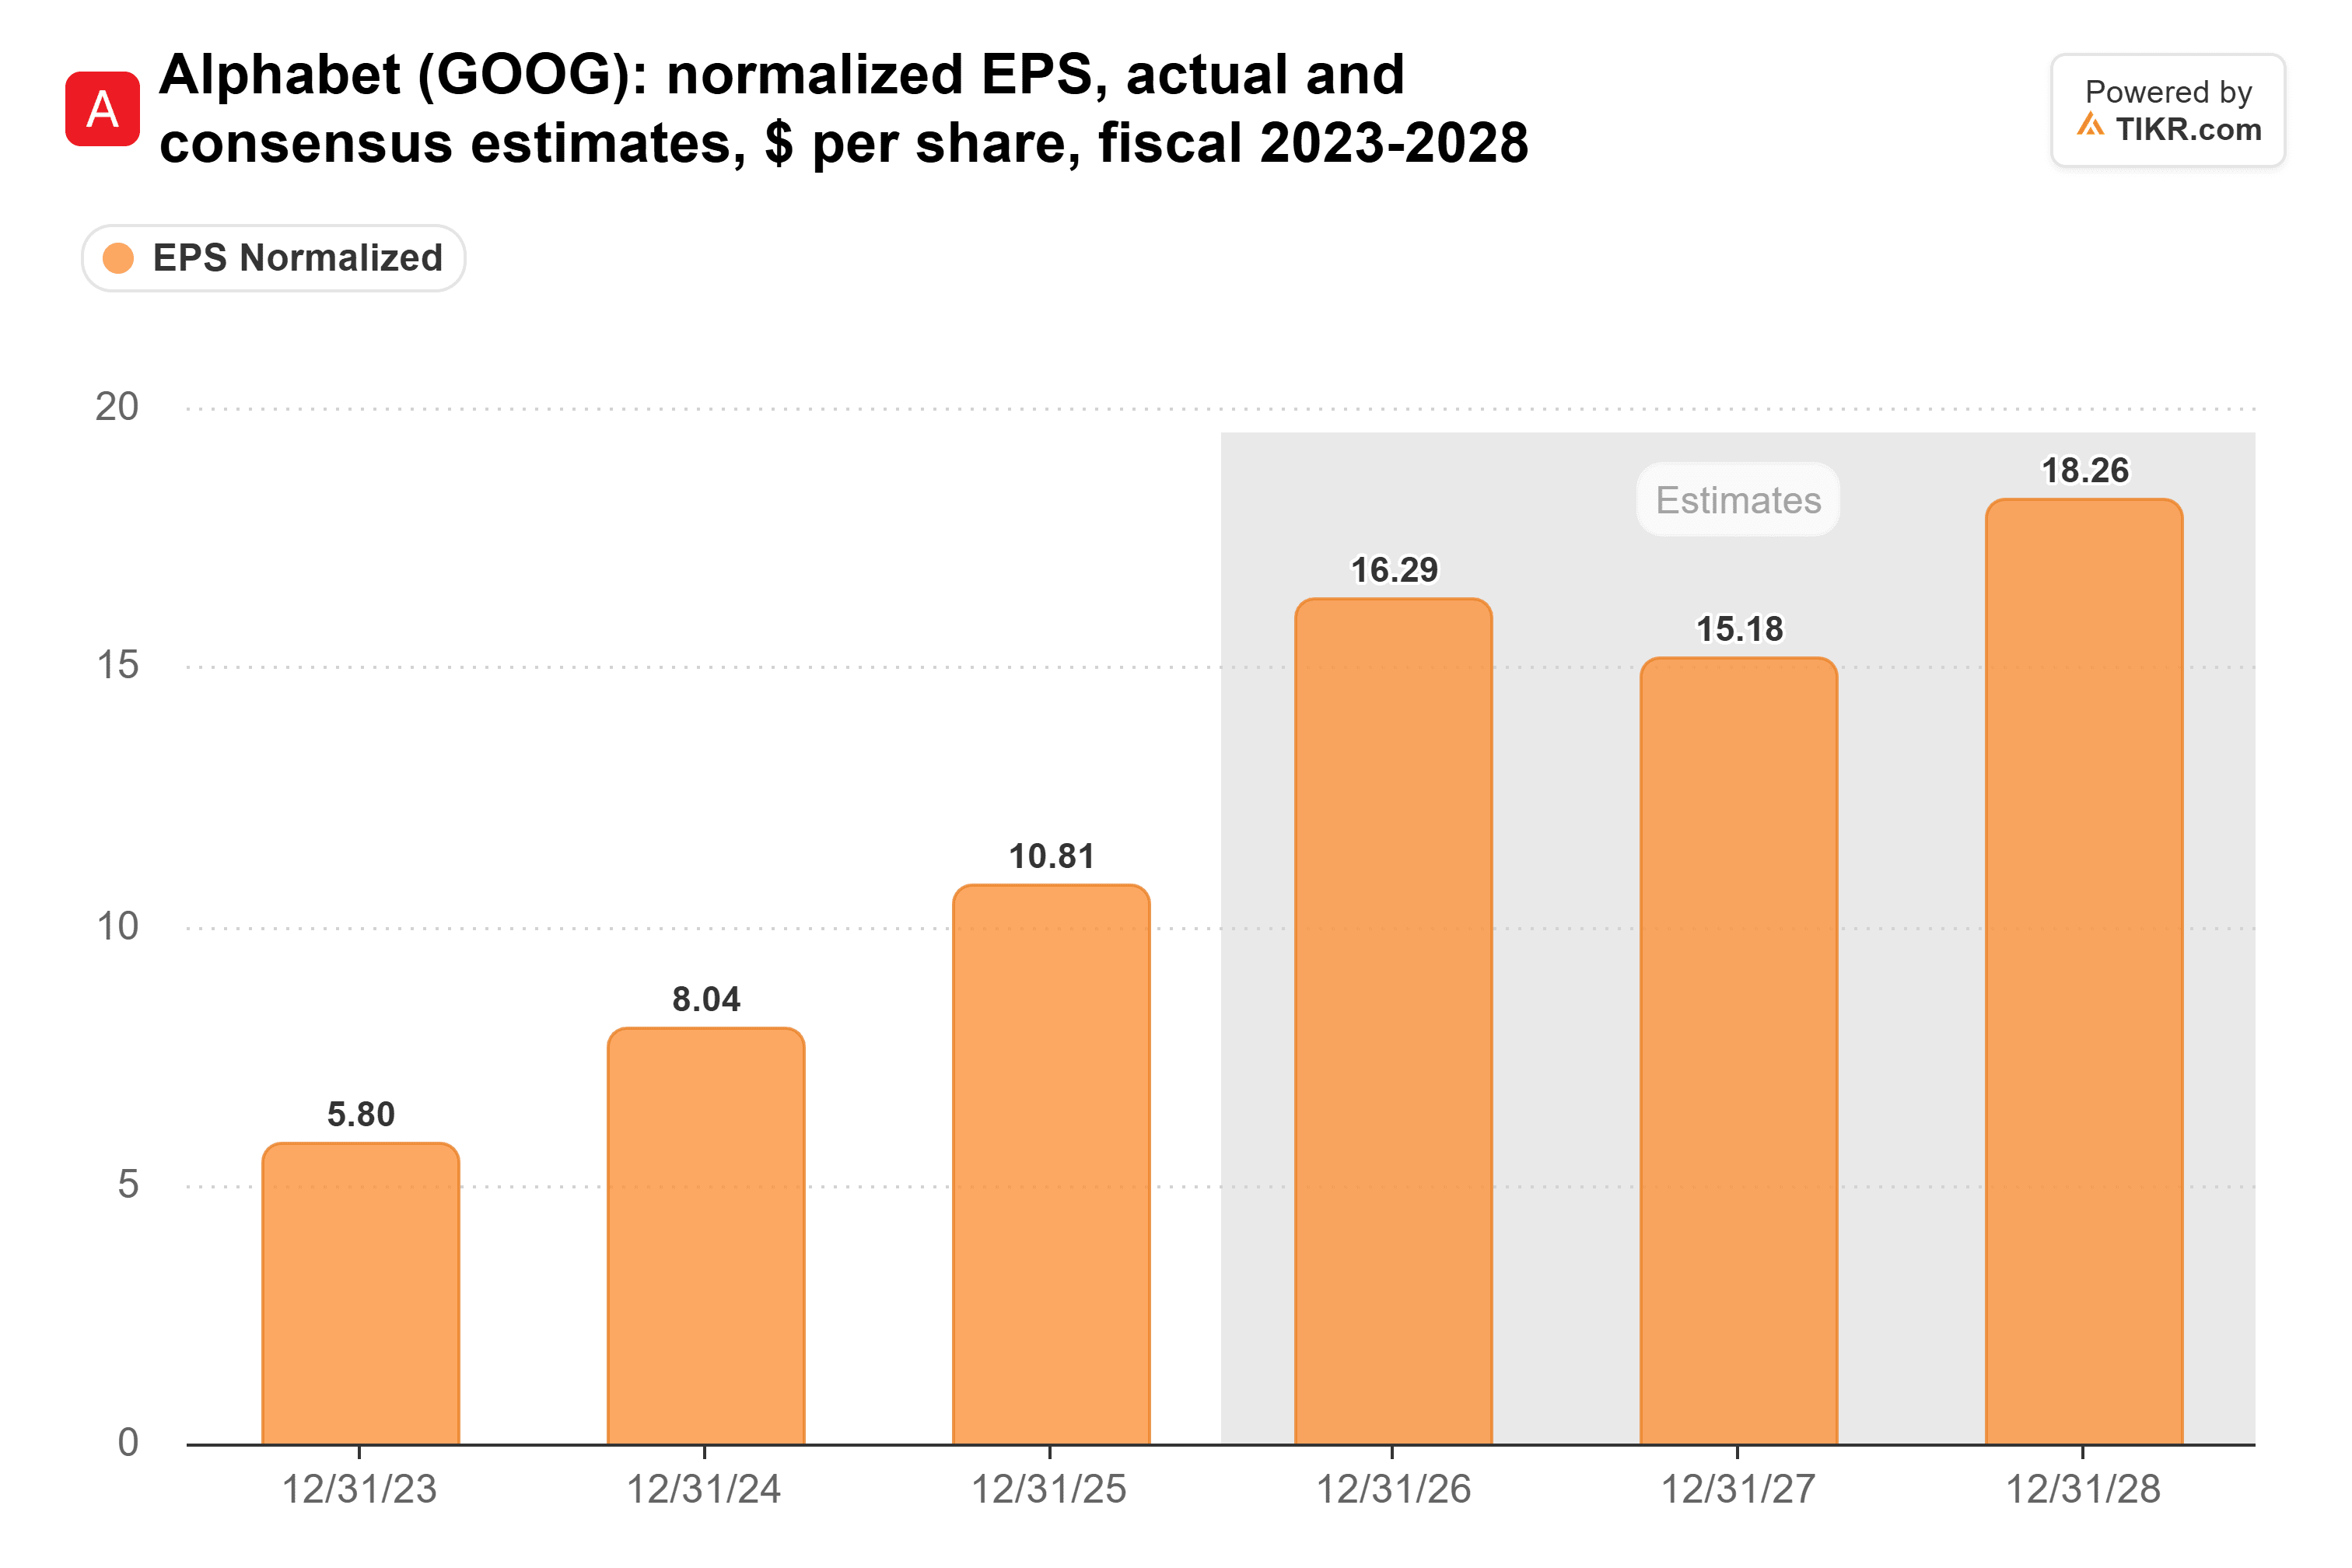
Sí esperan una caída en 2027, a $15.18 desde $16.29, el año en que la CFO Anat Ashkenazi espera que el capex "aumente significativamente". Si los ingresos por búsqueda alcanzan su punto máximo el próximo trimestre, esos números de 2027 y 2028 tienen más margen para caer.
TIKR hace seguimiento a 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
AI Mode genera menos por búsqueda
Los ingresos por búsqueda aún están creciendo. Búsqueda y otros aumentaron un 12% a $63.4 mil millones en el tercer trimestre. En la llamada, el CEO Sundar Pichai dijo que el crecimiento de consultas fue "el más alto en los últimos cinco años". Pasar de ahí a un pico en meses sería un giro brusco.
Pero el crecimiento se desaceleró desde el 17% en el segundo trimestre. El Director de Negocios Philipp Schindler atribuyó la desaceleración en parte a la moneda y en parte a una menor monetización en AI Mode.
Y AI Mode está tomando una participación de rápido crecimiento en las búsquedas. Ranjan Roy señaló en el Big Technology Podcast que, según las propias cifras de Google, la proporción de búsquedas que terminan en AI Mode pasó del 2% al 8.9%.
Así que más personas están buscando, y más de esas búsquedas terminan en el formato del que Google gana menos. Los ingresos por anuncios de búsqueda pueden estancarse de esa manera incluso con consultas en un máximo de cinco años.
Cloud está asumiendo el crecimiento
Los ingresos de Google Cloud más que se duplicaron en el tercer trimestre, subiendo un 103% a $30.7 mil millones. Búsqueda aún aporta aproximadamente el doble, pero Cloud está creciendo más de ocho veces más rápido.
En el mismo episodio de Moonshots, el capitalista de riesgo Dave Blundin dijo que la combinación de ingresos de Alphabet muestra que está "tan obviamente en transición para dejar de ser una empresa de publicidad en motores de búsqueda para convertirse en una empresa de nube hiperescalable".
Ese cambio altera cuánto puede ganar Alphabet. Roy lo dijo sin rodeos: "no hay forma de que un modelo de negocio de proveedor de capacidad de cómputo tenga la misma atractiva economía que la publicidad en motores de búsqueda".
En márgenes reportados, Cloud ha cerrado gran parte de la brecha. Su margen operativo fue del 36.2% el trimestre pasado, frente al 23.7% de un año antes. Google Services operó al 41.8% en el segundo trimestre.
La brecha más grande es el capital. El capex pasó del 9.6% de los ingresos en 2021 al 22.7% en 2025. Alphabet gastó $51.4 mil millones en capex solo en el tercer trimestre, y el flujo de caja libre fue negativo en $9.1 mil millones. Meta también reportó flujo de caja libre negativo con sus resultados del tercer trimestre, por primera vez en años.
Los altos márgenes de Búsqueda son la razón por la que el margen operativo de Alphabet se ha mantenido en aproximadamente el 32% durante los últimos dos años:
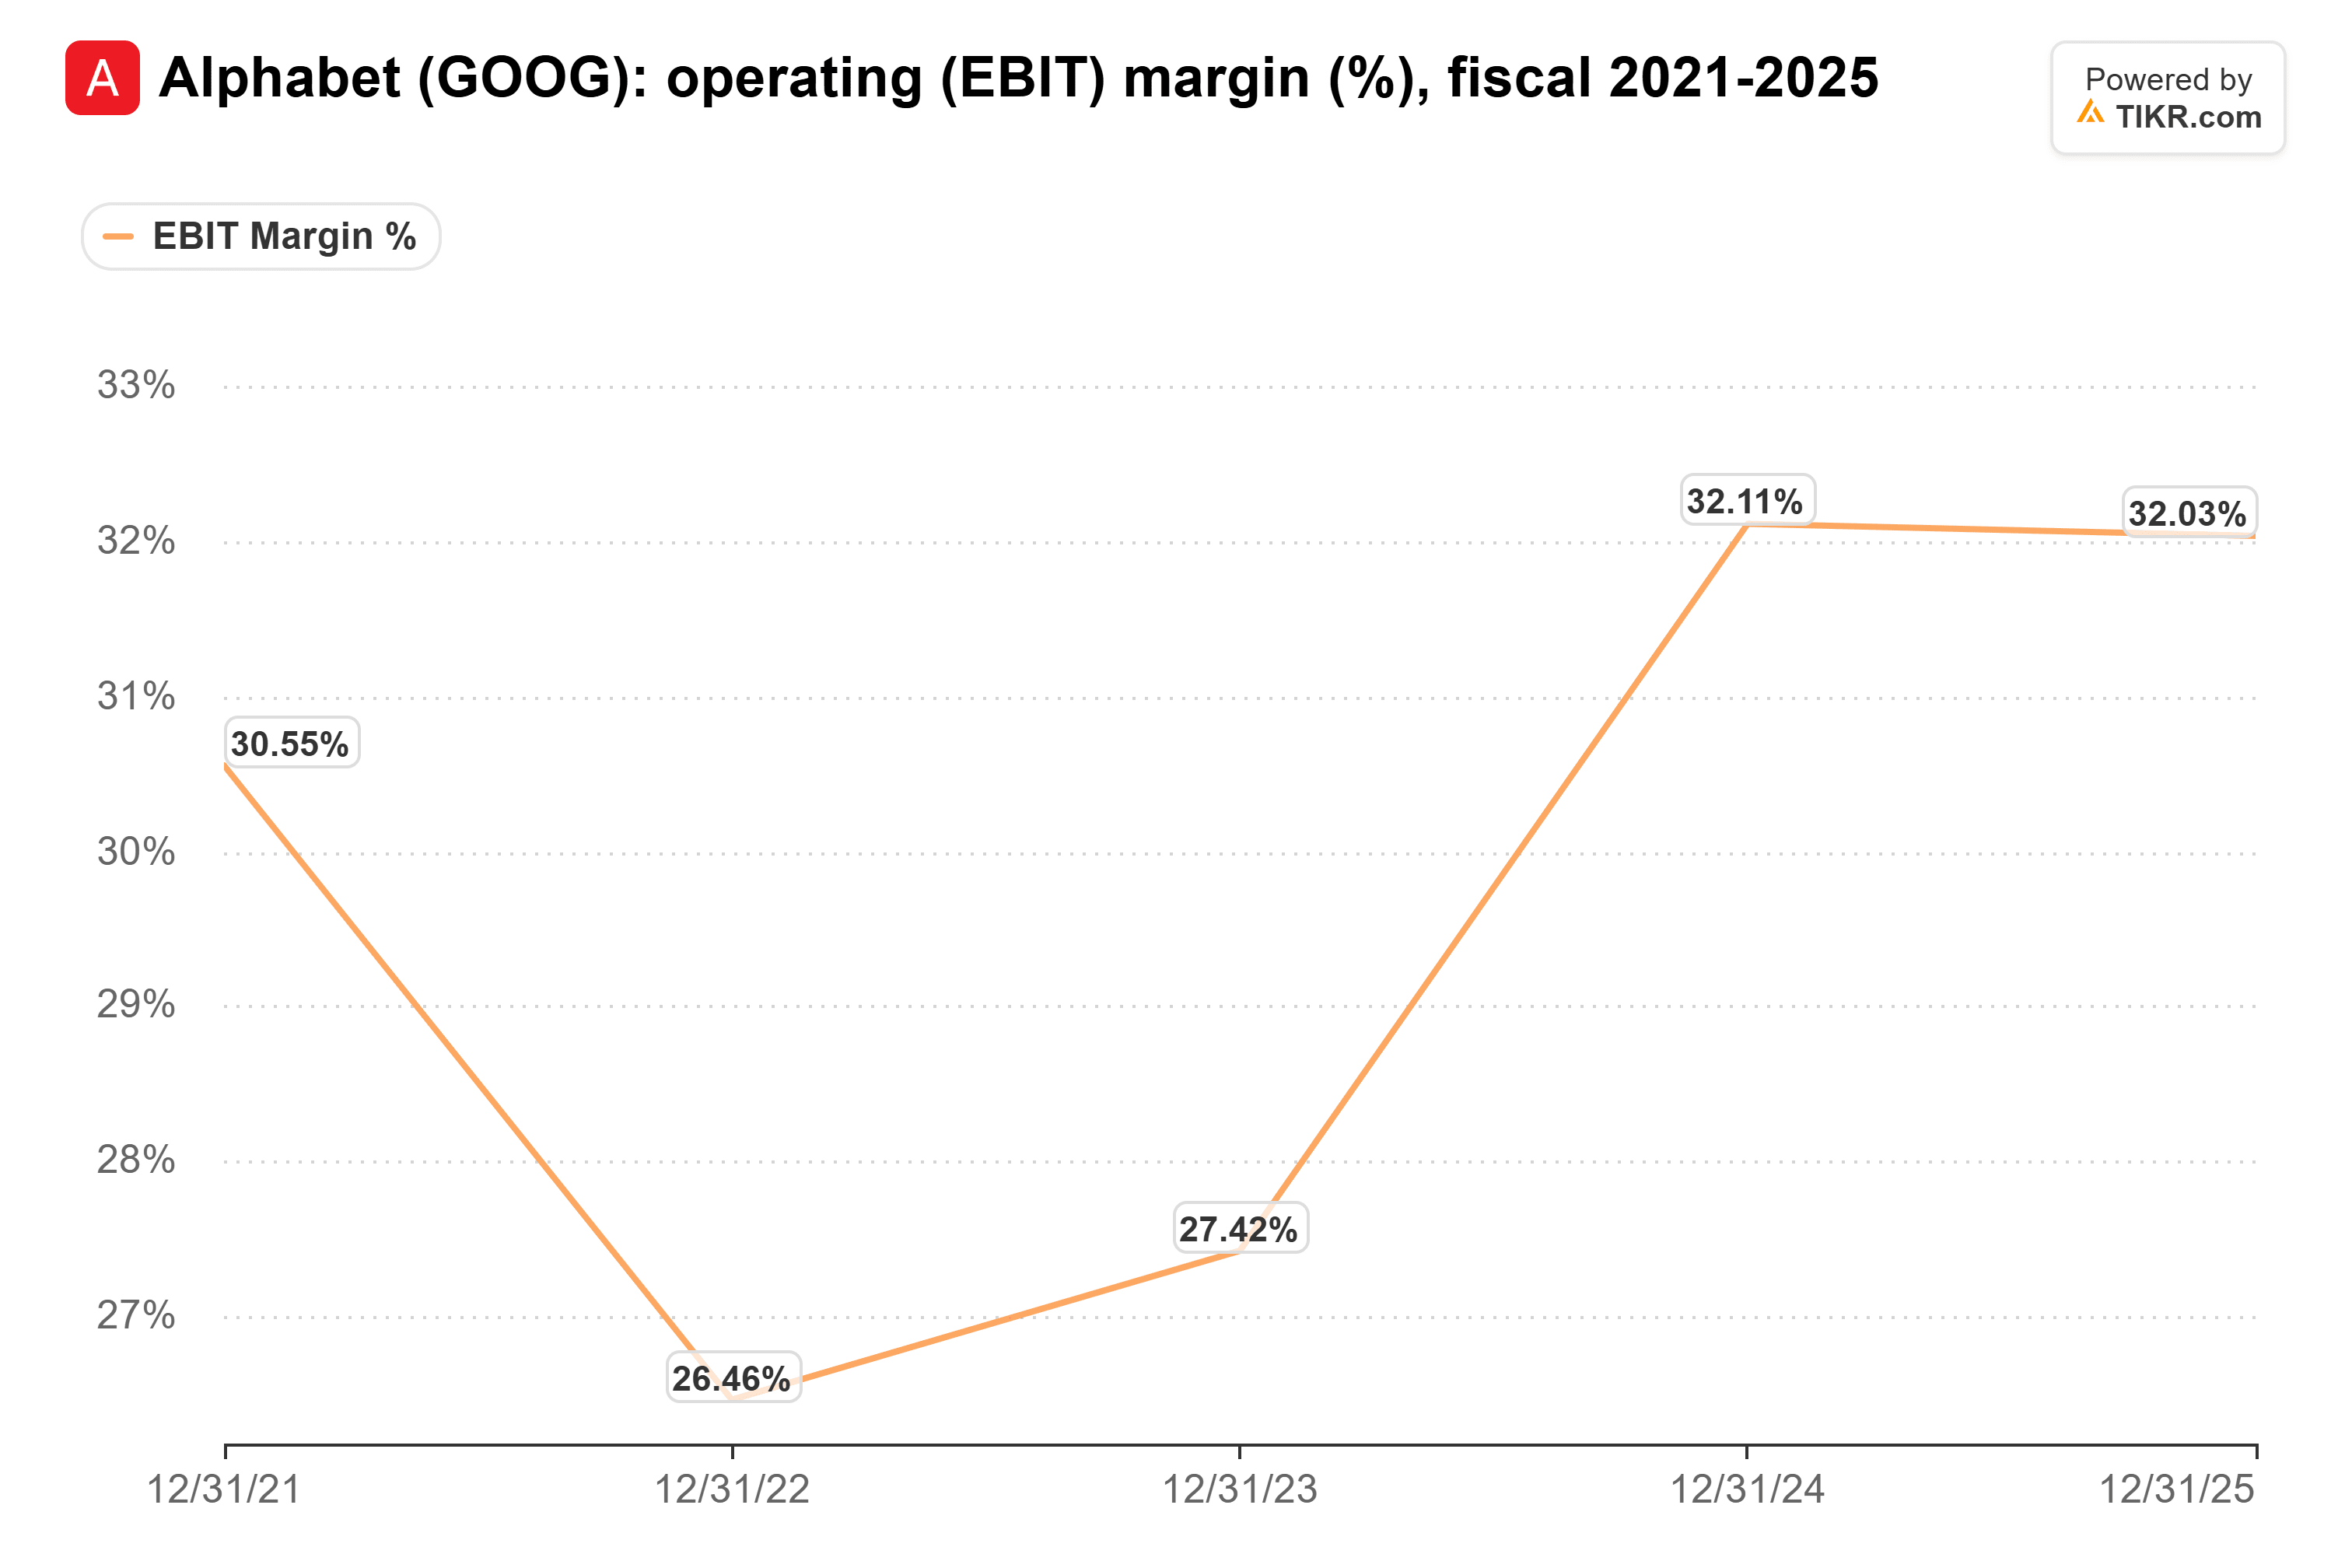
A medida que más de la ganancia proviene de Cloud, más viene con centros de datos que depreciar.
La acción ya cotiza con descuento
Después de octubre, Alphabet cotiza a 20x las ganancias futuras, muy por debajo de su promedio de 24x durante los últimos diez años:
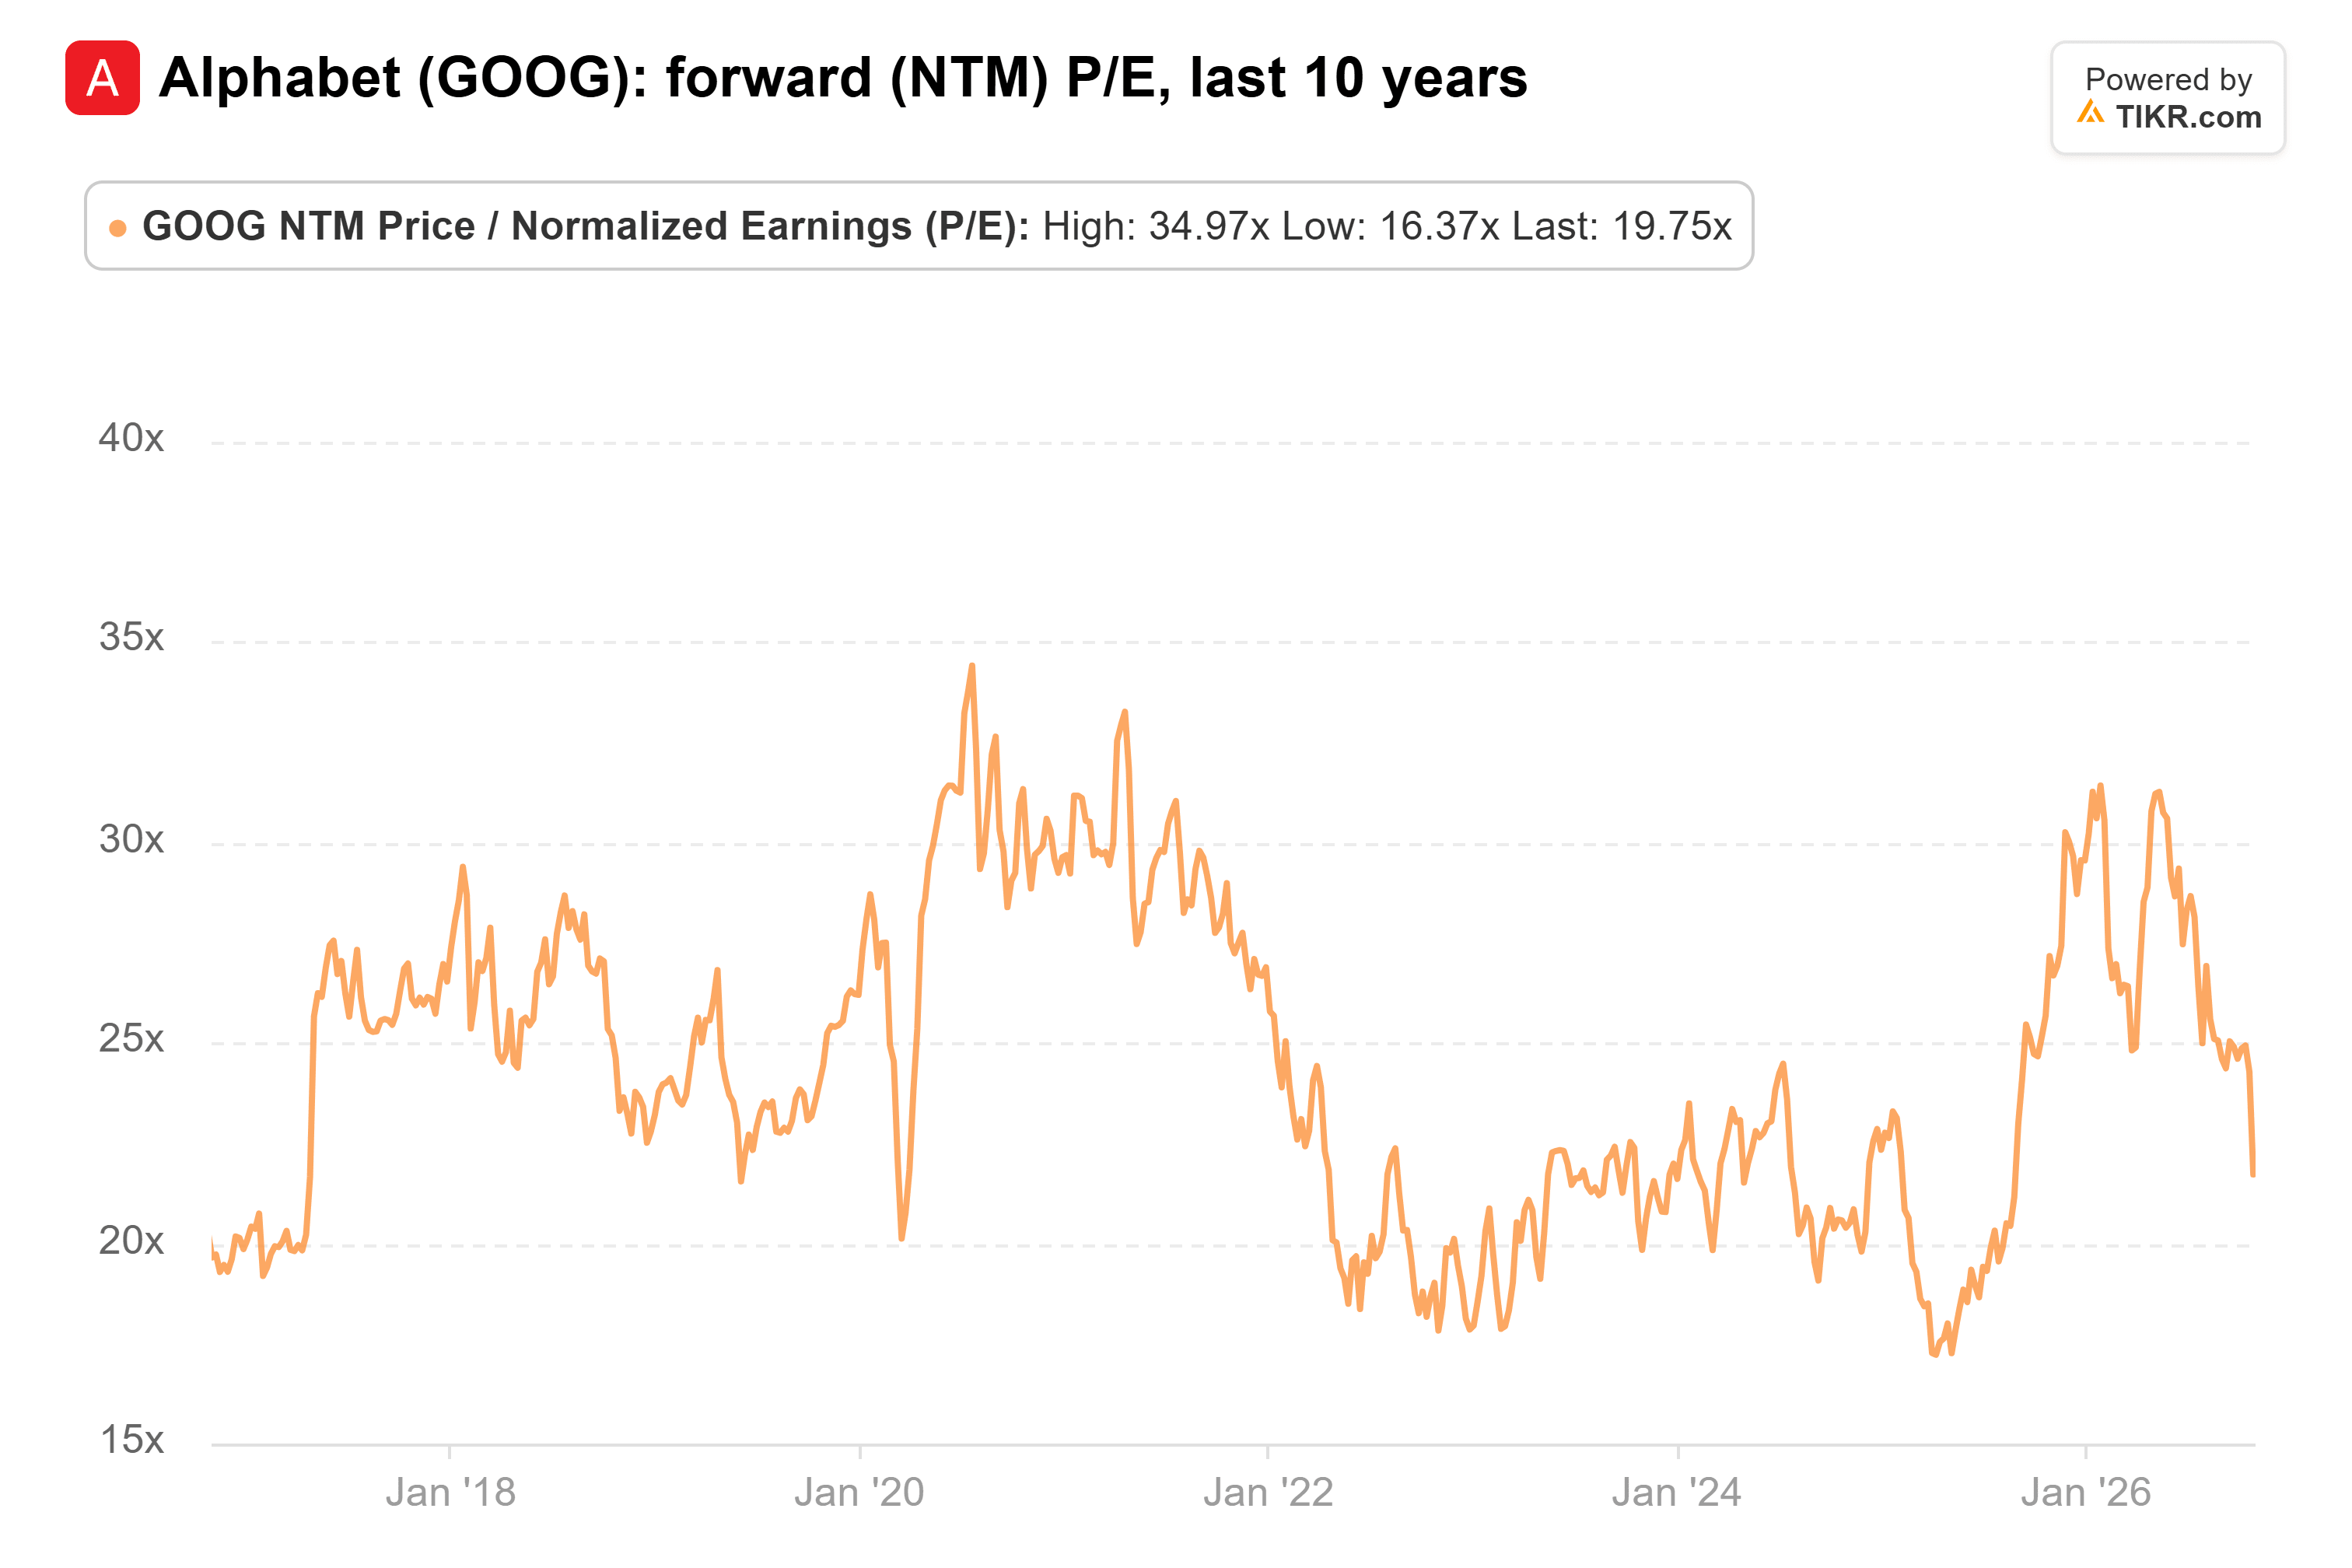
Alcanzó 16x tan recientemente como en abril de 2025, por lo que hay margen para que se abarate si la búsqueda se estanca.
Mostaque puede estar siendo prematuro
Creo que la fecha del primer trimestre de Mostaque es demasiado pronto. La búsqueda aún creció un 12% el trimestre pasado, y un pico tan rápido requeriría una ruptura brusca.
Pero creo que tiene la dirección correcta, y Alphabet tiene más en juego que nadie porque aún obtiene la mayor parte de su dinero de la búsqueda. El múltiplo de 20x incorpora parte de ese riesgo. Pero los $18.26 de los analistas para 2028 aún asumen que la búsqueda sigue sosteniendo a la empresa, y me gustaría ver dónde se estabiliza el crecimiento de la búsqueda antes de llamar a esto una ganga.
Ashkenazi ya ha dicho que superar la aceleración de la búsqueda del año pasado "presionará el crecimiento de ingresos en el cuarto trimestre". Los resultados del cuarto trimestre a principios de febrero mostrarán cuánto, junto con la cifra de capex de 2027. Sabremos si Mostaque tenía razón cuando Alphabet reporte su primer trimestre, probablemente a fines de abril.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





