Conclusiones clave
- Scott Galloway dijo en Prof G Markets que Alphabet y Microsoft "seguirían bien" incluso si la IA resulta tan sobrevalorada como los ferrocarriles, mientras que las neoclouds como CoreWeave y Nebius son "apuestas apalancadas a la IA".
- La publicidad generó $294.7 mil millones de los $402.8 mil millones de ingresos de Alphabet en 2025, y los analistas esperan que su BPA normalizado crezca de $10.81 en 2025 a $18.13 en 2028.
- El problema es el gasto: el capex de Alphabet ha superado su flujo de caja operativo durante dos trimestres consecutivos, y ha recurrido a deuda y a la venta de acciones para cubrir el déficit.
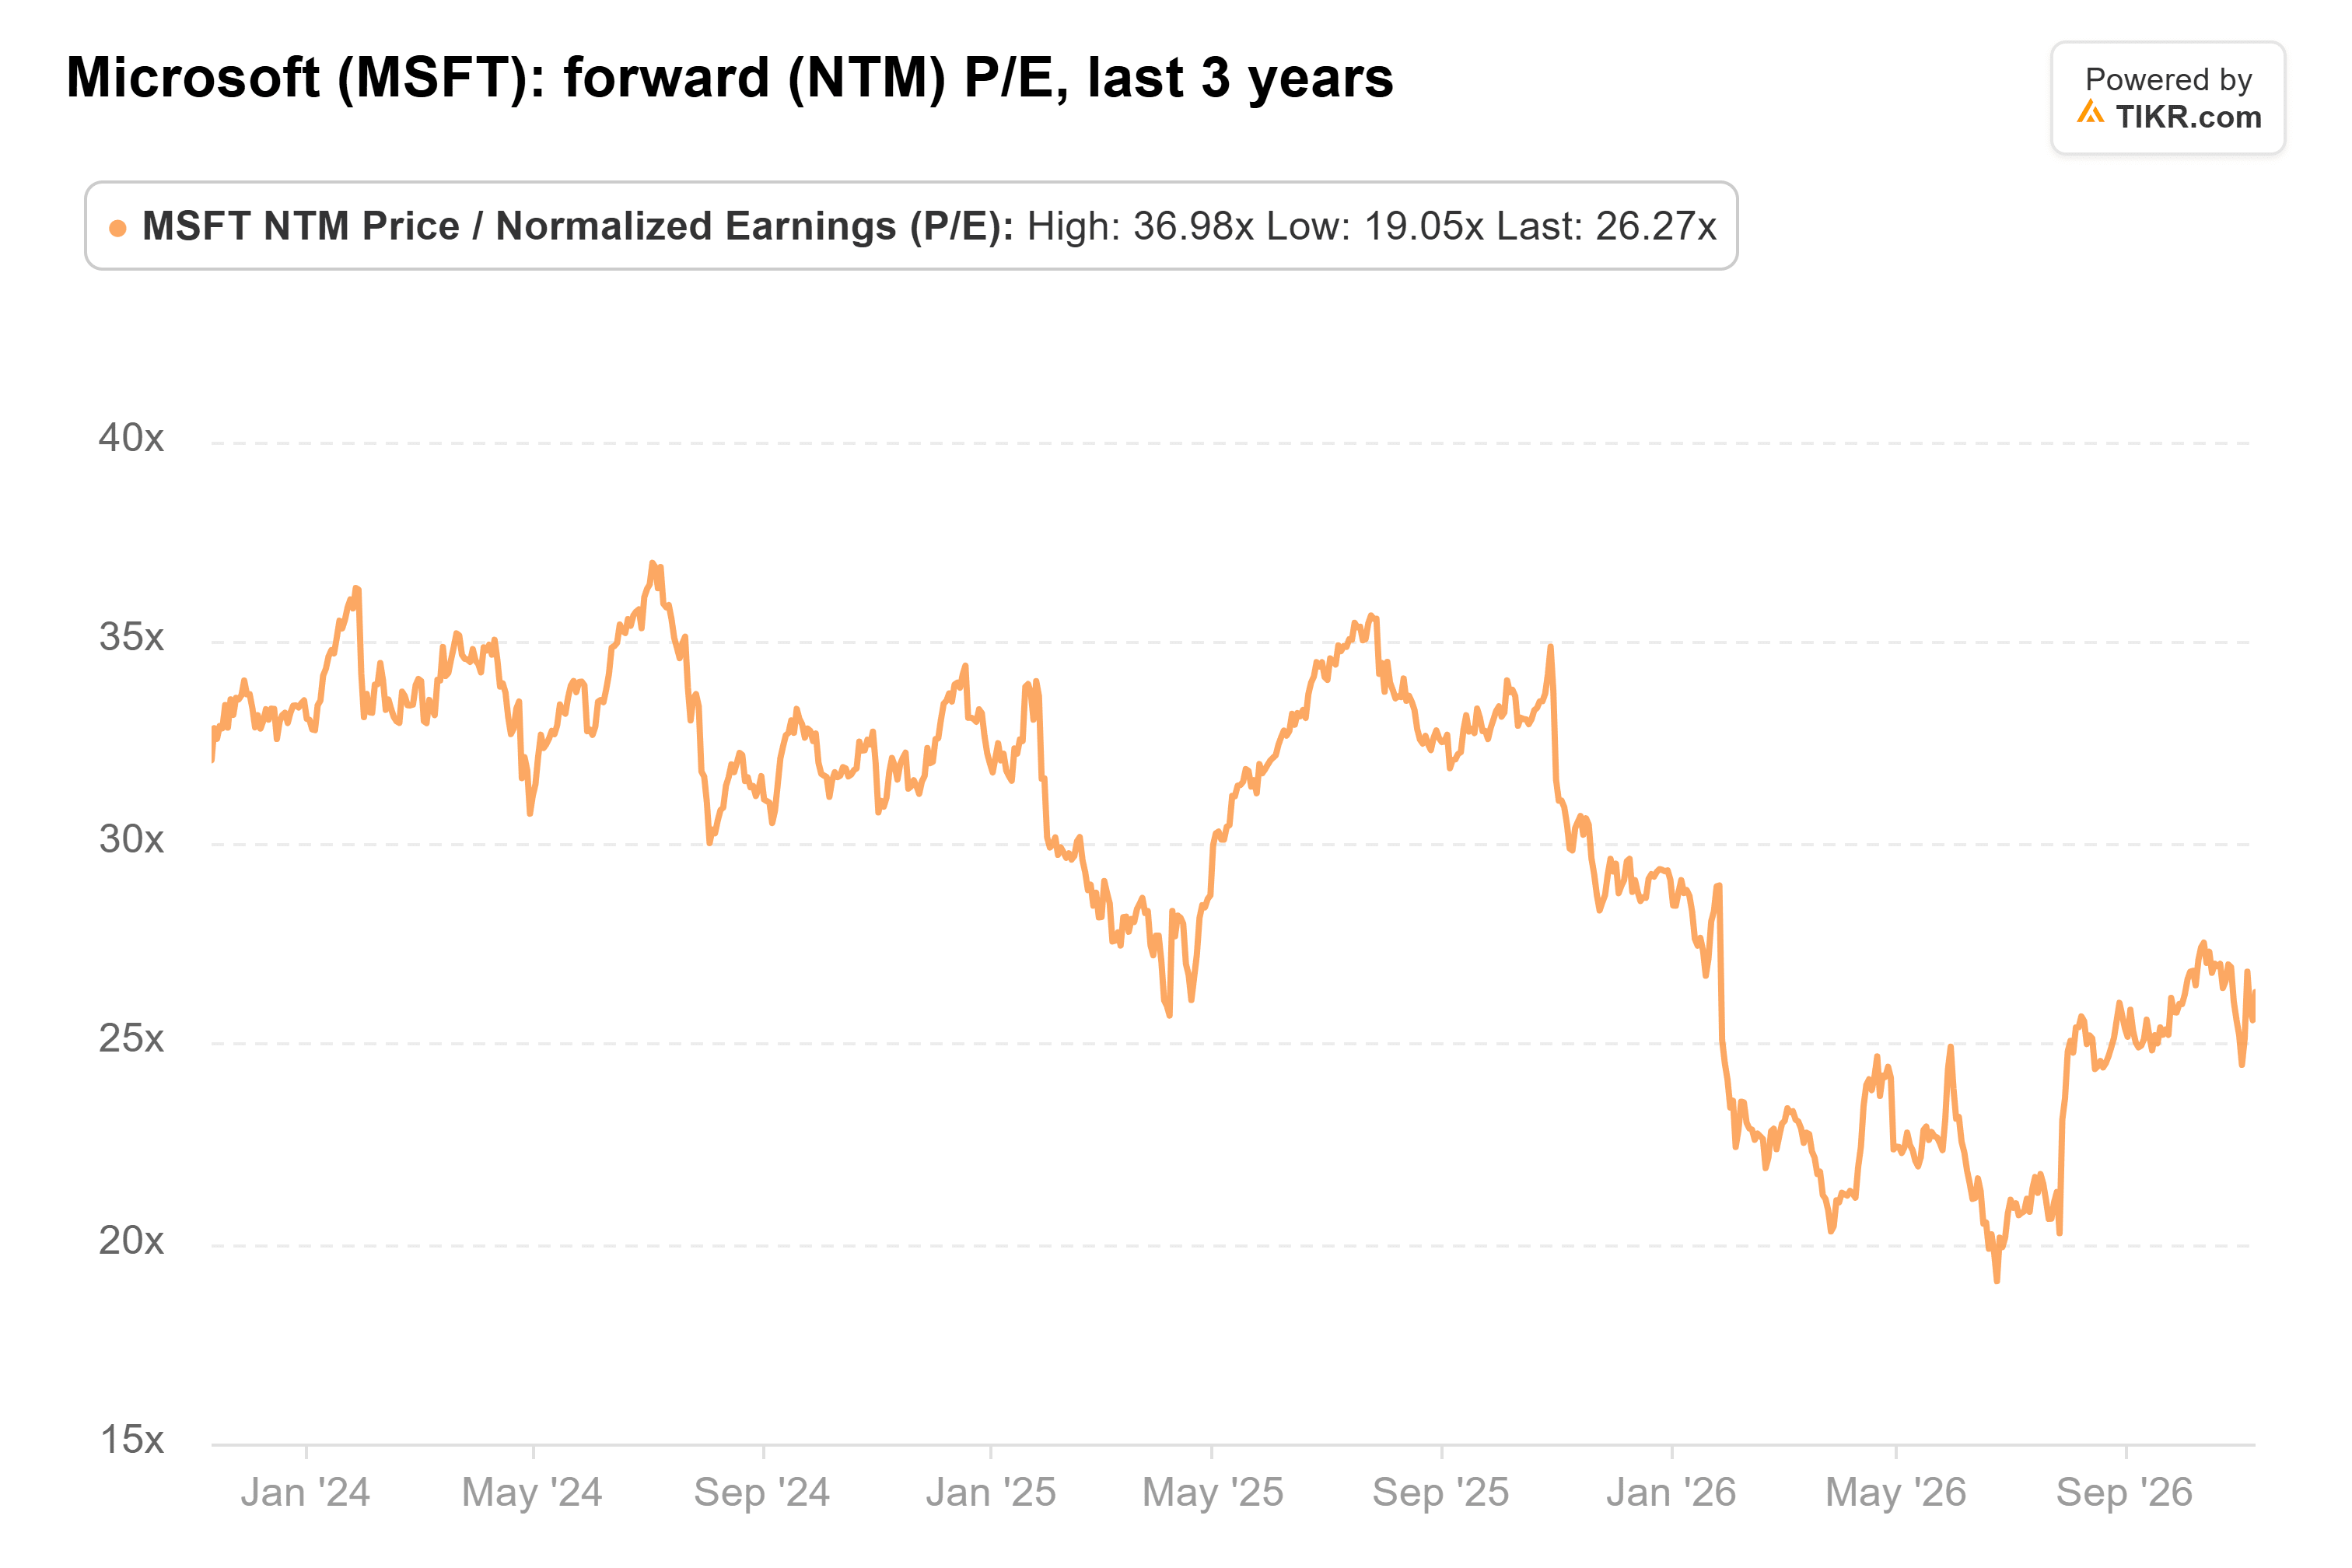
- Un colapso dejaría a ambas empresas en pie pero les costaría sus múltiplos de valoración, y el P/E forward de Microsoft ya ha caído a 26x.
Los votantes acaban de volverse contra los centros de datos. Todas menos una de las 41 medidas electorales locales sobre ellos en las elecciones intermedias de la semana pasada fueron en contra de la industria, según Ballotpedia, y las acciones de IA se han estado clasificando en ganadoras y perdedoras desde entonces.
Scott Galloway tiene una lectura sencilla sobre quién está perdiendo. En el episodio del lunes de Prof G Markets, llamó a las neoclouds "básicamente apuestas apalancadas a la IA", moviéndose aproximadamente tres veces más que la IA en cualquier dirección. Piensa en CoreWeave (CRWV) y Nebius (NBIS).
En su opinión, Alphabet (GOOG) y Microsoft (MSFT) son una historia diferente:
"La IA podría terminar siendo enormemente sobrevalorada y ser como los ferrocarriles, y ellos seguirían bien. La gente seguirá comprando anuncios en la búsqueda de Google, anuncios en YouTube y PowerPoint".
Eso es lo más bajista que se puede ser sobre la IA y aún así querer poseer las acciones.
Los anuncios aún pagan las cuentas
Galloway tiene razón sobre los anuncios. La publicidad generó $294.7 mil millones de los $402.8 mil millones de ingresos de Alphabet en 2025, y ese es el negocio que él espera que la gente siga pagando pase lo que pase con la IA. Los analistas también esperan que el BPA normalizado de Alphabet siga subiendo, de $10.81 en 2025 a $18.13 en 2028:

Y esas estimaciones ya tienen la depreciación de consenso casi cuadruplicándose, de $21.1 mil millones en 2025 a $77.9 mil millones en 2028, a medida que todo ese hardware de IA llega al estado de resultados.
TIKR sigue a 58 analistas sobre Alphabet. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Alphabet
Alphabet está gastando más de lo que ingresa
El gasto es la parte que debería poner nerviosos a los accionistas. Charlie Bilello de Creative Planning señaló en X que las grandes tecnológicas están pasando "de modelos de negocio con pocos activos a modelos con muchos activos", con el capex en máximos históricos del 39% de los ingresos en Microsoft y del 34% en Alphabet. El capex de Alphabet se ha más que triplicado desde finales de 2024 y ha superado su flujo de caja operativo durante dos trimestres seguidos:
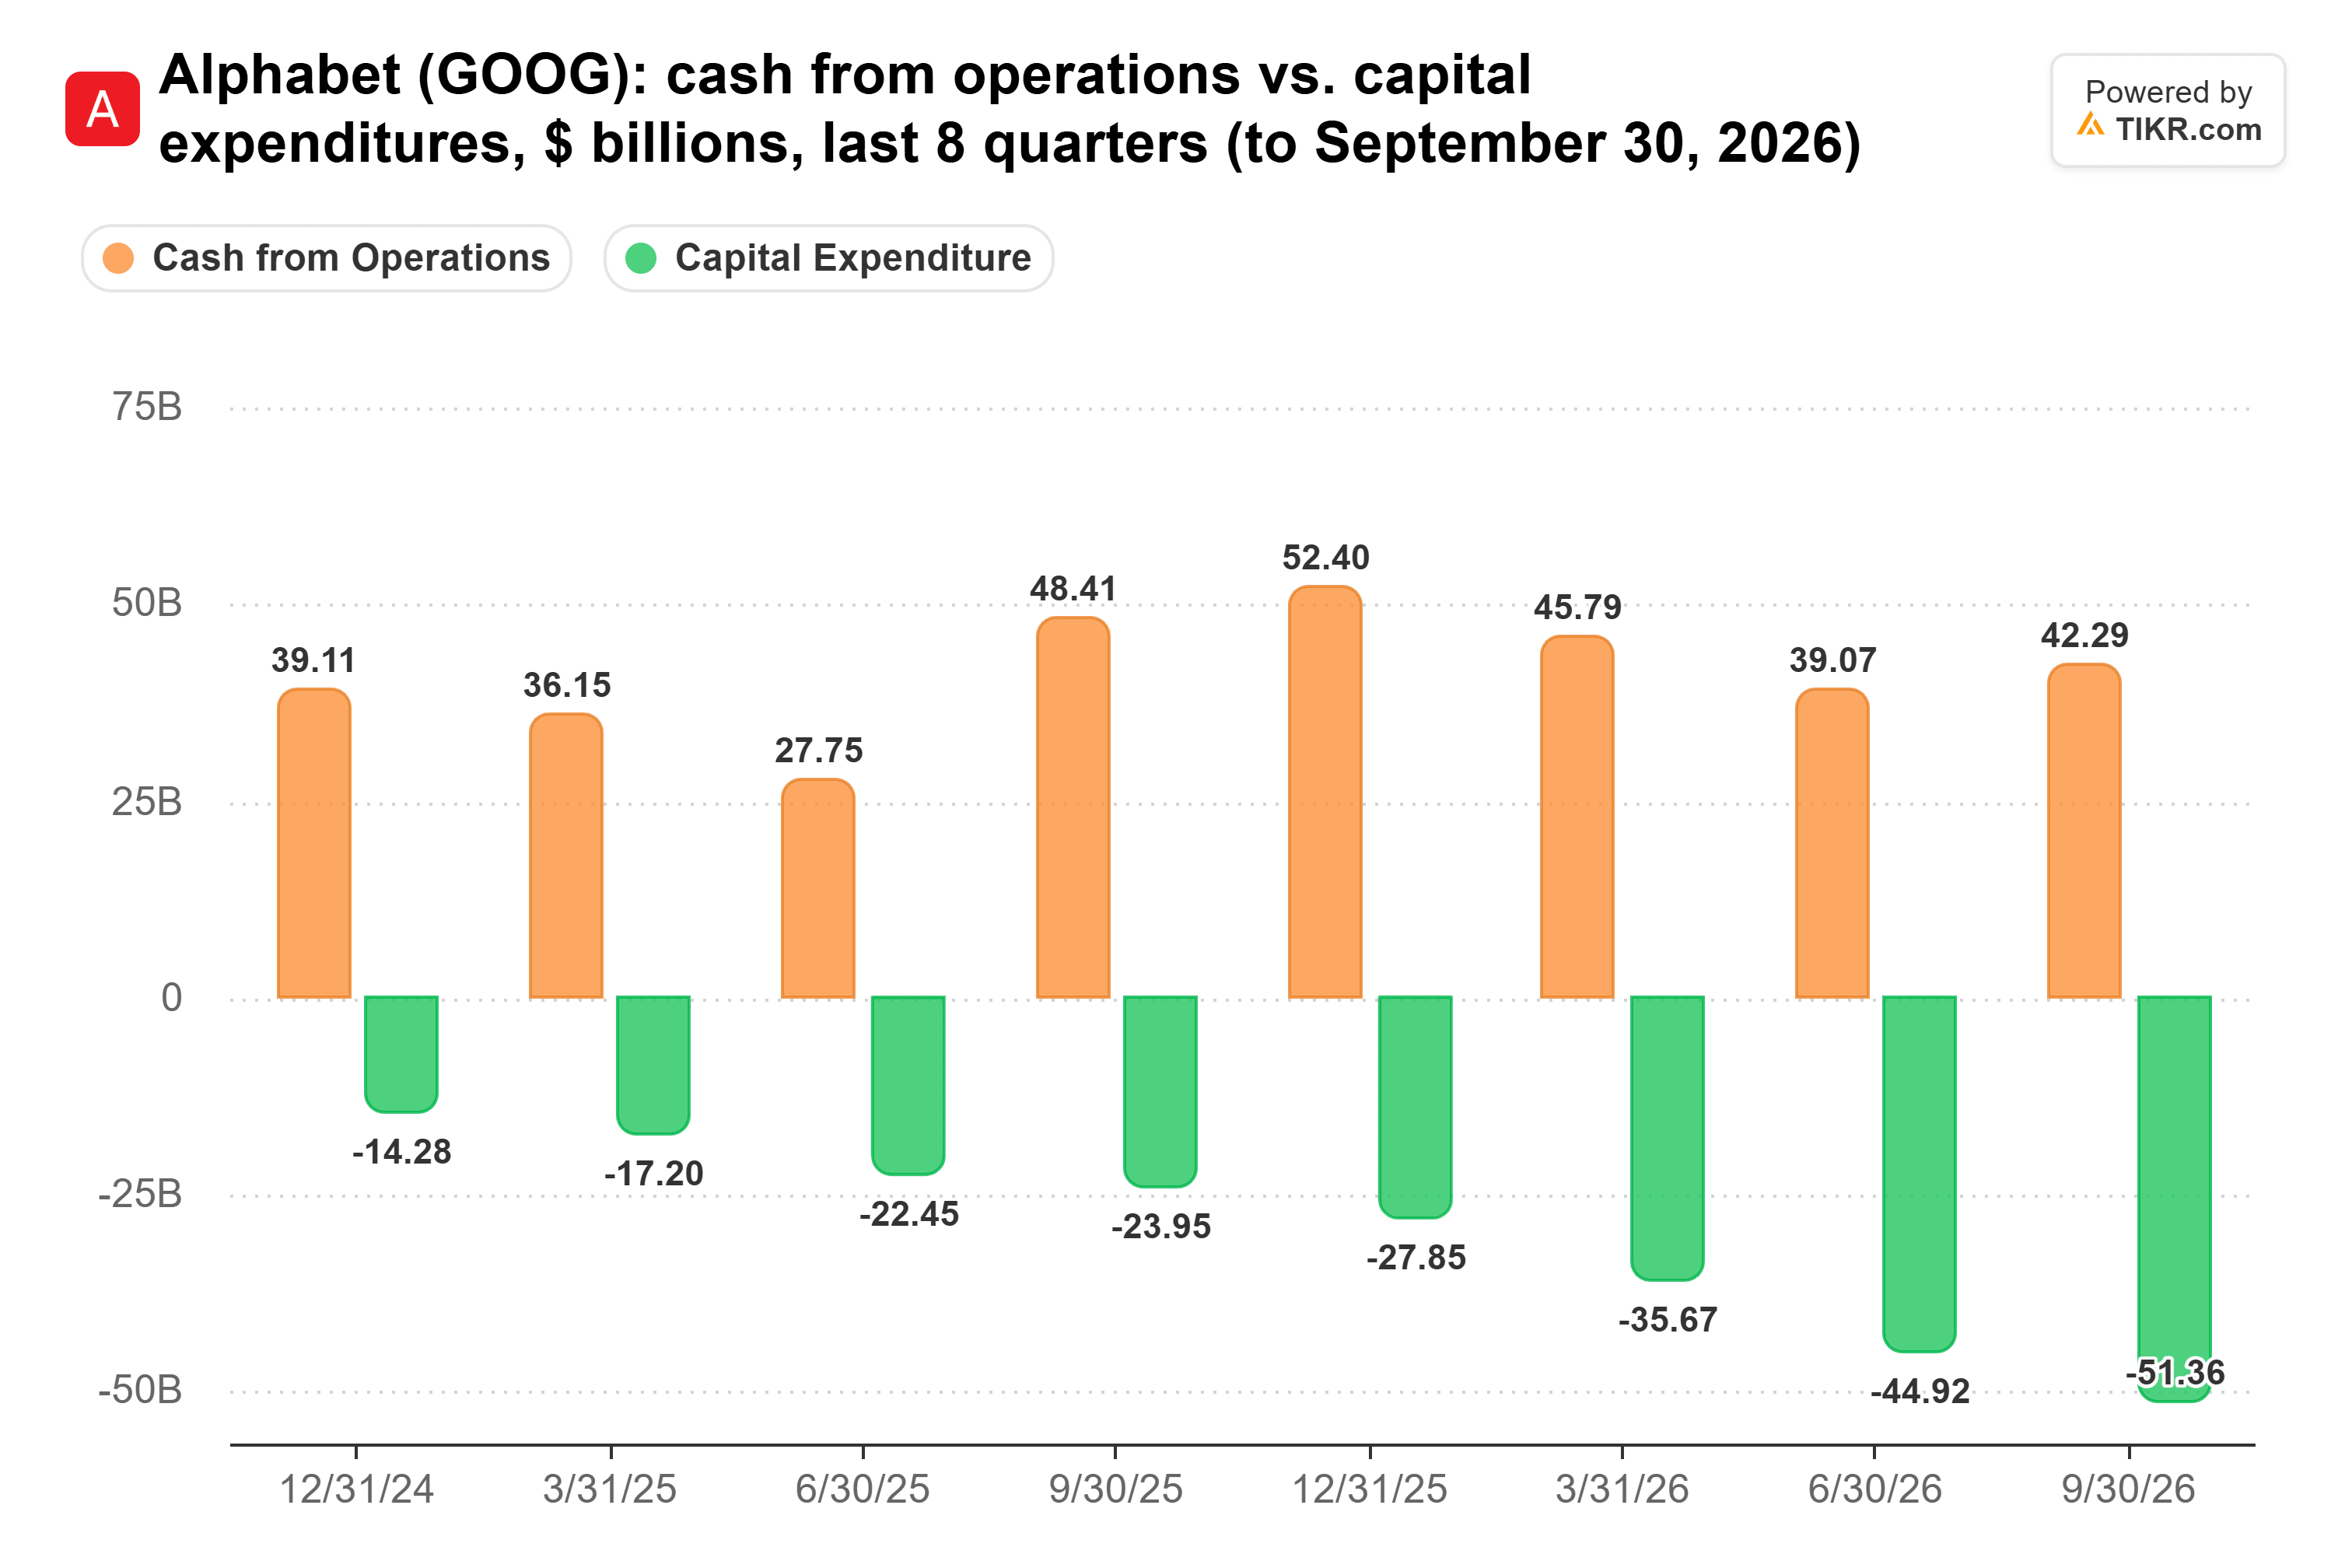
Eso dejó el flujo de caja libre en negativo $9.1 mil millones en el tercer trimestre (un pago de multa de la UE de $5.2 mil millones fue parte del golpe). Para seguir construyendo, Alphabet duplicó su deuda a largo plazo a $101.1 mil millones a valor nominal en la primera mitad de 2026, vendió $49.6 mil millones de acciones nuevas en junio, y no ha recomprado una sola acción este año.
Y Alphabet no puede apagar todo ese gasto en un colapso. Tenía $707.0 mil millones de compromisos fijos o garantizados al 30 de junio de 2026, principalmente acuerdos de suministro a largo plazo para su infraestructura.
Un colapso se vería en el múltiplo
Aún así, Galloway tiene razón sobre la diferencia. Si la IA no cumple, Alphabet puede ralentizar la construcción a la que no se ha comprometido, y generó $42.3 mil millones de flujo de caja operativo el trimestre pasado. Para CoreWeave y Nebius, la computación de IA es todo el negocio, por lo que un colapso afectaría sus ingresos además de sus planes de gasto.
Para los accionistas de Alphabet y Microsoft, el daño vendría a través de lo que los inversores están dispuestos a pagar por esas ganancias. El P/E forward de Microsoft ya ha caído a 26x, desde 37x en julio de 2024 y por debajo de su promedio de 3 años de 30x:
Desde mi punto de vista, un colapso al estilo de los ferrocarriles le costaría a Alphabet y Microsoft sus múltiplos premium y unos años de flujo de caja libre, y le costaría a CoreWeave y Nebius mucho más que eso. Así que si quieres exposición a la IA que pueda sobrevivir a que se desvanezca el bombo, los gigantes son la forma más segura de obtenerla.
Por supuesto, la construcción de Alphabet aún no se está desacelerando. Los analistas esperan que su capex alcance los $308.0 mil millones en 2027, y la cifra propia de la empresa para 2027 podría venir con sus resultados del cuarto trimestre a principios de febrero.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!