Puntos Clave
- Micron obtuvo $37.7 mil millones en su trimestre hasta el 3 de septiembre, más que los $30.7 mil millones de Apple en su trimestre hasta el 26 de septiembre, sin embargo, el valor de mercado de Micron es aproximadamente una sexta parte del de Apple.
- Las ganancias son reales, y lo que parece estar mal es un precio que asume que están a punto de colapsar.
- La ganancia de Micron provino casi en su totalidad de precios más altos de la memoria, y su P/E forward está cerca de donde cotizaba en el pico del último ciclo, antes de que su EPS cayera un 79%.
- Micron dice que la mayor parte de la nueva oferta que podría terminar con la escasez llega a finales de 2028 o después, y su informe de diciembre es la próxima prueba.
Micron Technology (MU) ganó más dinero el último trimestre que Apple (AAPL). (Sí, esa Apple.)
El ingreso neto de Micron fue de $37.7 mil millones en su cuarto trimestre fiscal, que terminó el 3 de septiembre. El de Apple fue de $30.7 mil millones para su trimestre terminado el 26 de septiembre, un récord para un trimestre de septiembre.
Un inversor en el subreddit r/stocks de Reddit señaló la comparación el lunes, escribiendo que Micron "superó en ganancias a Apple el último trimestre y vale una sexta parte". El autor estimó el valor de mercado de Micron en aproximadamente $800 mil millones y el de Apple en aproximadamente $5.1 billones, y ofreció una razón: "El mercado está tratando la ganancia de la memoria como dinero del pico del ciclo y la de Apple como permanente, y eso podría ser correcto".
Ambas cifras de ganancias son correctas, así que todo se reduce a cuánto duran las de Micron.
Wall Street prevé años de ganancias
Los analistas no esperan que la ganancia de Micron se desvanezca pronto. Su consenso tiene el EPS normalizado más que duplicándose desde los $75.52 del año fiscal 2026 hasta $176.50 en el año fiscal 2027, manteniéndose luego por encima de $200 hasta el año fiscal 2029:

Las previsiones de Micron apuntan en la misma dirección. Guió el trimestre que termina a principios de diciembre a $61.5 mil millones de ingresos, más o menos $1.5 mil millones, con un margen bruto de aproximadamente el 86%, frente a los $54.2 mil millones del trimestre anterior. Y dice que más del 75% de sus envíos para el año fiscal 2027 ya están comprometidos.
Sin embargo, la acción, que ha caído más del 40% desde su máximo de junio, cotiza a aproximadamente 4x las ganancias forward. Dicho de otra manera, si los analistas tienen razón, Micron ganaría todo su valor de mercado en aproximadamente cuatro años.
TIKR hace seguimiento de 49 analistas sobre Micron. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Micron, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Micron
La memoria ha quemado a los inversores antes
Parte de la razón es la rapidez con la que apareció esta ganancia. Micron ganó $3.2 mil millones en el trimestre hasta el 28 de agosto de 2025, y su ingreso neto ha aumentado cada trimestre desde entonces:
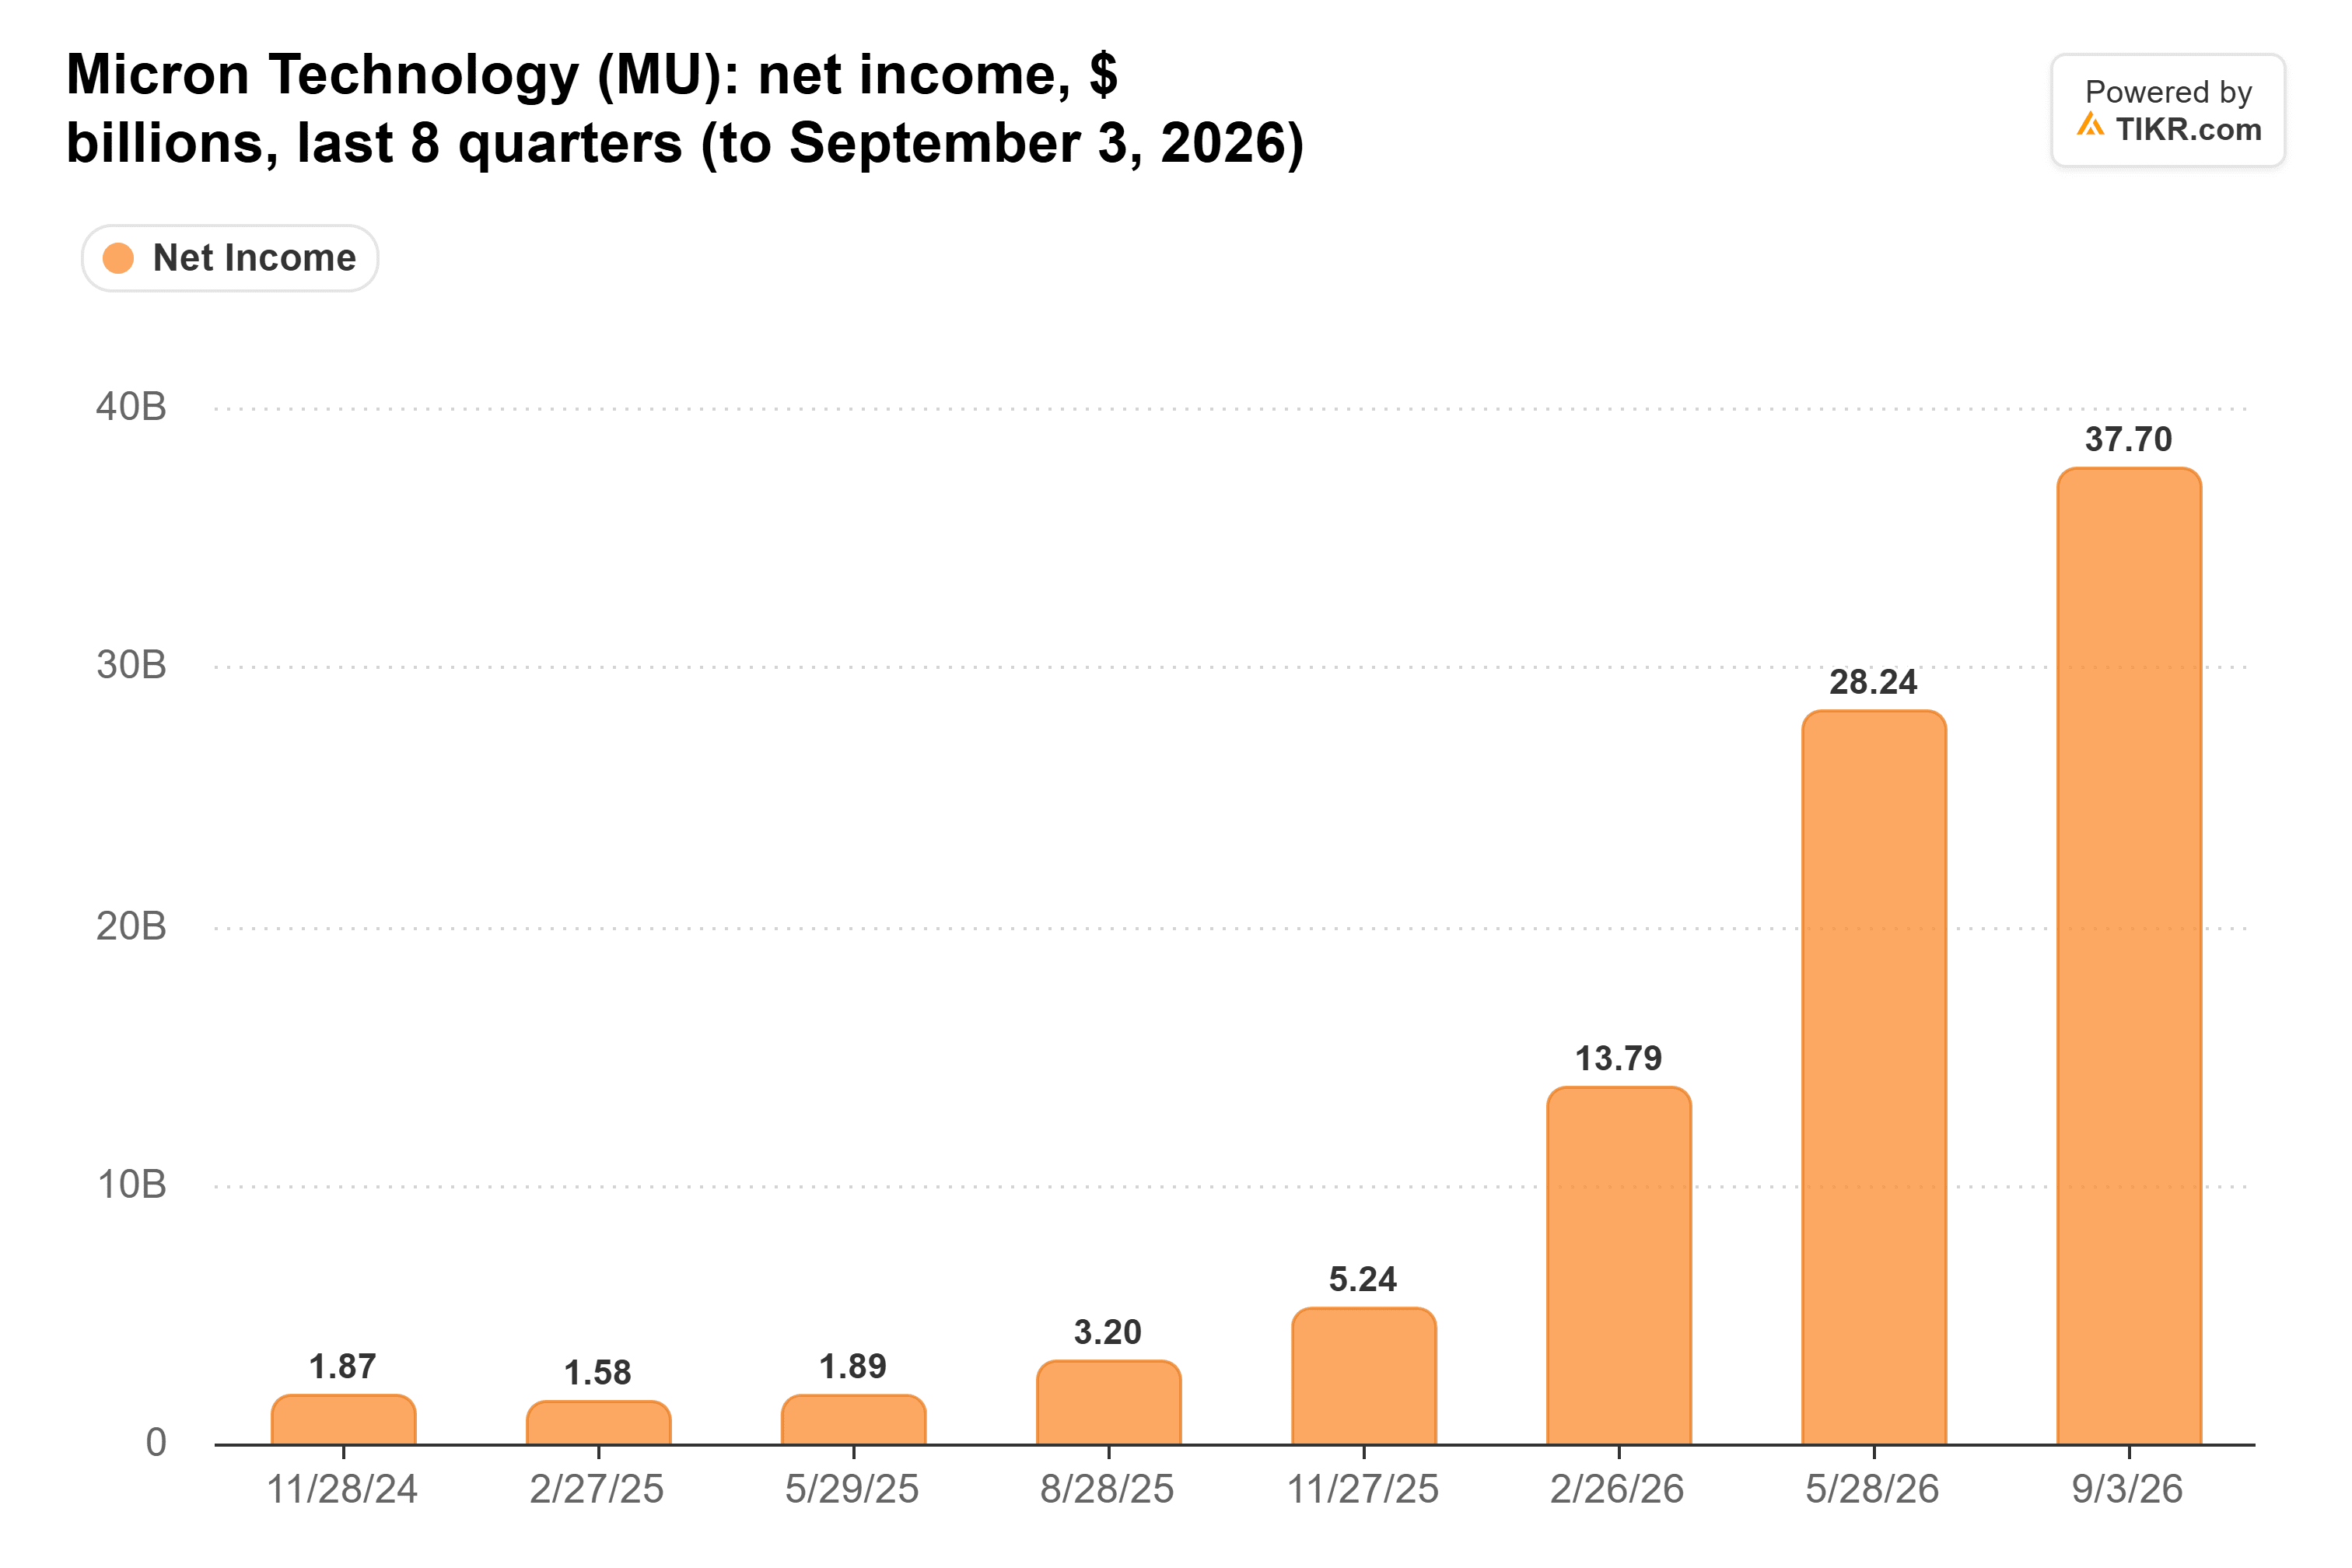
Eso es 11.8x en un año, mientras que el ingreso neto trimestral de Apple creció un 12%. Y casi todo provino del precio: los precios de DRAM de Micron subieron aproximadamente un 180% en el año fiscal 2026 y sus precios de NAND aproximadamente un 200%, mientras que los bits que envió crecieron en el rango del 20% medio.
Precios como esos se han revertido antes. El margen bruto de Micron cayó del 45.2% en el año fiscal 2022 al 2.7% en el año fiscal 2023, y su EPS cayó un 79%, desde $11.51 en el año fiscal 2018 hasta $2.37 en el año fiscal 2020. Su P/E forward ahora está cerca del mínimo de su rango desde 2014, cerca de donde cotizaba en 2017 y 2018, justo cuando ese último ciclo alcanzó su pico.
La nueva oferta es una historia para 2028
Un colapso así necesita nueva oferta, y Micron dice que la mayor parte no llegará por un tiempo. En su llamada del 30 de septiembre, Micron dijo que la mayor parte del gasto de construcción que añadió para el año fiscal 2027 va a salas limpias que se abren a finales de 2028 y más allá. Un posible nuevo rival también parece menos probable: TSMC le dijo a Barron's el 9 de noviembre que su misión es servir a la "industria global de circuitos integrados lógicos", restándole importancia a los informes de que podría fabricar memoria.
Mientras tanto, los compradores todavía están pagando precios altos. Apple dijo en su llamada del cuarto trimestre que su ingreso neto habría sido mayor sin la escasez de componentes, y los precios de la memoria están presionando sus márgenes. Parte del margen perdido de Apple está apareciendo como ganancia de los fabricantes de memoria.
La demanda aún podría romperse primero. Los analistas de UBS dijeron el 6 de noviembre que las pausas en la construcción tras el barrido de los demócratas en las elecciones de medio término podrían poner en riesgo alrededor del 30% de la capacidad de centros de datos de EE. UU. esperada para 2028, y 2028 es el año en que los analistas esperan que el EPS de Micron alcance su pico.
El precio es lo que está mal
Desde mi punto de vista, la valoración es lo que está mal. A aproximadamente 4x las ganancias forward, el mercado está descontando una recesión que no aparece en las previsiones de Micron ni en las estimaciones de los analistas antes de 2028, y el cronograma de oferta de Micron dice que la escasez dura al menos ese tiempo. Apple merece una prima, ya que su ganancia no se multiplica por once en un año, pero esta brecha asume que la recesión de Micron ya ha comenzado.
Micron informa nuevamente en diciembre, y la dirección espera que el margen bruto de ese trimestre sea el más bajo del año fiscal 2027. Por supuesto, la memoria ha sorprendido a los inversores a la baja antes, y si la nueva capacidad aparece antes de lo esperado, 4x no se verá tan barato.
Entonces, ¿cuánto vale realmente la acción de Micron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Micron. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!