


Conclusiones Clave
- Los resultados del segundo trimestre del año fiscal 2027 de Salesforce y una ola de apariciones ejecutivas construyeron un caso de que los temores de un SaaSpocalipsis impulsado por la IA han terminado, anclado en que el ARR de Agentforce alcanzó los $1.5 mil millones y un nuevo producto construido por Anthropic, Claudeforce.
- El crecimiento de los ingresos rezagados, la prueba más clara de una reaceleración, se desaceleró al 10.8% interanual el trimestre pasado después de alcanzar el 13.2% el trimestre anterior, incluso cuando el cRPO basado en reservas creció más rápido al 14%.
- El margen operativo GAAP se contrajo interanual en el mismo trimestre que la dirección exhibe como prueba de reaceleración, y el CFO ha dicho que el gasto interno en IA es parte de la razón por la que no se elevó la guía de márgenes.
- Los propios objetivos de precio de Wall Street no han seguido el ritmo del rally: el objetivo promedio ahora se sitúa solo alrededor de un 10% por encima del precio actual de la acción, la prima más pequeña del último año, frente a primas superiores al 150% durante lo más profundo de la venta masiva.
Del SaaSpocalipsis a Claudeforce
El mismo día que Salesforce (CRM) reportó los resultados del segundo trimestre fiscal, Marc Benioff fue a CNBC con Dario Amodei de Anthropic para presentar Claudeforce, un producto que superpone el razonamiento de Claude sobre el motor de datos y flujo de trabajo de Salesforce. Ambos momentos hicieron el mismo punto: la narrativa de que los agentes de IA autónomos permitirían a las empresas evitar software como Salesforce, el SaaSpocalipsis, no se ha materializado. Benioff citó el crecimiento del valor de pedido anual neto nuevo en su ritmo más fuerte en cuatro años, una tasa de abandono de clientes cercana a mínimos históricos, los ingresos recurrentes anuales de Agentforce alcanzando los $1.5 mil millones, Datos e IA combinados cerca de $3.9 mil millones, y un salto de seis veces en el uso de unidades de trabajo agentic.
Esas son cifras reales y divulgadas, y los testimonios de clientes en la llamada de resultados, de Xero, Legora y Replit, describen implementaciones genuinas en lugar de pilotos. La pregunta para un inversor no es si Salesforce está encontrando casos de uso de IA. Es si la reaceleración que se está vendiendo al mercado ya es visible en las cifras que más importan: los ingresos realmente reconocidos, el margen que los financia, y si los analistas más cercanos a la empresa creen lo suficiente en la historia como para mover sus objetivos.
Lo que realmente muestra la tendencia de ingresos y márgenes de Salesforce
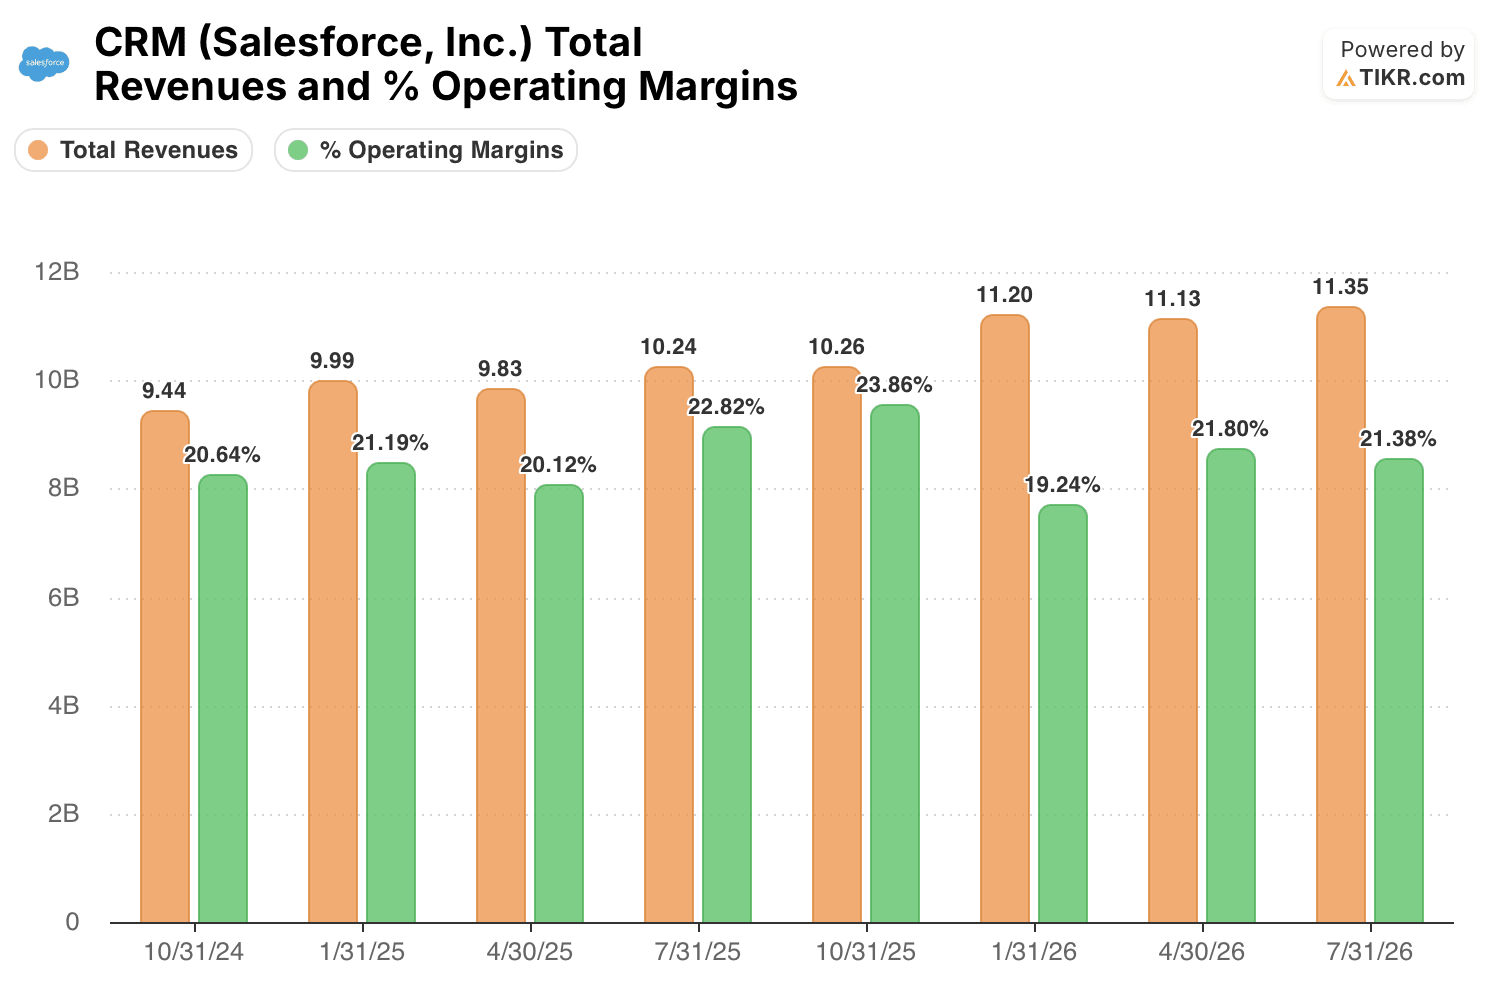
Los ingresos totales de Salesforce en los últimos ocho trimestres fiscales subieron constantemente desde $9.44 mil millones en el trimestre que terminó en octubre de 2024 hasta $11.35 mil millones en el trimestre que terminó en julio de 2026. Medido interanualmente, sin embargo, el crecimiento no se ha acelerado en línea recta. Pasó del 8.7% al 12.1% al 13.2%, luego se desaceleró al 10.8% el trimestre pasado, el mismo período que la dirección presenta como evidencia de que se ha dado la vuelta a la esquina.
Eso no es necesariamente contradictorio. La obligación de desempeño restante corriente, o cRPO, el valor de los ingresos contratados y no reconocidos esperados en los próximos doce meses, creció un 14% en moneda constante el trimestre pasado, por delante del crecimiento de ingresos reportado del 11%. Dado que el cRPO se convierte en ingresos con el tiempo, que las reservas estén más calientes que los ingresos reconocidos es un indicador adelantado legítimo, consistente con el argumento de la dirección de que la reaceleración aún está en el pipeline en lugar de completamente reportada. Pero significa que la afirmación del "crecimiento de reservas más fuerte en cuatro años" es, por ahora, un dato de un solo trimestre superpuesto a una tasa de crecimiento de ingresos que acaba de desacelerarse secuencialmente. Se les pide a los inversores que confíen en el indicador adelantado sobre el rezagado.
El margen añade un segundo problema. El margen operativo GAAP fue del 21.38% el trimestre pasado, frente al 22.82% del año anterior, aunque el margen del trimestre anterior del 21.80% había sido superior interanual. El subdirector financiero Mike Spencer dijo a los analistas en la conferencia de Deutsche Bank que la guía de márgenes no se elevó este año en parte porque Salesforce está absorbiendo los costos de tokens por desplegar Claude en toda su propia organización de I+D.
El margen operativo no GAAP, que excluye la compensación basada en acciones y los cargos relacionados con adquisiciones, se mantuvo en el 34.1% para el trimestre, y la guía de todo el año para esa métrica es esencialmente sin cambios en el 34.3%. Así que la erosión se muestra más en la cifra GAAP que en el número que maneja la dirección, pero la admisión de que la inversión en IA es un lastre activo en el marggen es reveladora por sí misma: el crecimiento y la rentabilidad están actualmente en tensión, no subiendo juntos.
La calle tampoco se lo ha creído del todo
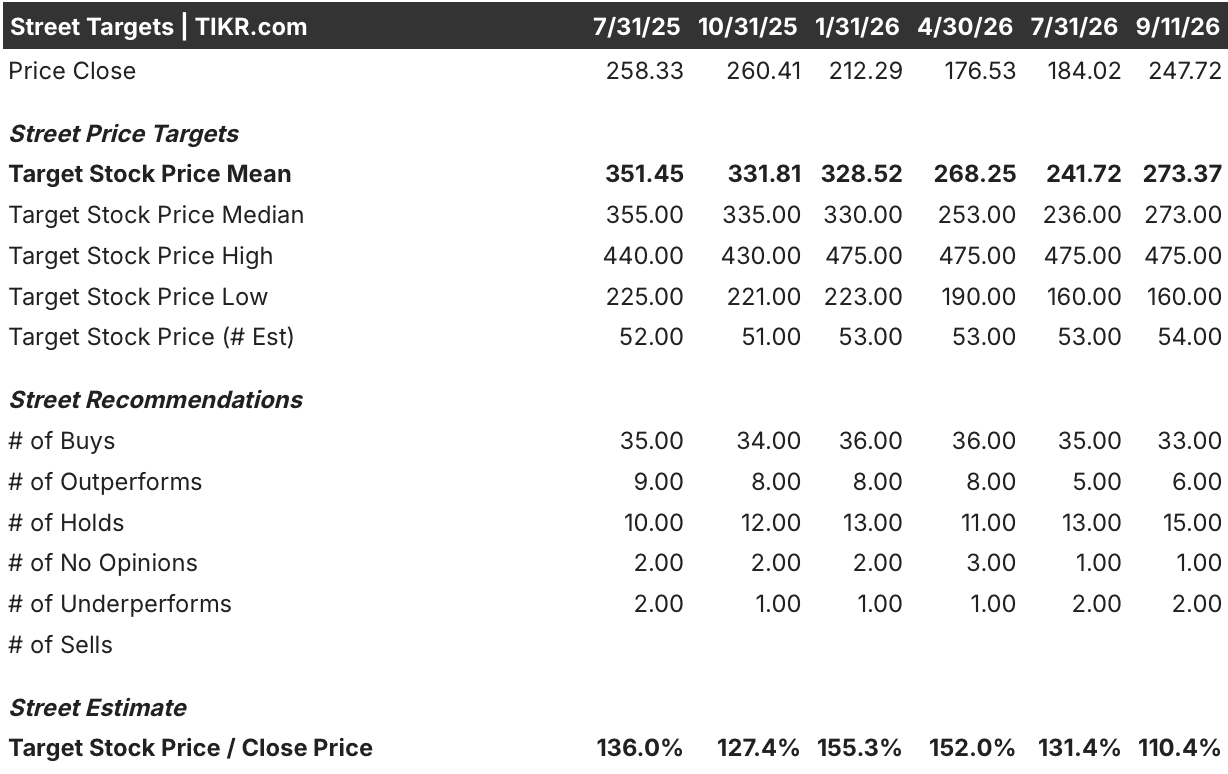
Si el caso de reaceleración fuera irrefutable, los objetivos de precio del lado de la venta deberían estar alcanzando al rally de la acción. No lo han hecho, al menos no proporcionalmente. Las acciones de Salesforce cayeron desde $258.33 en julio de 2025 hasta $176.53 para abril de 2026, el mínimo de la venta masiva a la que Benioff sigue haciendo referencia, antes de recuperarse a $247.72 para el 11 de septiembre de 2026, una recuperación de aproximadamente el 40% desde el mínimo. En esa misma ventana, el objetivo promedio de los analistas se movió en la dirección opuesta durante la mayor parte del período: desde $351.45 hasta $241.72 para julio de 2026, solo subiendo a $273.37 al 11 de septiembre.
El resultado es que la relación entre el precio objetivo y el precio actual, una medida aproximada de cuánto potencial alcista aún ve el lado de la venta, se ha comprimido desde el 155% en enero de 2026, cuando la acción era barata y el miedo era más alto, a solo el 110% ahora, la brecha más estrecha en toda la serie. Las calificaciones de compra también han bajado, de 36 en abril de 2026 a 33 hoy, mientras que las calificaciones de mantener subieron de 11 a 15 en el mismo período. Nada de esto significa que los analistas tengan razón y Benioff esté equivocado. Significa que las personas cuyo trabajo es respaldar esta misma historia de reaceleración han elevado sus objetivos en aproximadamente un 13% mientras la acción se recuperaba casi un 35%, y una proporción creciente de ellos está optando por quedarse al margen en lugar de afirmarla.
¿Está la reaceleración de Salesforce descontada antes de probarse?
Nada de esto invalida la tesis de IA de Salesforce. Agentforce y Data Cloud combinados se están capitalizando a más del 200% interanual, el cRPO está creciendo más que los ingresos, y una empresa con solo una penetración del 5% de ediciones premium en su base instalada tiene una gran pista de monetización en gran parte sin explotar si incluso una fracción de su base se actualiza. Pero un inversor que compre hoy la idea de que el SaaSpocalipsis ha terminado está pagando por esa historia antes de que aparezca claramente en el crecimiento de ingresos reportados, mientras el margen GAAP se comprime por la misma inversión en IA a la que la dirección señala como la solución, y mientras los analistas más cercanos a la empresa han elevado sus objetivos a aproximadamente un tercio del ritmo al que se ha movido la acción.
La próxima divulgación que realmente resolvería esto es sencilla. El crecimiento de ingresos del T3 FY27 necesita mostrar la aceleración que el cRPO implicaba en lugar de otra desaceleración secuencial, y el crecimiento del cRPO mismo necesita mantenerse cerca del 14% en lugar de retroceder hacia la tasa de crecimiento de los ingresos reportados. Si ambos se cumplen, la historia liderada por reservas se convierte en una liderada por ganancias, y la valoración de hoy parece más el comienzo de una revaloración que el final de una. Si cualquiera se estanca, la brecha entre la narrativa que los inversores escuchan en Dreamforce este mes y las cifras que ya están en el registro se vuelve más difícil de explicar.
¿Deberías invertir en Salesforce, Inc.?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre la acción CRM y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración con el tiempo, y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para seguir CRM junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la acción CRM en TIKR Gratis →
¿Buscando nuevas oportunidades?
- Ve qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


