


Puntos Clave
- El Colapso de la Oferta Elimina el Piso: Bloomberg informó a finales de agosto que el consorcio Advent-Stripe había abandonado su oferta de $60.50 por acción, aproximadamente $53 mil millones, por PayPal, y la acción cayó casi un 13% en la sesión siguiente al evaporarse la especulación sobre un acuerdo.
- Los Motores de la Recuperación Están Divergiendo: Venmo creció su volumen total de pagos (TPV) un 14% y Braintree aceleró al 13% en el Q2, pero el pago con marca, que sigue siendo el motor principal de ganancias de PayPal, acaba de recibir una nueva reducción en sus previsiones para el Q3 debido a un arrastre por aranceles en Europa que la dirección dice es peor de lo que inicialmente modelaron.
- La Convicción de los Analistas Se Está Diluyendo Incluso Mientras los Objetivos de Precio en Dólares Se Recuperan: Las calificaciones equivalentes a compra han caído de aproximadamente la mitad de la cobertura de Wall Street a mediados de 2025 a solo 7 de 45 calificaciones ahora, incluso cuando el precio objetivo promedio subió a $57.07 desde un mínimo de $51.57 en junio.
La Oferta de $53 Mil Millones Se Ha Ido, y PYPL Tiene que Demostrar su Valor por Sí Sola
PayPal cotizaba alrededor de $54 el 11 de septiembre, un nivel que cuenta su propia historia sobre las últimas seis semanas.
A finales de agosto, Bloomberg News informó que un consorcio de la firma de compra apalancada Advent International y el procesador de pagos Stripe había abandonado su intento de adquirir PayPal. El grupo había ofrecido $60.50 por acción, valorando la compañía en más de $53 mil millones, un precio que Reuters había reportado en julio citando a personas familiarizadas con el asunto.
La junta directiva de PayPal supuestamente consideró ese precio como insuficiente, y era una fracción de la valoración aproximada de $360 mil millones que PayPal alcanzó en su pico de la era pandémica en 2021.
Una vez confirmado el colapso, las acciones cayeron cerca de un 13% en una sola sesión, cerrando alrededor de $54 después de cotizar cerca de $61 antes de que se difundiera la noticia. La acción básicamente no ha ido a ninguna parte desde entonces.
Ese reinicio importa porque una prima por posible adquisición había estado trabajando silenciosamente en el precio de la acción. Con Advent y Stripe fuera de escena, la valoración de PayPal tiene que sostenerse en los resultados operativos en lugar de en la opcionalidad de un acuerdo.
Venmo y BNPL Están Acelerando Mientras el Pago con Marca Sigue Sin Alcanzar su Propia Meta
El CEO Enrique Lores, con aproximadamente seis meses en el cargo para la aparición de PayPal en la conferencia tecnológica de Goldman Sachs el 9 de septiembre, está ejecutando su plan de recuperación en cinco frentes: servicios financieros, aceleración de Venmo y Braintree, un cambio hacia consumidores de alto valor en lugar de comerciantes, una estructura organizacional más simple y tecnología modernizada.
La evidencia hasta ahora está genuinamente dividida. Venmo entregó su séptimo trimestre consecutivo de crecimiento de dos dígitos en volumen total de pagos en el Q2, un 14% interanual, con Pay with Venmo subiendo un 44% y la adopción de tarjetas de débito aumentando desde una base pequeña. El volumen procesado por Braintree aceleró a un crecimiento del 13% desde el 11% en el Q1, su noveno trimestre consecutivo de crecimiento rentable. El volumen de Compre Ahora, Pague Después (BNPL) saltó a un crecimiento del 26%, ayudado por nuevas asociaciones con comerciantes, incluido un acuerdo de préstamo al consumidor con Amazon que se lanzará en Alemania y Austria.
El pago con marca es una historia diferente. Ese negocio, que sigue siendo la fuente de la mayor parte del margen transaccional de PayPal, creció su volumen total de pagos solo un 2% en base neutral a la moneda en el Q2, igualando la estabilización del trimestre anterior. En la llamada del 9 de septiembre, Lores dijo que el crecimiento del pago con marca en el Q3 ahora se proyecta en solo un 1% a 2%, porque los cambios en aranceles y de minimis han afectado más profundamente el comercio transfronterizo europeo vinculado a vendedores chinos que el impacto de 0.5 a 1 punto que la dirección modeló originalmente.
Esa es la tensión en el centro de esta acción. PayPal está financiando la recuperación con un programa que apunta a al menos $1.5 mil millones en ahorros brutos anualizados (run-rate) en dos a tres años, la mayor parte destinada a reinversión en servicios financieros, marketing y tecnología. Esa reinversión solo genera rendimientos compuestos si el pago con marca deja de sorprender a la baja, y después de dos trimestres, todavía lo está haciendo.
Parte de la reducción de costos ya es visible. Una fuente le dijo a Reuters que PayPal recortó alrededor de 220 empleos en India el 3 de septiembre, y el presidente de soluciones de pago, Frank Keller, vendió 4,612 acciones ese mismo día, reduciendo su participación a 41,567.
El Descuento Es Real. La Duda Detrás También
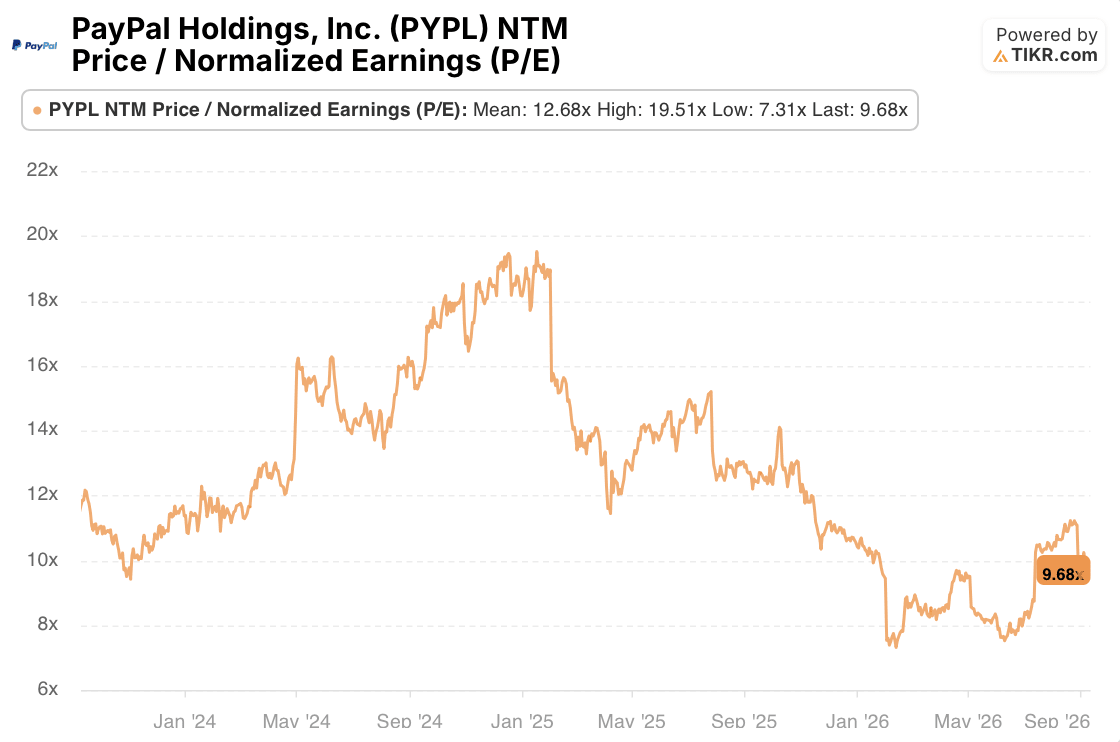
El múltiplo precio-ganancias normalizado a futuro de PayPal se sitúa en 9.68 veces, muestran los datos de TIKR, por debajo de su propia media de dos años de 12.68 veces y muy lejos del máximo de 19.51 veces que la acción tocó a principios de 2025. La compresión precede tanto a la transición del CEO como a la oferta fallida, lo que significa que el descuento no es simplemente un resaca del acuerdo.

El historial de Objetivos de los Analistas de Wall Street añade detalles. El objetivo promedio se ha recuperado a $57.07 desde un mínimo de $51.57 en junio, pero aún se sitúa aproximadamente un 30% por debajo del promedio de $81.74 que los analistas manejaban a mediados de 2025. La convicción se ha diluido más rápido de lo que sugiere la cifra en dólares, con calificaciones de compra y supera el desempeño cayendo de cerca de la mitad de la cobertura de Wall Street a mediados de 2025 a solo 7 de 45 calificaciones ahora, y 33 de mantenimiento.
La relación objetivo-precio muestra el efecto neto. Al 106.2%, la brecha entre el objetivo promedio y el precio de PayPal es la más pequeña de las seis instantáneas trimestrales que TIKR rastrea, frente al 133.5% en diciembre de 2025. Clear Street, Mizuho y Truist recortaron sus objetivos a los pocos días del colapso del consorcio Advent-Stripe, y el agregado solo se ha recuperado parcialmente desde entonces. El objetivo mediano de $57 implica aproximadamente un 6% de potencial alcista desde el cierre de PayPal en $53.72, el margen más delgado en ese historial.
La lectura justa no es que el plan de recuperación haya fallado. Venmo, Braintree y BNPL están produciendo números reales y acelerados, y la dirección ha elevado sus previsiones para el año completo dos veces este año. Pero el negocio que genera la mayor parte de las ganancias de PayPal ha fallado en alcanzar su propia meta de crecimiento durante dos trimestres consecutivos, y el último fallo se atribuye a un factor, los aranceles europeos, que la dirección ya subestimó una vez.
La próxima prueba es el informe del tercer trimestre de PayPal en octubre. Observe si el pago con marca aterriza en ese rango del 1% al 2% o se desliza más, si los ahorros de costos aparecen en los gastos operativos del cuarto trimestre como se prometió, y si las calificaciones de compra siguen reduciéndose incluso si el objetivo en dólares se mantiene. Hasta que el pago con marca deje de fallar sus propios pronósticos, un múltiplo de 9.68 veces parece menos una ganga y más como el mercado descontando la incertidumbre que permanece.
¿Debería Invertir en PayPal Holdings, Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción de PayPal Holdings, Inc. y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear PayPal Holdings, Inc. junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción PYPL en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender ninguna acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer, y feliz inversión!



