


Conclusiones Clave
- La deuda total de Nebius se disparó de $1.220 millones a $10.060 millones en el año hasta junio de 2026, y esa cifra ni siquiera incluye los $5.750 millones en bonos convertibles que colocó en agosto.
- El flujo de caja libre pasó de estar casi en equilibrio, en negativo $0.210 millones, en el primer trimestre de 2026 a negativo $3.410 millones en el segundo, su peor trimestre registrado, ya que los $5.700 millones de gastos de capital superaron los $2.300 millones de flujo de caja operativo.
- Entre marzo y septiembre de 2026, los analistas de Wall Street casi redujeron a la mitad sus recomendaciones de Compra sobre la acción, de 9 a 3, incluso cuando el precio objetivo promedio casi se duplicó a $290,71 en el mismo período.
- La réplica de Nebius a la comparación con las "redes alternativas" se basa en los pagos anticipados de los clientes y la deuda respaldada por flujos de caja contratados, pero el balance está creciendo más rápido de lo que cualquiera de estas defensas está compensando actualmente.
La Comparación Que Nebius Intenta Anticipar
El columnista de Reuters Breakingviews, Edward Chancellor, argumentó explícitamente este mes que las "neonubes" actuales se parecen a las "redes alternativas", los operadores de telecomunicaciones alternativos que gastaron cerca de $500.000 millones construyendo redes de banda ancha a finales de la década de 1990 con la promesa de una demanda insaciable, para luego incumplir en oleadas una vez que los mercados de capitales se cerraron en 2000. Nebius encaja perfectamente en esa comparación. Construye capacidad de centros de datos de IA por delante de los contratos firmados, apostando a que la demanda absorberá todo lo que construya. El vendedor en corto Jim Chanos, citado en la misma columna, argumenta que la economía de las neonubes no cubre el coste del capital incluso cuando la depreciación de las GPU se estira a una década.
Los ejecutivos de Nebius rechazan directamente el paralelismo. El CEO Arkady Volozh dijo a los inversores en la conferencia TMT de Citi este mes que la visibilidad de la demanda se ha extendido de 18 meses a hasta 24, con pedidos que ya llegan para la primera mitad de 2028. El CFO Dado Alonso ha señalado los pagos anticipados de los clientes, que cubrieron aproximadamente el 70% de los acuerdos del T2 y se espera que aporten más de $9.000 millones en 2026, como la diferencia estructural con las redes alternativas que se endeudaron a ciegas contra un tráfico no probado.
Esa es la tesis que vale la pena probar. Los pagos anticipados y la financiación disciplinada son una distinción real de la carrera por el terreno financiada con bonos de los años 90, pero solo si el balance lo respalda.
Las Cifras Se Mueven Más Rápido Que La Defensa

Todavía no lo hacen. La deuda total de Nebius ha pasado de ser esencialmente nada, $30 millones en septiembre de 2024, a $10.060 millones en junio de 2026. La mayor parte llegó en el último año: la deuda casi se duplicó en un solo trimestre, de $4.970 millones a finales de 2025 a $9.590 millones en marzo de 2026, antes de que el crecimiento se ralentizara al 4,9% en el segundo trimestre. Esa cifra de junio aún excluye los $5.750 millones en bonos convertibles que Nebius colocó en agosto y los $2.800 millones que recaudó a través de su programa de emisión de acciones en el mercado (ATM) solo en el segundo trimestre.
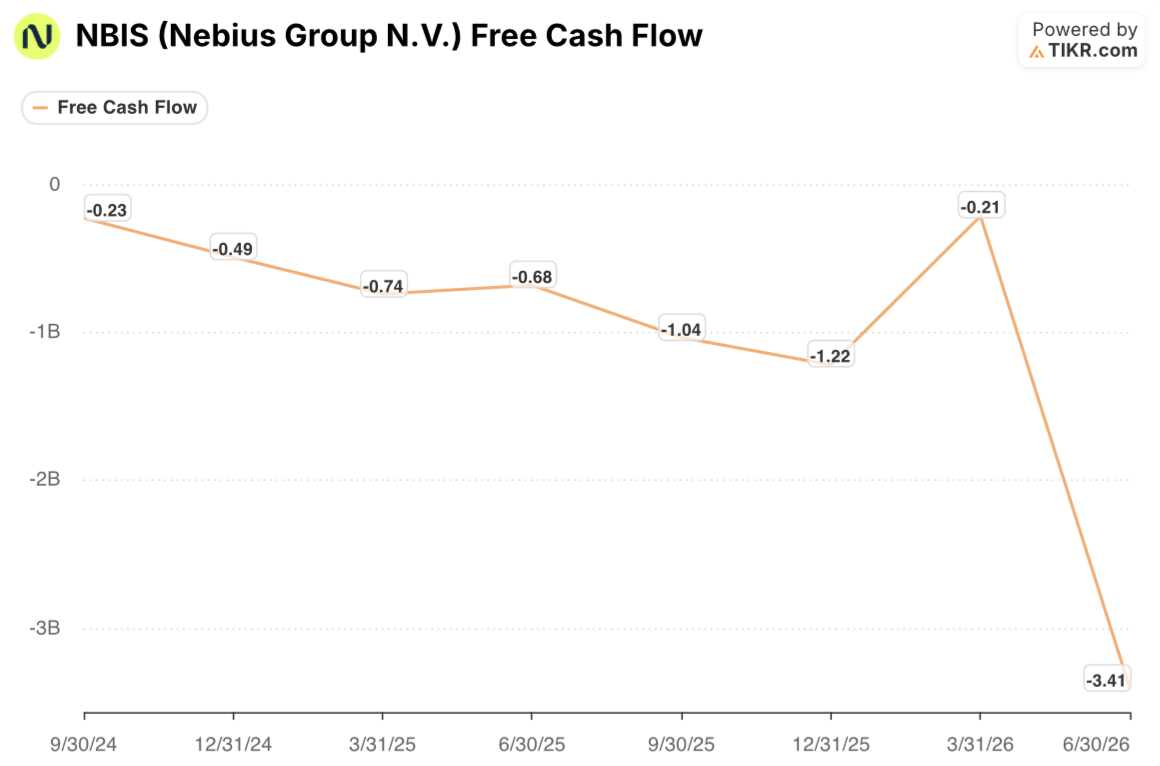
El flujo de caja libre cuenta una historia igualmente irregular. Mejoró hasta casi el equilibrio, negativo $0,210 millones, en el primer trimestre de 2026, para luego colapsar a negativo $3,410 millones en el segundo, con diferencia su peor trimestre en los dos años de historia que muestra TIKR.
Esa oscilación coincide con lo que la dirección reveló en la llamada del T2: $5.700 millones de gastos de capital frente a $2.300 millones de flujo de caja operativo. Los pagos anticipados claramente ayudaron al flujo de caja operativo en un trimestre. No impidieron que los gastos de capital lo superaran en el siguiente.
Ni Siquiera Wall Street Se Cree Completamente La Réplica

La señal más clara de inquietud no está en los propios informes de Nebius, sino en cómo están calificando la acción los analistas. Entre finales de marzo y el 11 de septiembre, la cobertura se amplió de 13 a 17 analistas, y el precio objetivo promedio casi se duplicó, de $165,85 a $290,71. Pero el número de analistas que califican la acción como una Compra directa cayó de 9 a 3 en el mismo período, mientras que las calificaciones de Mantener, Bajo Rendimiento y Venta, categorías apenas presentes un año antes, ahora constituyen una parte significativamente mayor de la cobertura.
Esa es una combinación inusual. Los analistas no están diciendo que la historia de crecimiento sea errónea, los objetivos al alza dicen lo contrario, pero una proporción decreciente de ellos está dispuesta a apostar por una calificación de Compra al precio actual y nivel de deuda. Se lee menos como una convicción de que Nebius supera la barrera del coste del capital que describe Chanos, y más como un mercado que se cubre en cuanto al tiempo mientras continúa la carrera por la capacidad.
El Trimestre de Septiembre Mostrará Si Esto Es Disciplina o Momento
Nebius tiene ventajas genuinas que las redes alternativas nunca tuvieron: un backlog contratado por encima de $40.000 millones, una facilidad respaldada por activos con un precio de SOFR más 250 puntos básicos contra flujos de caja reales en lugar de deuda basura no garantizada, y un negocio que ya genera un margen EBITDA ajustado del 41%, algo que pocas redes alternativas lograron. Esas no son diferencias cosméticas.
Pero la evidencia del balance hasta junio de 2026 aún no muestra una empresa que financie su construcción principalmente con su propia economía operativa. Muestra una que la financia mediante emisión de deuda y capital, a un ritmo acelerado, por delante de la generación de caja para igualarla. La recaudación de $5.750 millones en convertibles y los ingresos del programa ATM aún no reflejados en las cifras de junio significan que el trimestre de septiembre, cuando Nebius informe nuevamente, es el que realmente prueba la tesis: ¿la deuda se desacelera como lo hizo brevemente en el segundo trimestre, o el patrón de casi duplicación del primer trimestre se reafirma a medida que la construcción supera los 5 gigavatios de potencia contratada? Los inversores que apuestan por que esta vez es diferente deberían tratar ese informe como la evidencia, no la retórica de la llamada de resultados que lo acompañará.
Comprueba si el próximo informe de deuda y flujo de caja de Nebius respalda la defensa de la dirección basada en pagos anticipados en TIKR de forma gratuita →
¿Deberías Invertir en Nebius Group N.V.?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta la acción de Nebius Group N.V. y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear Nebius Group N.V. junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la Acción NBIS en TIKR de Forma Gratuita →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades encontrarás. Busca entre más de 100K acciones globales, las principales carteras de inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!






