Conclusiones Clave
- Los ingresos de CoreWeave en el segundo trimestre de 2026 más que se duplicaron interanuales hasta los $2.600 millones y el backlog alcanzó los $104.200 millones, sin embargo, el resultado operativo ajustado de $128 millones quedó por debajo de los $200 millones que CoreWeave reportó un año antes con ingresos mucho menores.
- El gasto por intereses más que se duplicó interanuales hasta $640 millones en el T2 y se prevé que alcance entre $860 y $940 millones en el T3, creciendo más rápido que el resultado operativo que CoreWeave señala como prueba de una inflexión en los márgenes.
- La deuda total se triplicó aproximadamente en cada uno de los dos últimos años fiscales hasta $29.820 millones a finales de 2025, la quema de flujo de caja libre se profundizó cada año desde 2022 hasta los -$7.250 millones, y la cobertura de EBITDA sobre intereses cayó de 5,21x a 2,86x en ese período.
- La dirección afirma que CoreWeave concentra la quema de caja por diseño y ya ha asegurado casi 300 puntos básicos de menores costos de financiación, pero las cifras anuales aún no muestran que esa tesis esté dando frutos. Esa prueba llega a medida que maduran las primeras cohortes de contratos.
Las propias cifras de CoreWeave muestran que el resultado operativo aún sigue por detrás de su factura de intereses incluso mientras el backlog se hincha. Vea cómo las tendencias de margen y cobertura de CoreWeave se comparan en TIKR gratis →
Backlog récord, deuda récord: Las cifras del T2 de CoreWeave
El segundo trimestre de CoreWeave (CRWV) parecía, en superficie, exactamente el tipo de resultado que justifica la expansión de infraestructura de IA. Los ingresos alcanzaron los $2.600 millones, un 112% más que el año anterior y un 24% más que el trimestre anterior, superando los $2.560 millones que los analistas habían modelado. El backlog cerró el trimestre en $104.200 millones, un 246% más que el año anterior, y esa cifra excluye más de $25.000 millones en nuevos compromisos de clientes firmados en las primeras semanas del T3. La dirección afirma que los contratos con entrega ya en marcha representan más de la mitad de ese backlog, y espera que esa participación alcance dos tercios a finales de año.
La historia de los márgenes también parecía alentadora, al menos secuencialmente. El resultado operativo ajustado saltó de $21 millones en el T1 de 2026 a $128 millones en el T2, y el CFO Nitin Agrawal dijo a los analistas que los márgenes de contribución de los contratos firmados este trimestre fueron de 5 a 10 puntos porcentuales por encima de los trimestres recientes, ayudados por la nueva generación de GPU Vera Rubin. CoreWeave elevó sus previsiones de ingresos para el año completo a entre $12.400 y $13.200 millones y ahora espera cerrar 2026 con un ritmo anualizado (run-rate) de entre $18.500 y $19.500 millones.
La historia de crecimiento de CoreWeave se encuentra con una factura de intereses que crece más rápido
Pero el mismo trimestre que produjo esos $128 millones de resultado operativo ajustado también produjo $640 millones de gasto por intereses, más del doble de los $267 millones que CoreWeave pagó en el T2 de 2025. La pérdida neta se amplió a $626 millones desde $290 millones un año antes, y la pérdida neta ajustada se amplió a $567 millones desde $130 millones.
Medido contra el año anterior, el resultado operativo ajustado en realidad cayó, de $200 millones a $128 millones, incluso cuando los ingresos más que se duplicaron, porque financiar un negocio mucho más grande y endeudado costó aún más. Las previsiones apuntan a más de lo mismo a corto plazo: CoreWeave espera un gasto por intereses en el T3 de entre $860 y $940 millones, frente a un resultado operativo ajustado proyectado de solo entre $200 y $260 millones.
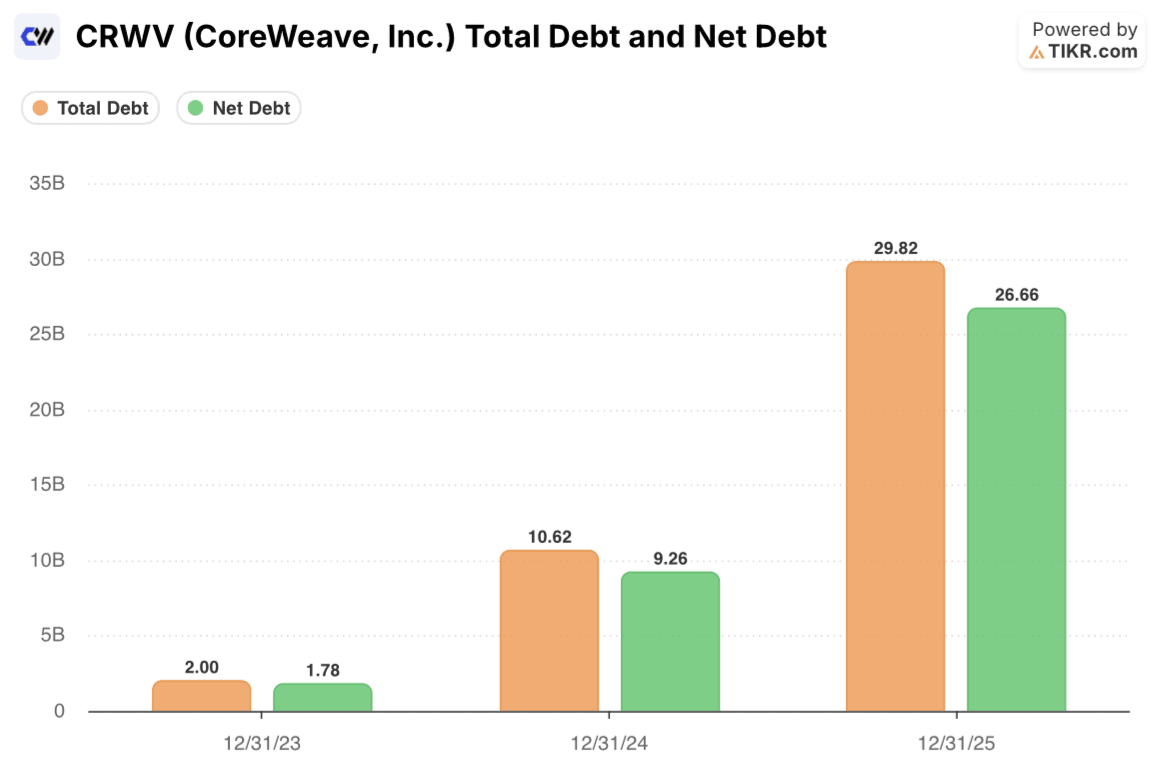
La deuda total de CoreWeave creció de $2.000 millones a finales de 2023 a $10.620 millones a finales de 2024 y a $29.820 millones a finales de 2025, triplicándose aproximadamente en cada uno de los dos últimos años, con la deuda neta siguiendo la misma trayectoria hasta $26.660 millones.
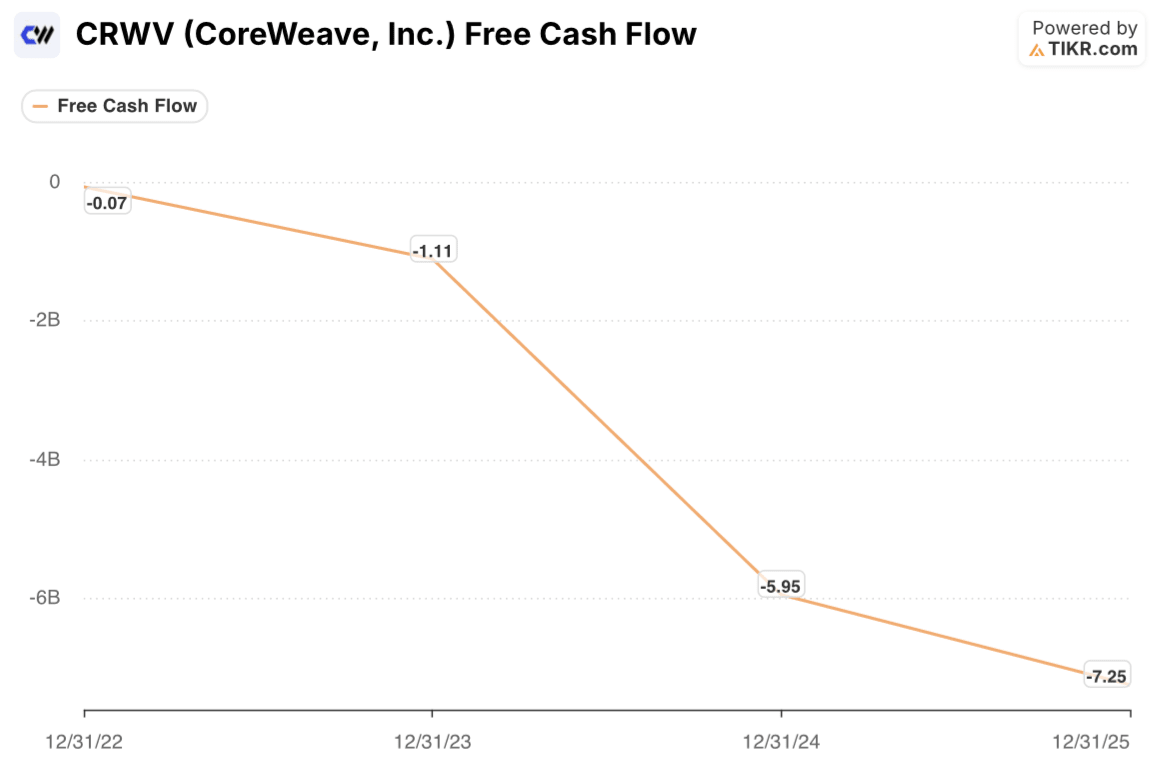
El flujo de caja libre se ha movido en la dirección equivocada cada año desde que hay registros: -$70 millones en 2022, -$1.110 millones en 2023, -$5.950 millones en 2024 y -$7.250 millones en 2025.
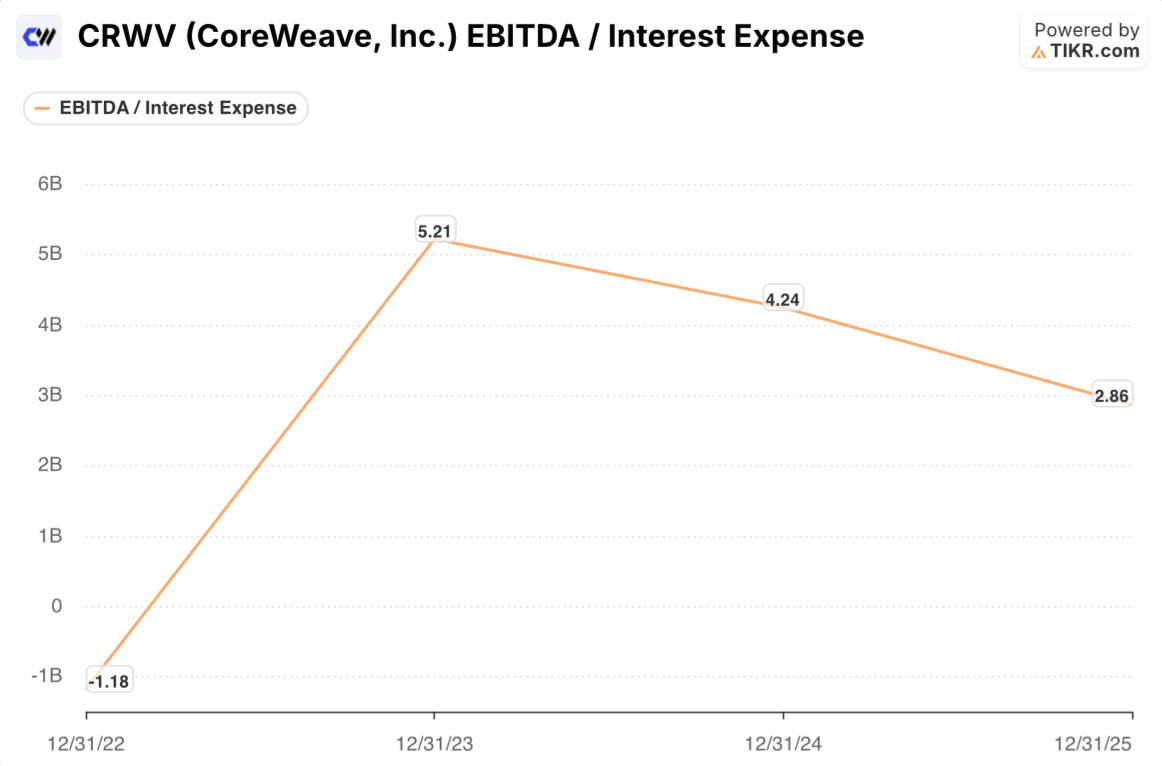
Mientras tanto, la cobertura de EBITDA sobre intereses cayó de 5,21x en 2023 a 4,24x en 2024 y a 2,86x en 2025, incluso cuando el EBITDA en sí creció sustancialmente en términos nominales.
CoreWeave genera más beneficio operativo cada año. También asume deuda y costos de intereses lo suficientemente rápido como para que el colchón alrededor de ese beneficio se haya reducido durante dos años seguidos.
La cobertura de EBITDA sobre intereses de CoreWeave cayó de 5,21x a 2,86x en dos años, incluso cuando el EBITDA creció. Siga esa ratio y la tendencia de apalancamiento de CoreWeave en TIKR gratis →
Por qué CoreWeave dice que la quema de deuda no debería preocupar a los tenedores de acciones CRWV
La dirección de CoreWeave tiene una respuesta específica para esto. En la llamada del T2, Agrawal explicó cómo la empresa suscribe cada clúster. El gasto de capital se concentra al principio, financiado con una mezcla de deuda a nivel de activo, pagos anticipados de clientes y capital corporativo, y los ingresos solo se vuelven predecibles y generadores de caja una vez que se entrega un clúster y su contrato de cinco años comienza a escalar. Gran parte de la deuda de CoreWeave se encuentra a nivel de vehículo de propósito especial, garantizada por la solvencia de la contraparte de compra, lo que Intrator describió en la conferencia de Goldman como que los prestamistas suscriben efectivamente a Microsoft, no al balance propio de CoreWeave. Una vez que se paga la deuda a nivel de activo de un clúster, dijo Agrawal, CoreWeave es libre de re-contratar o revender esa capacidad sin apalancamiento para obtener rendimientos incrementales además de lo que ya ha ganado.
También hay una mejora genuina enterrada en las cifras. CoreWeave dice que ha reducido su costo promedio ponderado de la deuda en casi 300 puntos básicos en el último año, lo que vale aproximadamente $1.100 millones en ahorros de intereses anualizados, y su préstamo a plazo más reciente fue el primero suscrito contra contratos empresariales más cortos, de dos a tres años, en lugar del acuerdo estándar de cinco años con un hiperescalador. Eso amplía la base de clientes que CoreWeave puede financiar y debería eventualmente reducir su costo de capital combinado. Nada de eso aparece aún en las cifras anuales de flujo de caja libre o cobertura anteriores, porque esas cohortes aún son jóvenes. Es un factor mitigante real, pero una afirmación sobre la forma futura de la curva de costos, no evidencia de que la curva ya se haya doblado.
La prueba real aún está por delante, no por detrás
CoreWeave no es una empresa cuya demanda esté en duda. El backlog, los acuerdos con Anthropic y Perplexity, las victorias con Caterpillar e Isomorphic Labs, y un resultado del T2 que superó tanto en ingresos como en margen, todo lo respalda. Lo que está genuinamente sin resolver es la carrera entre dos números crecientes: el resultado operativo, que la dirección ha demostrado puede tener una inflexión trimestre a trimestre a medida que maduran los contratos más nuevos y de mayor margen, y el gasto por intereses, que seguirá aumentando al menos hasta el T3 a medida que se financie un gasto de capital anual de aproximadamente $35.000 a $39.000 millones. Dos años seguidos de caída en la cobertura de EBITDA sobre intereses y una profundización de la quema de flujo de caja libre son la evidencia más clara de que, hasta ahora, el segundo número ha crecido más rápido que el primero.
La condición que resolvería esto a favor de CoreWeave es específica y comprobable. El resultado operativo ajustado necesita seguir expandiéndose hacia el margen de un solo dígito bajo en porcentaje que la dirección prevé para el T4, mientras que el crecimiento del gasto por intereses se desacelera a medida que el menor costo de la deuda se afianza y los clústeres más antiguos y sin apalancamiento comienzan a generar flujo de caja libre en lugar de consumirlo.
Si el T3 y el T4 muestran que el crecimiento del resultado operativo finalmente supera al crecimiento del gasto por intereses, la historia de suscripción que describe la dirección se vuelve visible en las cifras, no solo en las previsiones. Si el gasto por intereses sigue superando al resultado operativo hasta 2027, la brecha entre el crecimiento de los ingresos de CoreWeave y lo que llega a los accionistas seguirá ampliándose, sin importar cuán grande sea el backlog.
La siguiente señal a observar es simple: ¿el crecimiento del resultado operativo de CoreWeave finalmente supera su creciente factura de intereses? Siga la tendencia trimestral de margen y apalancamiento de CoreWeave en TIKR gratis →
¿Debería invertir en X?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción X y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear X junto con cualquier otra acción en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a herramientas profesionales para analizar la acción X en TIKR Gratis →
¿Buscando nuevas oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para poder seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busque entre más de 100.000 acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!