


Puntos Clave
- Las acciones de Arm cayeron casi un 7% en el mercado extrabursátil el 29 de julio, a pesar de los ingresos récord del primer trimestre fiscal de $1.290 millones, un aumento del 22% interanual, después de que el CFO Jason Child recortara las previsiones de crecimiento anual de regalías de aproximadamente un 20% a un rango alto de los 'teens' y guiara el crecimiento de regalías del segundo trimestre a solo un 13%.
- Las acciones se han recuperado desde entonces junto con el sector de chips en general, cerrando a $264,79 el 11 de septiembre, pero eso sigue estando aproximadamente un 25% por debajo del nivel de $354,57 que Arm alcanzó el 30 de junio, el día en que cerró el trimestre reportado.
- Los objetivos de precio del mercado (Street) apenas se movieron durante la oscilación. El objetivo medio consensuado subió solo de $286,41 a $289,21 entre el 30 de junio y el 11 de septiembre, incluso cuando la acción cayó una cuarta parte, y la cobertura con calificación de compra creció de 19 a 20 analistas.
- Casi un tercio de los $574 millones en ingresos por licencias de Arm en el T1, $193 millones, provinieron de un único acuerdo de licencia tecnológica con el propietario mayoritario SoftBank, un trato entre partes relacionadas que la dirección espera que siga contribuyendo aproximadamente $200 millones por trimestre.
- El múltiplo forward de EV/Ingresos de Arm ha caído desde un récord de 78x a aproximadamente 43x, todavía casi el doble del múltiplo de aproximadamente 20x que tenía un año antes.
La Prima por IA de Arm Superó Incluso los Propios Objetivos de Wall Street
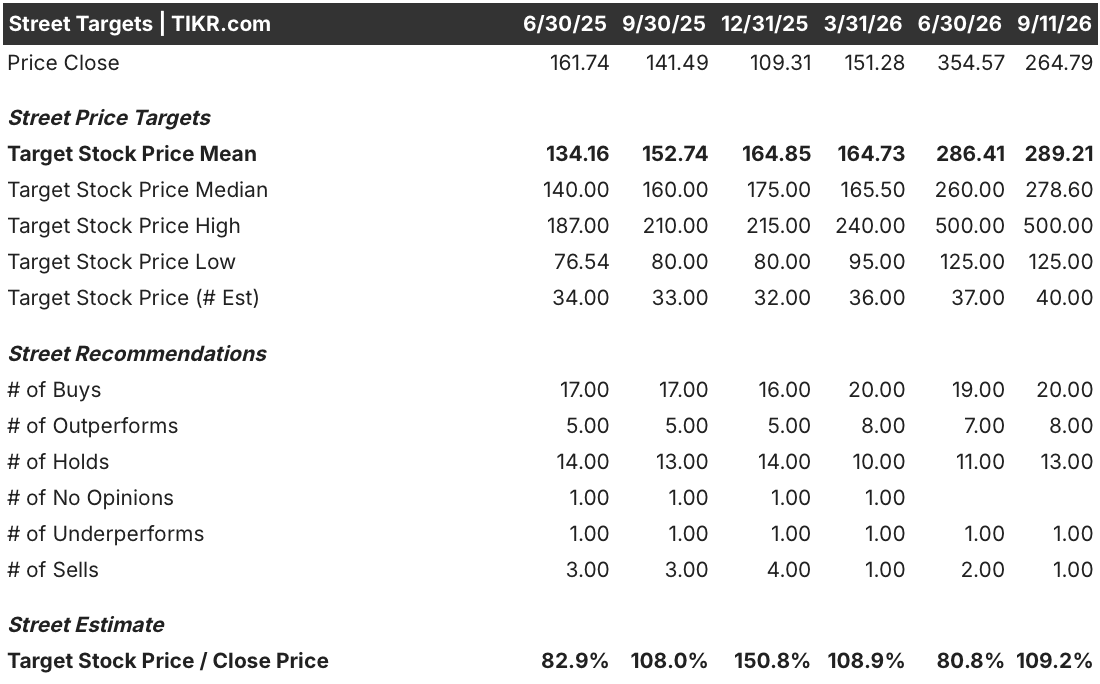
Las acciones de Arm cerraron a $354,57 el 30 de junio, el último día del trimestre fiscal que reportaría el 29 de julio. A ese precio, Arm cotizaba casi una cuarta parte por encima del objetivo de precio promedio del mercado de $286,41, una relación objetivo/cierre de solo el 80,8%.
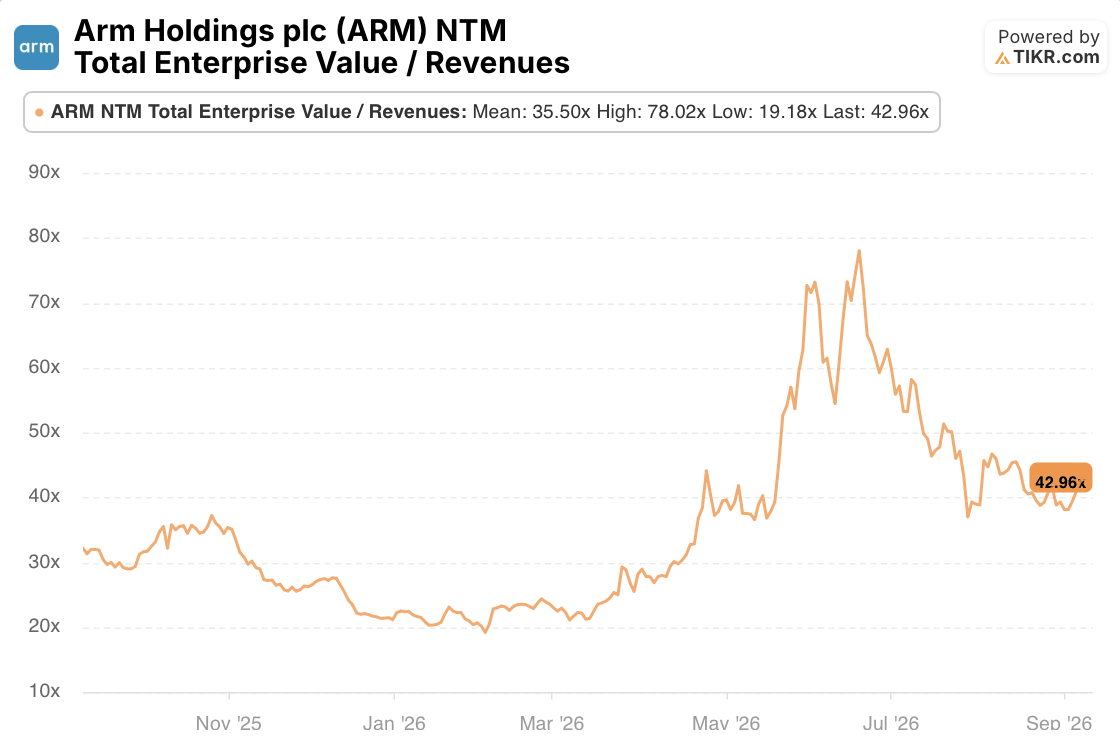
Su múltiplo forward de EV/Ingresos alcanzó un récord de 78x alrededor del mismo período, más del doble del múltiplo de aproximadamente 35x que ha promediado en el último año y cerca de cuatro veces el nivel inferior a 20x al que cotizaba en enero de 2026. En otras palabras, el mercado ya había valorado a Arm muy por encima de lo que sus propios analistas cubridores pensaban que valía antes de que se hiciera pública una sola palabra de los resultados del trimestre de junio.
Esa brecha importa porque prepara el escenario para lo que sucedió después. Una acción que cotiza un 24% por encima de los objetivos consensuados tiene muy poco margen para un informe mixto, y el próximo informe de resultados de Arm le dio precisamente eso.
El Recorte de Regalías por Smartphones de Arm Desencadenó la Venta Masiva
El primer trimestre fiscal de 2027 de Arm, reportado el 29 de julio, fue en números un trimestre récord. Los ingresos alcanzaron los $1.290 millones, un 22% más que el año anterior. Los ingresos por regalías crecieron un 22% hasta $715 millones y los ingresos por licencias crecieron un 23% hasta $574 millones, ambos récords para un primer trimestre, y las ganancias por acción no GAAP de $0,45 superaron el extremo superior de las previsiones. Las acciones aún cayeron casi un 7% en la negociación extrabursátil.
La razón fueron las previsiones, no el trimestre en sí. El CFO Jason Child dijo a los analistas que el crecimiento anual de regalías, que Arm esperaba que fuera de alrededor del 20%, ahora probablemente se ubicaría más cerca del rango alto de los 'teens', y guió el crecimiento de regalías del segundo trimestre a solo un 13%.
El culpable fueron los smartphones. La inflación de costos de los chips de memoria empujó a los fabricantes de teléfonos a subir los precios, lo que llevó a los compradores hacia teléfonos más baratos y antiguos, y Child señaló que la debilidad se había extendido más allá del segmento bajo en este ciclo para afectar también a algunos dispositivos de gama media y alta, un lastre más amplio del que Arm había modelado al comenzar el año.
Si la "Compensación en la Nube" es Real, o Solo Óptica Contable
El contraargumento de la dirección es que la demanda de centros de datos está compensando con creces la diferencia. Child dijo que los ingresos por regalías de centros de datos "más que se duplicaron nuevamente interanual" en el trimestre, y el CEO Rene Haas señaló que los envíos de núcleos Neoverse superaron los 1.500 millones, con 500 millones de esos enviados solo en los últimos nueve meses frente a seis años para los primeros mil millones.
El problema es que esa afirmación actualmente no puede verificarse con las propias divulgaciones de Arm. Arm no desglosa los ingresos por regalías por mercado final, y la dirección dijo en la llamada que no agregará una línea separada de ingresos por chips de silicio hasta que las ventas de chips CPU AGI alcancen el 10% de los ingresos totales, un umbral que no espera alcanzar antes del año fiscal 2028. Hasta entonces, "las regalías de centros de datos se duplicaron con creces" es una afirmación cualitativa que los inversores tienen que tomar por fe.
El lado de las licencias del libro mayor merece un escrutinio similar. De los $574 millones en ingresos por licencias del T1, $193 millones, aproximadamente un tercio, provinieron de un único acuerdo de licencia tecnológica y servicios de diseño con SoftBank, el propietario mayoritario de Arm, y Child guió que esa relación seguiría contribuyendo aproximadamente $200 millones por trimestre por el resto del año.
Ese es un acuerdo entre partes relacionadas que sostiene una parte significativa del crecimiento de los ingresos por licencias reportados. La métrica que la propia dirección señala como la lectura subyacente más limpia, el valor anualizado de los contratos, creció un 13% interanual, en línea con el objetivo de crecimiento de licencias a largo plazo declarado por Arm en lugar de ser evidencia de la aceleración que implica la narrativa de la nube.
La Valoración de Arm Todavía Asume que la Compensación Funciona
Para el 11 de septiembre, Arm había caído a $264,79, aproximadamente un 25% por debajo de su máximo del 30 de junio, mientras que el sector de chips en general se recuperó gracias a los resultados de Nvidia y un pronóstico alcista para el mercado de CPU de Citi. Sin embargo, el mercado apenas parpadeó durante el viaje de ida y vuelta. El objetivo consensuado en realidad subió ligeramente, de $286,41 a $289,21, y la cobertura calificada se volvió más alcista, con calificaciones de compra subiendo de 19 a 20 y calificaciones de venta cayendo de 2 a 1. La relación objetivo/cierre se invirtió del 80,8% en el máximo de junio al 109,2% ahora, lo que significa que la acción cotiza aproximadamente un 9% por debajo de donde los analistas, en promedio, creen que debería estar.
Ese patrón se lee menos como el mercado descubriendo una tesis rota y más como un reajuste de valoración después de un exceso. Los analistas nunca realmente creyeron en la cotización de $354, y tampoco han recortado significativamente las estimaciones con la noticia de los smartphones. Pero la corrección no ha vuelto completamente a la realidad.
El múltiplo forward de EV/Ingresos de Arm se sitúa cerca de 43x, todavía aproximadamente el doble de donde cotizaba hace un año, lo que significa que el mercado sigue respaldando la historia de la duplicación de regalías de centros de datos a pesar de que Arm no proporciona cifras para verificarlo y a pesar de que su propia métrica preferida de licencias está creciendo a menos de la mitad de ese ritmo. La próxima prueba real llegará con el informe del segundo trimestre fiscal de Arm, previsto para finales de octubre, cuando la guía de crecimiento de regalías del 13% y la actualización prometida sobre el suministro de CPU AGI confirmarán que la compensación está haciendo el trabajo que la dirección dice que hace, o mostrarán que el lastre de los smartphones es más profundo de lo que asumió la revisión al rango alto de los 'teens'.
Hasta que ese informe llegue, las acciones de Arm tienen un precio para la versión optimista de esa respuesta, no para la prueba de ella.
¿Debería Invertir en Arm Holdings plc?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción ARM y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio tienden al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear ARM junto con cualquier otra acción en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción ARM en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma integral y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las principales tenencias de inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!




