

Puntos Clave
- El flujo de caja libre de Microsoft cayó a $19.640 millones en el cuarto trimestre fiscal, un 23% menos que los $25.570 millones del año anterior, a pesar de que el flujo de caja operativo creció un 30% hasta $55.440 millones y los ingresos aumentaron un 18%.
- Los gastos de capital en efectivo se duplicaron aproximadamente entre la segunda mitad del año fiscal 2025 y la segunda mitad del 2026, pasando de unos $34.000 millones combinados a casi $67.000 millones, y esa diferencia explica casi toda la caída del flujo de caja libre.
- A partir del año fiscal 2027, Microsoft amplía la vida útil de sus centros de datos y edificios de oficinas de 15 a 25 años, un cambio que reduce la cifra de gastos de capital que la dirección pronostica sin disminuir el efectivo real que sale de la empresa.
- El flujo de caja operativo sigue creciendo más rápido que los ingresos, lo que descarta un problema de demanda, pero el gasto de capital ha crecido aún más rápido, y el margen de flujo de caja libre ha bajado del rango alto del 20% a aproximadamente el 20%-22%.
- Microsoft sigue generando flujo de caja libre positivo, a diferencia de Oracle, pero también figura entre los hiperescaladores que contribuyeron a los aproximadamente $220.000 millones de deuda relacionada con la IA emitidos en el último año, lo que complica la idea de que su expansión se financie completamente con recursos propios.
La Diapositiva de Previsiones Dice Una Cosa. El Estado de Flujos de Efectivo Dice Otra.
El 29 de julio, Microsoft (MSFT) cerró el año fiscal 2026 con ingresos trimestrales de $90.000 millones, un 18% más. Azure creció un 43%, acelerándose desde el 41% del trimestre anterior. La dirección pronosticó un crecimiento de Azure de aproximadamente el 45% en el primer trimestre del año fiscal 2027, citando una demanda que sigue superando la capacidad disponible.
Microsoft 365 Copilot superó los 30 millones de puestos de pago, y las incorporaciones netas de puestos se más que duplicaron de forma secuencial. La CFO Amy Hood describió una empresa que sigue añadiendo capacidad tan rápido como puede construirla, y las previsiones completas para el año fiscal 2027 apuntan a un crecimiento de dos dígitos en ingresos y resultados operativos.
Nada de eso está en discusión. Pero más adelante en las declaraciones de Hood llegó una divulgación más pequeña y técnica. A partir del año fiscal 2027, Microsoft amplía la vida útil de sus centros de datos y edificios de oficinas de 15 a 25 años. Hood dijo que este cambio "afecta solo al momento de la depreciación futura" y tendría un "beneficio mínimo" en los resultados operativos.
El efecto mayor está en otro lado. El cambio traslada más de los futuros arrendamientos de centros de datos de Microsoft de arrendamientos financieros, que cuentan como gastos de capital, a arrendamientos operativos, que no lo hacen. Esa es parte de la razón por la que Hood revisó a la baja sus previsiones de gastos de capital para el año calendario 2026 a aproximadamente $175.000 millones, incluso mientras decía que el gasto subyacente en infraestructura no ha cambiado.

Esa distinción importa para cualquiera que use las previsiones de CapEx de Microsoft como indicador del costo real de la expansión de IA. La cifra reportada puede moverse por razones contables incluso cuando el gasto en efectivo no lo hace.
A Dónde Fue Realmente el Efectivo

El estado de flujos de efectivo, que no está sujeto a la misma reclasificación de arrendamientos, cuenta una historia más clara. El efectivo pagado por propiedades y equipos fue de $14.920 millones en el trimestre de septiembre de 2024, luego $15.800 millones, $16.750 millones y $17.080 millones en los siguientes tres trimestres, un ascenso gradual durante el año fiscal 2025.
Luego se disparó. El trimestre de septiembre de 2025 fue de $19.390 millones, todavía un aumento modesto. El trimestre de diciembre de 2025 saltó a $29.880 millones, un aumento secuencial del 54%, y el gasto se mantuvo cerca de ese nivel durante los dos trimestres siguientes, con $30.880 millones y $35.800 millones.
Dicho de otra manera, Microsoft gastó unos $34.000 millones en gastos de capital en efectivo combinados en los trimestres de marzo y junio del año fiscal 2025. Los mismos dos trimestres en el año fiscal 2026 costaron casi $67.000 millones combinados. Eso no es un artefacto contable. Es efectivo saliendo del negocio a aproximadamente el doble de la tasa anterior.
El Flujo de Caja Operativo Sigue Siendo Fuerte. Simplemente No Va al Mismo Ritmo.
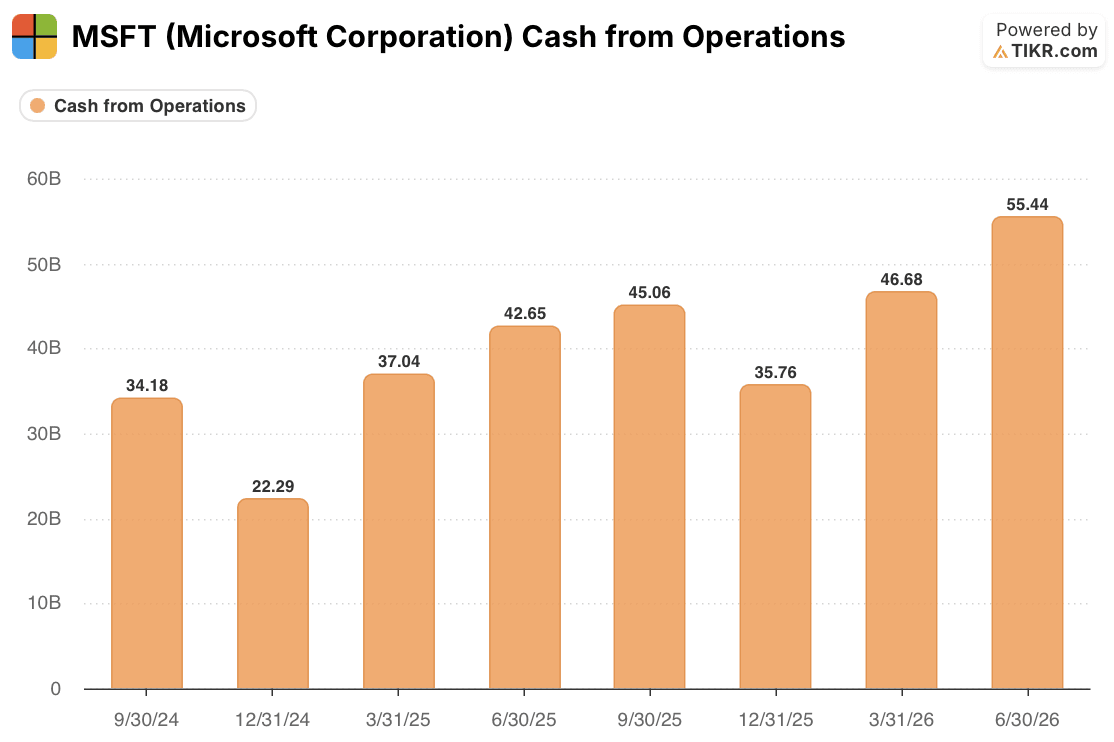
El motor de ingresos detrás de ese gasto parece saludable. El flujo de caja operativo fue de $22.290 millones en el trimestre de diciembre de 2024 y de $35.760 millones en el de diciembre de 2025, un aumento del 60% en lo que normalmente es el trimestre de flujo de caja más débil de Microsoft del año. Todos los demás trimestres en este período de dos años muestran una ganancia interanual similar o mayor.
Ese patrón descarta interpretar la caída del flujo de caja libre como un problema de demanda. Los compromisos de Azure, el crecimiento de puestos de Copilot y el cambio de GitHub Copilot a precios basados en uso se están convirtiendo en efectivo operativo real, a un ritmo más rápido que el crecimiento de los ingresos mismos.
El problema es que el gasto de capital creció aún más rápido. El margen de flujo de caja libre cayó del 28,97% en el trimestre de marzo de 2025 al 19,07% en el de marzo de 2026, una caída de casi 10 puntos porcentuales. Cayó del 9,32% al 7,24% en el trimestre de diciembre en los mismos dos años. El margen se está comprimiendo en ambos trimestres para los que TIKR muestra una comparación limpia interanual, no solo en la cifra en dólares.
El trimestre de junio muestra el mismo patrón en dólares incluso sin un margen del año anterior confirmado para comparar. El flujo de caja libre cayó un 23%, de $25.570 millones a $19.640 millones, mientras que el flujo de caja operativo aumentó un 30% en el mismo período. Esa es una historia de márgenes, no de crecimiento, y se remonta directamente a que el gasto de capital supera al efectivo que genera el negocio.
La Cuestión de la Deuda Vinculada a una Empresa con Flujo de Caja Positivo
La posición de Microsoft todavía parece más fuerte que la de varios de sus pares en infraestructura de IA. Oracle reportó un flujo de caja libre negativo de $5.400 millones en su trimestre más reciente y ha dicho que recaudará $40.000 millones en deuda y capital este año fiscal para financiar su expansión. Operadores de neocloud como CoreWeave cargan con decenas de miles de millones en pasivos contra un modelo de negocio que el vendedor en corto Jim Chanos argumenta que no puede ganar su costo de capital.
Microsoft no está en esa categoría. Generó $55.440 millones de flujo de caja operativo en un solo trimestre y sigue siendo sólidamente positivo en flujo de caja libre. Pero tampoco está completamente separado de las dinámicas de financiación que están remodelando el sector.
Un análisis reciente de Reuters encontró que aproximadamente $220.000 millones en deuda han sido emitidos por hiperescaladores estadounidenses en el último año, incluyendo Alphabet, Amazon, Meta, Microsoft y Oracle, y que el tamaño de algunas de estas emisiones de bonos ha comenzado a distorsionar cómo el mercado valora deudas por lo demás similares. Microsoft figura entre los emisores de esa ola, aunque su solidez financiera no está en duda como la de Oracle.
El punto no es que Microsoft enfrente riesgo financiero. Es que "autofinanciado" es una afirmación más débil de lo que parece cuando la empresa que pronostica un plan de capital de $175.000 millones también está recurriendo a los mismos mercados de deuda de los que dependen sus pares más apalancados.
Qué Cambiaría Realmente Este Veredicto
La evidencia respalda un juicio más estrecho que el caso alcista, de que la aceleración del crecimiento de Azure lo soluciona todo, o el caso bajista, de que Microsoft se está convirtiendo silenciosamente en otra neocloud financiada con deuda. El negocio operativo de Microsoft se está capitalizando más rápido que sus ingresos, una señal genuinamente fuerte. Pero el margen de flujo de caja libre ha caído hasta 10 puntos porcentuales en trimestres comparables, y esa compresión sigue un aumento real, basado en efectivo, que duplica el gasto de capital, en lugar de un cambio contable.
La pregunta abierta es si esto es un mínimo o una nueva normalidad. El propio marco de Hood, de que Microsoft "seguirá generando flujo de caja libre positivo" en el año fiscal 2027, es una vara más baja de la que los inversores suelen escuchar de esta empresa, y deja espacio para una mayor erosión del margen si las adiciones de capacidad de Azure mantienen el ritmo del lenguaje de "la demanda supera la oferta" que la dirección sigue repitiendo.
El próximo dato que afinaría esta llamada es el estado de flujos de efectivo del primer trimestre fiscal 2027 de Microsoft, previsto para finales de octubre. Dos cosas merecen atención. Primero, si el crecimiento del gasto de capital en efectivo se desacelera hacia el ritmo implícito en la guía de $175.000 millones para todo el año calendario, en lugar de continuar al ritmo que subió durante la segunda mitad del año fiscal 2026. Segundo, si el flujo de caja operativo, ayudado por la facturación basada en uso de Copilot y el cambio de precios de GitHub Copilot posterior a junio, crece lo suficientemente rápido para cerrar la brecha por sí solo.
Hasta que eso aparezca, la lectura más honesta sobre Microsoft en este momento es la de una empresa cuya historia de crecimiento está intacta y cuya historia de conversión de efectivo está bajo una presión real y medible, no una empresa que se está quedando silenciosamente sin margen.
¿Deberías Invertir en Microsoft Corporation?
La única forma de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta la acción MSFT y verás años de datos financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear MSFT junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar la Acción MSFT en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más remuevas… más oportunidades descubrirás. Busca entre más de 100.000 acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





