


Puntos Clave
- Los resultados del segundo trimestre del año fiscal 27 de Snowflake (reportados el 2 de septiembre) superaron las estimaciones en todos los frentes y elevaron las previsiones de ingresos por producto para el año completo a $6.07 mil millones, desde $5.84 mil millones, con la guía de crecimiento subiendo al 36% desde el 31%.
- El margen operativo GAAP ha mejorado durante seis trimestres consecutivos, desde -29.72% hace un año hasta -17.00% ahora, un ritmo aproximadamente consistente con el objetivo del CFO Brian Robins de alcanzar la rentabilidad GAAP para el cuarto trimestre del año fiscal 2028.
- El margen de flujo de caja libre para el mismo trimestre de julio apenas se movió, 5.09% hace un año frente a 5.42% ahora, incluso cuando el margen operativo GAAP saltó casi 13 puntos porcentuales en ese mismo período.
- Robins dijo en la conferencia Citi TMT que Snowflake ahora establece por defecto contratos de un año en lugar de compromisos de tres años, un cambio que podría estar ralentizando la recaudación de efectivo por adelantado que normalmente permite que el flujo de caja libre de las empresas SaaS supere a los ingresos.
La Revisión al Alza de las Previsiones de Snowflake No Es la Verdadera Historia Detrás del Rally
Los resultados del segundo trimestre fiscal de Snowflake, que cubren el período finalizado el 31 de julio de 2026 y reportados el 2 de septiembre, superaron las estimaciones en todos los frentes.
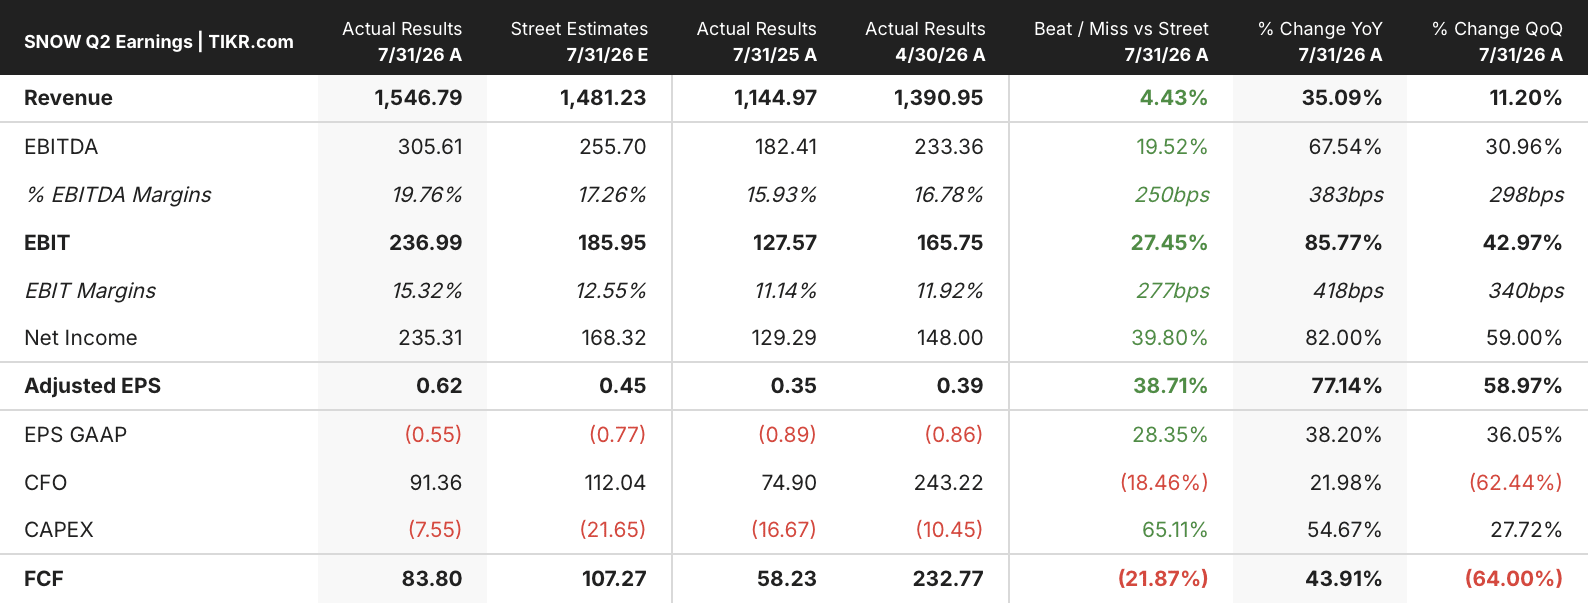
Los ingresos alcanzaron $1.5 mil millones, un aumento del 35% interanual, mientras que los ingresos por producto subieron un 37% a $1.49 mil millones. Las ganancias ajustadas por acción fueron de $0.62 frente a una estimación del consenso de $0.45. La dirección elevó las previsiones de ingresos por producto para el año completo a $6.07 mil millones desde $5.84 mil millones, elevando la tasa de crecimiento implícita al 36% desde el 31%, la segunda revisión al alza trimestral consecutiva. Las acciones saltaron hasta un 24% tras la publicación de resultados y desde entonces se han estabilizado cerca de $329, aún cómodamente por encima de donde cerraron antes de los resultados.
La mayor parte de la cobertura enmarcó esto como una historia de IA. El asistente de codificación Cortex Code superó las 9,100 cuentas y la herramienta empresarial CoWork alcanzó las 5,800, y el CEO Sridhar Ramaswamy dijo que los productos de IA impulsaron "aproximadamente la mitad" de la aceleración del crecimiento. Pero en la Conferencia Global TMT de Citi el 10 de septiembre, el CFO Brian Robins señaló un impulsor más medible: la disciplina en la plantilla. Snowflake agregó aproximadamente 330 empleados netos en la primera mitad del año fiscal, frente a unos 950 el año anterior, y 180 de los 330 provinieron de la adquisición de Observe en lugar de contrataciones orgánicas. Robins vinculó esa moderación con un compromiso específico: la rentabilidad GAAP para el cuarto trimestre del año fiscal 2028, lo que llamó "poco más de un año".
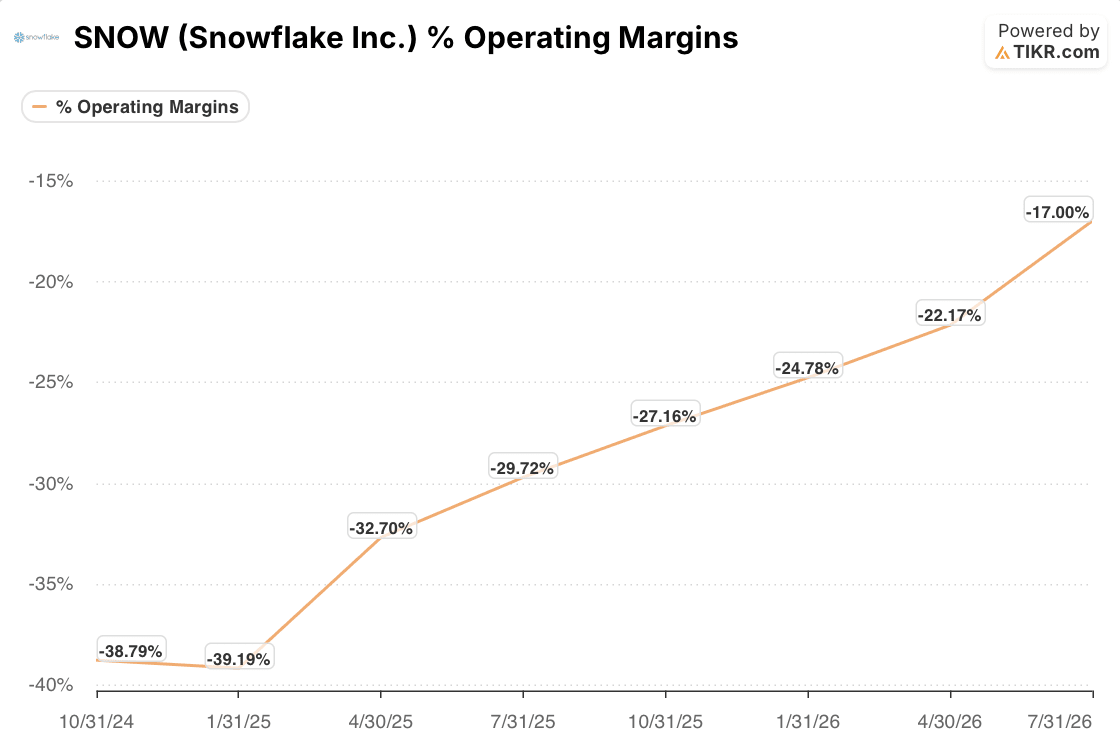
Esa afirmación se sostiene frente a la propia línea de tendencia de Snowflake. El margen operativo GAAP se ha ampliado hacia el punto de equilibrio durante seis trimestres consecutivos, desde -29.72% en el trimestre de julio de 2025 hasta -17.00% en el trimestre de julio de 2026 recién reportado, una mejora de casi 13 puntos porcentuales en un solo año. Cerrar la brecha restante de 17 puntos hasta el punto de equilibrio en aproximadamente cinco o seis trimestres más, lo que está cerca del plazo que describió Robins, no es una extrapolación agresiva del ritmo ya registrado.
Dónde el Flujo de Caja de Snowflake Todavía No Coincide con Su Tendencias de Margen
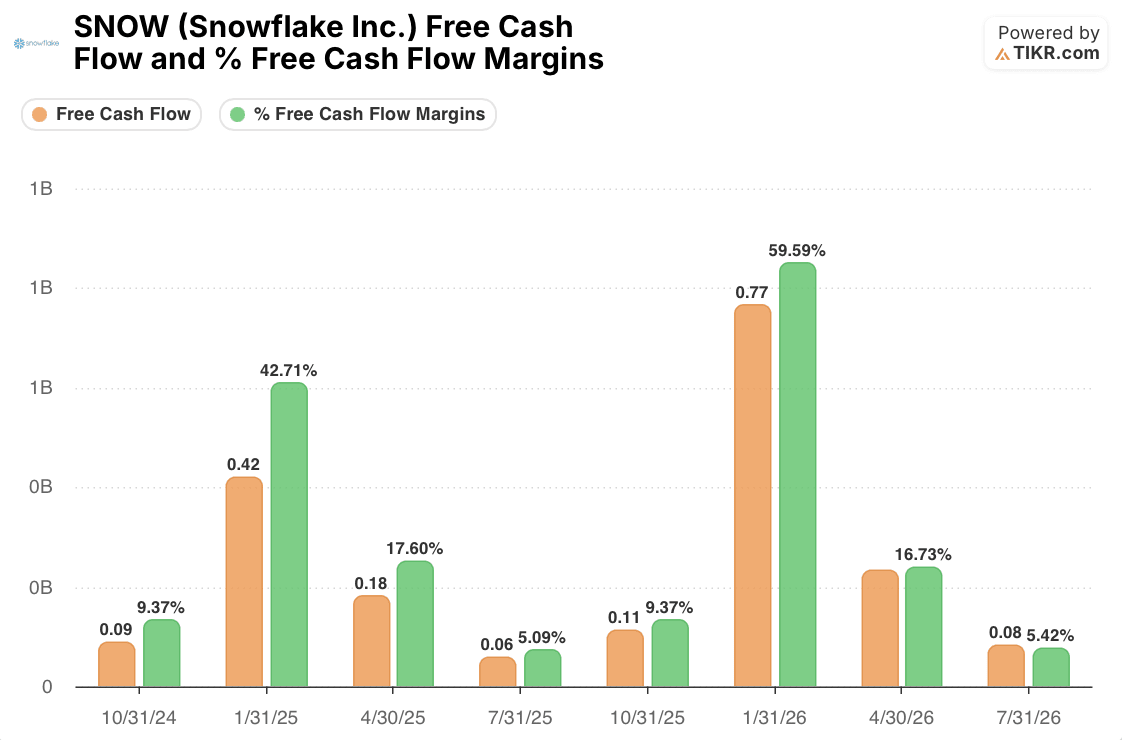
La tendencia del margen no se manifiesta de la misma manera en el efectivo. El margen de flujo de caja libre de Snowflake es marcadamente estacional, alcanzando un pico en el cuarto trimestre fiscal, que finaliza en enero y concentra las facturaciones y renovaciones anuales, para luego desvanecerse a lo largo del año: 59.59% en el trimestre de enero de 2026, bajando a 16.73% en abril, y a 5.42% en el trimestre de julio de 2026 recién reportado. Debido a esa estacionalidad, la prueba más justa es la comparación interanual dentro del mismo trimestre, y allí la imagen es mucho menos alentadora. El margen de FCF fue del 5.09% en julio de 2025 y del 5.42% en julio de 2026, una ganancia de solo 0.33 puntos porcentuales, frente al salto de casi 13 puntos en el margen operativo GAAP durante el mismo período.
Esa brecha vale la pena analizarla porque el margen operativo GAAP ya refleja el gasto en compensación basada en acciones, por lo que la divergencia no es simplemente un efecto contable de ajuste. Algo en cómo el efectivo realmente se mueve a través del negocio no está manteniendo el ritmo de lo que ahora muestra el estado de resultados.
Por Qué la Acción de Snowflake Apuesta por Contratos Más Cortos
Robins ofreció una pista en la misma aparición, mientras hablaba de adquisiciones en lugar de producto. Dijo que Snowflake ahora establece por defecto contratos con proveedores de un año en lugar de compromisos de tres años, porque "las cosas están cambiando tan rápidamente" que comprometerse a plazos más largos se siente riesgoso. Enmarcó eso como la propia postura de Snowflake hacia el software que compra, pero la misma lógica moldea plausiblemente lo que Snowflake vende: en un mercado que se está reconfigurando trimestre a trimestre por nuevos modelos de IA, tanto Snowflake como sus clientes probablemente tienen menos apetito por compromisos plurianuales que hace dos años.
Esa distinción importa para el efectivo, no solo para los ingresos. Las empresas SaaS normalmente recaudan efectivo por adelantado en acuerdos plurianuales y reconocen los ingresos asociados de forma proporcional a lo largo de la vida del contrato, razón por la cual el flujo de caja libre puede superar a los ingresos en años fuertes. Un cambio hacia contratos más cortos y renovados con más frecuencia funciona de manera opuesta: se recauda menos efectivo por adelantado, incluso cuando los ingresos subyacentes eventualmente se reconocen de la misma manera. Robins también señaló que Snowflake mantiene su plataforma deliberadamente abierta, utilizando tablas Iceberg que permiten a los clientes mover datos libremente dentro y fuera, lo que aumenta la importancia de la fidelidad del producto pero no hace nada para cambiar cómo funciona el calendario de facturación.
El Número que Realmente Prueba el Caso de Rentabilidad de Snowflake
Nada de esto hace que el crecimiento de Snowflake sea menos real. La retención neta de ingresos del 126%, las obligaciones de desempeño restantes aumentando un 30% a $9 mil millones, y 828 clientes que ahora gastan más de $1 millón al año, todos apuntan a una demanda genuina y en expansión.
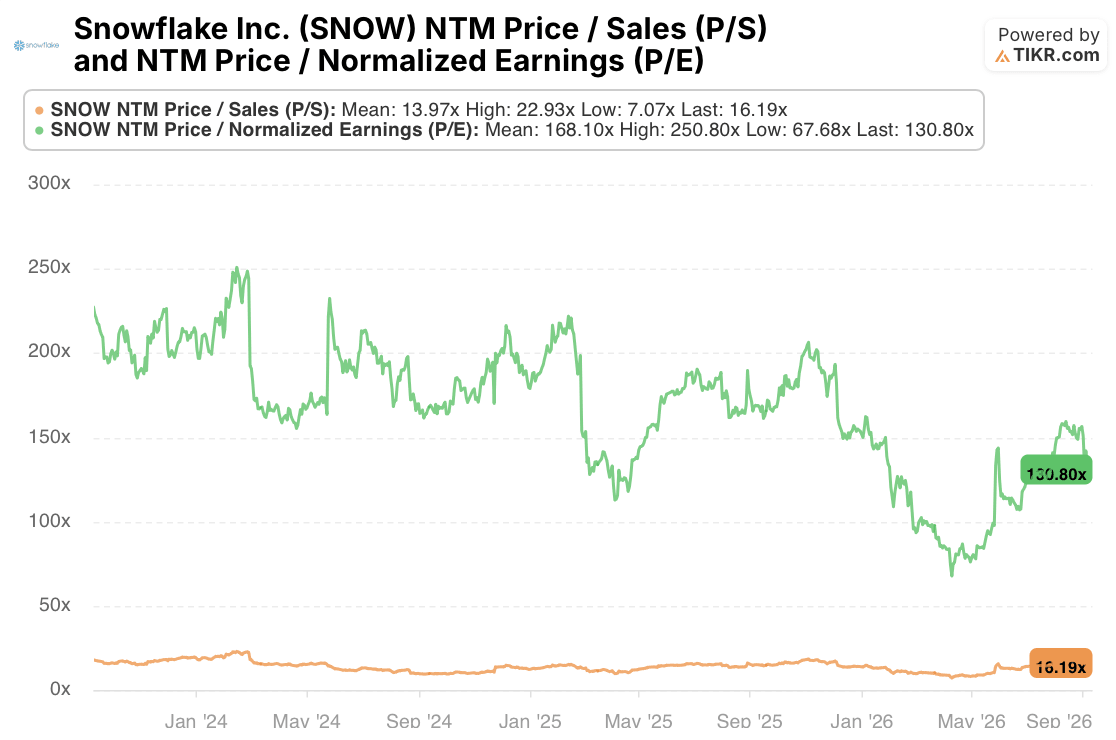
Tampoco la acción está valorada como si el caso del apalancamiento ya estuviera probado más allá de toda duda: a 130.8x las ganancias futuras, SNOW cotiza por debajo de su múltiplo promedio de tres años de 168.1x, incluso después del rally posterior a los resultados. Su múltiplo precio-ventas futuro, 16.19x frente a una media de tres años de 13.97x, se sitúa solo modestamente por encima de su norma histórica. Esta no es una acción valorada para una ejecución impecable. Está valorada en algún punto intermedio de su propio rango reciente.
Un director y un vicepresidente ejecutivo vendieron conjuntamente aproximadamente $27 millones en acciones en los días inmediatamente alrededor y después de la publicación de resultados. Eso vale la pena señalarlo pero prueba poco por sí solo; la diversificación rutinaria después de un rally de este tamaño es común y no distingue a un insider que duda de la tesis de uno que simplemente quería liquidez.
Lo más útil para los accionistas a observar es más específico: si el margen de flujo de caja libre se reacelera hacia el ritmo del margen operativo GAAP durante el próximo trimestre o dos, o se mantiene plano como lo hizo este julio. El propio marco de Robins, más perfiles de usuarios adoptando IA, migraciones más rápidas, y ahora contratos más cortos, da una razón plausible por la cual el efectivo podría seguir rezagándose respecto a la rentabilidad contable por un tiempo más. Si el margen de FCF no comienza a cerrar esa brecha pronto, el objetivo de rentabilidad GAAP para el año fiscal 2028 dirá menos sobre la economía de efectivo de Snowflake de lo que las previsiones implican.
¿Debería Invertir en Snowflake Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción de Snowflake Inc. y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear Snowflake Inc. junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la acción SNOW en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Vea qué acciones están comprando los inversores multimillonarios para que pueda seguir al dinero inteligente.
- Analice acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelva… más oportunidades descubrirá. Busque entre más de 100K acciones globales, las tenencias de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





