

Conclusiones Clave
- La demanda se está convirtiendo en ingresos: Los ingresos de Oracle en el T1 aumentaron un 30% interanual hasta los 19.300 millones de dólares, mientras que los ingresos de OCI crecieron un 121% hasta los 7.400 millones de dólares.
- El backlog ofrece visibilidad: Las obligaciones de rendimiento pendientes (RPO) aumentaron 26.000 millones de dólares hasta los 664.000 millones, y se espera que aproximadamente la mitad se convierta en ventas en los próximos 36 meses.
- El flujo de caja es bidireccional: El flujo de caja operativo del T1 alcanzó los 23.100 millones de dólares, pero el gasto de capital aumentó hasta los 28.500 millones de dólares, dejando el flujo de caja libre en negativo, en -5.400 millones de dólares.
- Los márgenes requieren atención: El margen bruto trimestral cayó al 60,03%, su nivel más bajo en el historial de ocho trimestres proporcionado, a medida que la infraestructura de IA se convirtió en una parte mayor de la combinación de negocios de Oracle.
La Demanda de IA de Oracle se Convierte en Ingresos
Oracle (ORCL) ha pasado de vender a los inversores una oportunidad futura en IA a demostrar que la capacidad entregada se está convirtiendo en ingresos reportados. Sus resultados del primer trimestre fiscal 2027 mostraron que la capacidad entregada se está convirtiendo en ingresos reportados. Los ingresos totales aumentaron un 30% interanual hasta los 19.300 millones de dólares, mientras que los ingresos de OCI se dispararon un 121% hasta los 7.400 millones de dólares. La compañía también dijo que puso en línea 850 megavatios de capacidad de IA durante el trimestre, ayudando a OCI a mantener una utilización de GPU del 97,9%.
El argumento de visibilidad es igualmente más sólido. Las obligaciones de rendimiento pendientes, o RPO, aumentaron 26.000 millones de dólares en el trimestre hasta los 664.000 millones, y la dirección ahora espera que aproximadamente la mitad de ese saldo se convierta en ventas en los próximos 36 meses. Oracle dijo que la mayoría de los nuevos contratos se estructuraron mediante pagos anticipados de los clientes, acuerdos de "trae tu propio hardware" o mecanismos similares que no deberían requerir efectivo adicional de Oracle por adelantado.
Esto representa una mejora significativa respecto a una narrativa de backlog puro. El crecimiento del T1 indica que Oracle puede desplegar capacidad y reconocer ingresos frente a la demanda comprometida. La capacidad que llegó a renovación se renovó o revendió con una prima del 20%, según la conferencia de resultados del T1 de la compañía. Sin embargo, la pregunta central de inversión no ha desaparecido. Se ha vuelto más específica: ¿puede este aumento de la demanda generar un flujo de caja duradero antes de que la factura de infraestructura vuelva a crecer?
El Flujo de Caja Operativo se Dispara, pero el CapEx Todavía Va un Paso por Delante
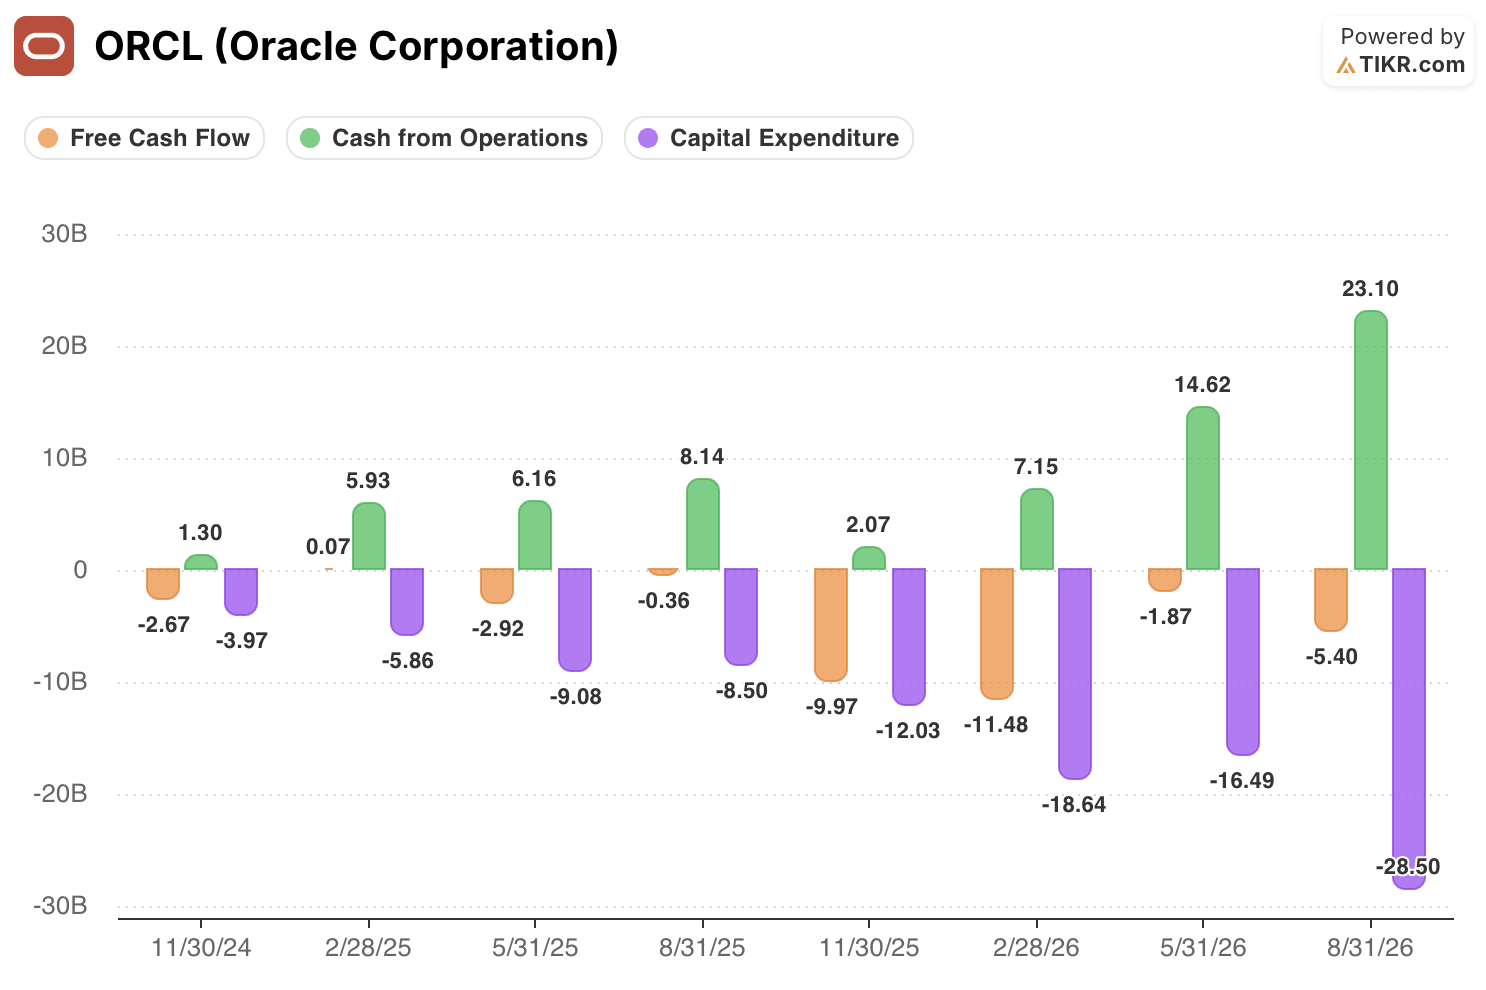
Los últimos datos trimestrales de flujo de caja captan claramente el desafío de Oracle. El efectivo de las operaciones aumentó a 23.100 millones de dólares en el trimestre finalizado el 31 de agosto de 2026, desde 14.620 millones de dólares en el trimestre anterior y 8.140 millones de dólares un año antes. Esta es una mejora importante en las entradas operativas, impulsada por la fuerte demanda y los pagos anticipados de los clientes.
Pero el gasto de capital aumentó aún más bruscamente hasta los 28.500 millones de dólares, frente a los 16.490 millones del trimestre anterior y los 8.500 millones de dólares de hace un año. Por lo tanto, el flujo de caja libre fue negativo, de -5.400 millones de dólares. El déficit fue mucho menor que los -11.480 millones registrados en el trimestre de febrero de 2026, pero muestra que una cifra sólida de efectivo de operaciones no es lo mismo que un crecimiento autofinanciado.
Este patrón también explica por qué un solo trimestre no debería zanjar el debate. Oracle generó un flujo de caja libre positivo de 0,07 mil millones de dólares en el trimestre de febrero de 2025, y luego registró un flujo de caja libre negativo en cada uno de los seis trimestres siguientes mostrados. Las cifras son volátiles porque el despliegue de infraestructura y la financiación de los clientes no llegan de manera uniforme. Los inversores deberían centrarse menos en si un trimestre individual es positivo y más en si el efectivo de las operaciones puede cerrar consistentemente la brecha con el CapEx a medida que escalan los ingresos de OCI.
La Financiación de los Clientes Reduce la Presión, no el Riesgo Económico
Los acuerdos de financiación de Oracle son importantes porque pueden cambiar el momento de las salidas de efectivo. Los pagos anticipados de los clientes y los contratos de "trae tu propio hardware" significan que la compañía puede no tener que financiar cada compra de GPU y servidor con su propio balance antes de que comiencen los ingresos. Los acuerdos con proveedores pueden servir para un propósito similar.
Aun así, la dirección hizo una aclaración importante en la sesión de preguntas y respuestas: se requiere capital para estos proyectos incluso cuando no todo el capital provenga de Oracle. Esto significa que el modelo no es un atajo para evitar la economía de la construcción de centros de datos. Es una forma de compartir o diferir parte de la responsabilidad de financiación.
Esta distinción es importante para las acciones de Oracle. Si los clientes siguen dispuestos a pagar por adelantado, la capacidad se mantiene altamente utilizada y los precios de renovación se mantienen, el modelo podría respaldar una ruta más rápida hacia la conversión de efectivo de lo que esperan los inversores. Si el despliegue lleva más tiempo, los pagos anticipados se ralentizan o Oracle necesita seguir financiando nuevos sitios para preservar el crecimiento, el flujo de caja libre podría seguir siendo negativo a pesar de un backlog en expansión.
La dirección todavía espera entre 90.000 y 95.000 millones de dólares de CapEx total en el año fiscal 2027, con un límite de 70.000 millones de dólares en términos netos de efectivo después de la financiación alternativa. Tampoco ha proporcionado una fecha específica para un flujo de caja libre positivo. El caso operativo es convincente, pero el caso del flujo de caja sigue siendo un pronóstico que debe verificarse trimestre a trimestre.
Compara el flujo de caja operativo trimestral de Oracle con el gasto de capital en TIKR gratis →
El Margen Bruto Muestra el Coste del Cambio en la Combinación hacia OCI
El gráfico trimestral de márgenes proporcionado hace visible la compensación.
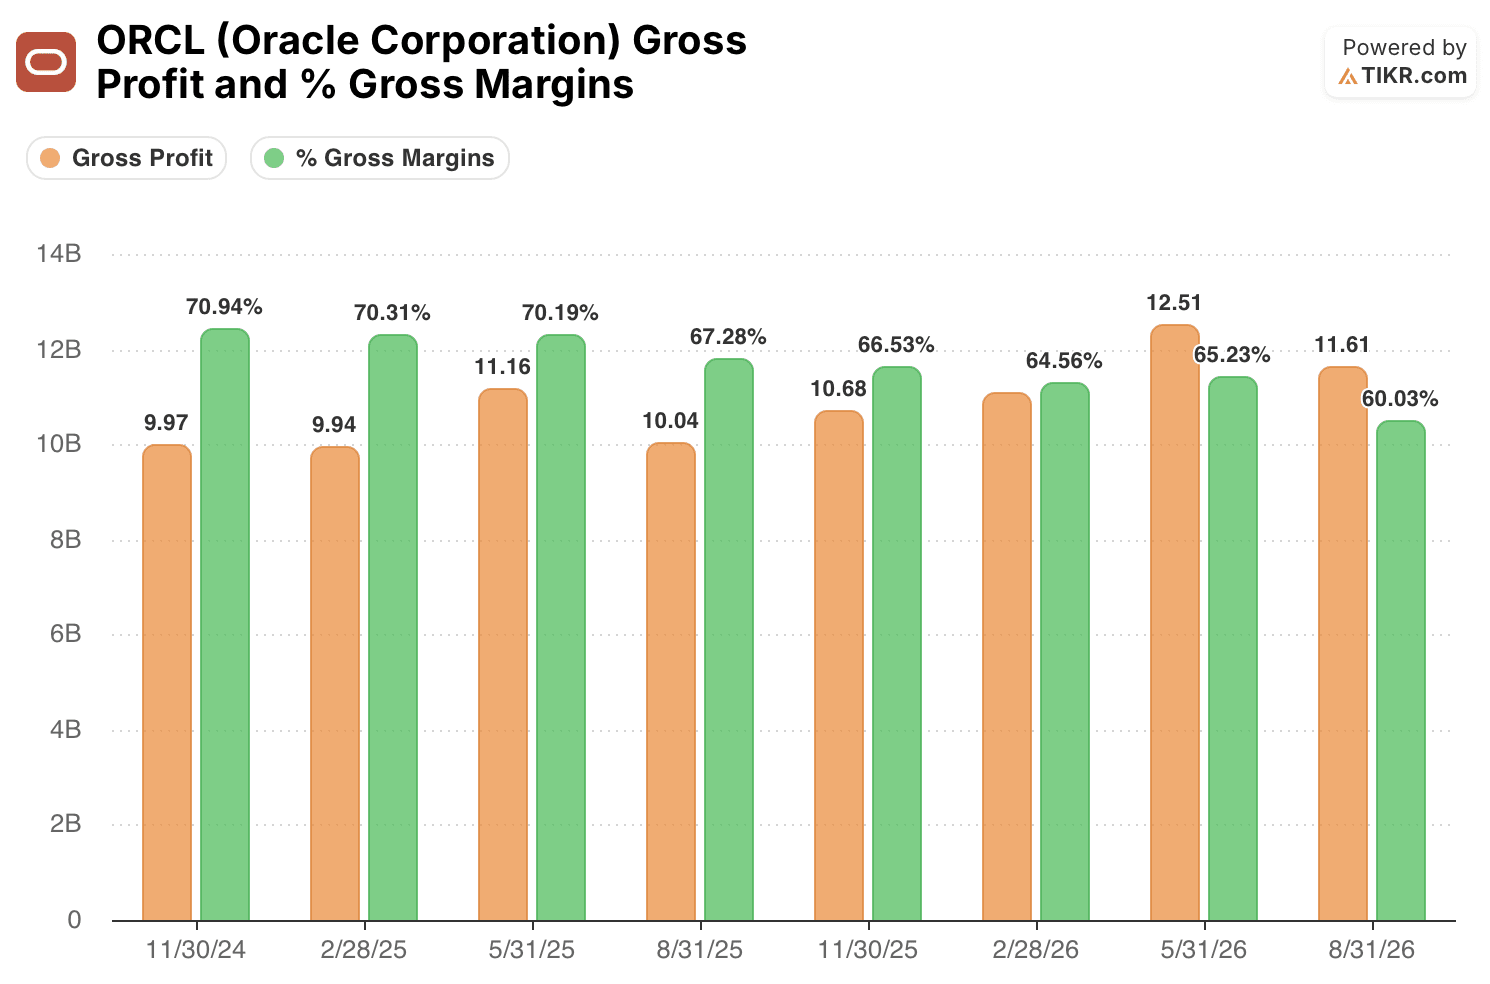
El margen bruto de Oracle fue del 70,94% en el trimestre de noviembre de 2024. Se mantuvo cerca del 70% hasta mayo de 2025, luego cayó al 67,28% en agosto de 2025, al 66,53% en noviembre y al 64,56% en febrero de 2026. Se recuperó modestamente al 65,23% en mayo antes de caer al 60,03% en el último trimestre.
Esto representa un descenso de 10,91 puntos porcentuales respecto al trimestre del año anterior. El beneficio bruto aún aumentó a 11.610 millones de dólares desde 10.040 millones de dólares un año antes, lo que refleja la escala del crecimiento de los ingresos de Oracle. Pero la trayectoria del margen confirma que ahora una mayor proporción de las ventas proviene de la infraestructura en la nube intensiva en capital, en lugar del negocio de software históricamente de alto margen de Oracle.
La dirección ya había señalado que el margen bruto disminuiría a medida que los centros de datos se pusieran en marcha, argumentando que el margen operativo es la medida más importante de creación de valor. Esto puede ser cierto si el mayor crecimiento de ingresos de OCI y los costes de venta e investigación más bajos en relación con los ingresos compensan la presión sobre el margen bruto. Los próximos trimestres deben demostrar que el apalancamiento operativo está haciendo realmente este trabajo. Un margen bruto en declive por sí solo no invalida la tesis de la IA, pero eleva el nivel de evidencia de flujo de caja y beneficio operativo que Oracle necesita proporcionar.
El P/E Más Bajo de Oracle Precia el Progreso, no la Prueba
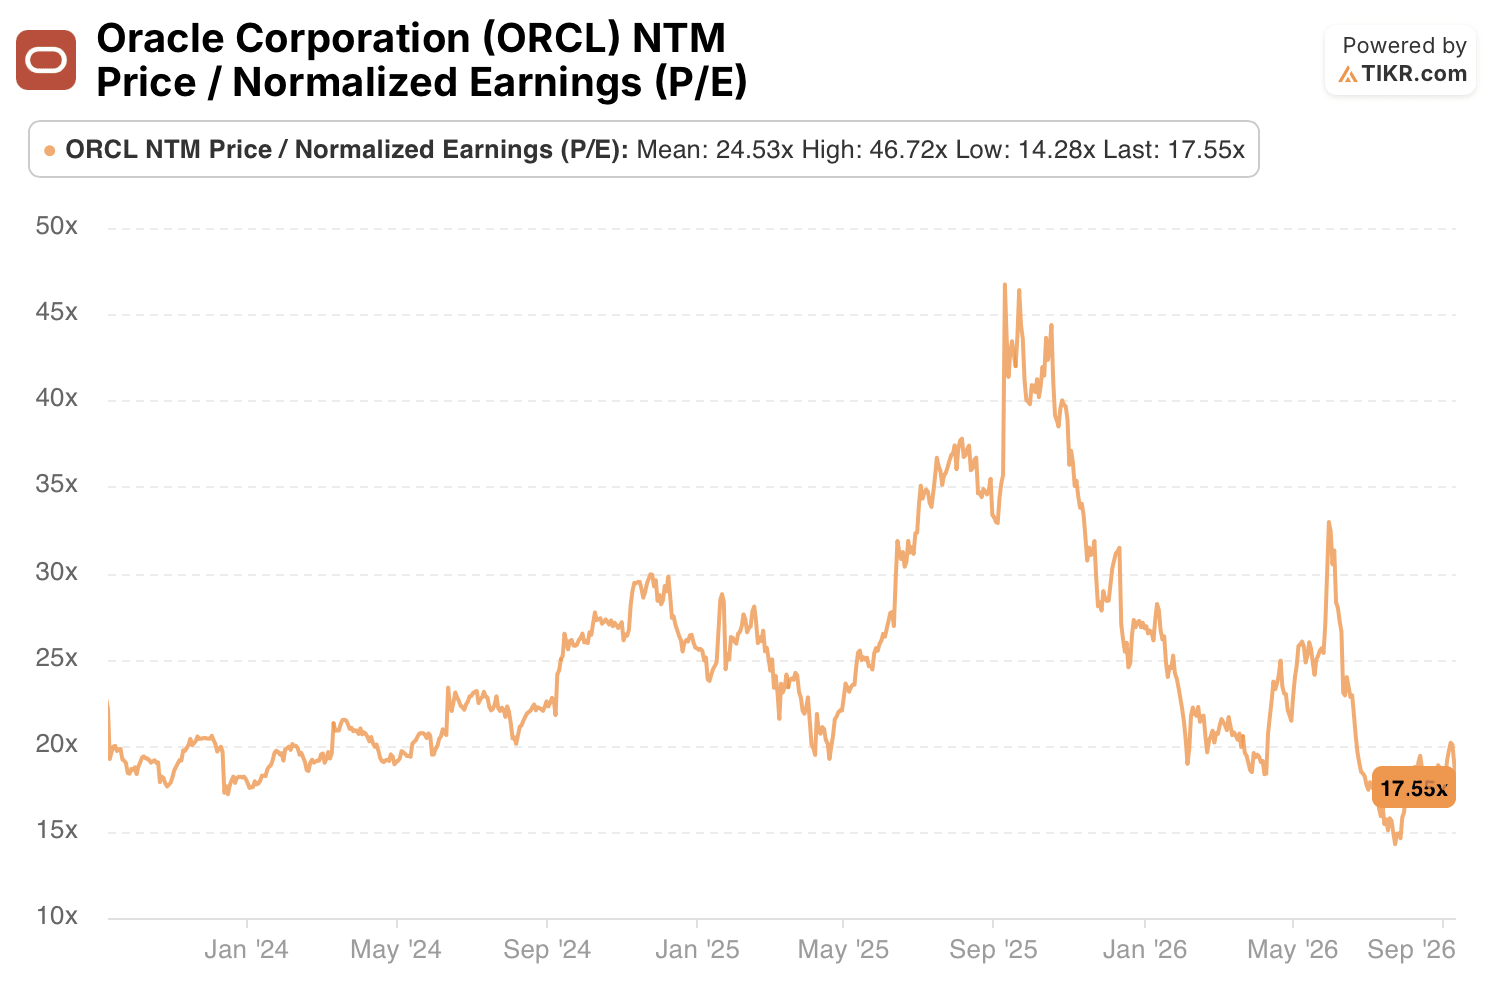
La relación precio-beneficio normalizado a doce meses vista (NTM P/E) de Oracle era de 17,55x en septiembre de 2026. Esto se sitúa por debajo del promedio de 24,53x y muy por debajo del máximo de 46,72x en el historial proporcionado por TIKR, aunque sigue estando por encima del mínimo de 14,28x. El múltiplo más bajo da a los inversores menos razones para asumir que todos los resultados optimistas de la IA ya están descontados en las acciones de Oracle.
Sin embargo, no es un veredicto de valoración. El denominador son los beneficios normalizados futuros, que dependen de las mismas preguntas que ahora enfrenta el negocio: el ritmo al que las RPO se convierten en ingresos, el coste de añadir capacidad y si la presión sobre el margen bruto puede compensarse por debajo de la línea de beneficio bruto. Un P/E más bajo no compensa una recuperación del flujo de caja que no llega.
El mejor escenario es cada vez más fácil de ver. La demanda de OCI es real, la conversión del backlog ha comenzado y la financiación de los clientes puede aliviar la carga inmediata de efectivo. El riesgo no resuelto es si Oracle puede hacer que la nueva base de infraestructura sea lo suficientemente productiva antes de que llegue la siguiente ronda de inversión. Para los accionistas, la siguiente evidencia es clara: un crecimiento sostenido del flujo de caja operativo, un margen bruto estabilizado y una brecha más pequeña entre el CapEx y las entradas operativas. Si esas medidas mejoran juntas, la construcción de IA parecerá un puente hacia el flujo de caja. Si no, el backlog de Oracle seguirá siendo impresionante pero financieramente incompleto.
Sigue los márgenes, estimaciones e historial de valoración de Oracle en TIKR gratis →
¿Deberías Invertir en Oracle Corporation?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta las acciones de ORCL y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y beneficios en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear ORCL junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Accede a Herramientas Profesionales para Analizar las Acciones de ORCL en TIKR Gratis →
¿Buscas Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revises... más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


