Puntos clave
- Rocket Lab subió un 15,4% el viernes a $53 antes del informe del lunes, pero aún acumula una caída del 30% en tres meses.
- Los analistas esperan ingresos de $255,7 millones, un aumento del 66%, mientras que las previsiones de la compañía apuntan a una pérdida de EBITDA ajustado mayor que la del trimestre anterior.
- El debut de Neutron se retrasó a 2027, y el CFO Adam Spice vendió $17,3 millones en acciones en aproximadamente un mes.
- Firefly firmó un contrato de motores por $1.300 millones mientras que el sólido trimestre de SpaceX impulsó al sector, aumentando la presión sobre Neutron.
Rocket Lab (RKLB) saltó un 15,4% el viernes a $53. Este rebote llega después de una mala racha: la acción aún está un 30% más baja en tres meses y un 65% por debajo de su máximo anual de $151.
El daño se remonta principalmente al 15 de octubre, cuando Rocket Lab retrasó el primer lanzamiento de Neutron a 2027. El cohete de capacidad media es la apuesta de la compañía por el mercado de lanzamientos más grandes.
Los competidores no esperan. Firefly Aerospace (FLY) acaba de firmar un contrato de $1.300 millones para suministrar motores para el nuevo cohete Blacklift de AST SpaceMobile.
El líder del campo también se está alejando aún más. SpaceX (SPCX) publicó sólidos resultados del tercer trimestre en octubre, y las acciones espaciales cotizadas se dispararon con la noticia.
Rocket Lab reporta el lunes.
El reloj de Neutron se reinicia
Rocket Lab encontró bolsas de aire en las capas de fibra de carbono de la cúpula del tanque de propelente de la primera etapa. Eso retrasó el debut más allá del cuarto trimestre.
Los analistas ahora esperan un primer vuelo alrededor del segundo trimestre de 2027, y la primera misión comercial hacia finales de año. La dirección ha dicho que el EBITDA ajustado debería volverse positivo el trimestre después del primer vuelo exitoso de Neutron.
Expectativas para el lunes:
- Ingresos de $255,7 millones, un aumento del 66% desde $155,1 millones
- Una pérdida por acción (EPS) de $0,07, mayor que los $0,03 del año anterior
- Una pérdida de EBITDA ajustado de $17 millones a $23 millones, según las previsiones de la compañía
Los ingresos han seguido creciendo de forma compuesta a través de los retrasos…
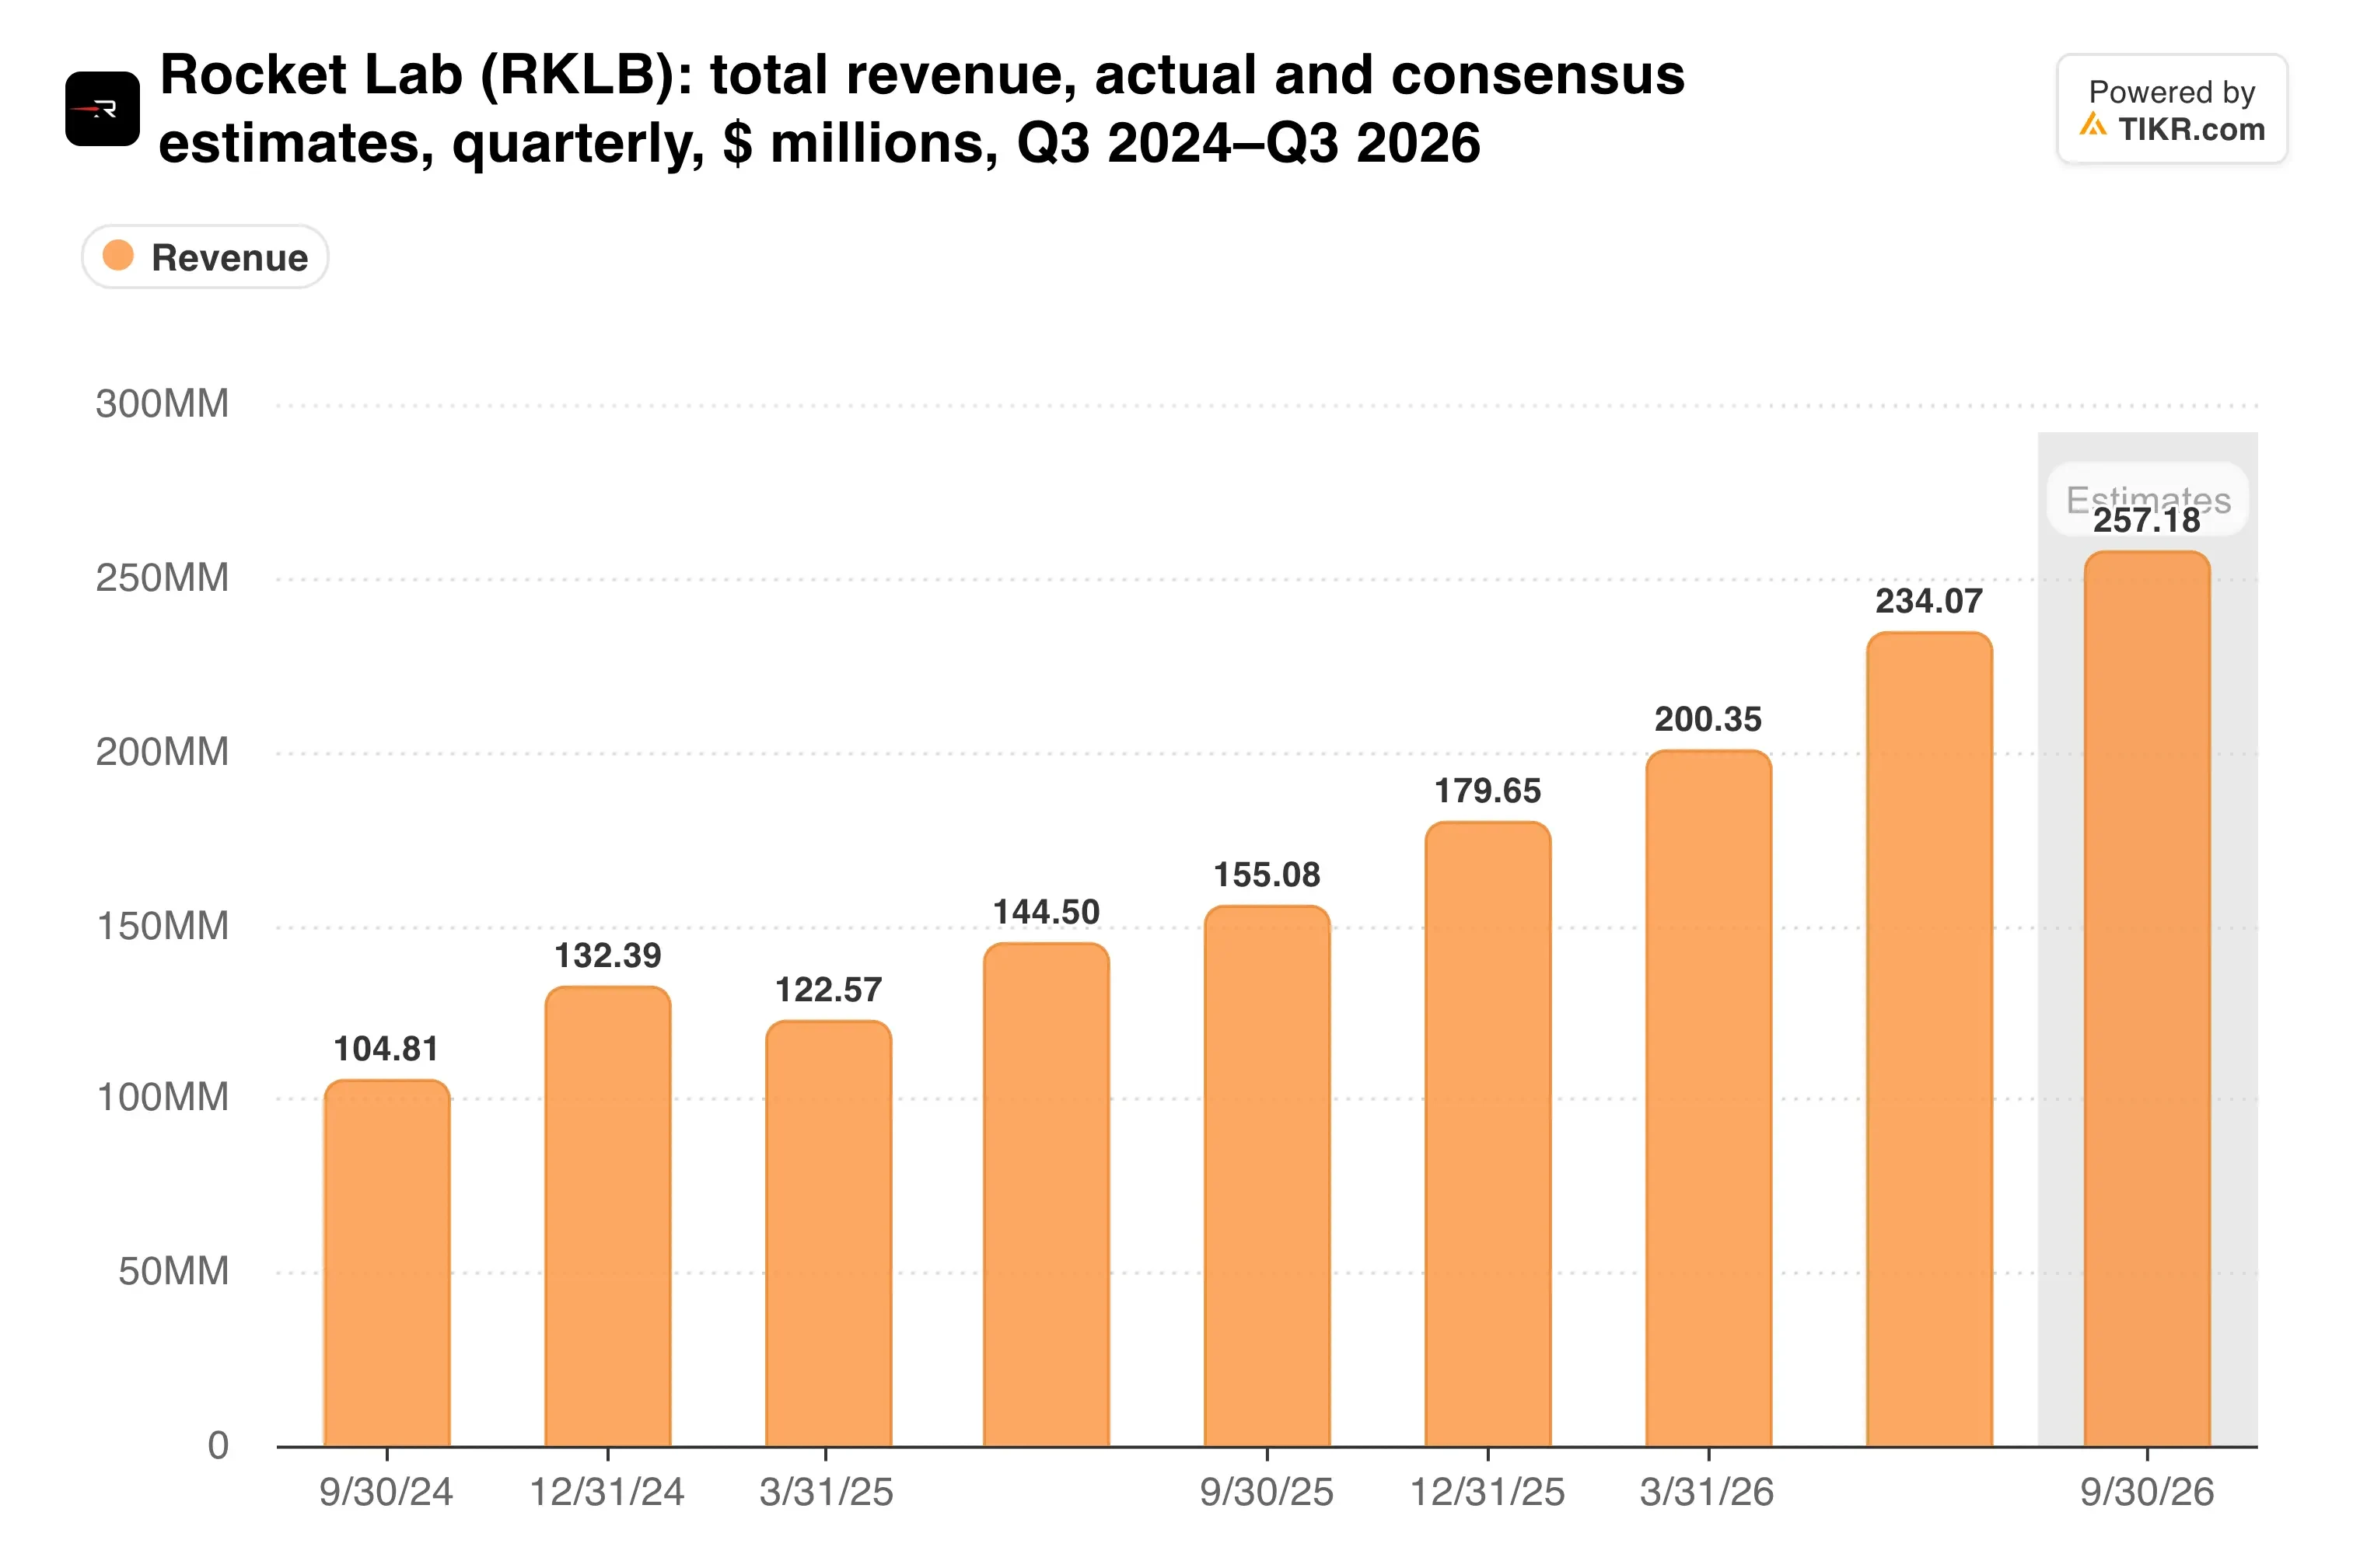
La línea superior está en buena forma. La pregunta para el lunes es qué hace el retraso con los costos.
TIKR sigue a 21 analistas sobre Rocket Lab. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Rocket Lab, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de Analistas de Rocket Lab
Space Systems lleva la carga
Las naves espaciales y los componentes hacen la mayor parte del trabajo hoy. Space Systems representó el 81% de los ingresos del segundo trimestre de $234,1 millones.
Los contratos siguen llegando también. Un récord de $266 millones en un acuerdo de defensa de misiles de la Fuerza Espacial llegó en julio, y Kepler Communications firmó para lanzamientos de Neutron en agosto.
Aún así, el único contrato de motores de $1.300 millones de Firefly es casi cinco veces el tamaño del mayor premio militar de Rocket Lab.
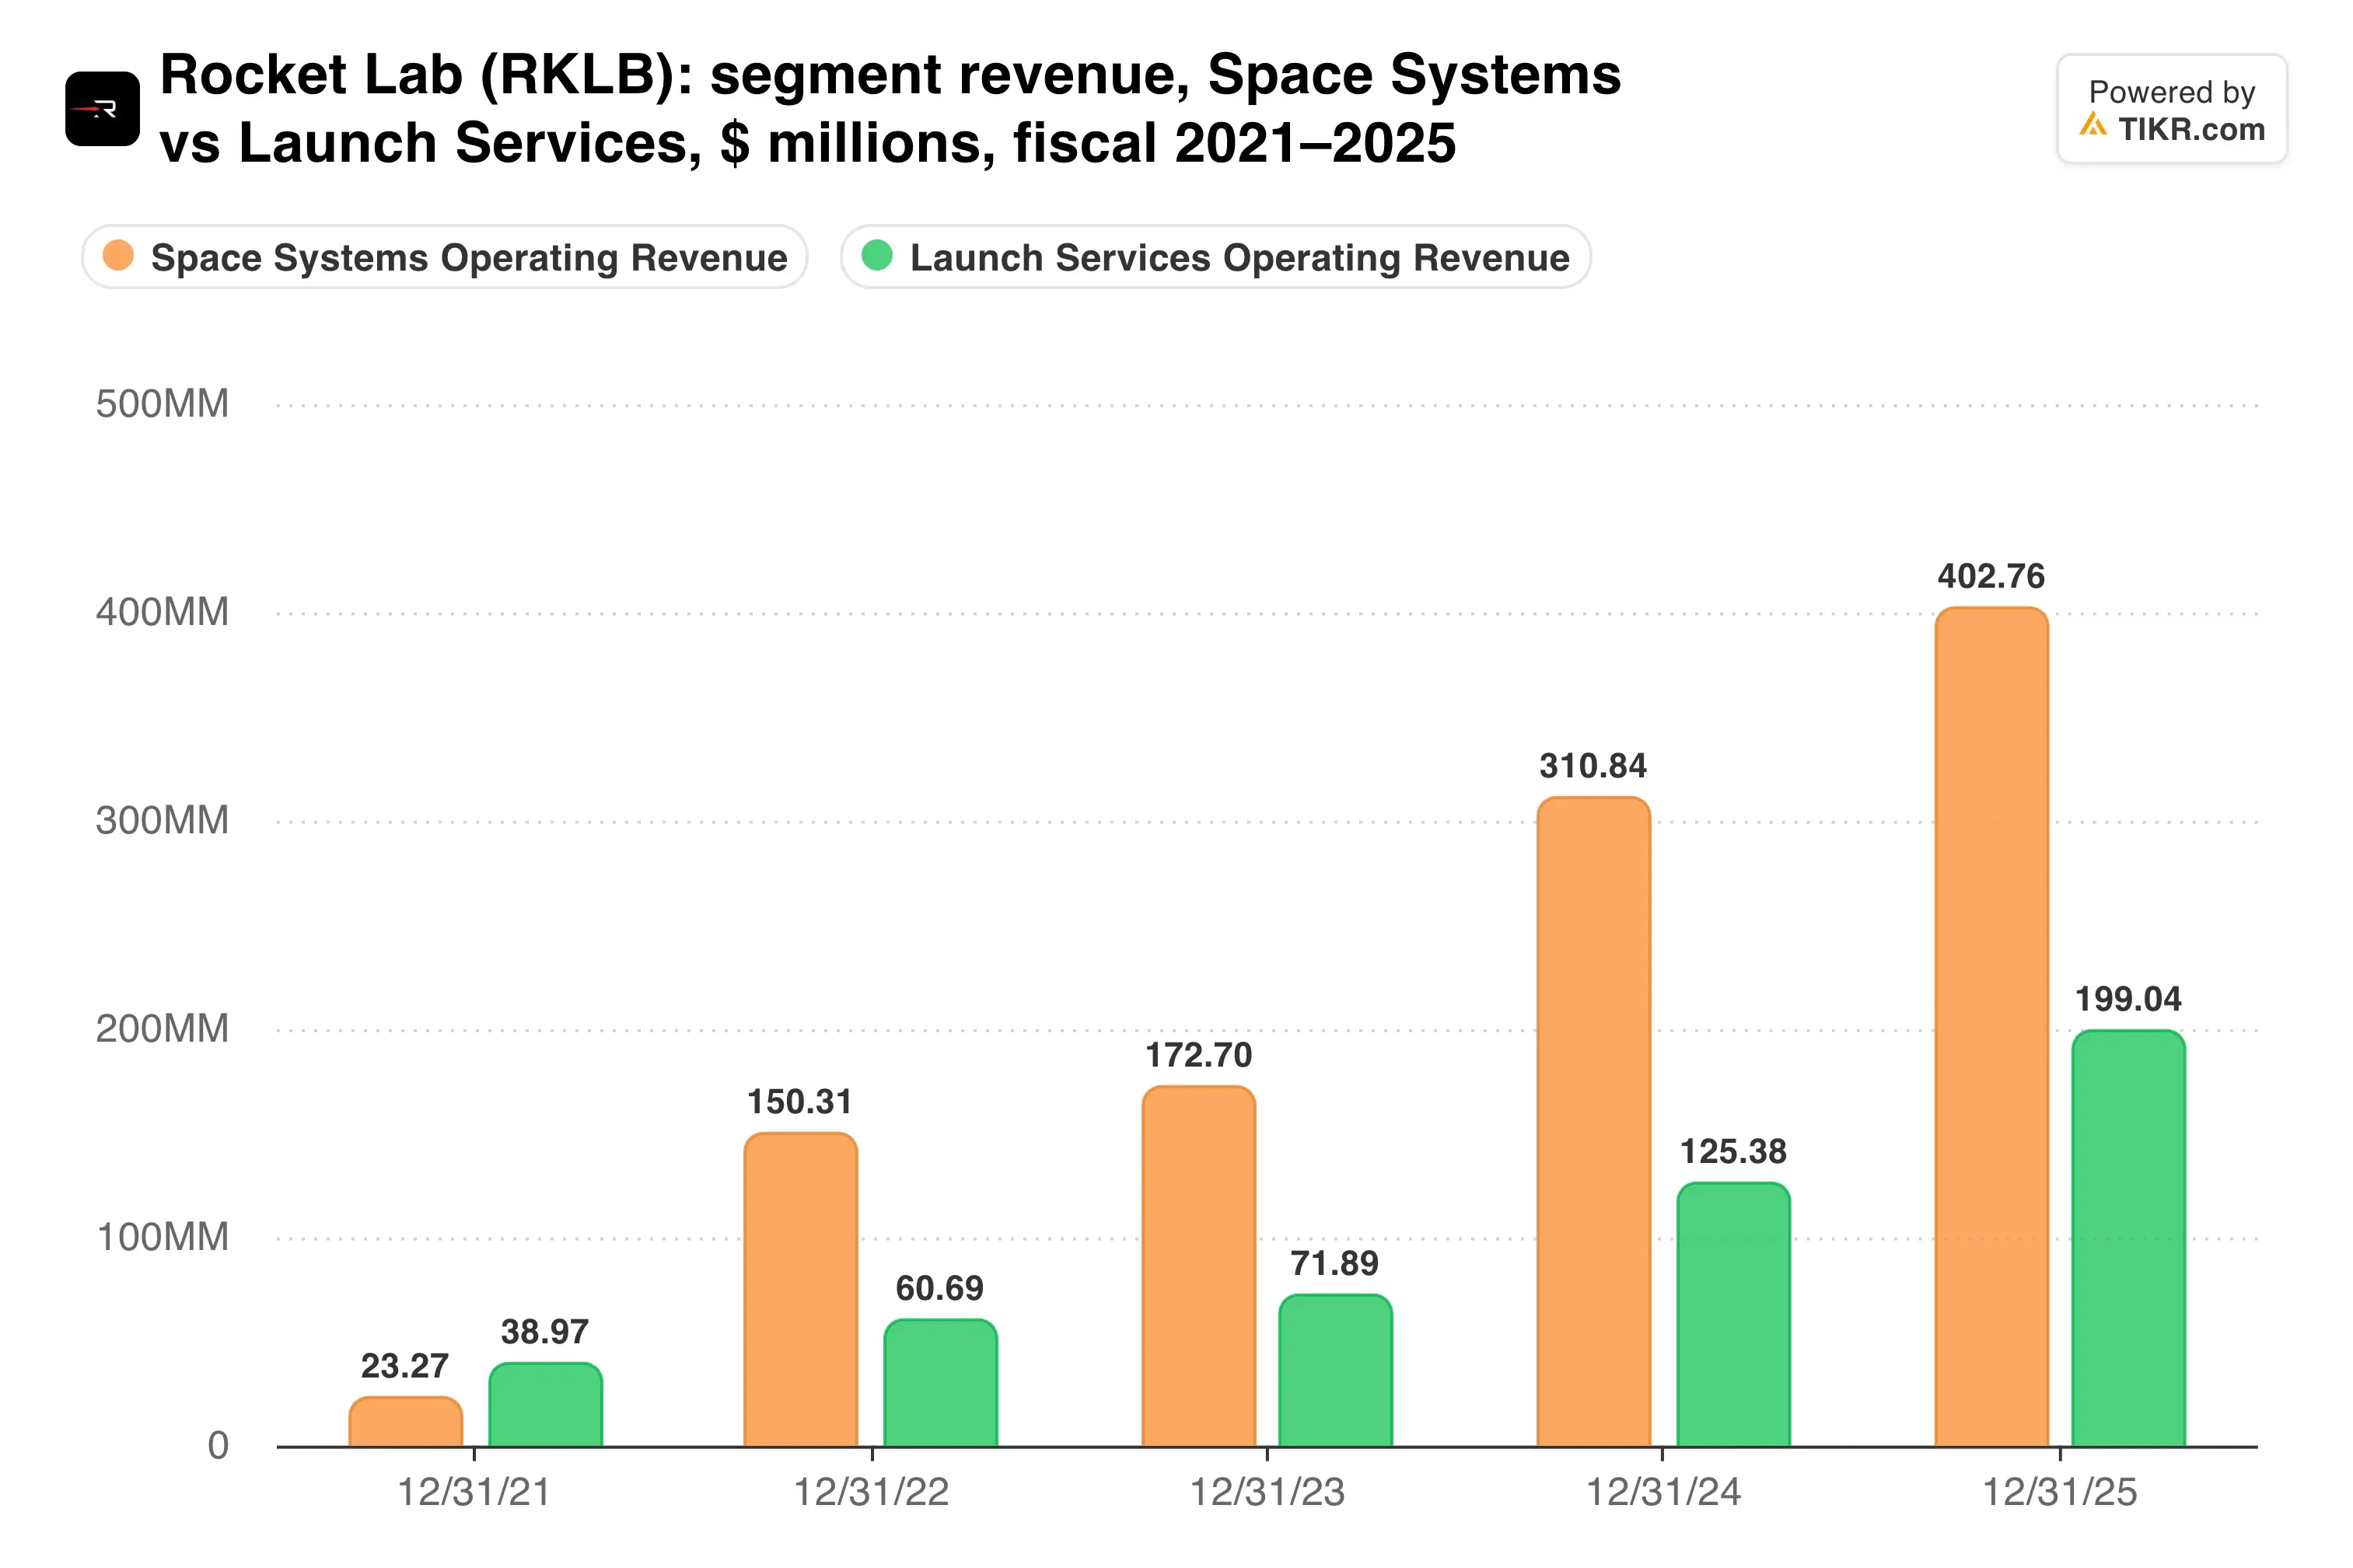
El backlog se sitúa en $2.360 millones, por lo que la visibilidad de ingresos es sólida. Convertir ese backlog en ganancias depende de Neutron.
Pagando 26 veces ventas por un retraso
A 26,3 veces las ventas futuras, Rocket Lab está valorada como un futuro gigante de lanzamientos. Su margen operativo histórico es negativo del 27,6%, y el margen bruto es del 37,3%.
El balance compra tiempo. Rocket Lab tiene aproximadamente $2.250 millones más en efectivo que deuda.
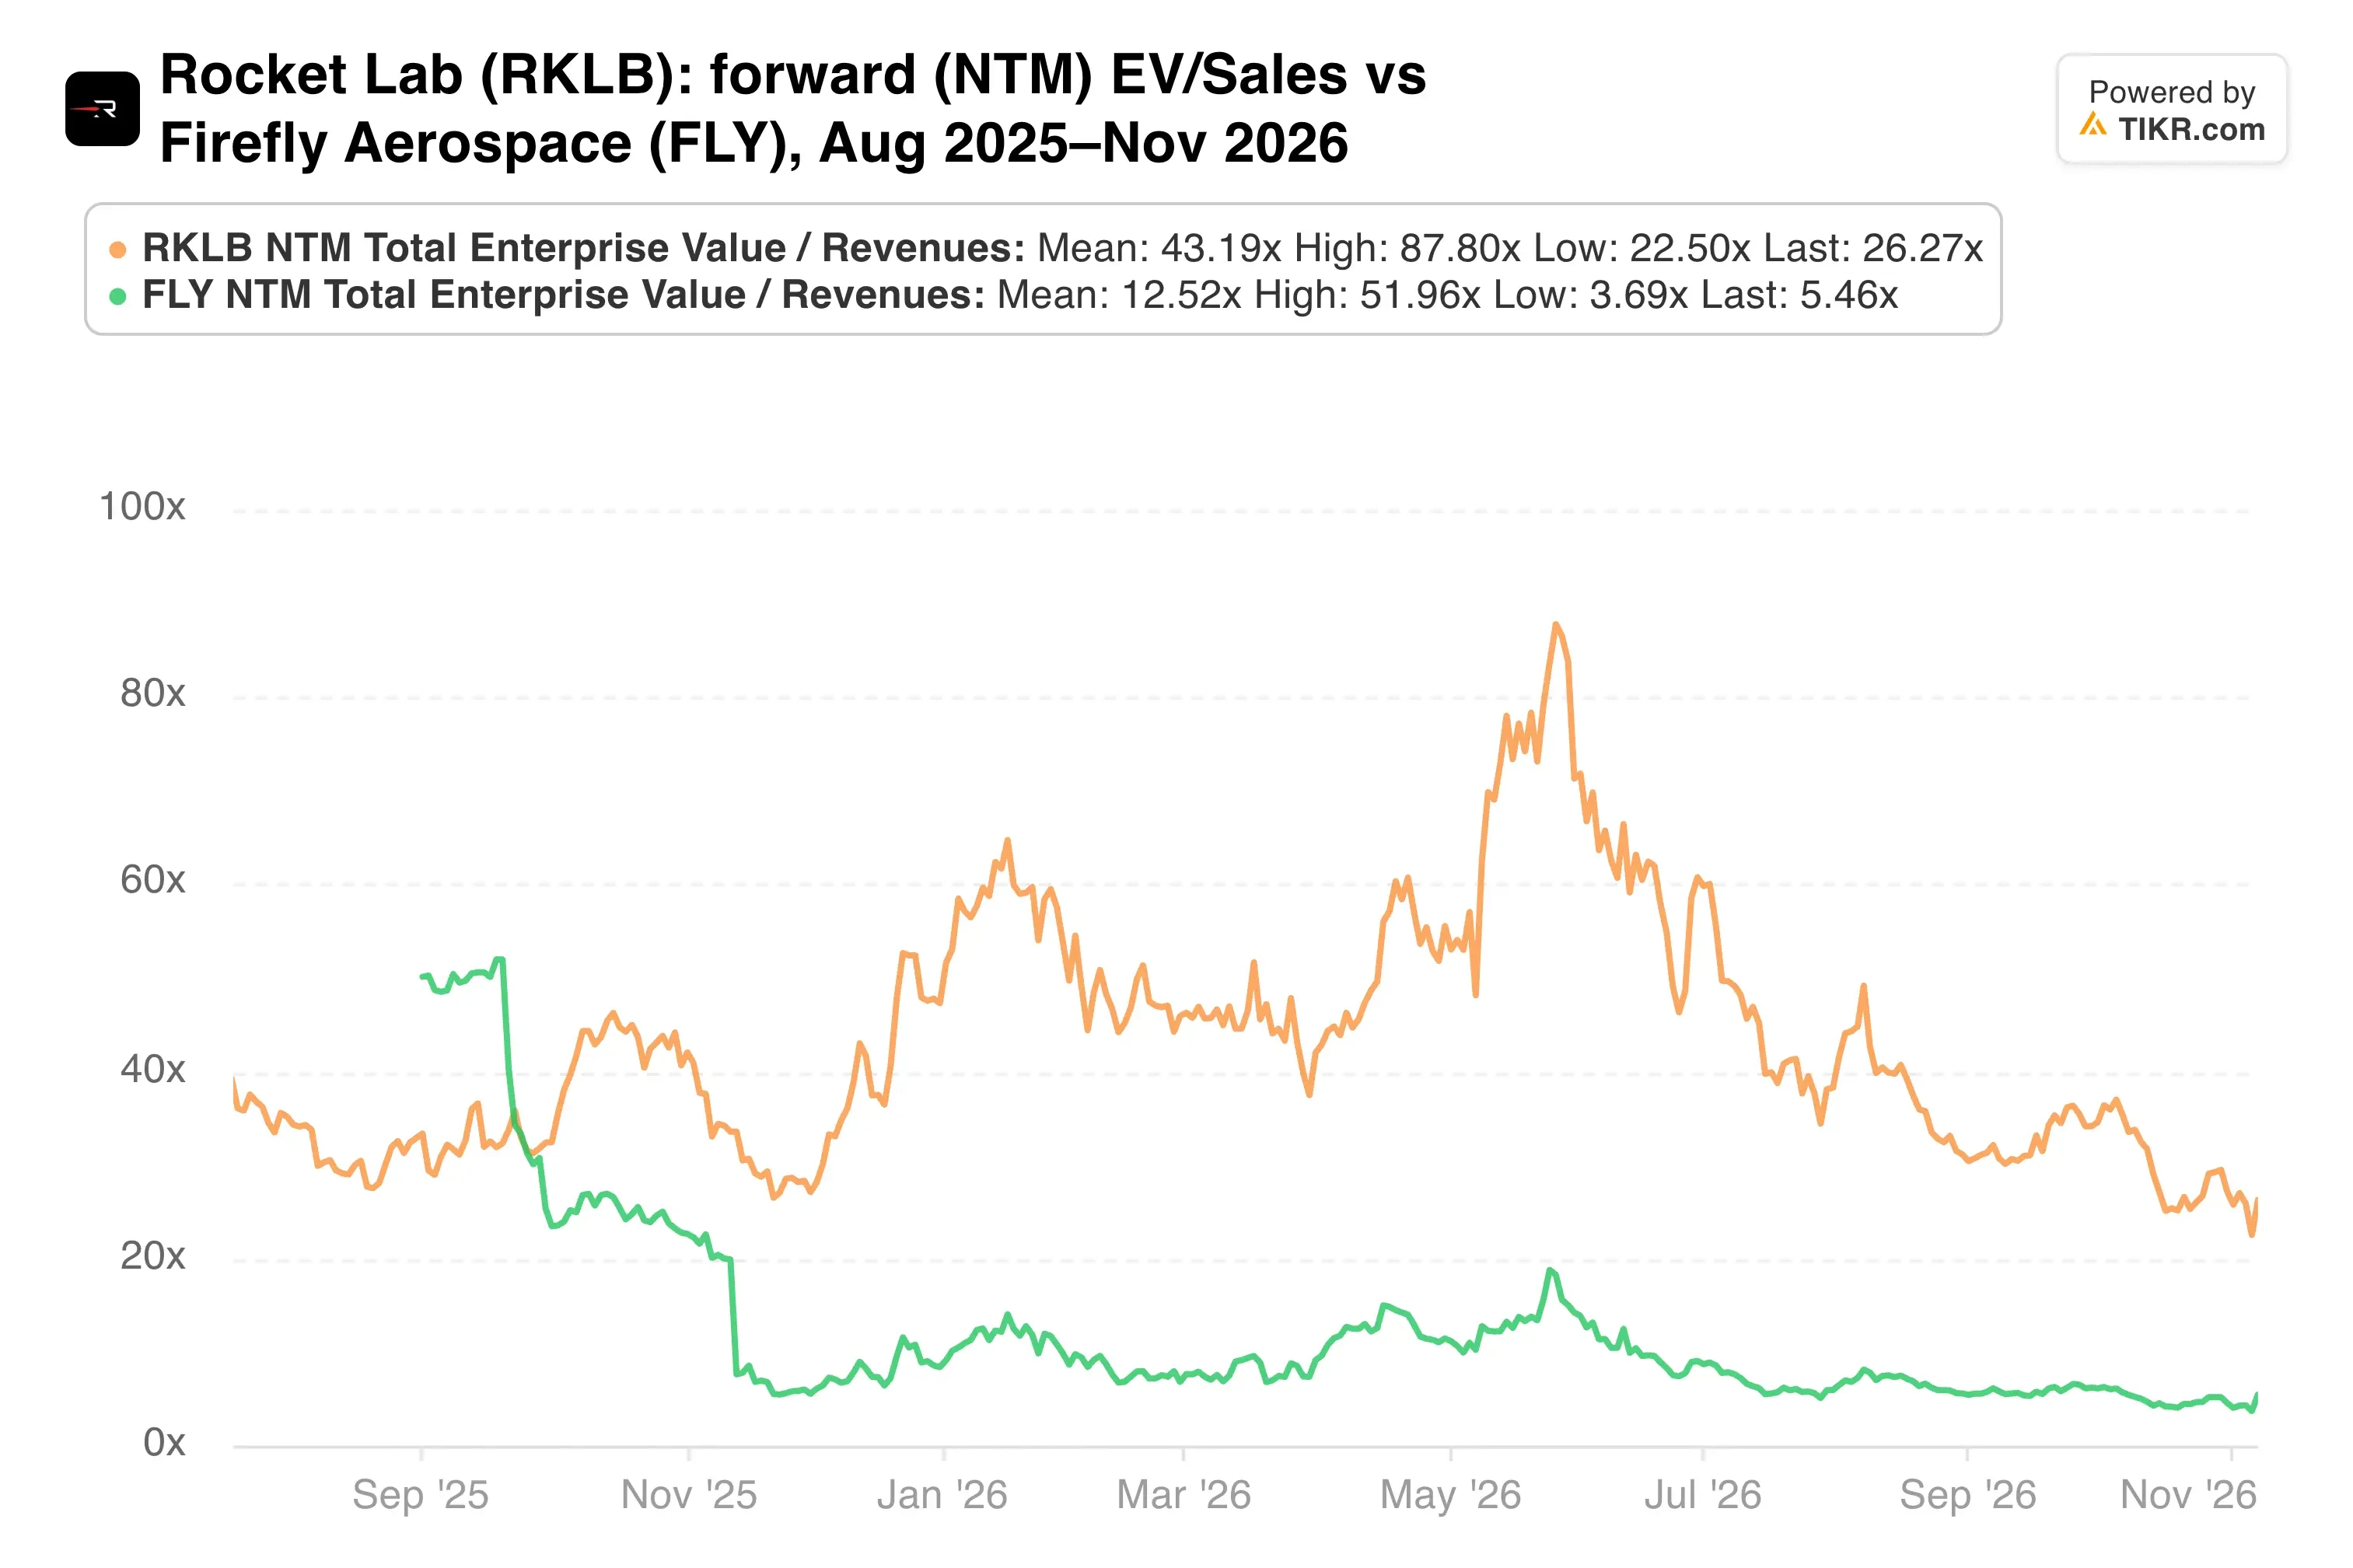
Las ventas de insiders no ayudarán al ánimo. El CFO Adam Spice vendió $9,9 millones en acciones a principios de octubre y otros $7,4 millones este mes.
Mi opinión: El negocio central está creciendo rápido y el libro de contratos es real. Pero esta valoración asume que Neutron vuela y gana cuota frente a SpaceX y un Firefly recién financiado, y el retraso pospone esa prueba al menos seis meses. El objetivo promedio de la calle cercano a $102 implica un potencial alcista del 92%, lo que parece generoso hasta que Neutron esté en la plataforma.
El informe del lunes es el punto de control. Observe la pérdida de EBITDA frente a las previsiones y cualquier fecha firme de Neutron para 2027.
Entonces, ¿cuál es el valor real de la acción de Rocket Lab?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Rocket Lab. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!