Conclusiones clave
- Realty Income (O) ofrecía un rendimiento por dividendo de aproximadamente el 5,7% el 2 de noviembre, en comparación con el 7,2% de VICI Properties (VICI), que cotiza a una valoración más baja pero conlleva un mayor riesgo de concentración de inquilinos.
- Caesars Entertainment (CZR) representa el 38% del alquiler contractual de VICI, mientras que MGM Resorts (MGM) aporta otro 32%, lo que hace que su salud financiera sea crítica para las perspectivas de VICI.
- Ambas REIT tienen ratios de pago de dividendos de aproximadamente el 73% según los consensos de AFFO y dividendos para 2026 de TIKR.
- VICI cotiza cerca de 10 veces el AFFO estimado para 2026, en comparación con aproximadamente 13 veces el AFFO a futuro para Realty Income, pero su descuento de valoración viene acompañado de una incertidumbre significativa relacionada con Caesars.
¿Qué sucedió?
Realty Income (O) y VICI Properties (VICI) ofrecen a los inversores dos enfoques diferentes para obtener ingresos por dividendos del sector inmobiliario.
A sus precios del 2 de noviembre, VICI ofrecía un rendimiento por dividendo anualizado de aproximadamente el 7,2%, en comparación con aproximadamente el 5,7% para Realty Income, lo que da a los inversores un rendimiento de ingresos inicial más alto a cambio de un mayor riesgo de concentración de inquilinos.
Ambas empresas elevaron sus previsiones de fondos de operaciones ajustados (AFFO) para 2026 tras los resultados del tercer trimestre, con Realty Income apuntando a $4,45–$4,46 por acción y VICI esperando $2,47–$2,48 por acción.
Sin embargo, VICI enfrenta incertidumbre en torno a Caesars Entertainment (CZR) tras la adquisición propuesta por Fertitta Entertainment por $17.600 millones anunciada en mayo de 2026.
Los accionistas de Caesars aprobaron la transacción en septiembre, aunque las aprobaciones regulatorias seguían pendientes en el último informe trimestral de la empresa.
Según el informe del tercer trimestre de VICI, su provisión por pérdidas crediticias aumentó aproximadamente $313 millones relacionada con Caesars, lo que refleja preocupaciones sobre la estructura financiera anticipada del operador de casinos y sus futuras obligaciones de arrendamiento regionales.
El ajuste fue no monetario en lugar de una pérdida inmediata de ingresos por alquiler, pero destacó los riesgos potenciales asociados con la cartera concentrada de VICI.
A pesar de esas preocupaciones, VICI reportó un crecimiento de ingresos del 5,8% y un crecimiento del AFFO por acción del 4,3% interanual en el tercer trimestre.
El CEO Edward Pitoniak dijo que los resultados demostraron la "eficiencia de transferencia de nuestro modelo de negocio", enfatizando la capacidad de la empresa para hacer crecer el AFFO.
Mientras tanto, Realty Income anunció otro aumento de su dividendo mensual el 10 de noviembre, elevando su pago de $0,2715 a $0,2740 por acción, equivalente a $3,288 anuales.
Dos inquilinos representan el 70% del alquiler de VICI
Según las revelaciones financieras del tercer trimestre de VICI, Caesars representó el 38% del alquiler contractual, mientras que MGM Resorts (MGM) contribuyó con otro 32%.
En comparación, el mayor inquilino de Realty Income, 7-Eleven, representó solo el 3,3% del alquiler base anualizado a finales de 2025.
El suplemento financiero de VICI mostró que su Arrendamiento Maestro Regional de Caesars y su Arrendamiento de Joliet generaron aproximadamente $740,5 millones en alquiler contractual bruto anual, o $730,9 millones después de ajustar por el interés no controlador.
Esa cantidad ajustada representa aproximadamente el 27% de los $2.700 millones anuales de AFFO proyectados por VICI.
En un escenario de estrés simplificado, perder la mitad de los ingresos por alquiler regional de Caesars podría elevar el ratio de pago de dividendos proyectado de VICI de aproximadamente el 73% al 85%, asumiendo que el alquiler perdido reduce el AFFO dólar por dólar y sin recuperaciones compensatorias.
Una pérdida completa de los ingresos por alquiler regional podría llevar el ratio de pago por encima del 100%, dejando potencialmente el dividendo sin cobertura por el AFFO.
Estas son pruebas de estrés hipotéticas, no pronósticos. Los resultados reales dependerían del cumplimiento del arrendamiento, las recuperaciones, los gastos y otros ajustes financieros.
La concentración ayuda a explicar por qué VICI cotiza con un descuento, aunque sus operaciones actuales continúan generando un flujo de caja sustancial.
¿Está infravalorada la acción de Realty Income o la de VICI?
VICI ofrece la valoración más barata, pero la cartera diversificada de Realty Income proporciona una defensa más sólida contra problemas individuales de inquilinos.
Según las estimaciones de consenso de TIKR, se espera que Realty Income genere aproximadamente $4,45 en AFFO por acción en 2026 frente a $3,26 en dividendos previstos, lo que representa un ratio de pago cercano al 73%.
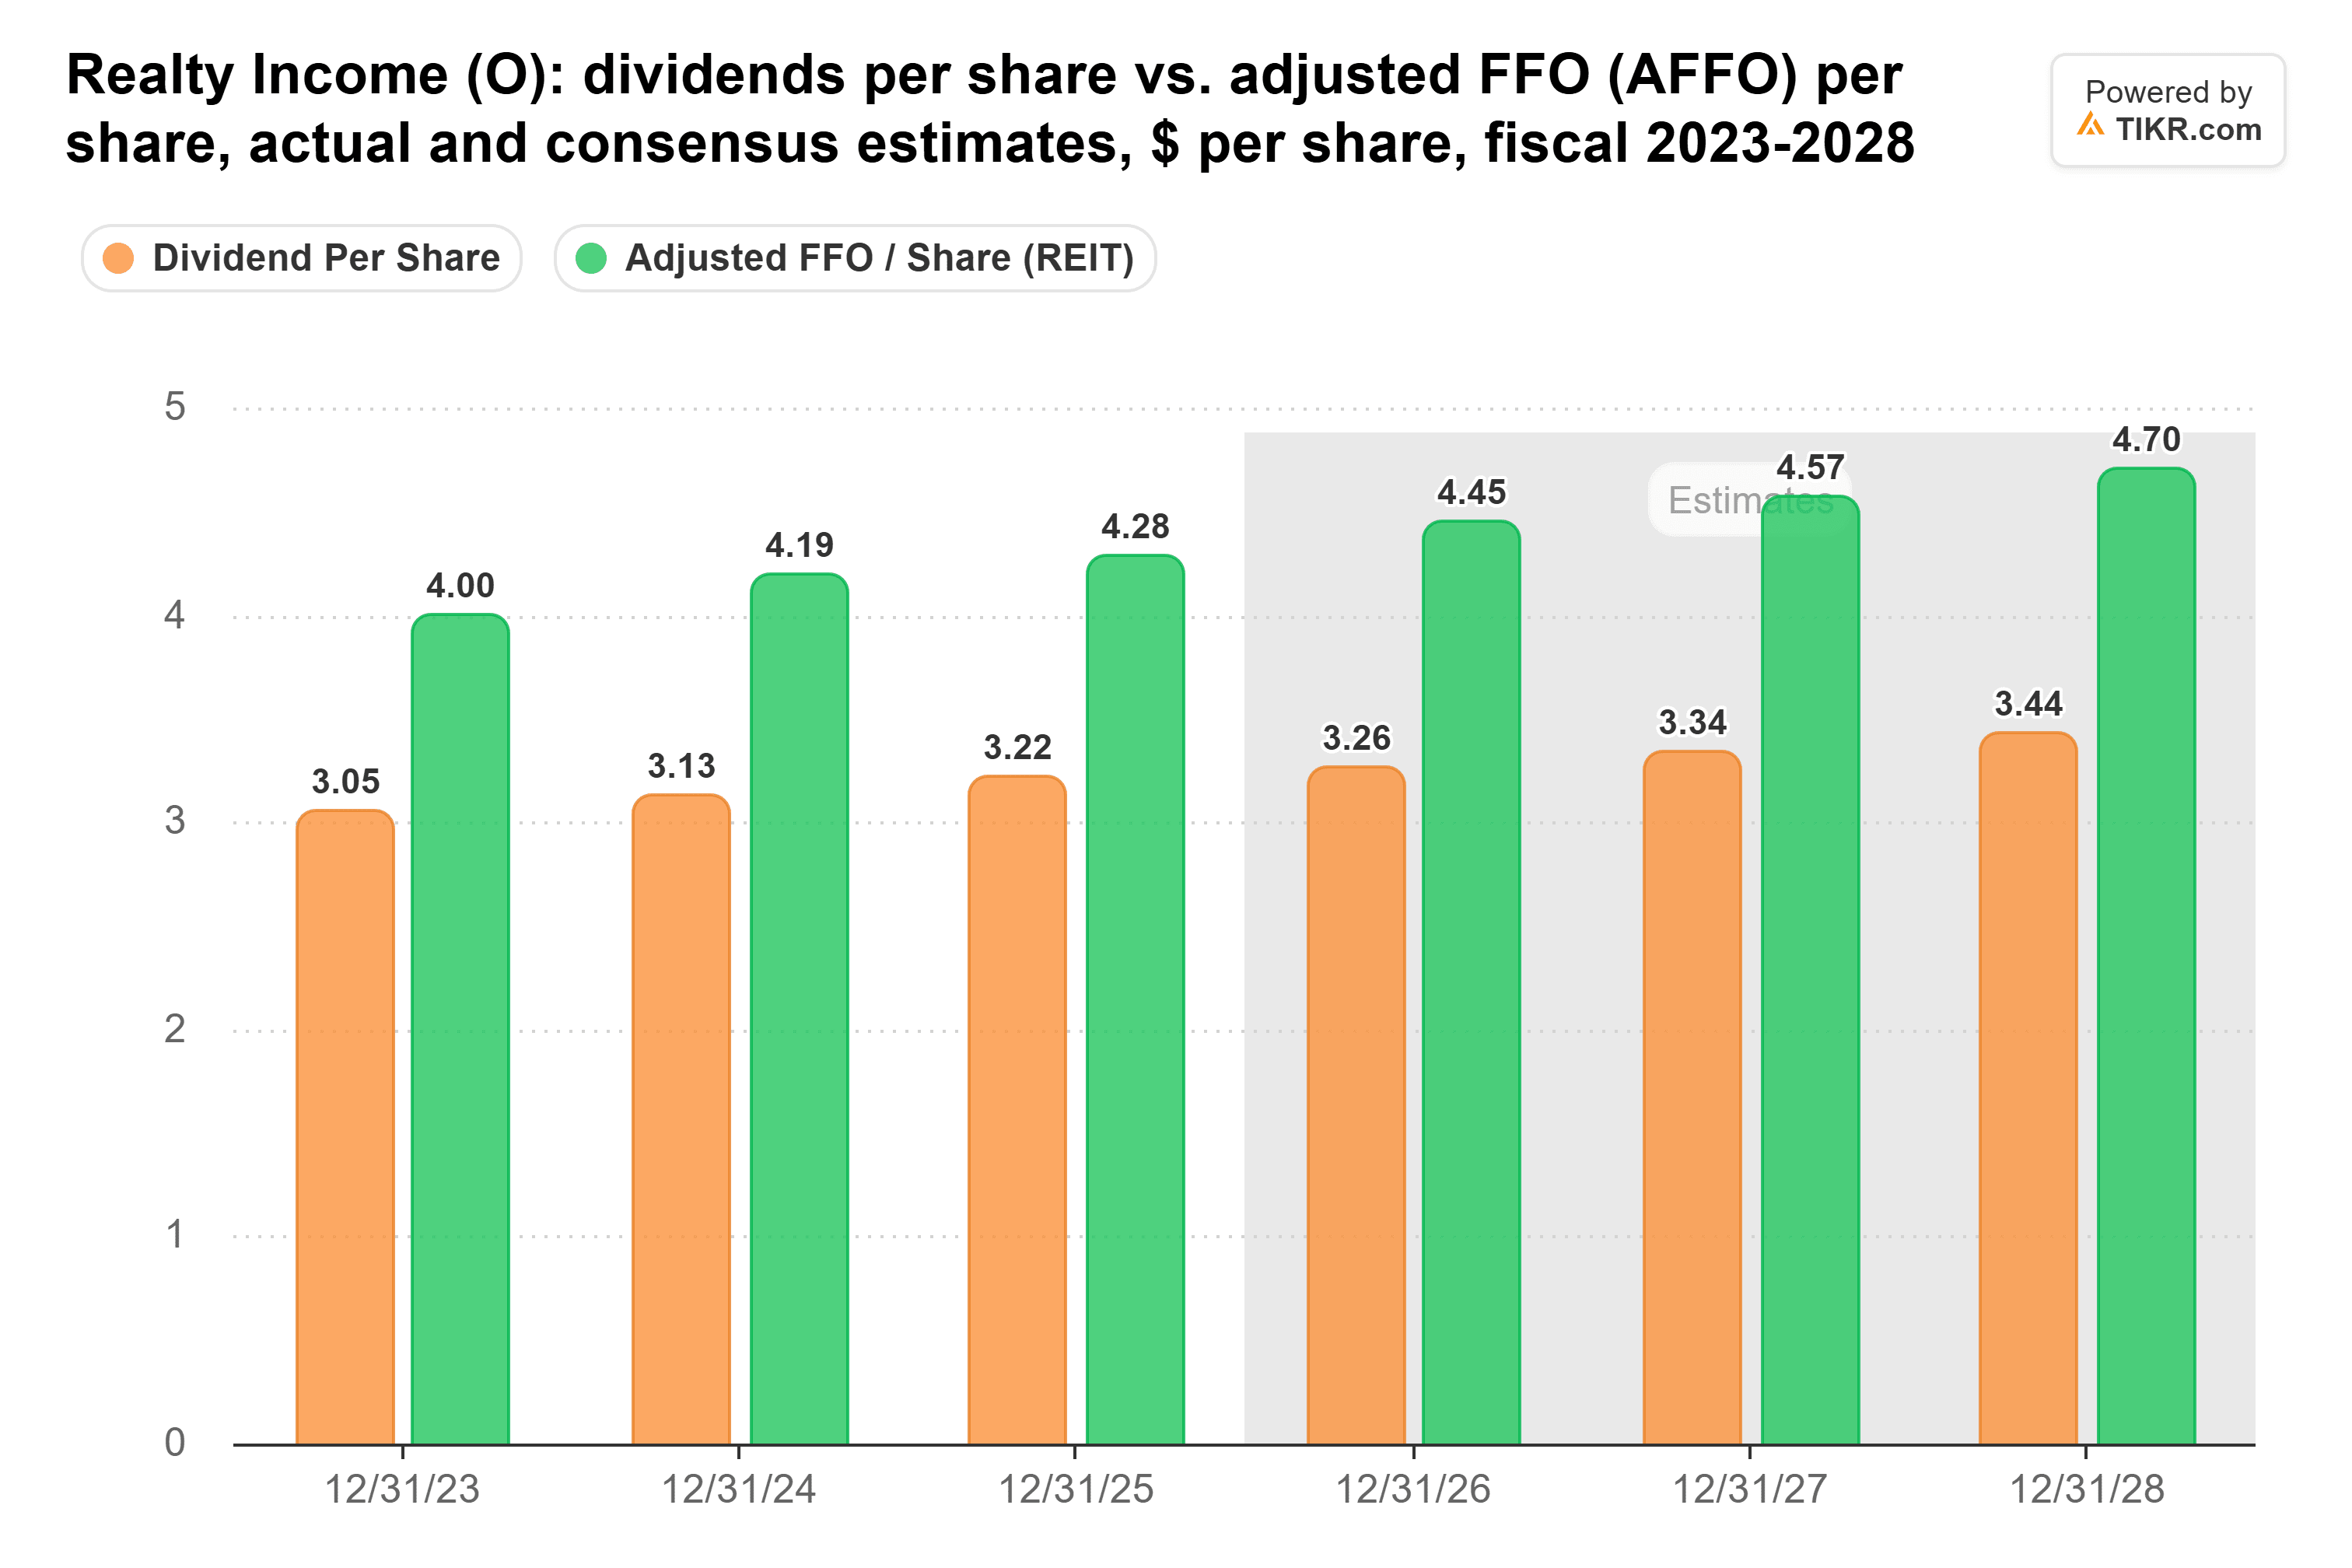
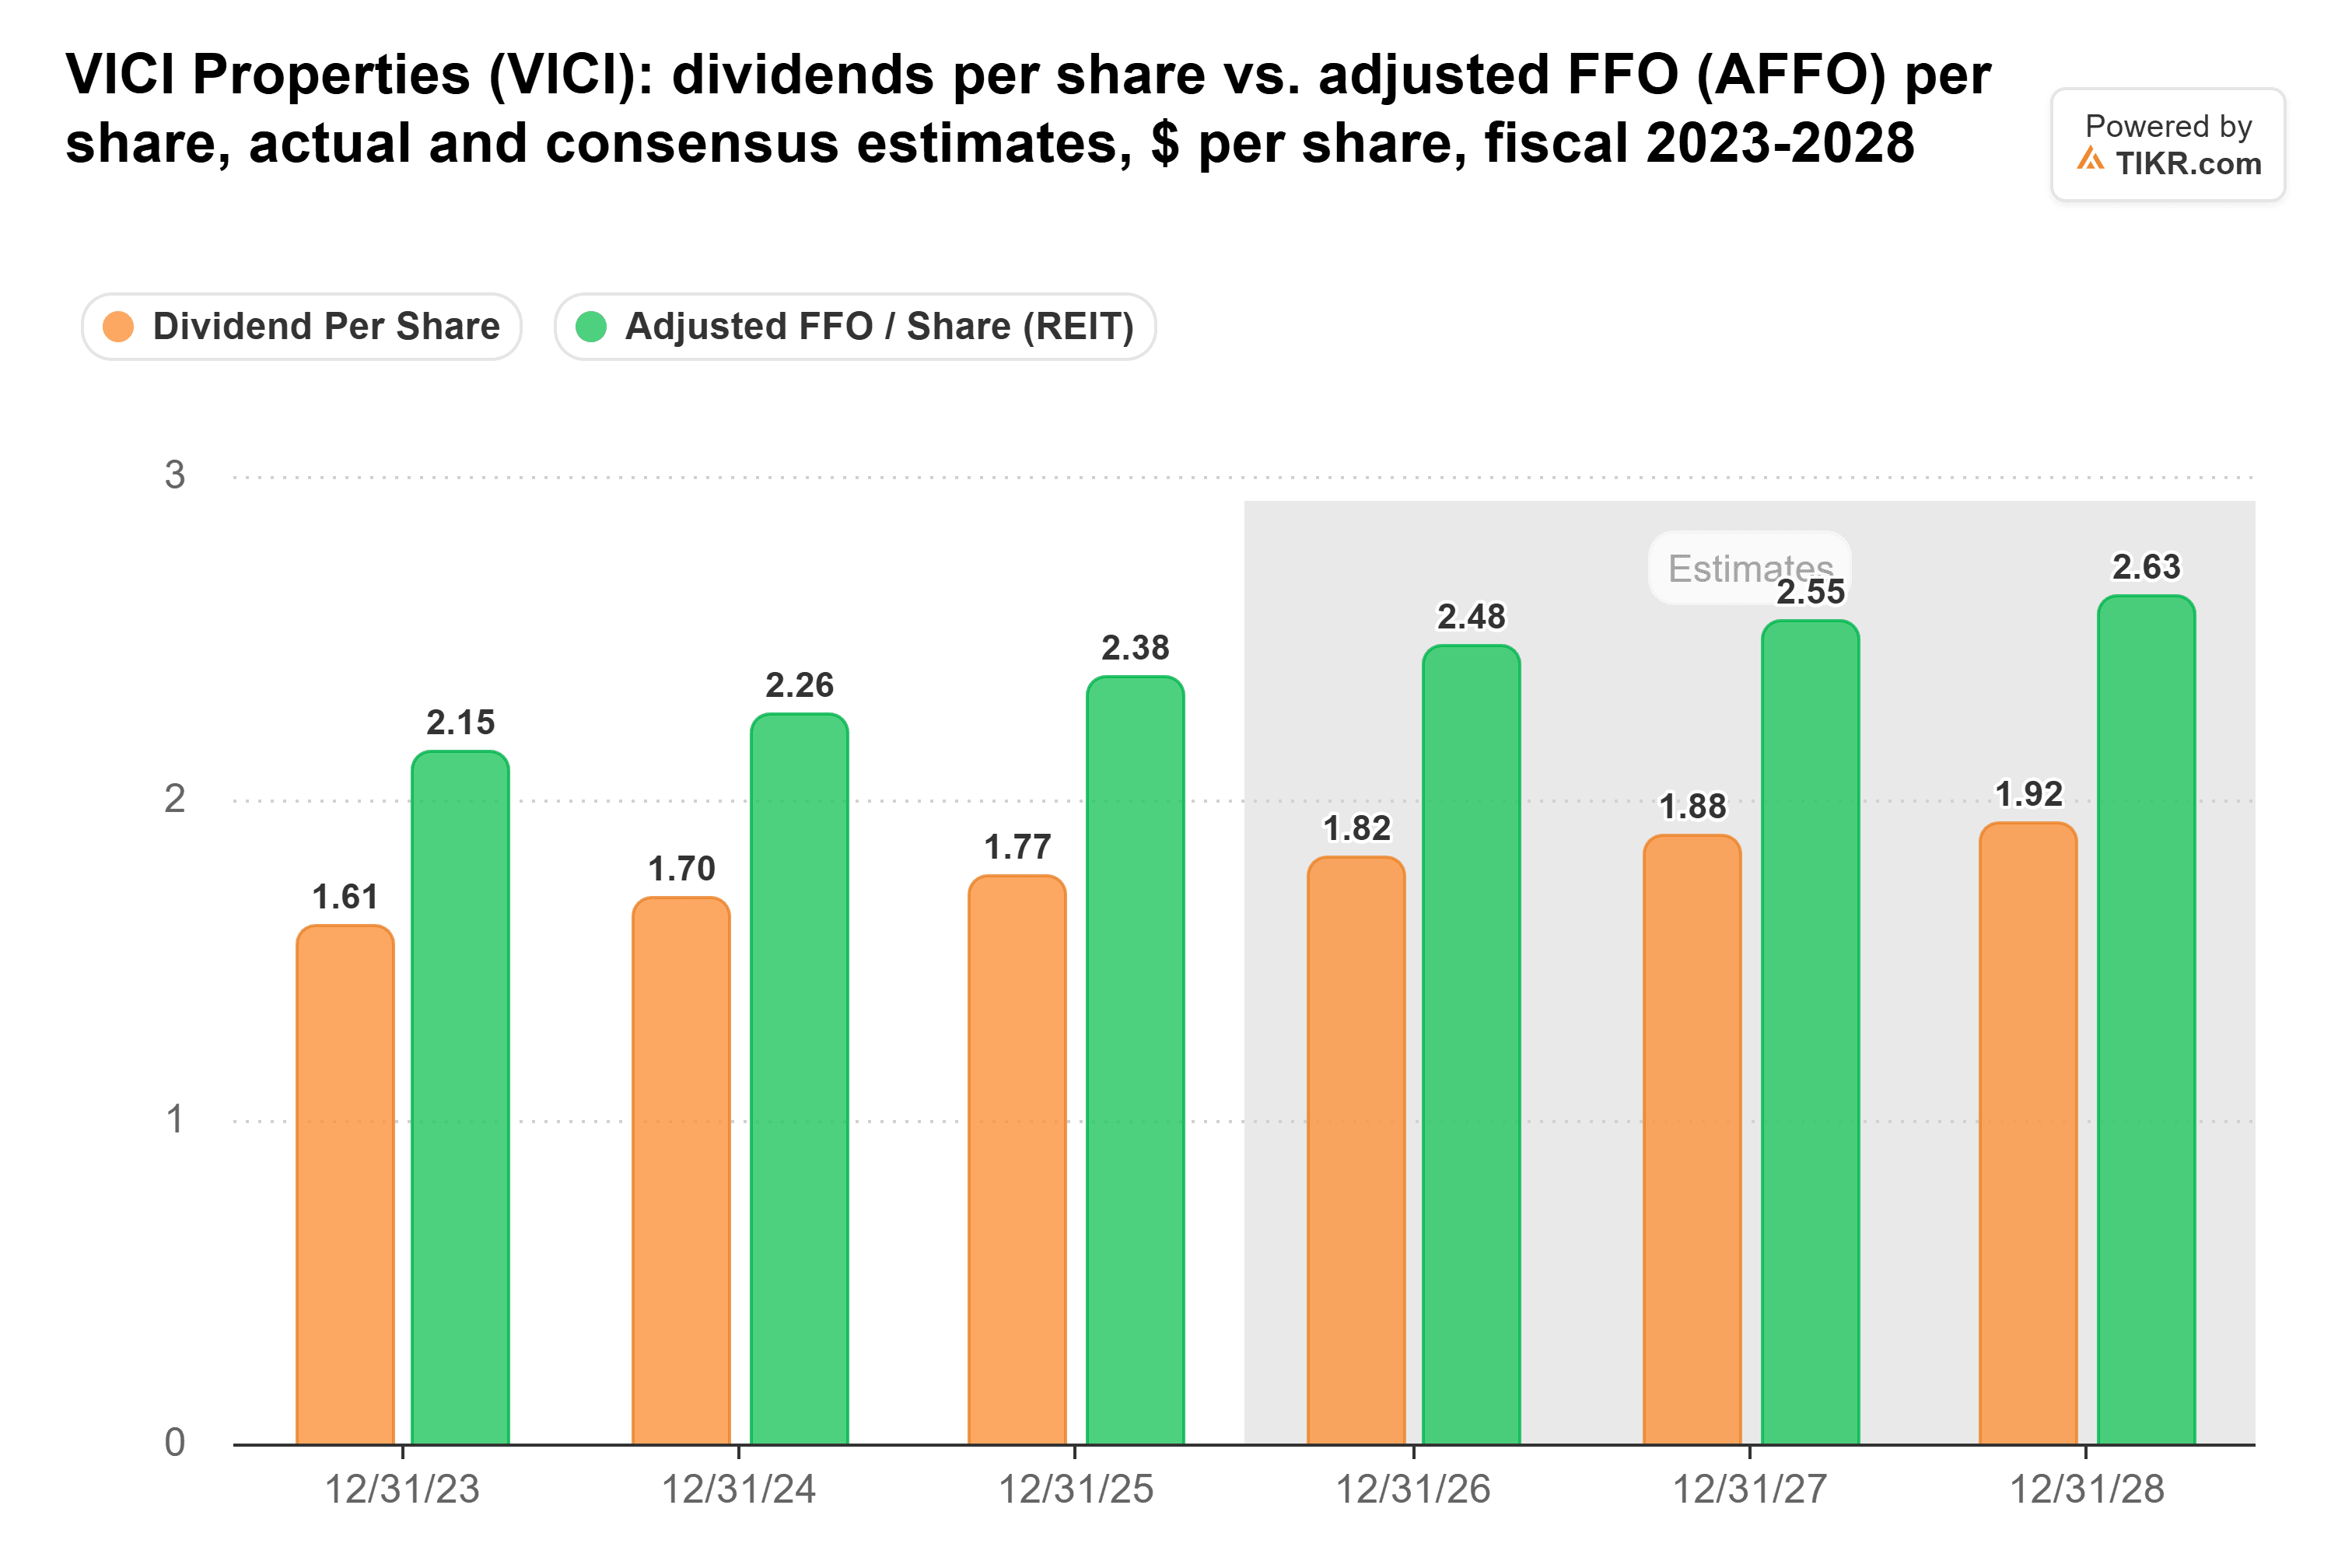
Se espera que VICI genere aproximadamente $2,48 en AFFO por acción frente a $1,82 en dividendos previstos, produciendo un ratio de pago similar cercano al 73%.
Su dividendo aumentó aproximadamente un 9% entre los ejercicios fiscales 2023 y 2025, en comparación con un crecimiento de casi el 6% para Realty Income.
El último dividendo trimestral declarado por VICI de $0,46 también representa un pago anualizado de $1,84, ligeramente por encima de la estimación de consenso para 2026 del gráfico.
Realty Income cotizaba cerca de 13 veces el AFFO a futuro al 6 de noviembre, por debajo de su promedio histórico de cinco años de aproximadamente 15 veces.
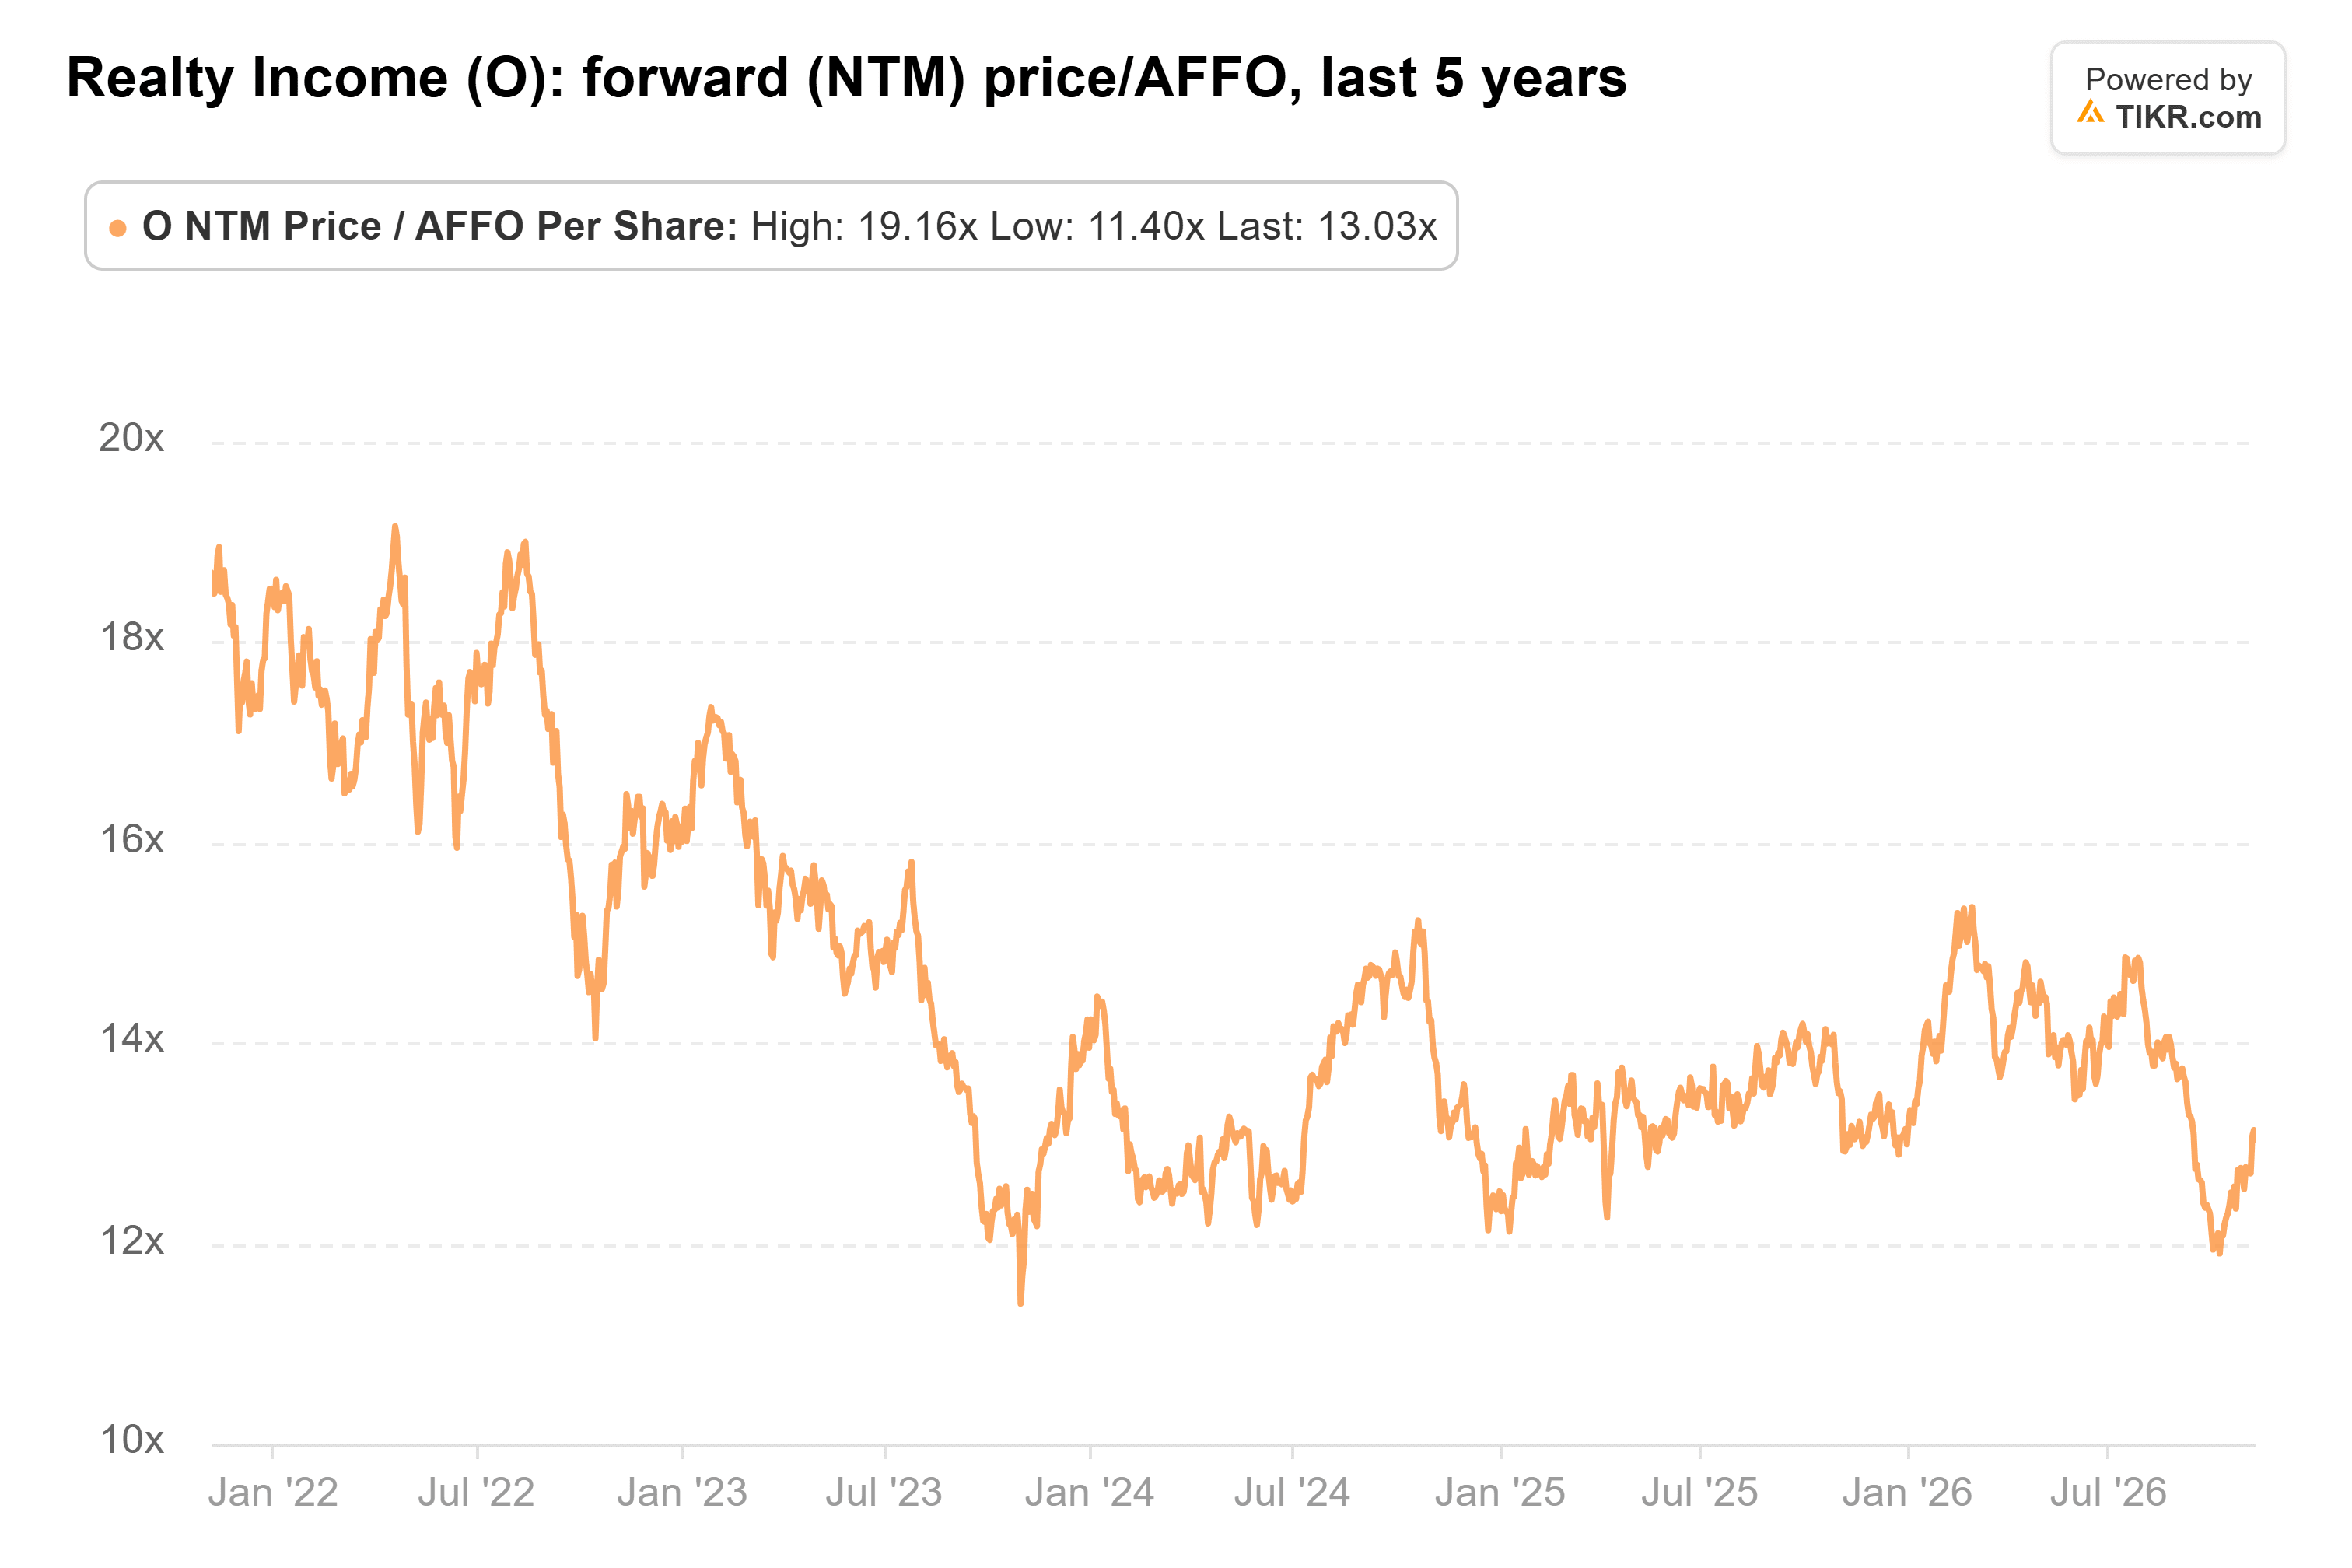
VICI cotizaba cerca de 10 veces el AFFO estimado para 2026 según su valoración del 2 de noviembre, aunque los dos múltiplos utilizan diferentes períodos de pronóstico.
La calificación crediticia A- de S&P de Realty Income, en comparación con la BBB- de VICI, destaca la diferencia en sus perfiles crediticios. Si bien VICI ofrece una valoración más barata, la calificación más sólida y la base de inquilinos más diversificada de Realty Income proporcionan una protección financiera adicional.
Durante los próximos 12 meses, las perspectivas de VICI dependerán en gran medida de la financiación de la adquisición de Caesars, los acuerdos de arrendamiento regionales y los continuos pagos de alquiler.
Las perspectivas de Realty Income dependerán de la actividad de adquisición, los costos de endeudamiento y su capacidad para mantener el crecimiento del AFFO mientras aumenta los dividendos.
VICI parece más atractivamente valorada para inversores que buscan mayores ingresos y están cómodos con la exposición a inquilinos de casinos, mientras que Realty Income ofrece una alternativa más conservadora para aquellos que priorizan la estabilidad de los dividendos.
La brecha de valoración podría estrecharse si Caesars se mantiene financieramente estable, pero un deterioro de las finanzas de los inquilinos podría justificar el continuo descuento de VICI.
Entonces, ¿cuál es el valor real de la acción de VICI Properties?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer VICI Properties. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!