


Puntos Clave
- Según informes, OpenAI espera alcanzar o superar los 70.000 millones de dólares de ingresos anualizados a fin de año, y el inversor Gavin Baker argumenta que un crecimiento que provenga de ganar cuota de mercado dañaría la demanda de infraestructura de IA.
- Baker dice que los tokens de modelos de pesos abiertos le cuestan a las nubes el mismo cómputo que los tokens de modelos frontera, pero les generan márgenes más altos, porque OpenAI y Anthropic tienen el poder de negociación para presionar los precios a la baja.
- Microsoft aportó aproximadamente el 67% de los ingresos de CoreWeave en 2025, y CoreWeave está atada mayoritariamente a contratos a largo plazo, mientras que Nebius ha utilizado contratos cortos para subir precios.
- Los analistas esperan que los ingresos de Nebius suban desde 530 millones de dólares en el año fiscal 2025 hasta 23.000 millones en el año fiscal 2028, y el próximo margen bruto de CoreWeave es la cifra a seguir.
Si posees acciones de Amazon (AMZN), Microsoft (MSFT) o CoreWeave (CRWV), la última cifra de OpenAI probablemente te pareció una gran noticia.
La creadora de ChatGPT espera alcanzar o superar los 70.000 millones de dólares de ingresos anualizados a fin de año, frente a aproximadamente 50.000 millones a finales de septiembre, según informó Bloomberg el 9 de octubre. Eso convierte a los 70.000 millones en un objetivo más que en un resultado: un día antes, el Financial Times informó que OpenAI había dicho a los inversores que su run-rate se acercaba a los 50.000 millones, muy por debajo de la cifra de 70.000 millones que circuló a finales de septiembre.
Más OpenAI debería significar más capacidad de cómputo alquilada a las nubes. ¿Verdad?
Gavin Baker, de Atreides Management, tiene "una visión más extrema". El viernes, publicó en X:
"Creo que una aceleración en OpenAI y Anthropic, si viniera incluso parcialmente de ganancias de cuota, sería neto negativo para la demanda de infraestructura de IA".
Eso es un giro inesperado para cualquiera que haya tratado a los dos laboratorios más grandes como los mejores clientes de las nubes.
Mismo Cómputo, Márgenes Más Gordos
Baker comienza con el costo. En sus palabras, "el costo de producción de un token dado en términos de cómputo y energía es el mismo independientemente de si es un token de pesos abiertos o un token frontera cerrado".
Lo que cambia es quién paga. Como él lo expresó:
"Y los tokens de pesos abiertos son los tokens de mayor margen para las nubes y neonubes, dada la capacidad de negociación y el tamaño de Anthropic y OpenAI".
En pocas palabras, OpenAI y Anthropic compran suficiente capacidad de cómputo para enfrentar a una nube contra otra en precio. Una startup que ejecuta un modelo de pesos abiertos en GPUs alquiladas no puede.
Y esos clientes están llegando en masa. En la última semana de septiembre, los modelos de DeepSeek procesaron más tokens en OpenRouter que los modelos de OpenAI, Google, Anthropic y xAI combinados, según Social Capital.
Chase Lochmiller, CEO de Crusoe, ve la misma división en su negocio de inferencia gestionada. Le dijo a 20VC el 3 de octubre que "la gente está gastando más dinero en modelos frontera de código cerrado que en código abierto, pero están generando más tokens en código abierto que en cerrado".
Baker ya había hecho una versión de este punto antes. En un hilo de agosto, predijo que los tokens frontera cerrados terminarían siendo "del 60 al 90% del valor económico, pero solo del 15 al 25% de los tokens". Para una nube, los tokens son la carga de trabajo, así que ese es un futuro donde la mayor parte de su volumen proviene de clientes sin mucho poder de negociación.
Lo que Muestran los Números de CoreWeave
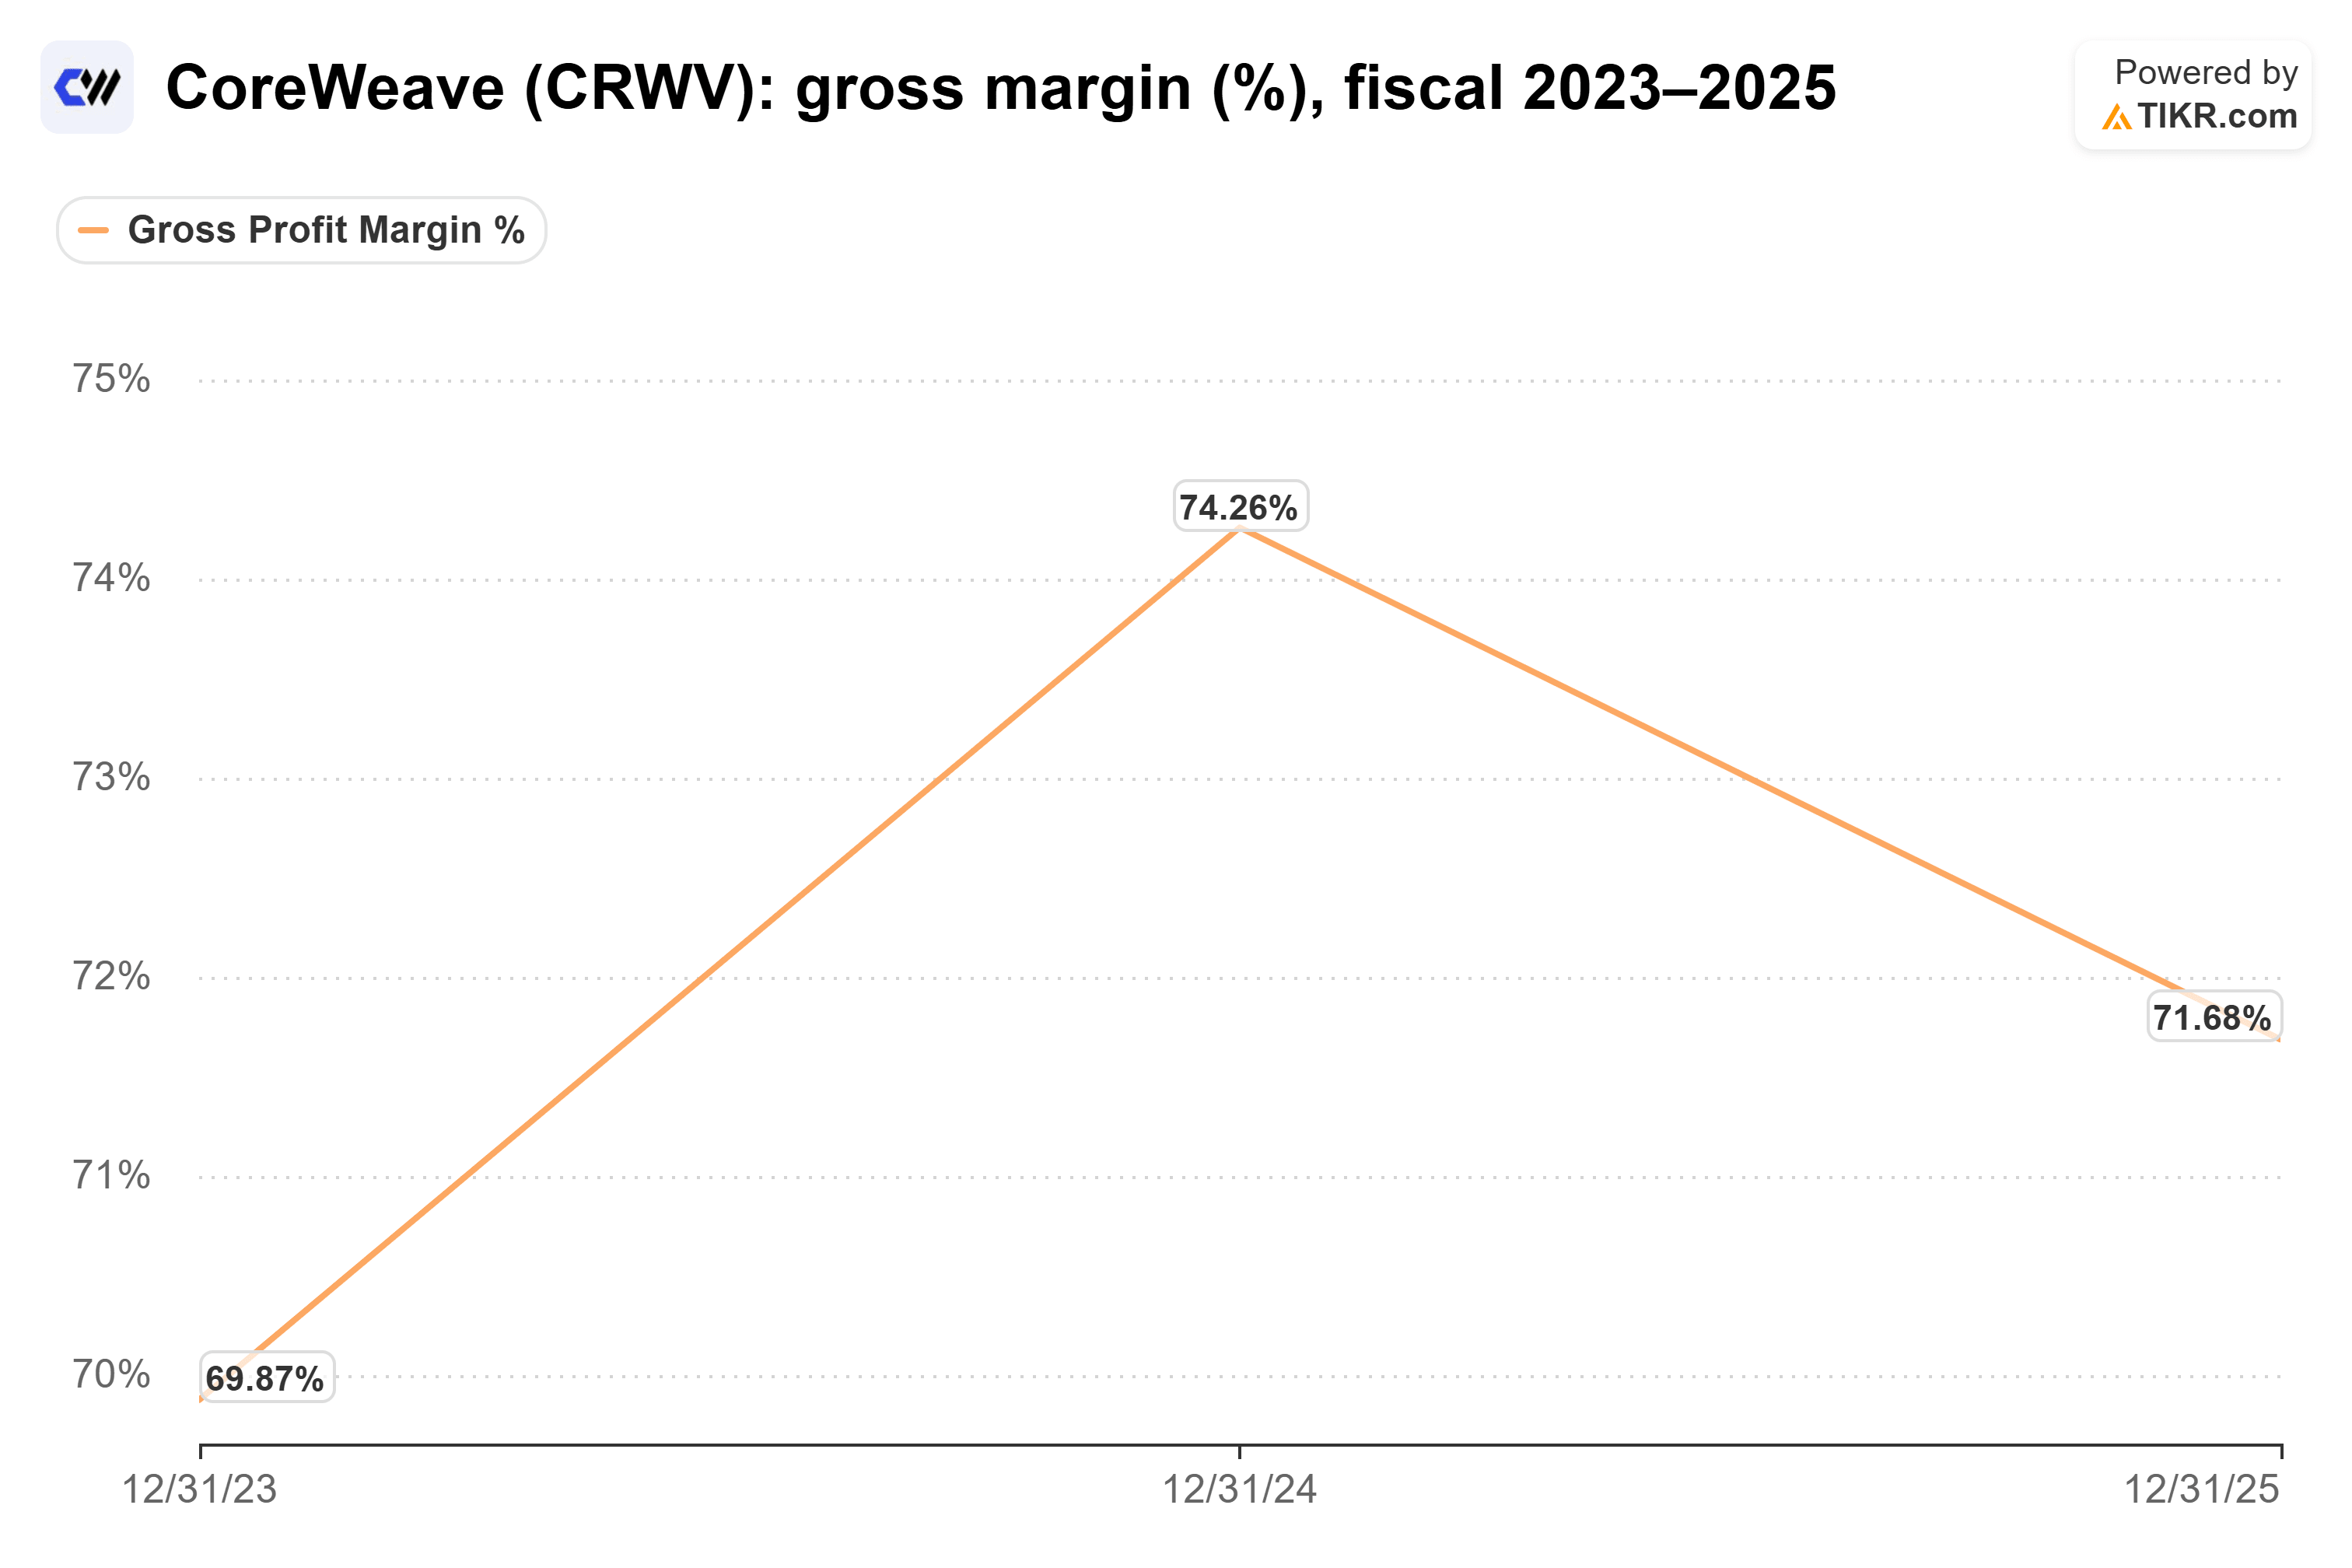
CoreWeave es la prueba más clara, porque muestra cómo se ve un comprador dominante. Microsoft aportó aproximadamente el 67% de los ingresos de CoreWeave en 2025, frente al 62% en 2024, según el informe anual de CoreWeave. En el mismo período, el margen bruto de CoreWeave bajó del 74,3% al 71,7%.
El documento no atribuye la caída al poder de negociación de Microsoft, y el margen bruto del 71,7% excluye la depreciación de servidores y equipos de red. La concentración de clientes ha disminuido desde entonces: el cliente más grande de CoreWeave representó el 36% de los ingresos en el segundo trimestre de 2026.
Ahí es donde entra el giro de Microsoft. Opera Azure, una de las nubes gigantes que debería ganar a medida que se extiende la demanda de pesos abiertos. También es el gran comprador con poder sobre CoreWeave, lo que la sitúa en ambos lados del argumento de Baker.
Por qué Nebius Parece Mejor Posicionada
Nebius (NBIS) es el contraste. Dylan Patel, de SemiAnalysis, señaló en el Big Technology Podcast que Nebius tiene "la duración promedio de contrato más corta de las principales nubes" en las calificaciones ClusterMax de SemiAnalysis, añadiendo:
"Nebius ha podido dar la vuelta y realmente subir los precios y aprovechar esto".
CoreWeave, dijo, se ató mayoritariamente a contratos a largo plazo, por lo que no pudo aprovechar tanto.
Patel hablaba de la duración del contrato. Aun así, los contratos cortos son lo que permite a una nube capturar el precio que Baker describe. Si la demanda de clientes más pequeños sigue subiendo, Nebius puede reajustar precios en meses en lugar de años.
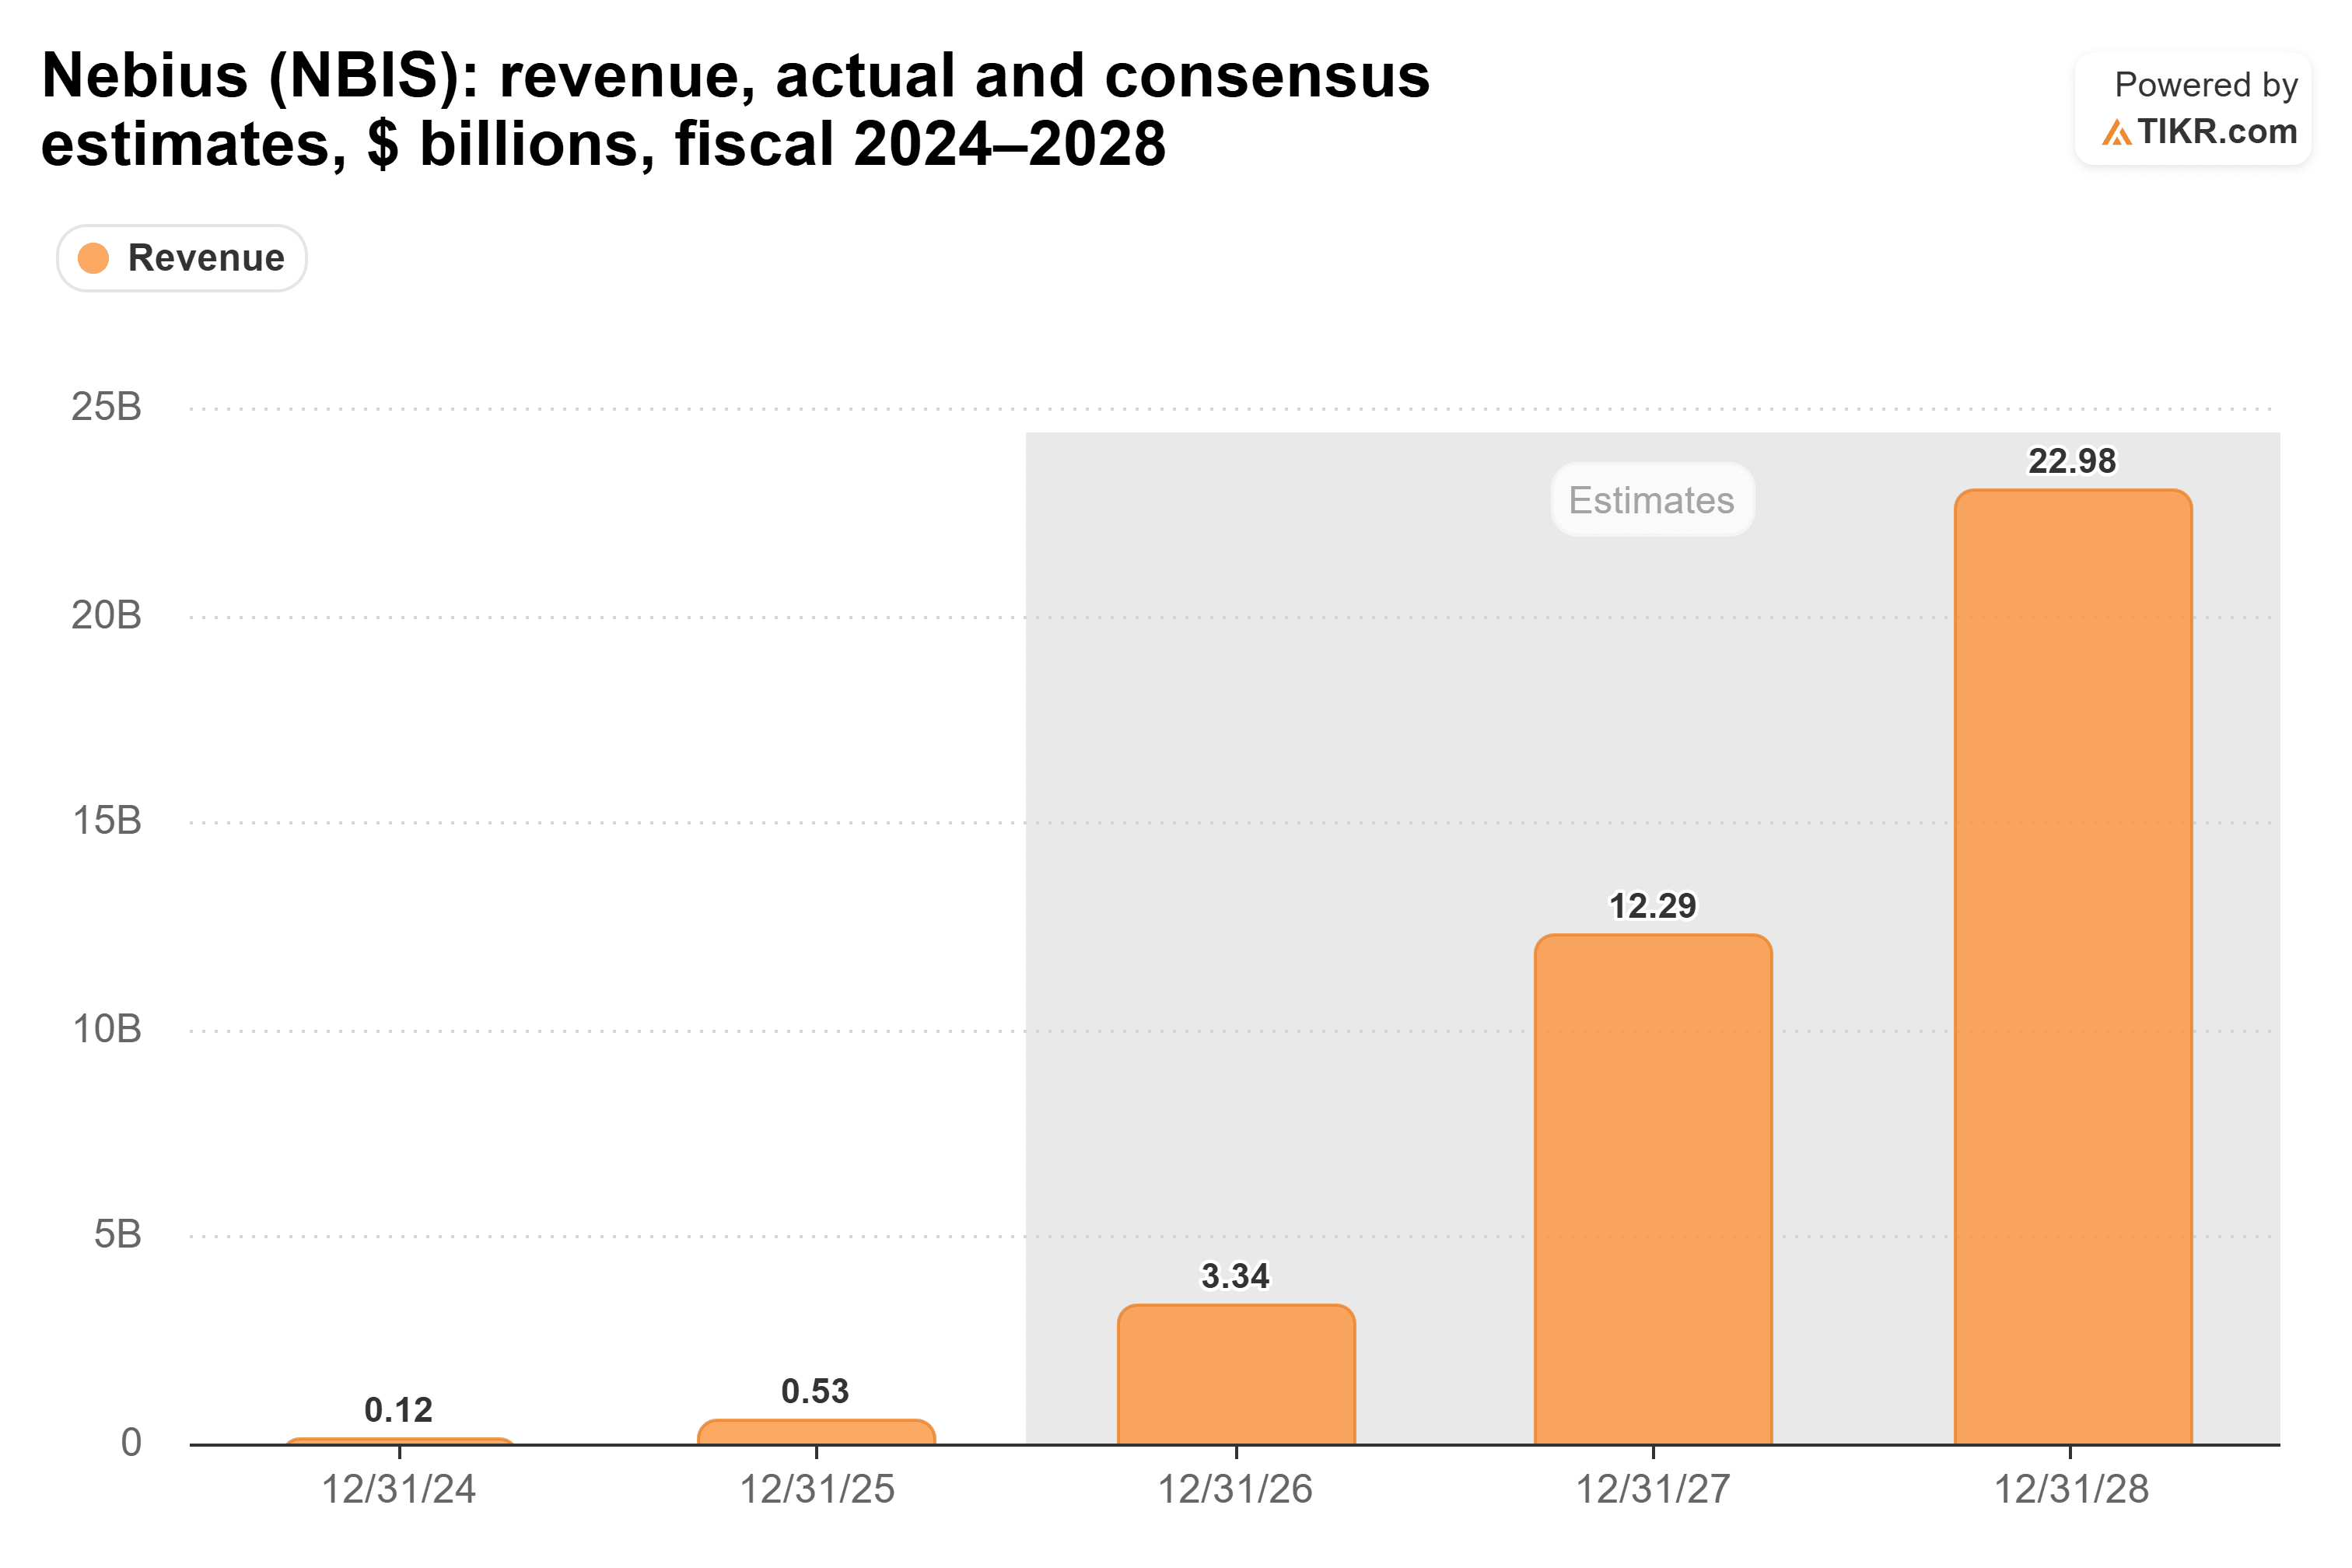
Los analistas esperan que los ingresos de Nebius pasen de 530 millones de dólares en el año fiscal 2025 a 3.340 millones este año, aproximadamente seis veces más, y a 23.000 millones para el año fiscal 2028.
Esas son estimaciones, y muchas cosas tienen que salir bien para alcanzarlas. Pero el mercado ya espera una empresa que crece hacia su poder de fijación de precios.
Dónde Encaja Amazon

El caso de Amazon es sobre escala. Su margen operativo a nivel de empresa ya se ha más que duplicado, del 5,3% en el año fiscal 2021 al 11,2% en el año fiscal 2025.
Ese margen cubre mucho más que la IA, desde el comercio minorista hasta la publicidad, por lo que no puede probar por sí solo que Baker tiene razón. Lo que muestra es un negocio que ya convierte más de cada dólar de ventas en beneficio. Más tokens de clientes que no pueden negociar con fuerza empujarían en la misma dirección.
Los Laboratorios Todavía Firman los Cheques Más Grandes
El argumento más fuerte contra Baker es que los modelos de pesos abiertos presionan los precios de los tokens para todos. Si eso reduce los ingresos de OpenAI y Anthropic, los enormes compromisos de cómputo que han hecho con estas mismas nubes también podrían reducirse, y más rápido de lo que el volumen de pesos abiertos los reemplaza.
La respuesta de Baker: "Toda la cadena de suministro se beneficia de los modelos de pesos abiertos". Cuando otro usuario señaló que los laboratorios reinvierten sus ganancias en entrenamiento, él respondió: "El entrenamiento inevitablemente se asintotará a un % irrelevante de la demanda de cómputo".
Esa es una apuesta a que el volumen de inferencia crecerá más que todo lo demás. Sin embargo, hoy, CoreWeave todavía depende de sus mayores compradores, y una OpenAI que alcance los 70.000 millones pondría más mercado en manos de los laboratorios.
Conclusión
La lógica de Baker se sostiene. Una nube gana más cuando ningún cliente individual puede fijar su precio, y el auge de los pesos abiertos le trae más de exactamente esos clientes.
Los contratos más cortos de Nebius ofrecen oportunidades de reajuste de precios, pero también tiene importantes acuerdos plurianuales con Microsoft y Meta. Los contratos más largos de CoreWeave limitan el reajuste de precios del negocio existente, aunque también ha reportado aumentos de precios en nuevo negocio. Las divulgaciones no establecen qué empresa se beneficiará más o más rápido de la demanda de pesos abiertos.
Una semana de datos de DeepSeek en una puerta de enlace no es aún una tendencia. El próximo informe de CoreWeave puede ofrecer pistas sobre precios y costos, pero un margen bruto más bajo por sí solo no establecería presión por parte de sus mayores compradores ni revelaría la rentabilidad de las cargas de trabajo de pesos abiertos.
Entonces, ¿cuánto vale realmente la acción de Nebius?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Nebius. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


