Puntos clave
- Peter Schiff afirma que los bancos tienen 2 billones de dólares en pérdidas no realizadas en hipotecas mientras el rendimiento del bono a 10 años se acerca al 5%.
- Las pérdidas en papel de Bank of America superaron los 109.000 millones de dólares, y su capital es el punto de presión.
- JPMorgan cotiza cerca de su múltiplo más alto sobre el valor contable tangible.
El rendimiento del bono del Tesoro a 10 años está de nuevo cerca del 5% tras un informe de inflación elevada el 10 de noviembre, y Peter Schiff dice que eso es un problema mayor para los bancos de lo que parece. Los grandes tenedores de bonos hipotecarios a bajas tasas, como Bank of America (BAC), lo sienten primero, y pone a prueba cuántas malas noticias han descontado los tenedores de JPMorgan Chase (JPM).
Schiff, economista jefe de Euro Pacific Asset Management, publicó en X que los bancos tienen "2 billones de dólares en pérdidas hipotecarias". Luego añadió: "Los bancos están perdiendo dinero en el 100% de sus hipotecas, incluso si ninguna de ellas entra en impago".
La cifra de Schiff es seis veces la de la FDIC
La FDIC situó las pérdidas no realizadas de los bancos en valores negociables en 326.700 millones de dólares a finales de junio, aproximadamente una sexta parte de la cifra de Schiff. Pero Schiff habla de las hipotecas en general, no solo de los bonos en las carteras de valores de los bancos, por lo que las dos cifras no son directamente comparables. Una hipoteca al 3% vale menos cuando el bono a 10 años paga el 5%, incluso sin un pago atrasado.
Las pérdidas no realizadas de Bank of America en valores de deuda superaron los 109.000 millones de dólares en el tercer trimestre, un 28% más que a finales de junio, según sus presentaciones regulatorias. La mayoría de esos bonos se mantienen hasta el vencimiento, por lo que sus pérdidas no afectan al valor contable a menos que se vendan. El valor contable tangible por acción aumentó un 3% en un año, hasta 29,14 dólares.
La acción cotiza a 1,7 veces su valor contable tangible, cerca de su promedio de cinco años de 1,6x. Tocó fondo en 1,1x en octubre de 2023, cuando estas pérdidas superaron los 131.000 millones de dólares:
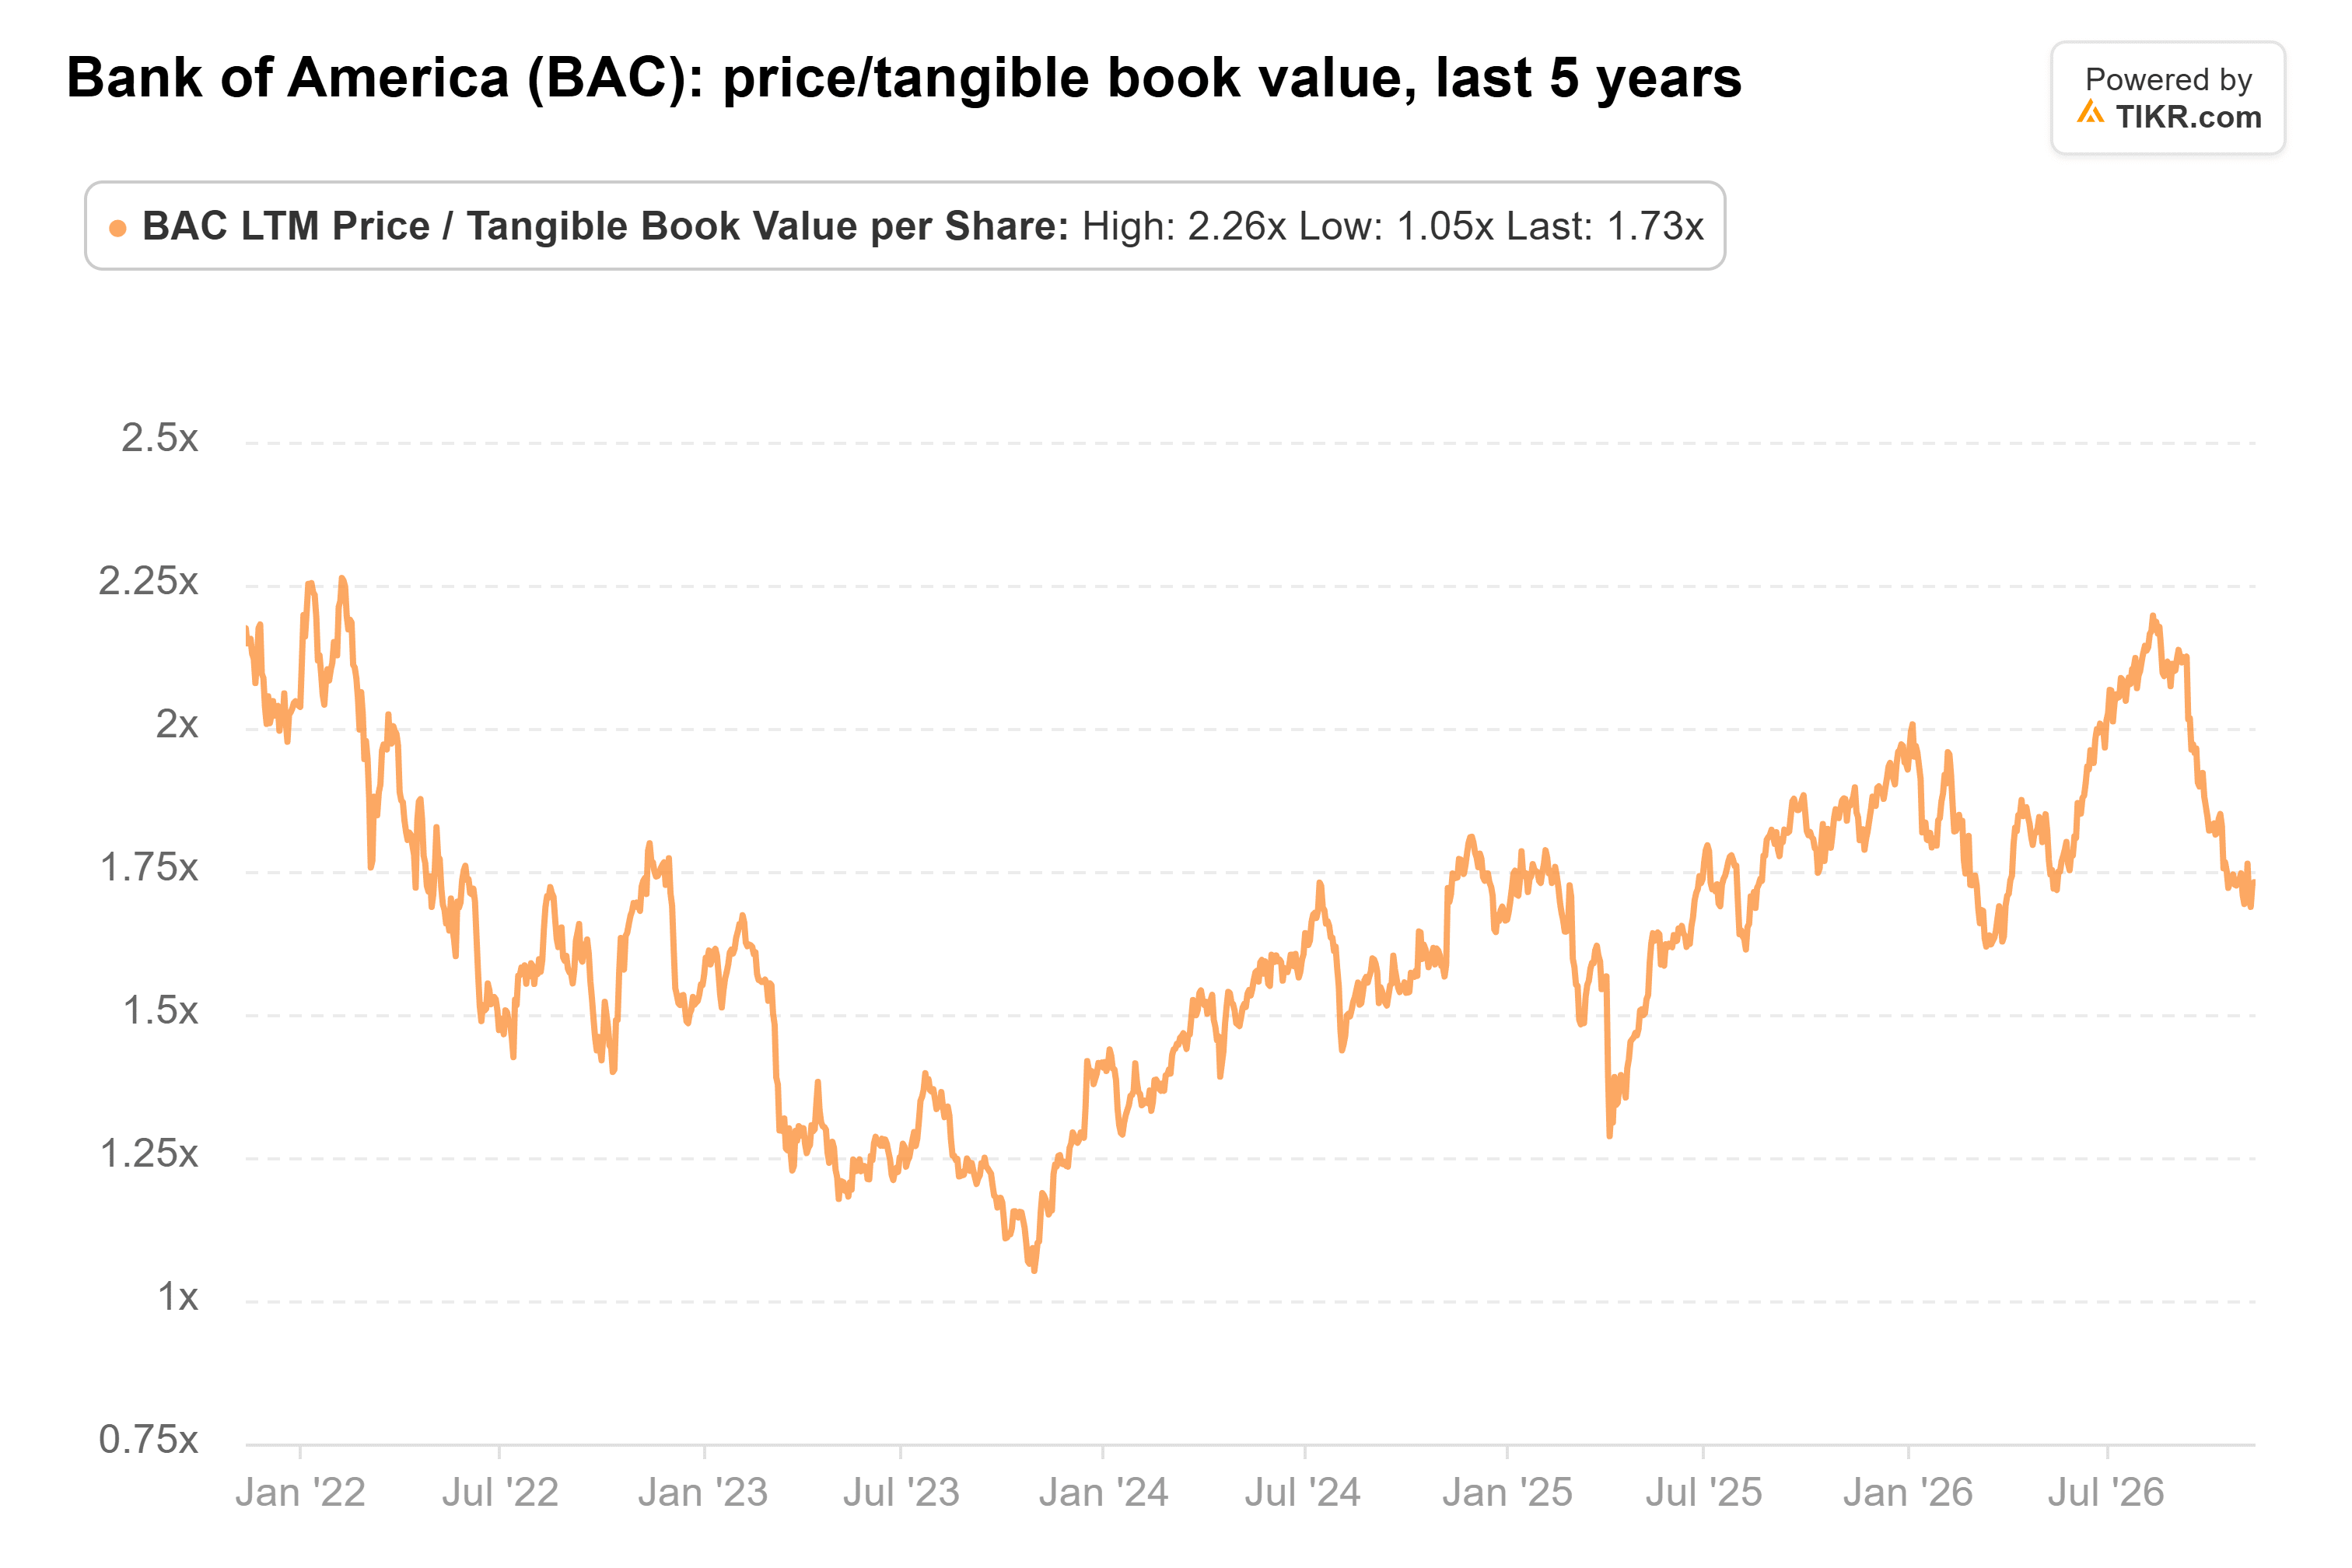
Las pérdidas se materializan como ingresos perdidos
El coste real es el ingreso que Bank of America renunció al fijar rendimientos bajos, y se reduce a medida que esos bonos se amortizan. La dirección dijo en enero que entre 12.000 y 15.000 millones de dólares en valores y préstamos hipotecarios se amortizarían cada trimestre este año, permitiendo la reinversión a rendimientos entre 150 y 200 puntos básicos más altos o el pago de deuda a corto plazo costosa. El ingreso neto por intereses aumentó un 8% en el tercer trimestre, hasta 16.400 millones de dólares.
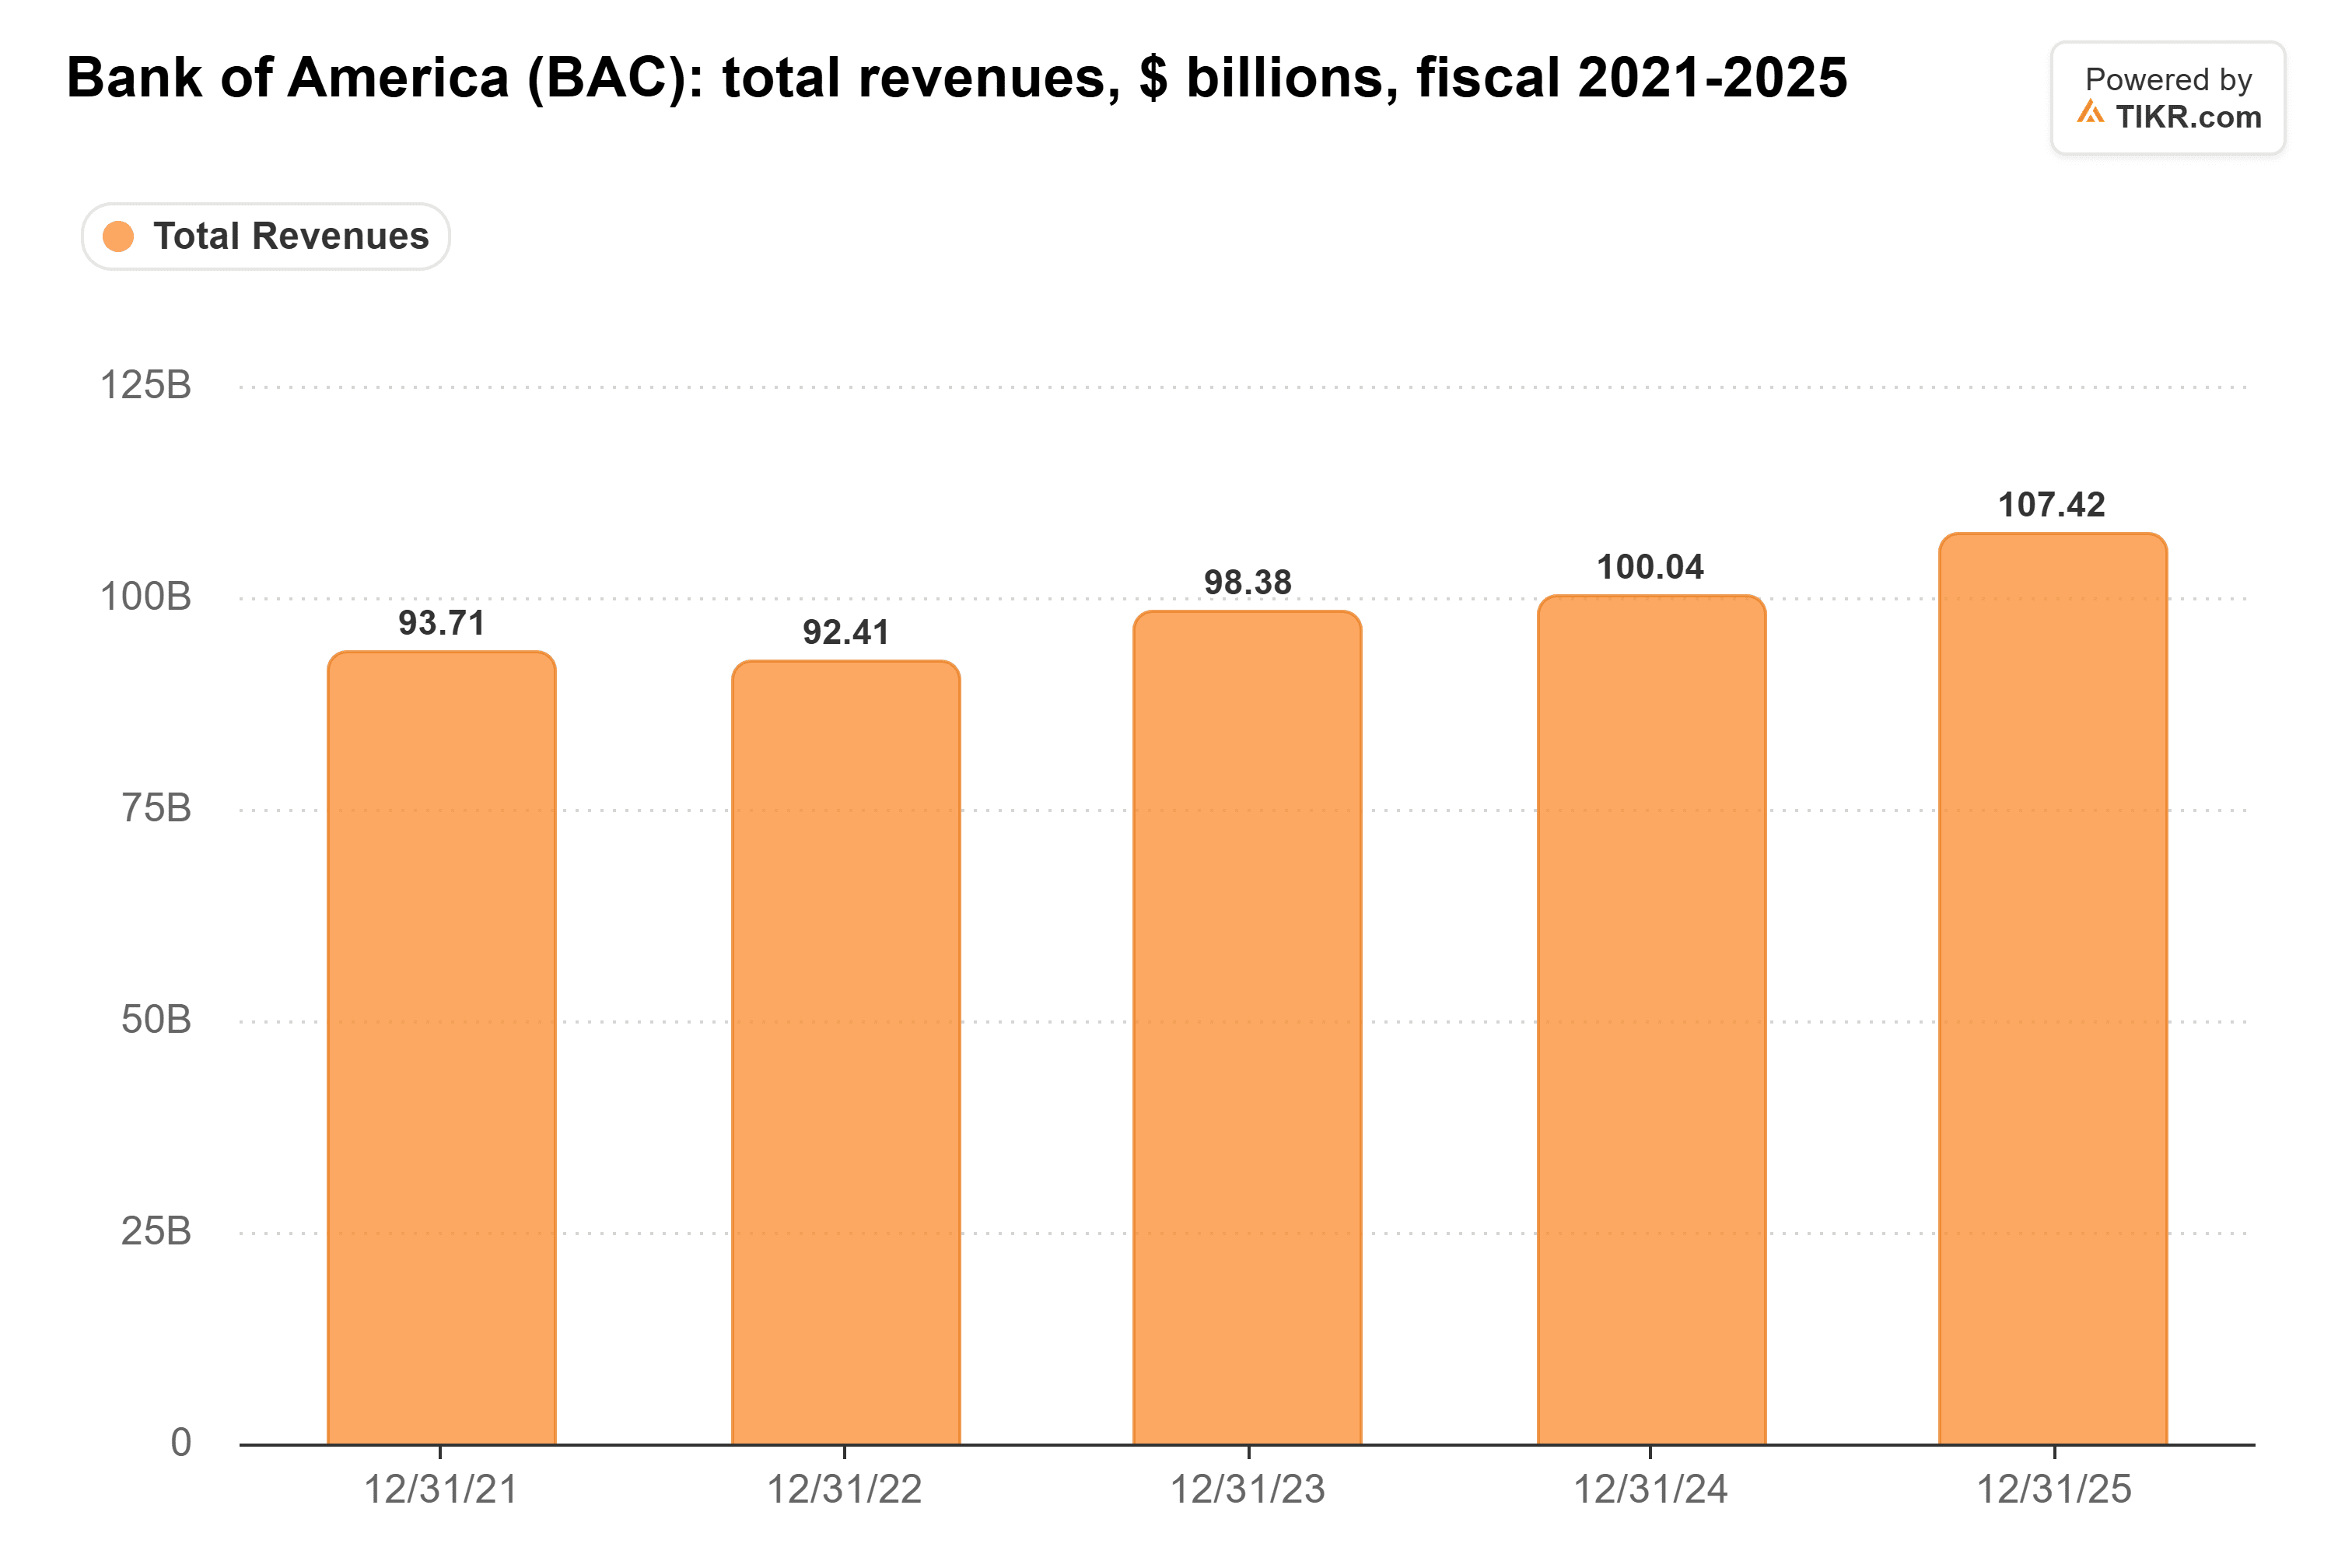
Los ingresos totales crecieron desde 92.400 millones de dólares en 2022 hasta 107.000 millones en 2025:
TIKR hace seguimiento de 25 analistas sobre Bank of America. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Bank of America, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas sobre Bank of America
El capital de Bank of America es el punto de presión
El ratio CET1 de Bank of America cayó al 10,9%, desde el 11,6% un año antes, y el capital CET1 cayó 3.200 millones de dólares desde junio. El 1 de enero, su mínimo subirá al 10,5%, y el colchón de 50 puntos básicos de la dirección apunta al 11,0%. Eso deja menos margen para los 6.000 millones de dólares trimestrales que ha estado gastando en recompra de acciones.
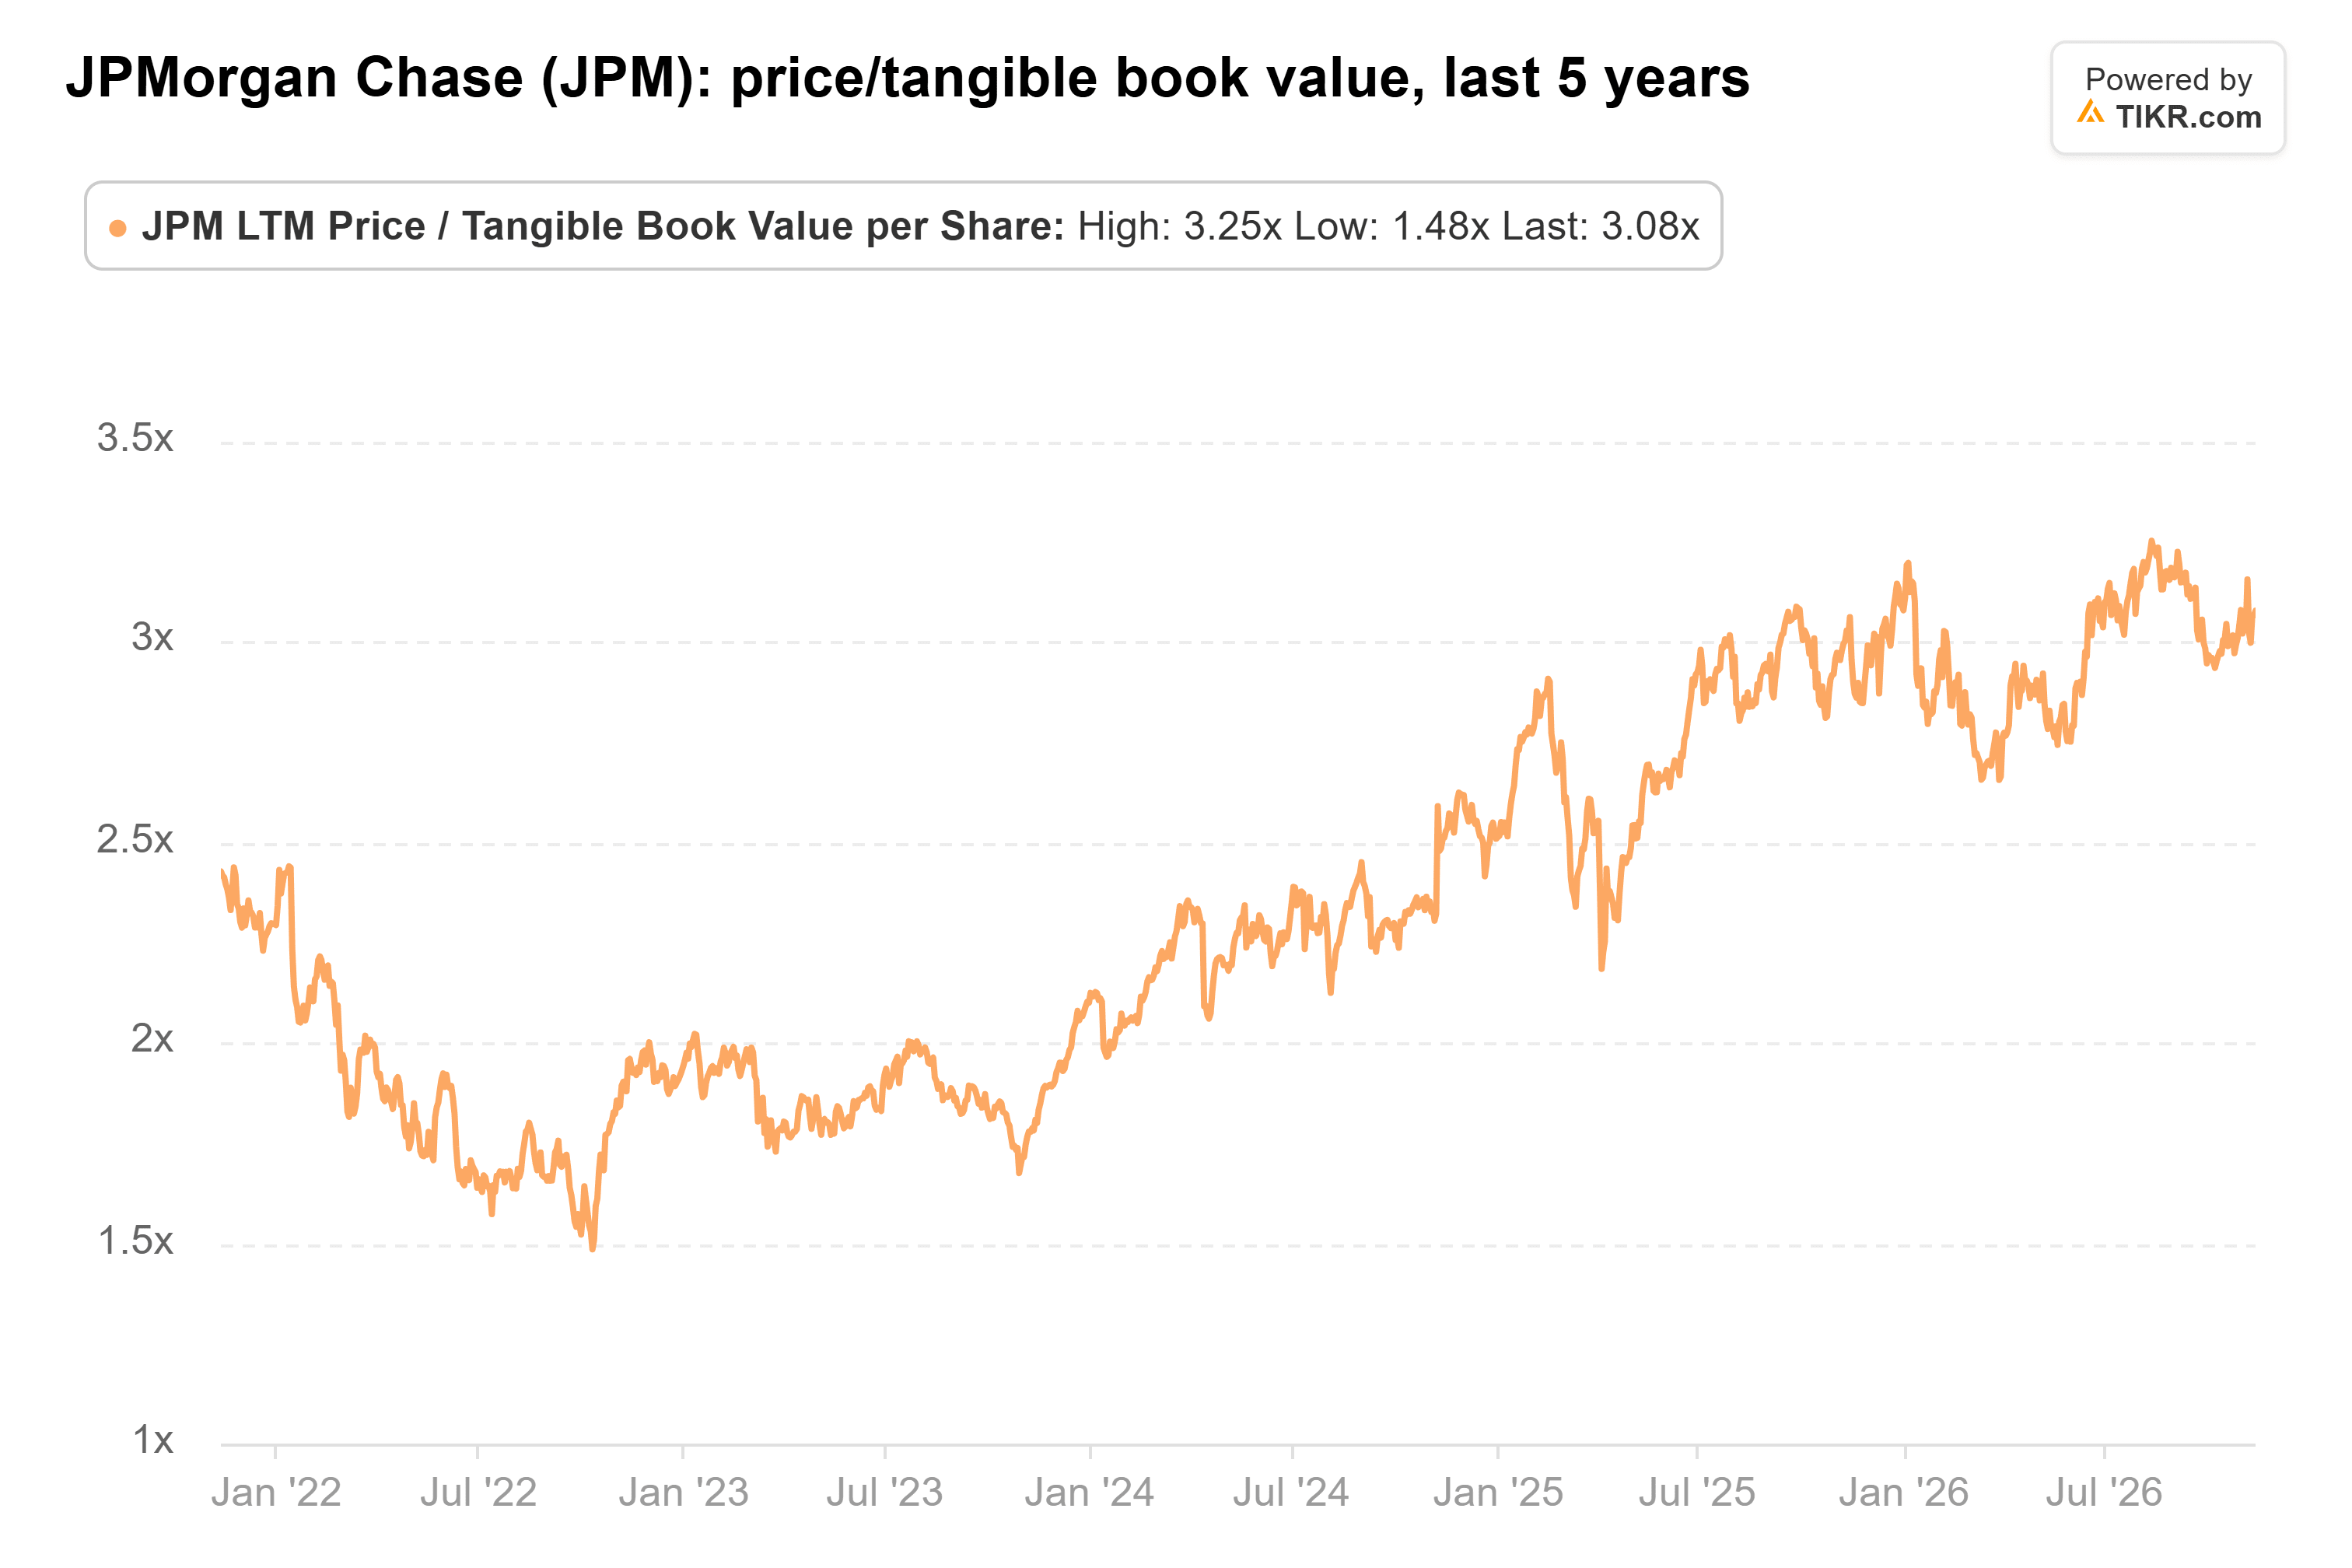
JPMorgan es mucho más sólida, con un ratio CET1 del 13,9% y un valor contable tangible por acción que aumentó un 7%, hasta 112,64 dólares. Redujo las recompra netas de acciones a 664 millones de dólares el último trimestre. Los inversores pagan por eso: a 3,1 veces el valor contable tangible, JPMorgan cotiza muy por encima de su promedio de cinco años de 2,3x y cerca de su máximo de 3,3x de agosto:
Las pérdidas bancarias de Schiff son una fuga lenta
Schiff tiene razón en que los bancos están pagando por las hipotecas baratas que acumularon, y un bono a 10 años al 5% aumenta la factura. Pero la pagan a lo largo de años, en menores ingresos y recompra de acciones más lenta. Las pérdidas mantenidas hasta el vencimiento de Bank of America representan principalmente un coste de oportunidad de ganancias; su colchón de capital más ajustado refleja presiones separadas, incluidas las pérdidas en valores disponibles para la venta, los pagos a los accionistas y el crecimiento de los préstamos. A 1,7 veces el valor contable tangible, creo que su acción refleja parte de ese riesgo. El balance de JPMorgan puede absorber las pérdidas de Schiff. A 3,1x, su acción no puede absorber mucho más que salga mal.
El informe de mediados de enero de Bank of America mostrará si su capital puede mantenerse si el bono a 10 años se mantiene por encima del 5%.
Entonces, ¿cuál es el valor real de la acción de Bank of America?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Bank of America. Parte de las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!