Conclusiones clave
- Palestra Capital Management, una firma que gestiona $5.44 mil millones, compró Amazon (AMZN), Lam Research (LRCX) y Advanced Micro Devices (AMD) en el segundo trimestre, según su formulario 13F para el trimestre finalizado el 30 de junio.
- Desde el 30 de junio, Amazon ha subido un 9%, mientras que AMD ha bajado un 23% y Lam Research ha caído un 54% a medida que las acciones de semiconductores se vendían.
- Los analistas aún ven un gran potencial alcista en las tres, desde un 26% para Amazon hasta un 82% para Lam Research.
- Amazon parece la mejor compra de las tres: cotiza por debajo de su P/E forward habitual mientras los analistas siguen elevando sus estimaciones de beneficios.
Los fondos tienen hasta el 16 de noviembre para presentar lo que poseían al final de septiembre. Hasta entonces, la última visión de Palestra Capital Management es su 13F para el trimestre finalizado el 30 de junio, presentado el 14 de agosto.
Sus tres mayores compras de ese trimestre han tomado caminos muy diferentes desde entonces.
La firma gestiona $5.44 mil millones en total, y su 13F contenía $2.95 mil millones en acciones estadounidenses en 21 posiciones. Convirtió a Amazon en una de sus mayores tenencias y abrió nuevas posiciones en Lam Research y Advanced Micro Devices.
(Un 13F muestra solo lo que un fondo poseía el último día del trimestre, por lo que cada movimiento a continuación parte del precio del 30 de junio).
Amazon es la que está dando frutos
Palestra poseía 942,732 acciones de Amazon por valor de $225 millones el 30 de junio. Eso representaba el 7.6% de sus tenencias en el 13F y era su cuarta posición más grande, después de aumentar su número de acciones un 465% en el trimestre. La acción ha subido un 9% desde entonces.
Los inversores han tenido motivos para quedarse. Amazon Web Services (AWS) creció un 39% en el T3, y su cartera de pedidos pendientes alcanzó los $578 mil millones.
Los analistas han estado elevando sus objetivos todo el año:
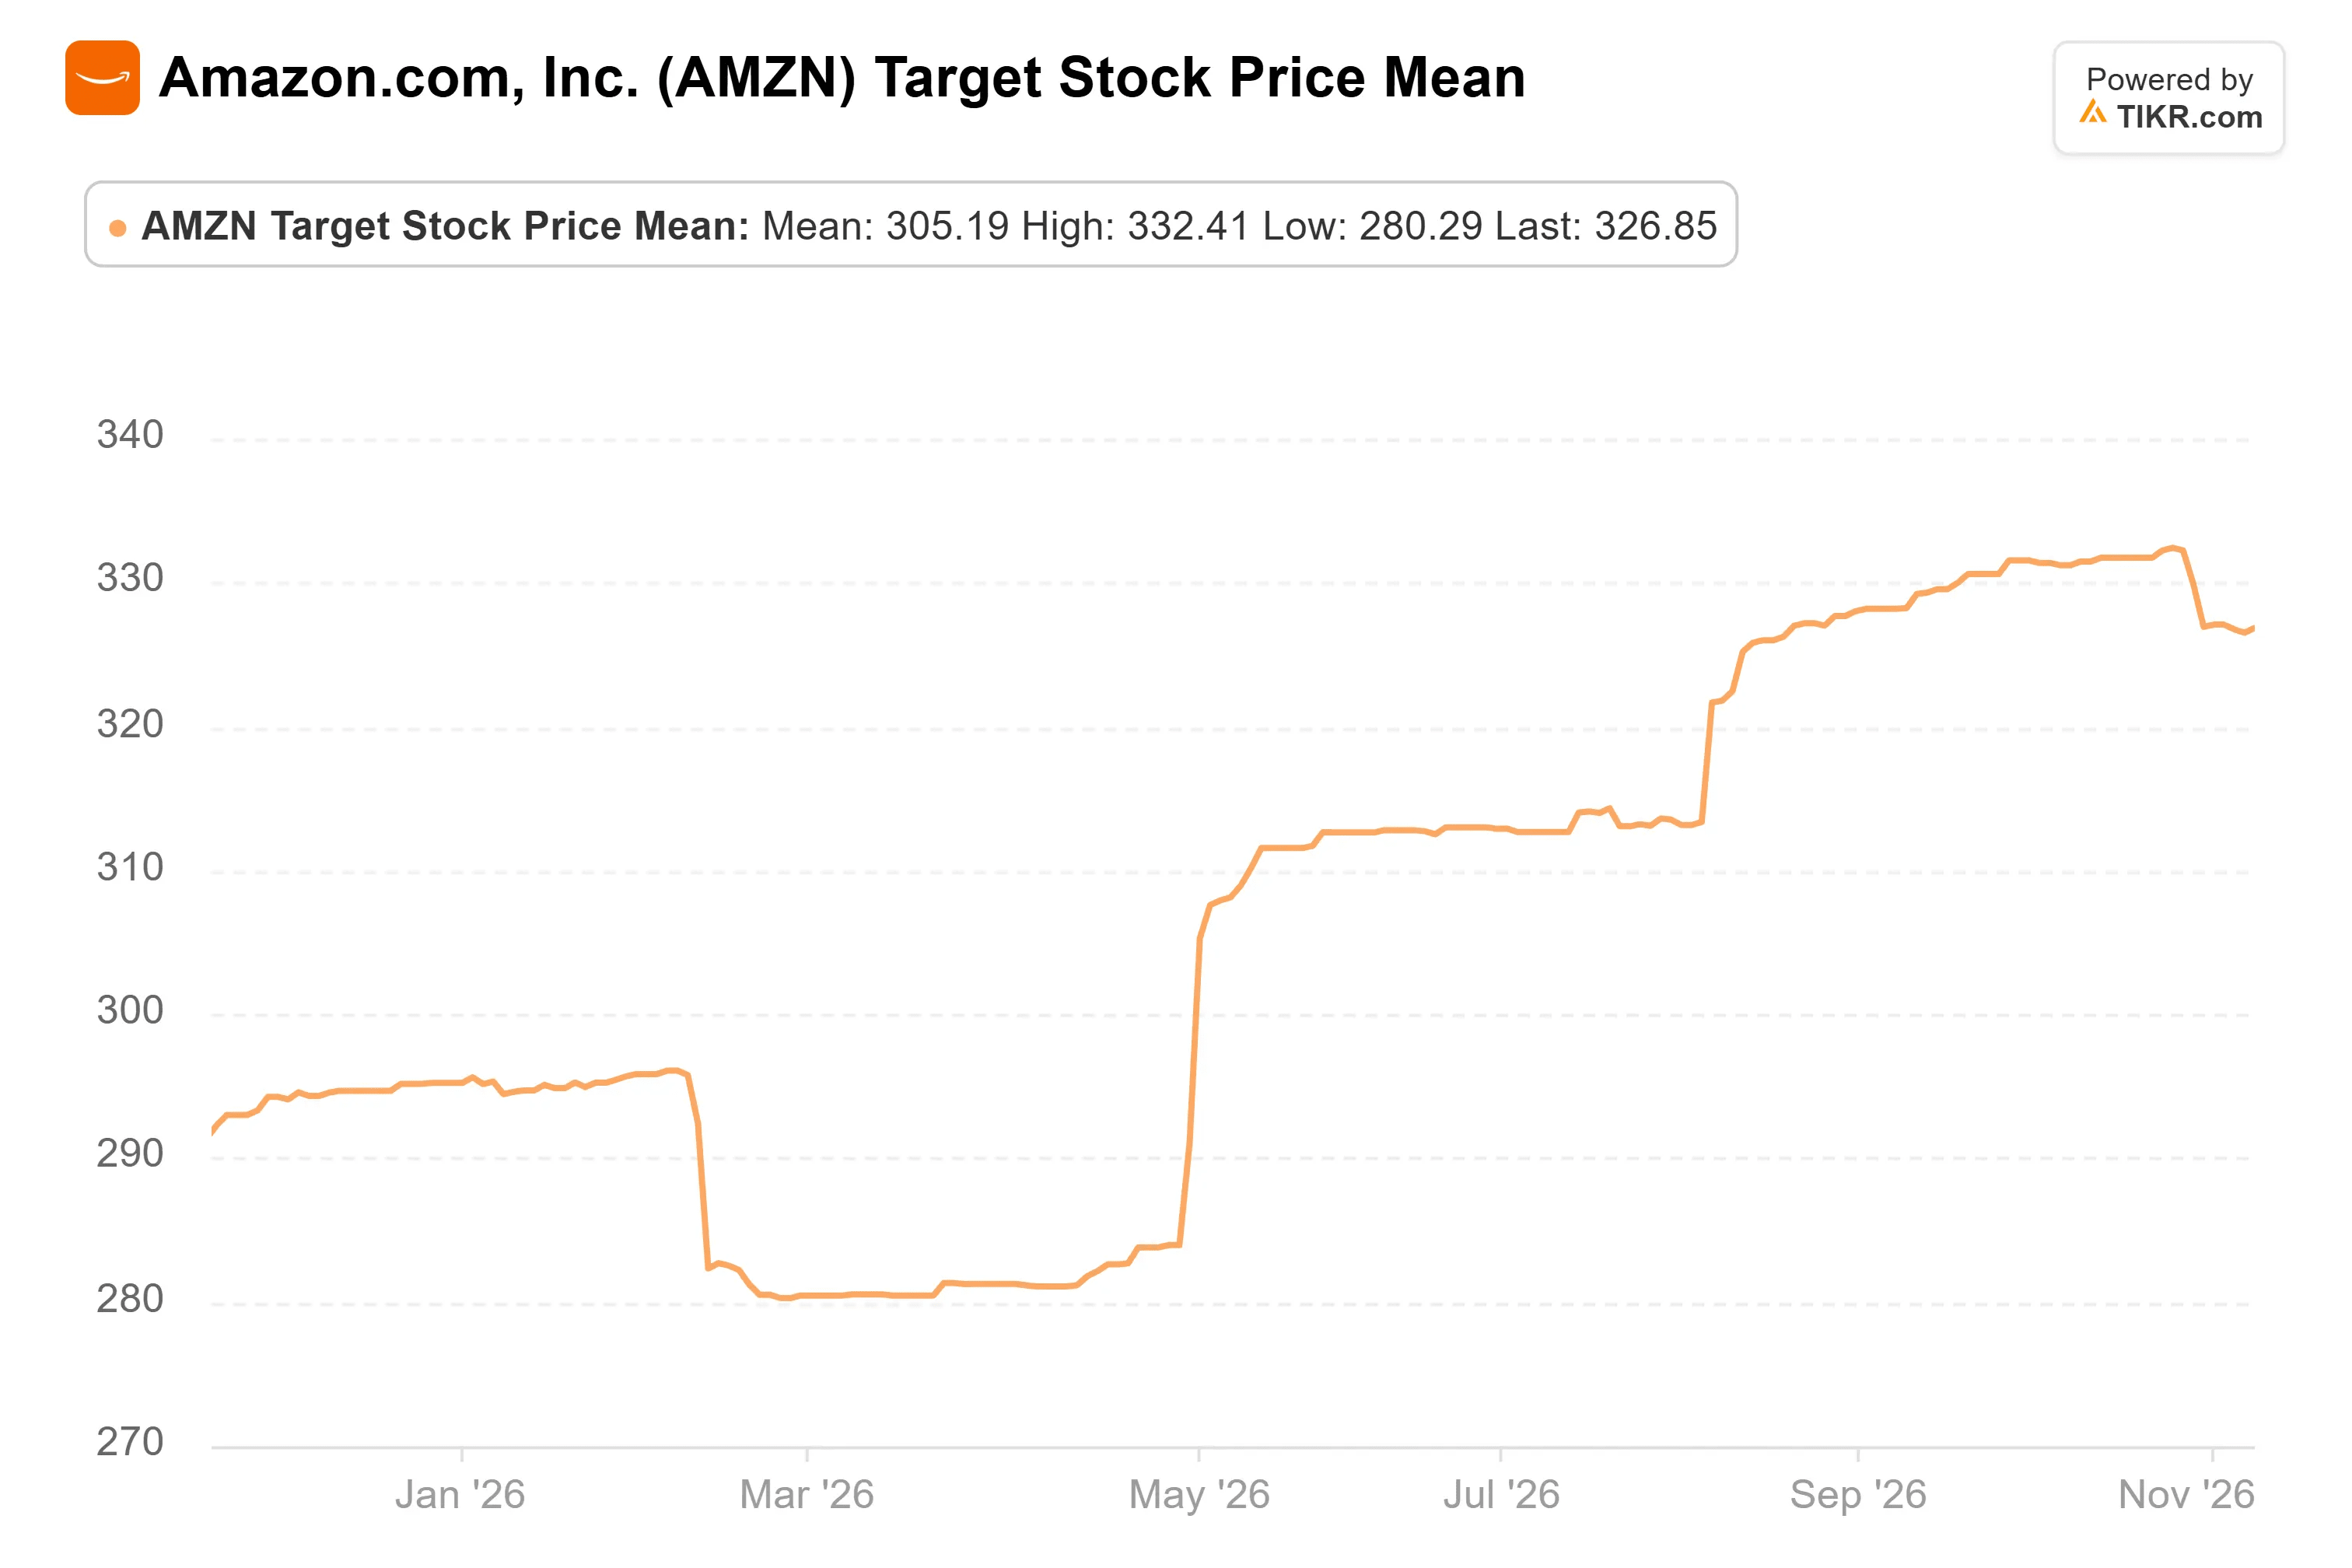
El objetivo consenso ha subido desde $292 hace un año hasta $327, un 26% por encima del cierre del viernes.
TIKR hace seguimiento de 63 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Venta sobre Amazon, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Amazon
Lam Research ha perdido más de la mitad de su valor desde junio
Lam fue una nueva posición: 388,886 acciones por valor de $169 millones el 30 de junio, o el 5.7% de las tenencias del 13F de Palestra. Ha caído un 54% desde entonces.
El 21 de octubre, Lam reportó ingresos récord del trimestre de septiembre de $8.22 mil millones. Pero su pronóstico para el trimestre de diciembre de $8.6 mil millones, más o menos $400 millones, fue solo aproximadamente lo que los analistas esperaban.
En la llamada, el CFO Doug Bettinger dijo que el pronóstico "habría sido un poco más alto si no fuera por algunas limitaciones de la cadena de suministro a corto plazo que estamos gestionando activamente".
China representó el 35% de los ingresos de Lam en el trimestre de septiembre, y se espera que las ventas allí también caigan bruscamente en diciembre. Luego las acciones de semiconductores se vendieron nuevamente después de las elecciones de medio término.
Los analistas no han seguido la trayectoria de la acción.
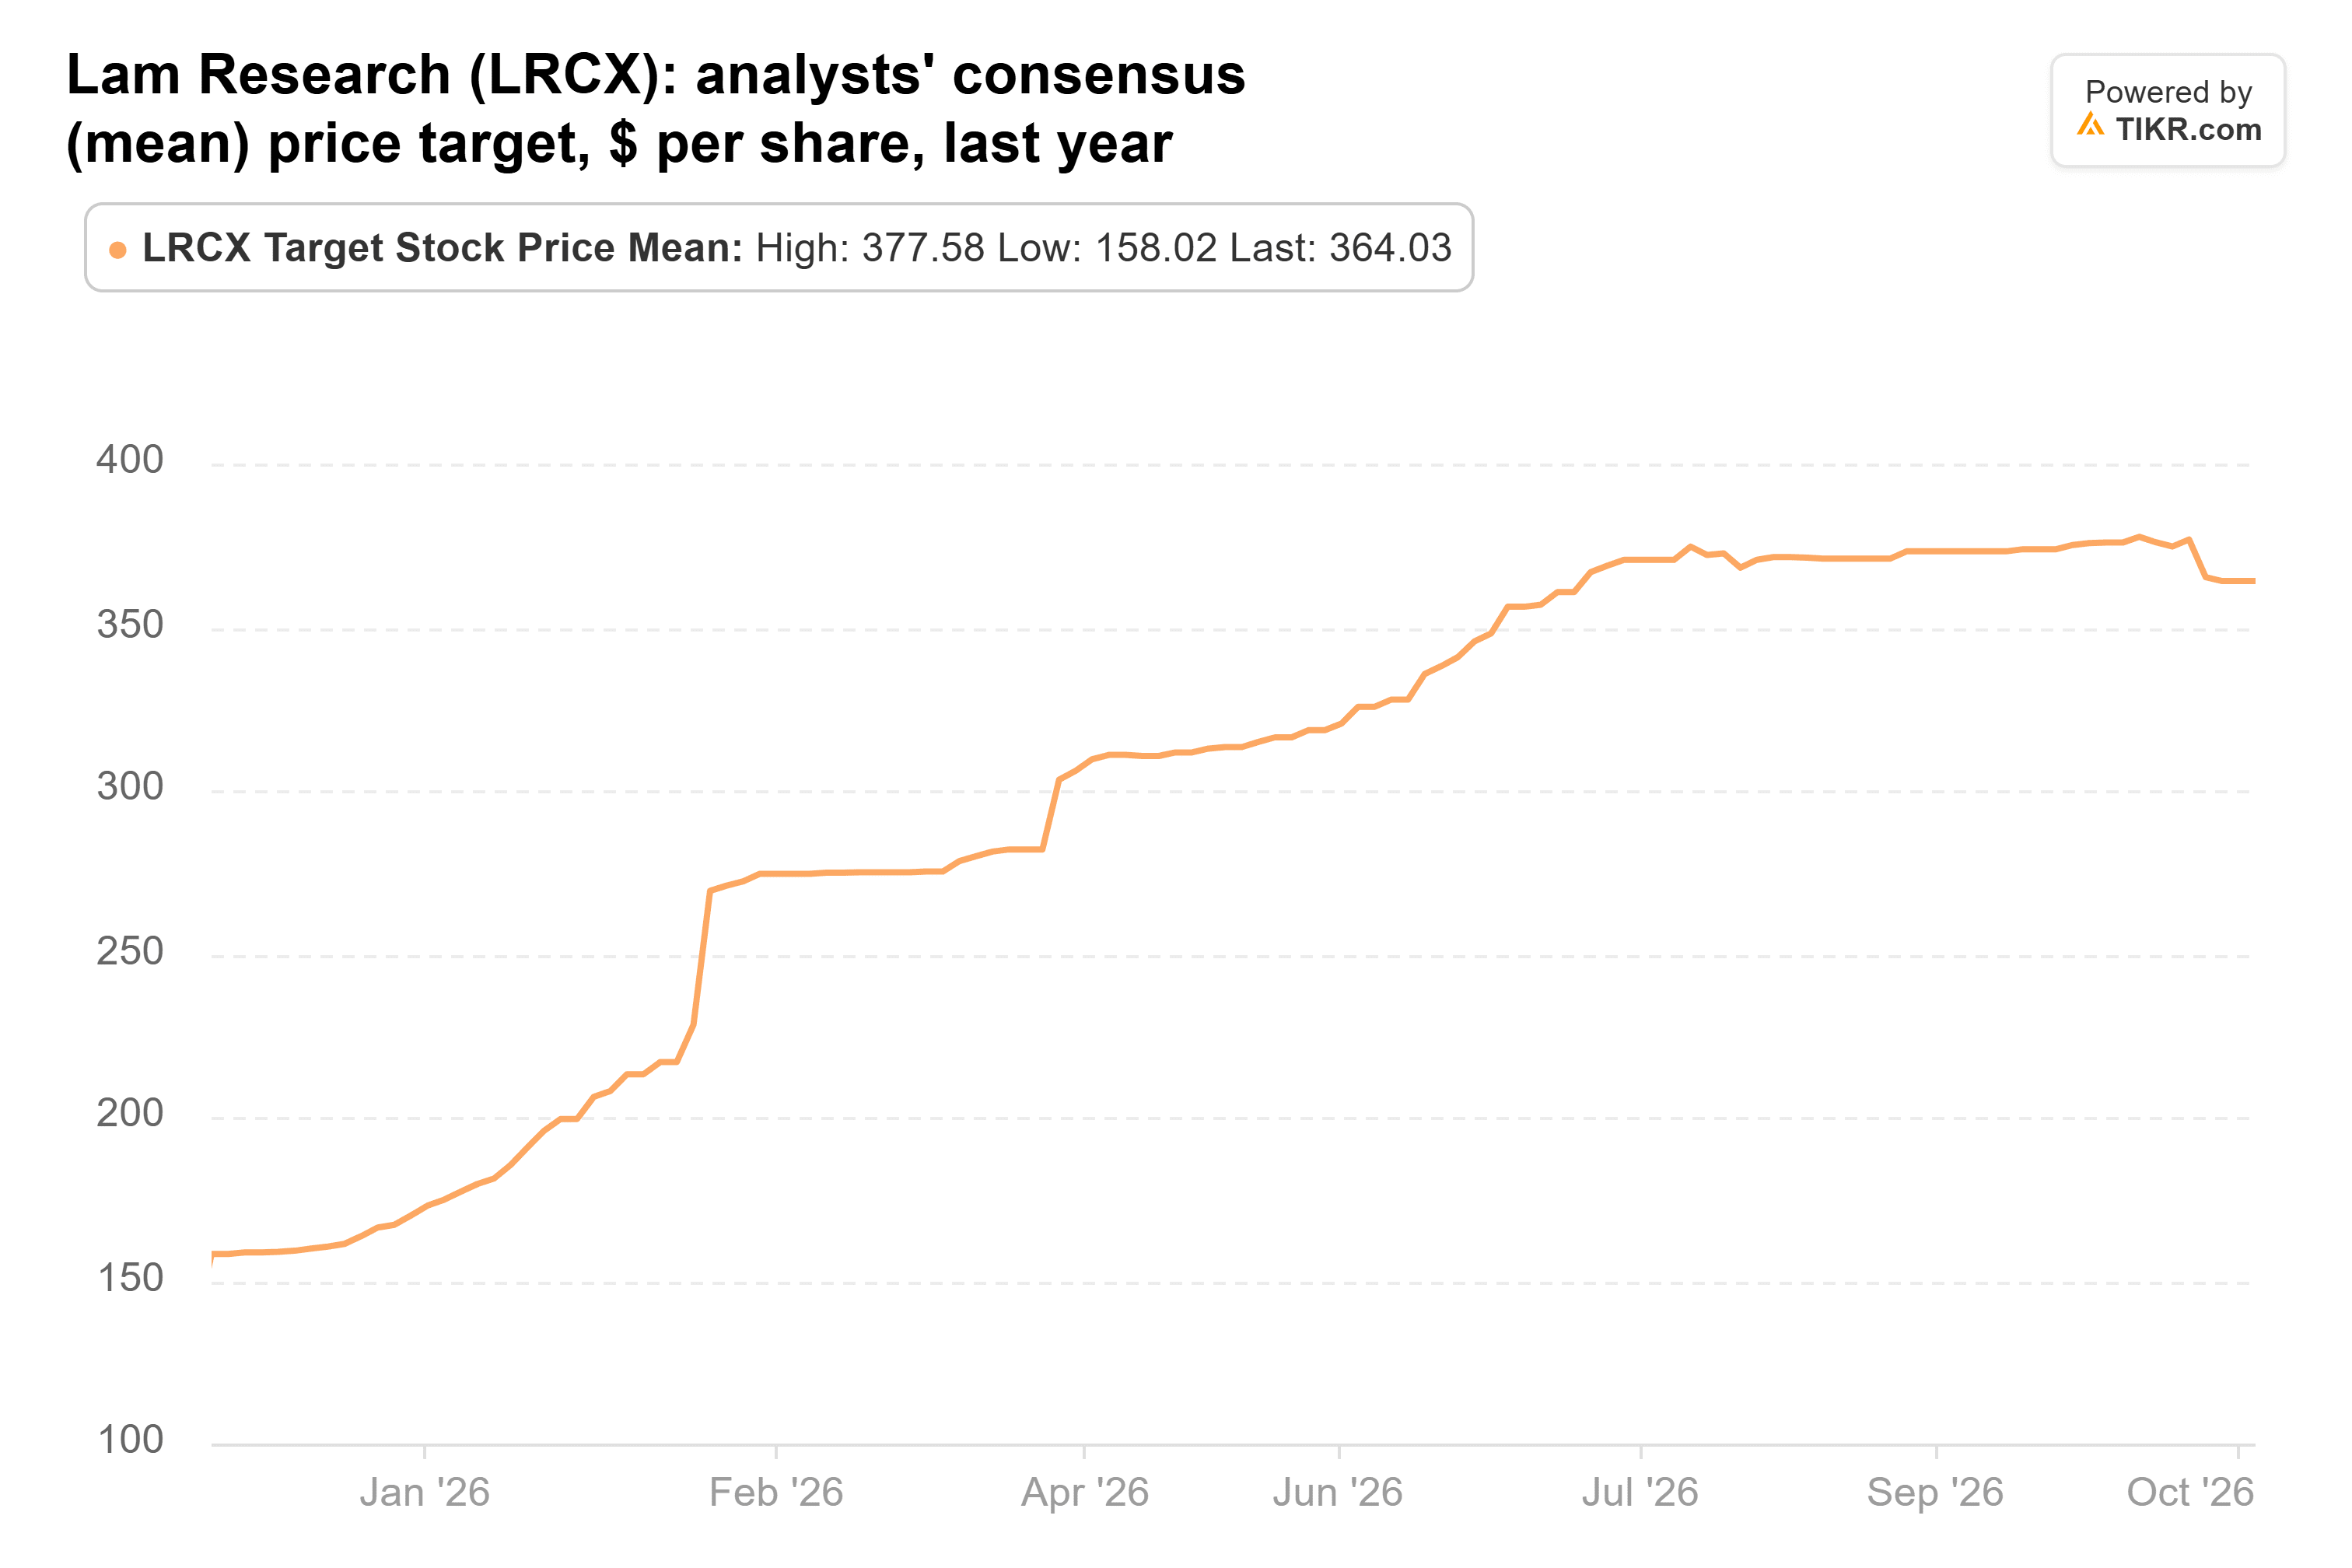
El objetivo consenso más que se duplicó durante el año, pasando de $158 a $364, y apenas se ha movido desde su pico del 18 de octubre de $378.
Incluso el objetivo más bajo, $255, se sitúa muy por encima del cierre del viernes de $200.44, y el promedio está un 82% por encima.
A aproximadamente 20x beneficios forward, Lam parece barata. Pero me gustaría ver que los problemas de suministro de diciembre se alivien antes de confiar en un objetivo que no ha bajado junto con la acción.
AMD ha caído un 30% a pesar de un trimestre sólido
AMD también fue una nueva posición: 237,958 acciones por valor de $138 millones el 30 de junio, o el 4.7% de las tenencias del 13F de Palestra.
Ha caído un 23% desde entonces, incluso después de un fuerte reporte del 3 de noviembre. Los ingresos fueron de $13.38 mil millones, los ingresos del Centro de Datos aumentaron un 97% a $8.5 mil millones, y el pronóstico para el T4 fue de aproximadamente $17 mil millones.
La CEO Lisa Su dijo que AMD ahora espera que los ingresos de 2027 crezcan más del 80%.
El flujo de caja libre cayó a $554 millones en el trimestre, aproximadamente el 4% de los ingresos. AMD también tomó su primer cargo por los warrants que otorgó a OpenAI y Meta, $1.1 mil millones, y la CFO Jean Hu espera que ese cargo crezca a medida que los acuerdos progresen.
Los analistas siguieron elevando sus objetivos.

El objetivo consenso ha subido desde $247 hace un año hasta $650, un 45% por encima del cierre del viernes. A aproximadamente 31x beneficios forward, AMD cotiza por debajo de su promedio de 5 años de 35x en TIKR.
Amazon es la que yo compraría
Lo que distingue a Amazon es el precio. Cotiza a aproximadamente 25x beneficios forward, por debajo de su promedio de 1 año de 30x en TIKR y muy por debajo de su promedio de 5 años de 48x. Mientras tanto, los analistas elevaron su estimación de EPS para 2028 un 24% durante el año hasta el 23 de octubre.
Amazon pronosticó aproximadamente $220 mil millones de capex este año, y los analistas no esperan que su flujo de caja libre vuelva a ser positivo hasta 2028. El costo de asegurar su deuda contra incumplimiento ha aumentado aproximadamente un 50% desde principios de agosto, según datos de Bloomberg.
Lam tiene el mayor potencial alcista sobre el papel, y AMD acaba de tener el trimestre más sólido. Pero si solo pudiera comprar una de las tres de Palestra ahora mismo, sería Amazon: AWS sigue creciendo más rápido, y la acción cuesta menos de lo que los inversores suelen pagar por ella.
El 13F de Palestra para el trimestre de septiembre debe presentarse antes del 16 de noviembre. Mostrará si el fondo mantuvo, aumentó o vendió las tres posiciones al 30 de septiembre.
Para Amazon, la prueba más grande es su perspectiva de capex para 2027, que se dará a conocer con los resultados del T4 a principios de febrero.
Entonces, ¿cuál es el valor real de la acción de Amazon?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Amazon. Comience desde las estimaciones consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!