Estadísticas Clave para la Acción de OXY
- Rendimiento de esta semana: +1.8%
- Rango de 52 semanas: $39 a $67
- Precio objetivo del modelo de valoración: $64
- Potencial alcista implícito: 3.8% en 2.3 años
Evalúa el potencial de flujo de caja de Occidental ante cambios en los precios del petróleo (Es gratis) >>>
Nuevo CEO, Flujo de Caja Récord: La Transición Silenciosa de Occidental
Occidental Petroleum (OXY) cerró a $61 esta semana, con una leve alza, ya que el productor sigue beneficiándose de los precios más fuertes del petróleo. Los ingresos del segundo trimestre aumentaron un 57% interanual a $8.3 mil millones, y el BPA ajustado de $2.40 superó el consenso en aproximadamente un 29%. Los precios reales del petróleo promediaron $97 por barril durante el trimestre.

La empresa también completó una transición de liderazgo este año. Richard Jackson, anteriormente COO de Occidental, se convirtió en presidente y CEO el 1 de junio, sucediendo a Vicki Hollub, quien permanece en el consejo. Jackson ha enfatizado la disciplina de capital, diciendo a los analistas que Occidental puede ofrecer fuertes rendimientos "sin aumentar la producción" gracias a las ganancias de eficiencia.
Occidental también está evaluando qué hacer con Kinetik Holdings, una empresa de midstream a la que Western Midstream, una entidad respaldada por Occidental, se acercó a principios de este año. Esas conversaciones no produjeron un acuerdo, aunque los informes sugieren que Kinetik está explorando un proceso de venta más amplio ahora.
Jackson ha sido claro sobre las prioridades de cara al futuro. "Vemos un camino claro para agregar más de $4 mil millones de flujo de caja anual sostenible para 2030", dijo a los analistas, describiendo planes que no dependen del aumento de la producción.
El crudo Brent cotizando por encima de $100 por barril este mes ha impulsado al sector energético en general. Si la acción de OXY sigue beneficiándose de los precios firmes del petróleo, el crecimiento de los dividendos podría acelerarse aún más.
Sigue el plan de retorno de capital de Occidental con 5 años de previsiones (Es gratis) >>>
Valoración de Occidental: Precio para lo Estable, No para lo Espectacular

Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 3.7%
- Márgenes Operativos: 29.5%
- Múltiplo P/E: 12.5x
Con base en estos insumos, el modelo estima un precio objetivo de $64, lo que implica un potencial alcista total del 3.8% desde el precio actual de la acción y un rendimiento anualizado del 1.6% durante los próximos 2.3 años.
El rendimiento modelado de Occidental de solo 1.6% anual se sitúa muy por debajo del umbral del 5% que generalmente señala una entrada atractiva. Esto representa un cambio respecto al año pasado, cuando las acciones cotizaban cerca de $45.

Un supuesto de crecimiento de ingresos del 3.7% refleja la estrategia de Occidental de mantener la producción aproximadamente plana mientras extrae más flujo de caja de los pozos existentes. Los márgenes operativos cercanos al 29.5% se sitúan muy por encima del promedio de cinco años de la empresa, ayudados por las ganancias de eficiencia en la perforación.
El múltiplo forward de 12.5x se sitúa por debajo del promedio propio de Occidental de 10 años cercano a 14.3x, pero también está aproximadamente en línea con su par ConocoPhillips. Dado que los rendimientos dependen en gran medida de que los precios del petróleo se mantengan elevados, el modesto potencial alcista incorporado en las estimaciones deja poco margen para una corrección.
La reducción de deuda de Occidental desde la adquisición de Anadarko ha fortalecido su balance, pero la acción ahora parece más un crecimiento constante de dividendos que una oportunidad de valor profundo.
Occidental vs. ConocoPhillips y Chevron: La Carrera por la Eficiencia en el Permian
Los pares más cercanos de Occidental son ConocoPhillips (COP) y Chevron (CVX), y los números muestran tres enfoques diferentes para la misma oportunidad en la Cuenca Pérmica. ConocoPhillips registró una producción récord en el Permian superior a 900,000 barriles de petróleo equivalente por día el último trimestre y cotiza a aproximadamente 20.7x ganancias trailing, devolviendo el 45% de su flujo de caja operativo a los accionistas. Chevron, reforzada por su adquisición de Hess, registró un crecimiento de ingresos del 51% a $67.2 mil millones y cotiza a un múltiplo más rico de 34x ganancias.
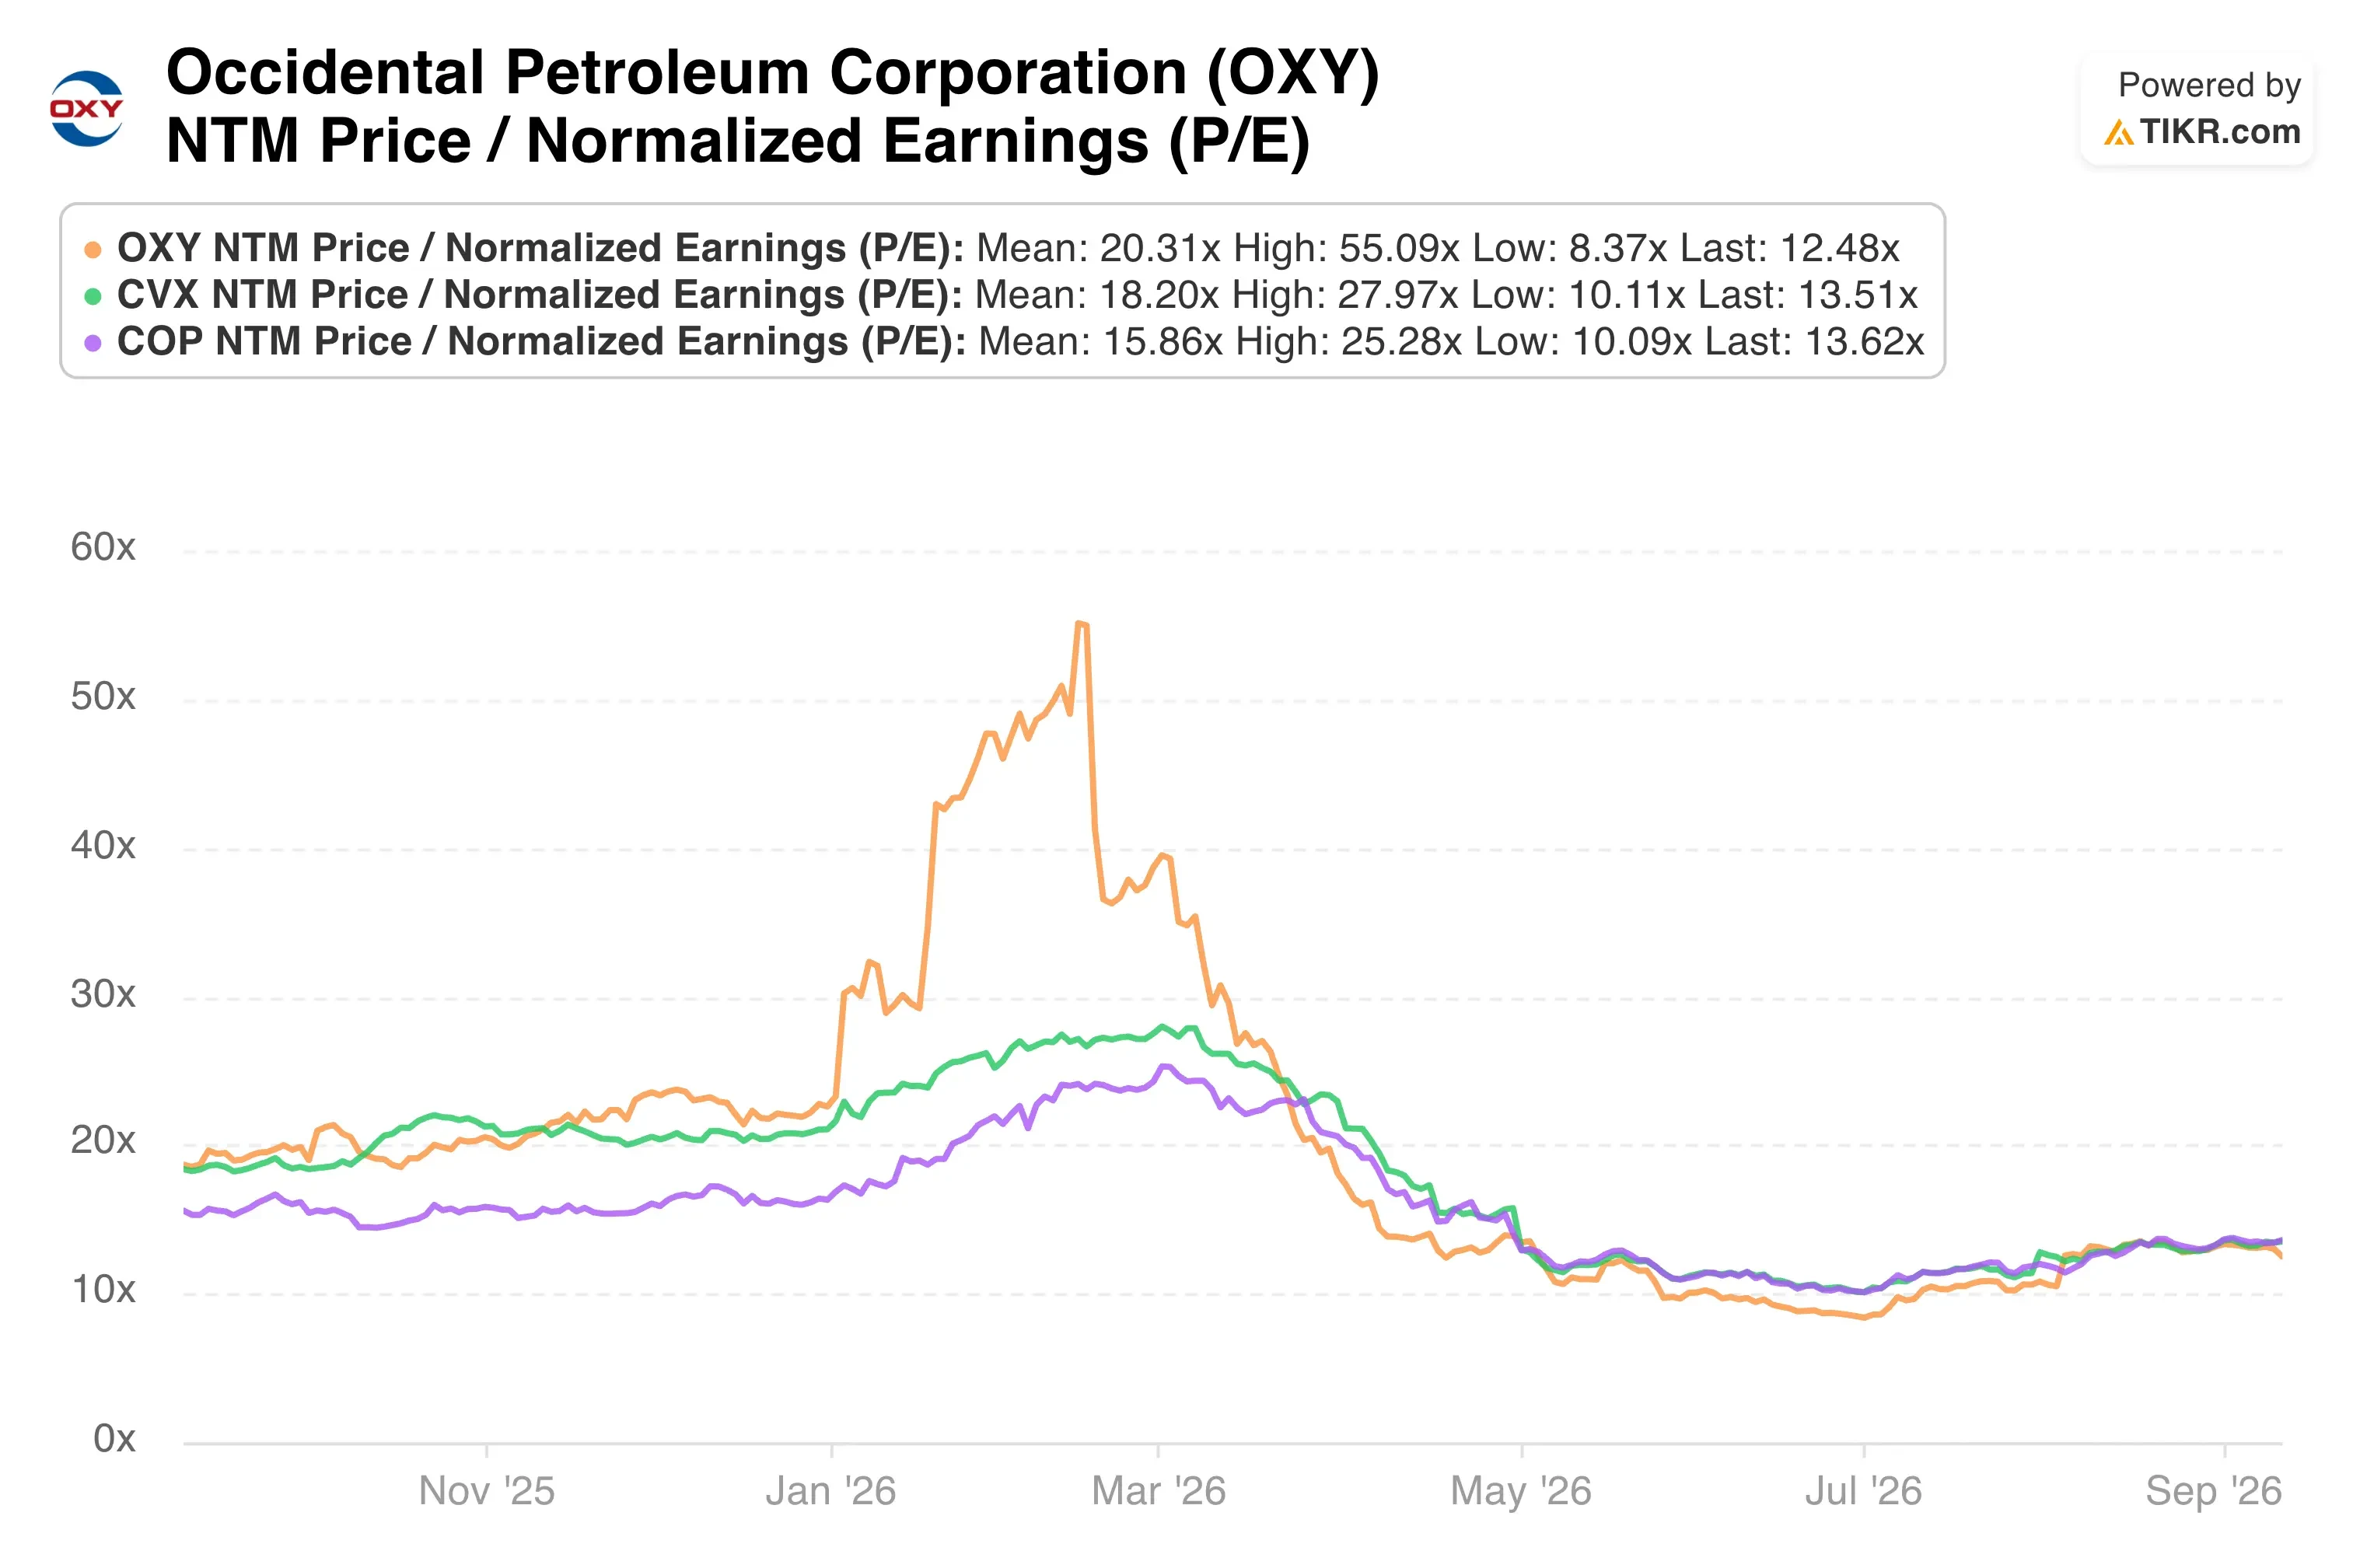
El múltiplo forward de 12.5x de Occidental se sitúa muy por debajo de ambos pares, aunque su margen operativo del 29.5% supera el margen neto reportado de ConocoPhillips. Esa brecha refleja en parte la mayor carga de deuda de Occidental en comparación con Chevron.
Donde Occidental destaca es en la eficiencia de capital. Su plan de agregar $4 mil millones en flujo de caja anual para 2030 sin aumentar la producción refleja más la estrategia de producción plana de ConocoPhillips que el enfoque de crecimiento por adquisición de Chevron.
¿Qué Impulsa la Acción de OXY de Cara al Futuro?
Los catalizadores futuros de Occidental se centran en la ejecución más que en las operaciones corporativas. La empresa planea reducir 3 plataformas de perforación en el cuarto trimestre y aún así poner en línea 15 pozos más de lo planeado originalmente, una señal de que la eficiencia de perforación sigue mejorando.
La dirección también ha destacado los pilotos de recuperación mejorada de petróleo con dióxido de carbono en el Permian, que han logrado un aumento de más del 45% en las tasas de recuperación durante una década de pruebas. La instalación de captura directa de aire Stratos avanza hacia la puesta en marcha total alrededor de fin de año.
Ese proyecto debería reducir el gasto de capital de Low Carbon Ventures en $400 millones a partir de 2027. Sin embargo, la dirección de los precios del petróleo probablemente importará más que cualquier actualización operativa individual.
El plan de Occidental asume que aproximadamente el 85% de su objetivo de flujo de caja de $4 mil millones puede lograrse incluso a precios mucho más bajos, lo que debería limitar el riesgo a la baja si el crudo retrocede. Los inversores deben estar atentos a los resultados del tercer trimestre a principios de noviembre para ver actualizaciones.
¿Deberías Invertir en Occidental Petroleum?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta OXY, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los precios objetivo están en tendencia alcista o bajista.
Puedes crear una lista de seguimiento gratuita para rastrear OXY junto con todas las demás acciones en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de OXY en TIKR Gratis→
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!