Estadísticas Clave para la Acción de FedEx
- Precio Actual: $311.99
- Precio Objetivo (Medio): ~$409
- Objetivo del Mercado: ~$355
- Rentabilidad Total Potencial: ~31%
- TIR Anualizada: ~7% / año
Ya Disponible: Descubre cuánto potencial de alza podrían tener tus acciones favoritas usando el nuevo Modelo de Valoración de TIKR (Es gratis) >>>
¿Qué Sucedió?
FedEx Corporation (FDX) reporta resultados el 28 de octubre, y el informe es diferente a cualquier otro que la empresa ha presentado en años. Es la primera mirada a FedEx desde que escindió su negocio de Carga el 1 de junio, la primera bajo un nuevo calendario fiscal que comienza en diciembre, y la primera lectura sobre si la transformación sigue generando crecimiento compuesto ahora que la red de paquetería de mayor margen opera sola. Debido al cambio de calendario, el informe cubre un período transitorio de cuatro meses, de junio a septiembre de 2026, bajo segmentos recién redibujados. La acción cotiza cerca de $312, aproximadamente un 10% por debajo de su máximo anual alrededor de $345, cerca de la parte superior de su rango tras una fuerte subida.
El 8 de septiembre, el día que FedEx se presentó en la Conferencia Global TMT de Citi, JPMorgan recortó su precio objetivo a $400 desde $460 manteniendo una calificación de Compra. Dos días después, Evercore ISI elevó su objetivo a $350 pero mantuvo una calificación Neutral. En la conferencia, el CEO Raj Subramaniam planteó una idea más grande que cualquier trimestre individual: que la red de FedEx se ha convertido en una plataforma de datos e IA capaz de generar ingresos que ningún pronóstico actual incluye. El 28 de octubre es donde esa historia se encuentra con los números.
Una Empresa Más Limpia Pero Más Difícil de Comparar
La división de Carga ya no está, cotiza por separado como FDXF. Lo que queda también ha sido resegmentado: el antiguo segmento Federal Express ahora se divide en Express Nacional EE.UU. y Express Internacional, junto con Corporativo y Otros. Las comparaciones interanuales ya no se alinean limpiamente, porque las cifras del año pasado aún incluían Carga, y la línea GAAP reportada estará empañada por cargos por la separación y el cambio fiscal.
Dos factores en contra que la dirección señaló en junio enmarcan el cálculo del margen. Dio previsiones de aproximadamente $350 millones en costos remanentes que se quedaron con FedEx tras la separación, unos $100 millones de los cuales salen este año calendario, más un impacto negativo de $200 millones por un nuevo contrato de pilotos. En contraposición, las previsiones de BPA ajustado de FedEx para el año calendario 2026 de $16.90 a $18.10 tienen un punto medio de $17.50, lo que, según la dirección, implica aproximadamente un crecimiento del 20% en el BPA ajustado durante el período de transición de junio a diciembre. El 28 de octubre es el primer punto de control de esa cifra. La dirección también advirtió que el crecimiento del volumen nacional se desaceleraría al compararse con las fuertes tendencias del año pasado, por lo que la carga de la prueba recae en el margen y el rendimiento por envío.
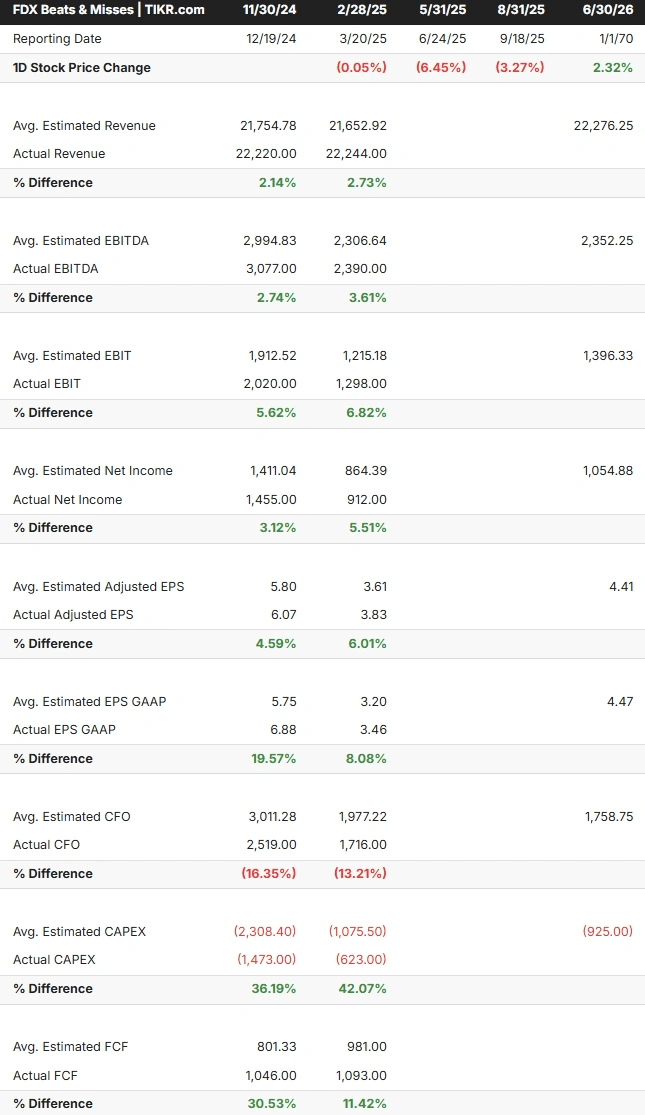
Consulta estimaciones históricas y futuras para la acción de FedEx (¡Es gratis!) >>>
La Afirmación de Plataforma que la Dirección Quiere que los Inversores Valoren
Lo que hizo notable la aparición en Citi es que FedEx se presentó en una conferencia de tecnología y argumentó que su red física ahora también funciona como un negocio de datos. El Director de Información y Digital, Vishal Talwar, dijo que la IA redujo la investigación de mantenimiento de aeronaves de 30 minutos a 3 minutos y redujo a la mitad las ventanas de entrega predecibles de 4 horas a 2, ganancias que con el tiempo llegan al margen. En el lado físico, Subramaniam dijo que FedEx desplegará "robots humanoides superiores" para carga y descarga de camiones en Hagerstown, Maryland antes de diciembre, y ya está operando camiones automatizados de media distancia con Aurora en rutas de carretera.
Subramaniam dijo que las proyecciones que FedEx ya ha dado "tuvieron 0 impacto de cualquiera de estas conversaciones que estamos teniendo ahora", señalando un acuerdo recién anunciado de orquestación de la cadena de suministro con el Ejército de EE.UU. y un producto de índice minorista construido con Dun & Bradstreet. Llamó a los ingresos de Dataworks "una clara ventaja adicional a lo que nos hemos comprometido". Esa es la clave: se le pide a la acción que valore una opcionalidad que la dirección dice abiertamente que no está en los números, por lo que un resultado de margen débil el 28 de octubre dolería más de lo que sugiere la modesta barrera de ingresos. Debajo de todo esto está la meta que FedEx se fijó a sí misma, repetida por Subramaniam en Citi: "Tenemos un crecimiento moderado de ingresos, pero un crecimiento de ganancias de dos dígitos debido a nuestra transformación y, lo más importante, generando $6 mil millones de flujo de caja libre para el año calendario '29".

Consulta cómo le va a FedEx frente a sus pares en TIKR (¡Es gratis!) >>>
Análisis del Modelo Avanzado de TIKR
- Precio Actual: $311.99
- Precio Objetivo (Medio): ~$409
- Rentabilidad Total Potencial: ~31%
- TIR Anualizada: ~7% / año

El caso medio valora a FedEx en alrededor de $409 para fines de 2030, aproximadamente un 31% de rentabilidad total, o un 7% anual. Eso se sitúa muy por encima del objetivo promedio del mercado de alrededor de $355, una brecha que se reduce al horizonte: el modelo se extiende hasta 2030, mientras que la cifra del mercado es una visión a 12 meses a la que el precio actual cercano a $312 ya se acerca. Los dos impulsores de ingresos son modestos: ganancias en el rendimiento por envío en verticales premium como salud y aeroespacial, y la estabilización del volumen en paquetería nacional de EE.UU. tras años de desprenderse de negocios de bajo margen.
Con un crecimiento de ingresos supuesto de solo alrededor del 3% anual, el retorno depende de la rentabilidad, no de la expansión. El impulsor del margen lleva la tesis: el caso medio tiene un margen neto expandiéndose hacia aproximadamente el 5.4%, impulsado por los $6 mil millones ya obtenidos de DRIVE y Network 2.0 que fluyen a través de la base de gastos. El riesgo principal es que los costos remanentes y un entorno de carga de crecimiento lento detengan esa escalada antes de que se componga. Si los ingresos de Dataworks y de orquestación se materializan incluso parcialmente, el caso medio resulta conservador; si el volumen nacional se desploma en una economía industrial débil, la suposición de crecimiento moderado parece optimista y el retorno se comprime hacia el caso bajo.
Conclusión
Observa el margen operativo de paquetería el 28 de octubre, reportado por primera vez sin que Carga lo diluya y dividido en los nuevos segmentos nacional e internacional. Una expansión limpia allí, con el BPA ajustado avanzando hacia el crecimiento de aproximadamente el 20% durante el período de transición que implican las previsiones, validaría la trayectoria de ganancias de dos dígitos y pondría la carga de la prueba de nuevo sobre los bajistas. Un margen que se deslice, citando los costos remanentes como razón, señalaría que la transformación se está estancando justo cuando la dirección insiste en que se está acelerando. El informe se publica después del cierre del 28 de octubre, cubriendo de junio a septiembre, con la conferencia telefónica a continuación. Con la acción ya cerca de sus máximos, la historia de plataforma que la dirección vendió en Citi compra paciencia solo si el margen central sigue avanzando.
¿Deberías Invertir en FedEx?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que usan los analistas profesionales para responder exactamente esa pregunta.
Busca FedEx y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los próximos trimestres, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivo están subiendo o bajando.
Puedes crear una lista de seguimiento gratuita para rastrear FedEx junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza FedEx en TIKR Gratis →
¿Buscando Nuevas Oportunidades?
- Descubre qué acciones están comprando los inversores multimillonarios para que puedas seguir al dinero inteligente.
- Analiza acciones en tan solo 5 minutos con la plataforma todo en uno y fácil de usar de TIKR.
- Cuanto más revuelvas… más oportunidades descubrirás. Busca entre más de 100K acciones globales, las carteras de los principales inversores globales y más con TIKR.
Descargo de Responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!