Puntos clave
- Las acciones de Moderna subieron un 13% el miércoles hasta un nuevo máximo de 52 semanas gracias a datos tempranos sobre mieloma múltiple y una recomendación para su vacuna contra el ébola, para luego ceder un 5% el jueves antes del informe del viernes.
- Las ventas de Comirnaty de Pfizer cayeron un 29% operativamente en el tercer trimestre, y los ingresos de BioNTech bajaron un 15%. Esto es una advertencia para la temporada de otoño de Moderna.
- Los recortes de costos de Moderna han reducido su consumo de caja, y la compañía prevé tener entre $4.7 y $5.2 mil millones en efectivo e inversiones al cierre del año para financiar su pipeline oncológico que comparte parcialmente con Merck.
- Incluso después de la caída del jueves, la acción cotiza cerca de su múltiplo de ventas forward más alto en cinco años, por lo que la ciencia importa mucho más que el trimestre.
Las acciones de Moderna (MRNA) subieron un 13% el miércoles 4 de noviembre, cerrando en $258.38, un nuevo máximo de 52 semanas. Dos noticias las impulsaron. Los datos tempranos para mRNA-2808, la terapia triple contra el mieloma múltiple de Moderna, mostraron cuatro respuestas confirmadas entre 11 pacientes evaluables y muy pretratados. Un grupo asesor de la Organización Mundial de la Salud también recomendó avanzar su candidato a vacuna contra el ébola a un estudio de eficacia de Fase 2/3. La acción ya había subido un 3% el martes. El jueves 5 de noviembre, cae un 5% a alrededor de $245.
El mRNA-2808 todavía está en Fase 1/2, y el dinero para desarrollarlo tiene que provenir de un negocio de vacunas que es una fracción de su tamaño pandémico. Moderna reporta resultados del tercer trimestre antes de la apertura del viernes. Pfizer (PFE) y BioNTech (BNTX), socios en la vacuna rival contra el COVID Comirnaty, reportaron el 3 de noviembre. Merck (MRK), que codesarrolla la terapia contra el cáncer intismeran con Moderna, reportó el 29 de octubre.
La temporada de otoño tiene que sostener el año de Moderna
Moderna generó $389 millones en ingresos en el primer trimestre y $145 millones en el segundo. La compañía apunta a un crecimiento de hasta el 10% sobre los $1.94 mil millones de 2025, y los $2.10 mil millones de los analistas se sitúan cerca del tope de ese rango:

Eso deja alrededor de $1.6 mil millones para la segunda mitad. Moderna espera que aproximadamente el 55% de sus ingresos del segundo semestre se generen en el tercer trimestre, por lo que eso son unos $860 millones para el trimestre que reporta el viernes. Eso está por debajo del tercer trimestre del año pasado, que fue de aproximadamente $1.0 mil millones.
TIKR hace seguimiento de 23 analistas sobre Moderna. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Moderna, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas sobre Moderna
Pfizer y BioNTech establecen un listón bajo
El trimestre de Pfizer hace que incluso ese listón parezca difícil de superar. Las ventas de Comirnaty cayeron un 29% operativamente, en parte porque las recomendaciones de vacunación más restrictivas en EE.UU. redujeron su uso. Pfizer apenas lo sintió: los ingresos fuera de Comirnaty y Paxlovid crecieron un 7% operativamente, y la compañía elevó sus previsiones de ingresos para 2026 a $62-64 mil millones.
Los ingresos de BioNTech cayeron un 15% a €1.29 mil millones, mientras que el gasto en I+D aumentó un 32% a €748 millones, incluyendo amortizaciones de programas que ya no prioriza.
Moderna cotiza en función de su pipeline
Esa línea de ingresos no explica el precio de la acción. Moderna cotizaba a 46x las ventas forward el lunes 2 de noviembre, antes del repunte de esta semana. Su promedio de cinco años es de 7.9x:

El cierre del miércoles elevó eso a aproximadamente 54x, por encima del pico de cinco años de 51.5x del 21 de octubre. Incluso después de la caída del jueves, está en aproximadamente 51x. Los inversores están pagando por el pipeline oncológico, por lo que la verdadera pregunta del viernes es si Moderna tiene el efectivo para financiarlo.
Moderna ha estado recortando costos con fuerza para pagarlo. El gasto en I+D del segundo trimestre cayó un 7% a $651 millones al cerrar varios programas en fases avanzadas, y los costos de venta, generales y administrativos cayeron un 6% a $216 millones. En julio, recortó sus previsiones de I+D para 2026 a aproximadamente $2.9 mil millones. Los recortes se reflejan en el consumo de caja:
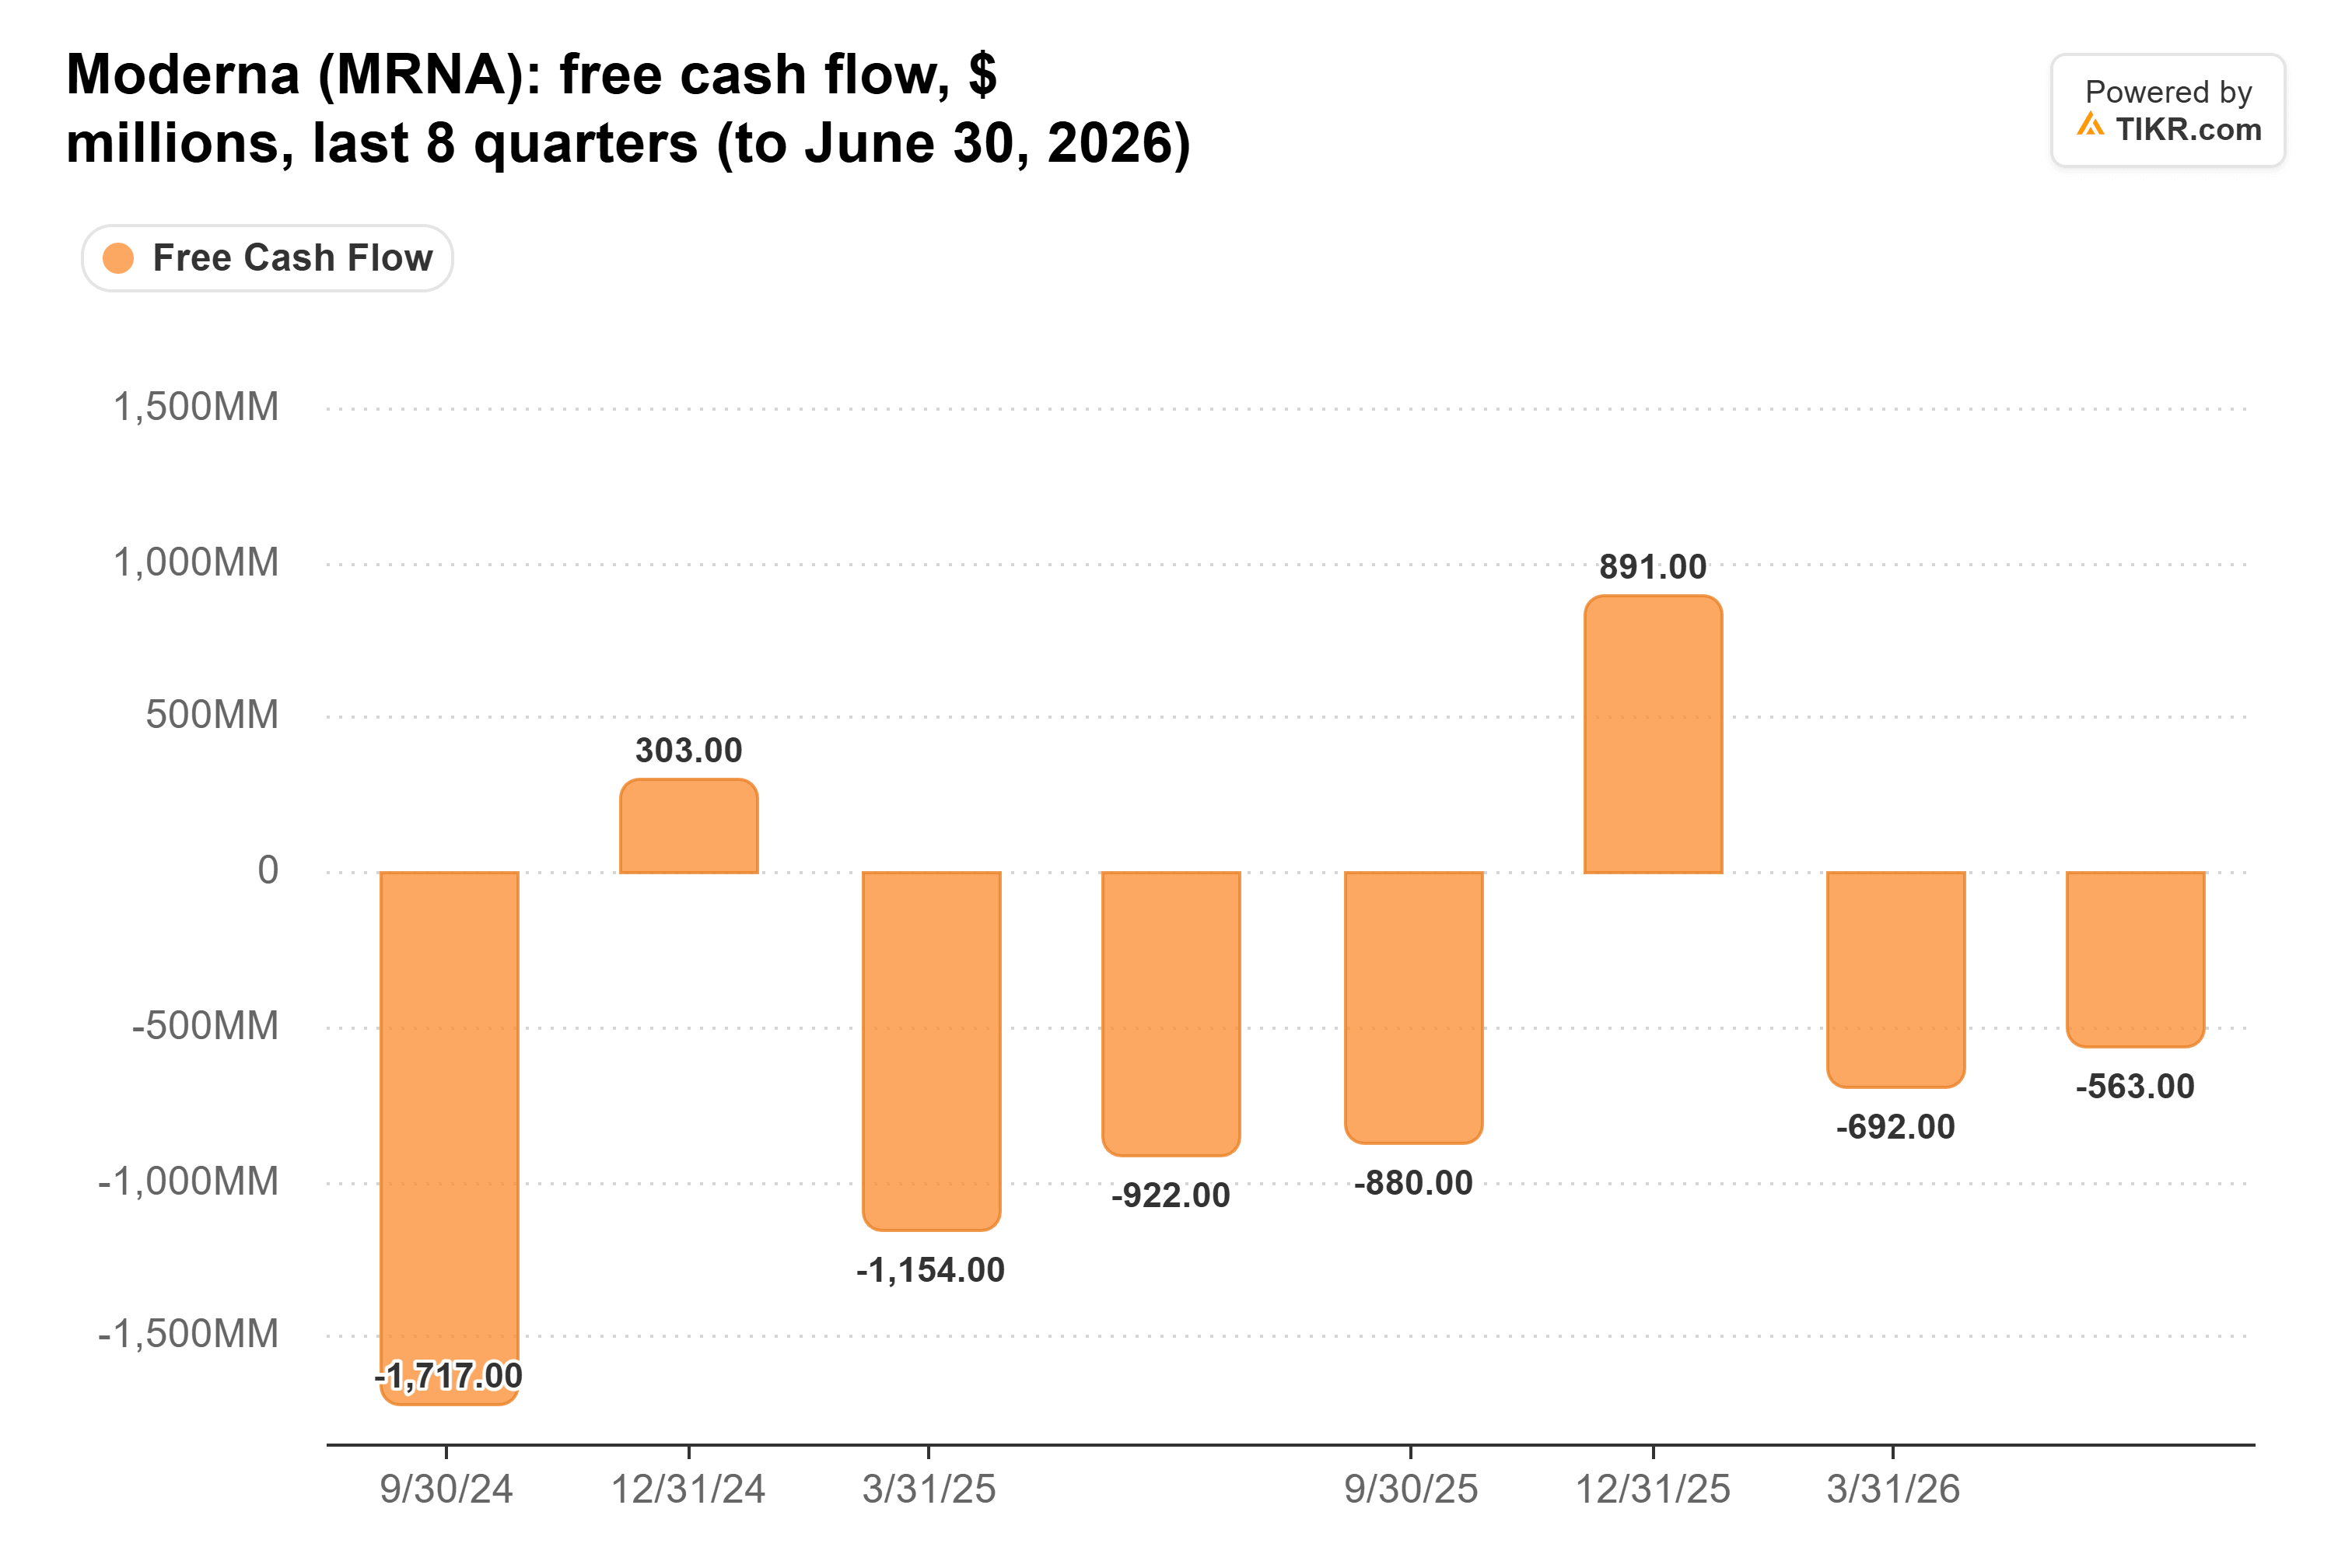
Moderna consumió aproximadamente $1.3 mil millones en flujo de caja libre en la primera mitad de 2026, frente a unos $2.1 mil millones un año antes. El flujo de caja libre se volvió positivo en el cuarto trimestre de ambos años, cuando llegan los pagos por las vacunas de otoño.
El trimestre del viernes incluye el acuerdo de litigio de $950 millones que Moderna pagó en julio, así que hay que excluirlo para compararlo con el consumo de $880 millones del año pasado. Las previsiones de Moderna ya contabilizan el pago, con efectivo e inversiones cayendo desde $6.9 mil millones al 30 de junio a $4.7-$5.2 mil millones al cierre del año. Elevó ese rango en aproximadamente $200 millones en julio. Excluyendo el acuerdo, eso implica un consumo en el segundo semestre de menos de $1.3 mil millones.
Merck está esperando la misma respuesta
Merck y Moderna comparten los costos y beneficios del intismeran a partes iguales. En ESMO en octubre, los resultados de la Fase 3 INTerpath-001 mostraron que redujo el riesgo de recurrencia o muerte por melanoma en un 42% cuando se añadió a Keytruda. Eso se quedó por debajo de lo que los inversores esperaban, y ambas acciones cayeron ese día, Moderna un 17.6%.
Para Merck, intismeran es una de las apuestas destinadas a llevar su negocio oncológico más allá de Keytruda. Keytruda generó $8.6 mil millones con Keytruda Qlex en el tercer trimestre, y pierde su patente del compuesto en EE.UU. en diciembre de 2028. Con tres ensayos de Fase 3 contra cáncer de pulmón en curso, los tenedores de Merck querrán escuchar lo que Moderna diga el viernes sobre los plazos de presentación regulatoria y el gasto de lanzamiento.
Moderna puede pagar el pipeline, por ahora
Según su propio plan, Moderna puede permitirse el pipeline, y los recortes de costos están haciendo más de ese trabajo que las vacunas. Si el efectivo del viernes va por buen camino y la dirección mantiene el rango de fin de año, Moderna puede seguir financiando el trabajo sin necesidad de recaudar dinero. El riesgo es la temporada de otoño. Si Spikevax cae tan fuerte como lo hizo Comirnaty, Moderna podría tener que recurrir a su línea de crédito restante de $900 millones o vender acciones.
A aproximadamente 51x las ventas forward, la acción necesita que la ciencia funcione, y un trimestre según lo previsto probablemente no la moverá mucho en comparación con los datos del mieloma. La próxima revisión de esos datos será en la reunión de la Sociedad Americana de Hematología en diciembre.
Entonces, ¿cuál es el valor real de las acciones de Moderna?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Moderna. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!