


Estadísticas Clave para la Acción de MU
- Rendimiento de la semana pasada: -1.7%
- Rango de 52 semanas: $164 a $1,255
- Precio objetivo del modelo de valoración: $1,152
- Potencial alcista implícito: 9.3% en 1.9 años
Pruebe de estrés las matemáticas del margen máximo de Micron con 5 años de previsiones de analistas en el Modelo de Valoración de TIKR (Es gratis) >>>
Micron Afronta el Día de Resultados Con una Barra de $50 Mil Millones y una Batalla de Patentes
Las acciones de Micron Technology (MU) cayeron un 1.7% durante la semana pasada mientras los inversores se preparaban para los resultados del cuarto trimestre fiscal tras el cierre del 30 de septiembre. La acción cotiza cerca de $1,066, aproximadamente un 15% por debajo de su máximo de 52 semanas de $1,255. Este retroceso refleja cautela más que pánico, ya que el negocio sigue registrando récords. Incluso el Nikkei de Japón rompió una racha alcista de cinco días mientras los operadores se volvían cuidadosos antes del informe.
La dirección proporcionó previsiones de aproximadamente $50 mil millones en ingresos y un BPA ajustado cercano a $31. El consenso se sitúa ligeramente más alto, en unos $50.6 mil millones y $31.52. El margen bruto no GAAP, que excluye costos puntuales, tiene una previsión cercana al 86%. Por lo tanto, el hecho de superar las estimaciones puede importar menos que los comentarios sobre precios y suministro para el año fiscal 2027.
Esta semana también llegó un nuevo titular legal. Netlist presentó una queja ante la Comisión de Comercio Internacional de EE.UU. (ITC), la agencia que puede bloquear las importaciones de productos que infringen patentes estadounidenses. Apunta a la DRAM de Micron vinculada a dos patentes de memoria de alto ancho de banda (HBM), incluidos los chips dentro de los sistemas de IA de Google, Nvidia y Broadcom. Sin embargo, esto sigue siendo una acusación y los casos de la ITC tardan tiempo en resolverse.
La HBM es una memoria apilada que alimenta datos a los chips de IA a alta velocidad. En la llamada de junio, el CEO Sanjay Mehrotra dijo: "Vemos 2027 en general ajustado. Hemos dicho que vemos que el ajuste continúa más allá de 2027". Esa demanda elevó los ingresos del tercer trimestre fiscal a $41.5 mil millones desde $9.3 mil millones un año antes. Si la acción de MU va a recuperar su máximo, la perspectiva del cuarto trimestre debe mostrar que ese ajuste aún respalda los precios hasta 2027.
Los Beneficios Máximos Hacen que la Valoración de Micron Sea una Llamada Difícil

Bajo los supuestos del modelo de valoración realizados hasta el 31/08/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 60.0%
- Márgenes Operativos: 80.4%
- Múltiplo P/E de Salida: 7.2x
Con base en estos insumos, el modelo estima un precio objetivo de $1,152, lo que implica un rendimiento total del 9.3% desde el precio actual de la acción de $1,054 y un rendimiento anualizado del 4.7% durante los próximos 1.9 años.
Micron parece barata en superficie, pero los múltiplos bajos son normales en un pico de memoria. La acción cotiza a aproximadamente 7.2x las ganancias futuras, mientras que su P/E promedio de cinco años se sitúa cerca de 30.2x. Los inversores descuentan los beneficios máximos porque la oferta eventualmente alcanza a la demanda. Por lo tanto, un múltiplo de un solo dígito señala dudas sobre cuánto tiempo pueden durar los márgenes récord.
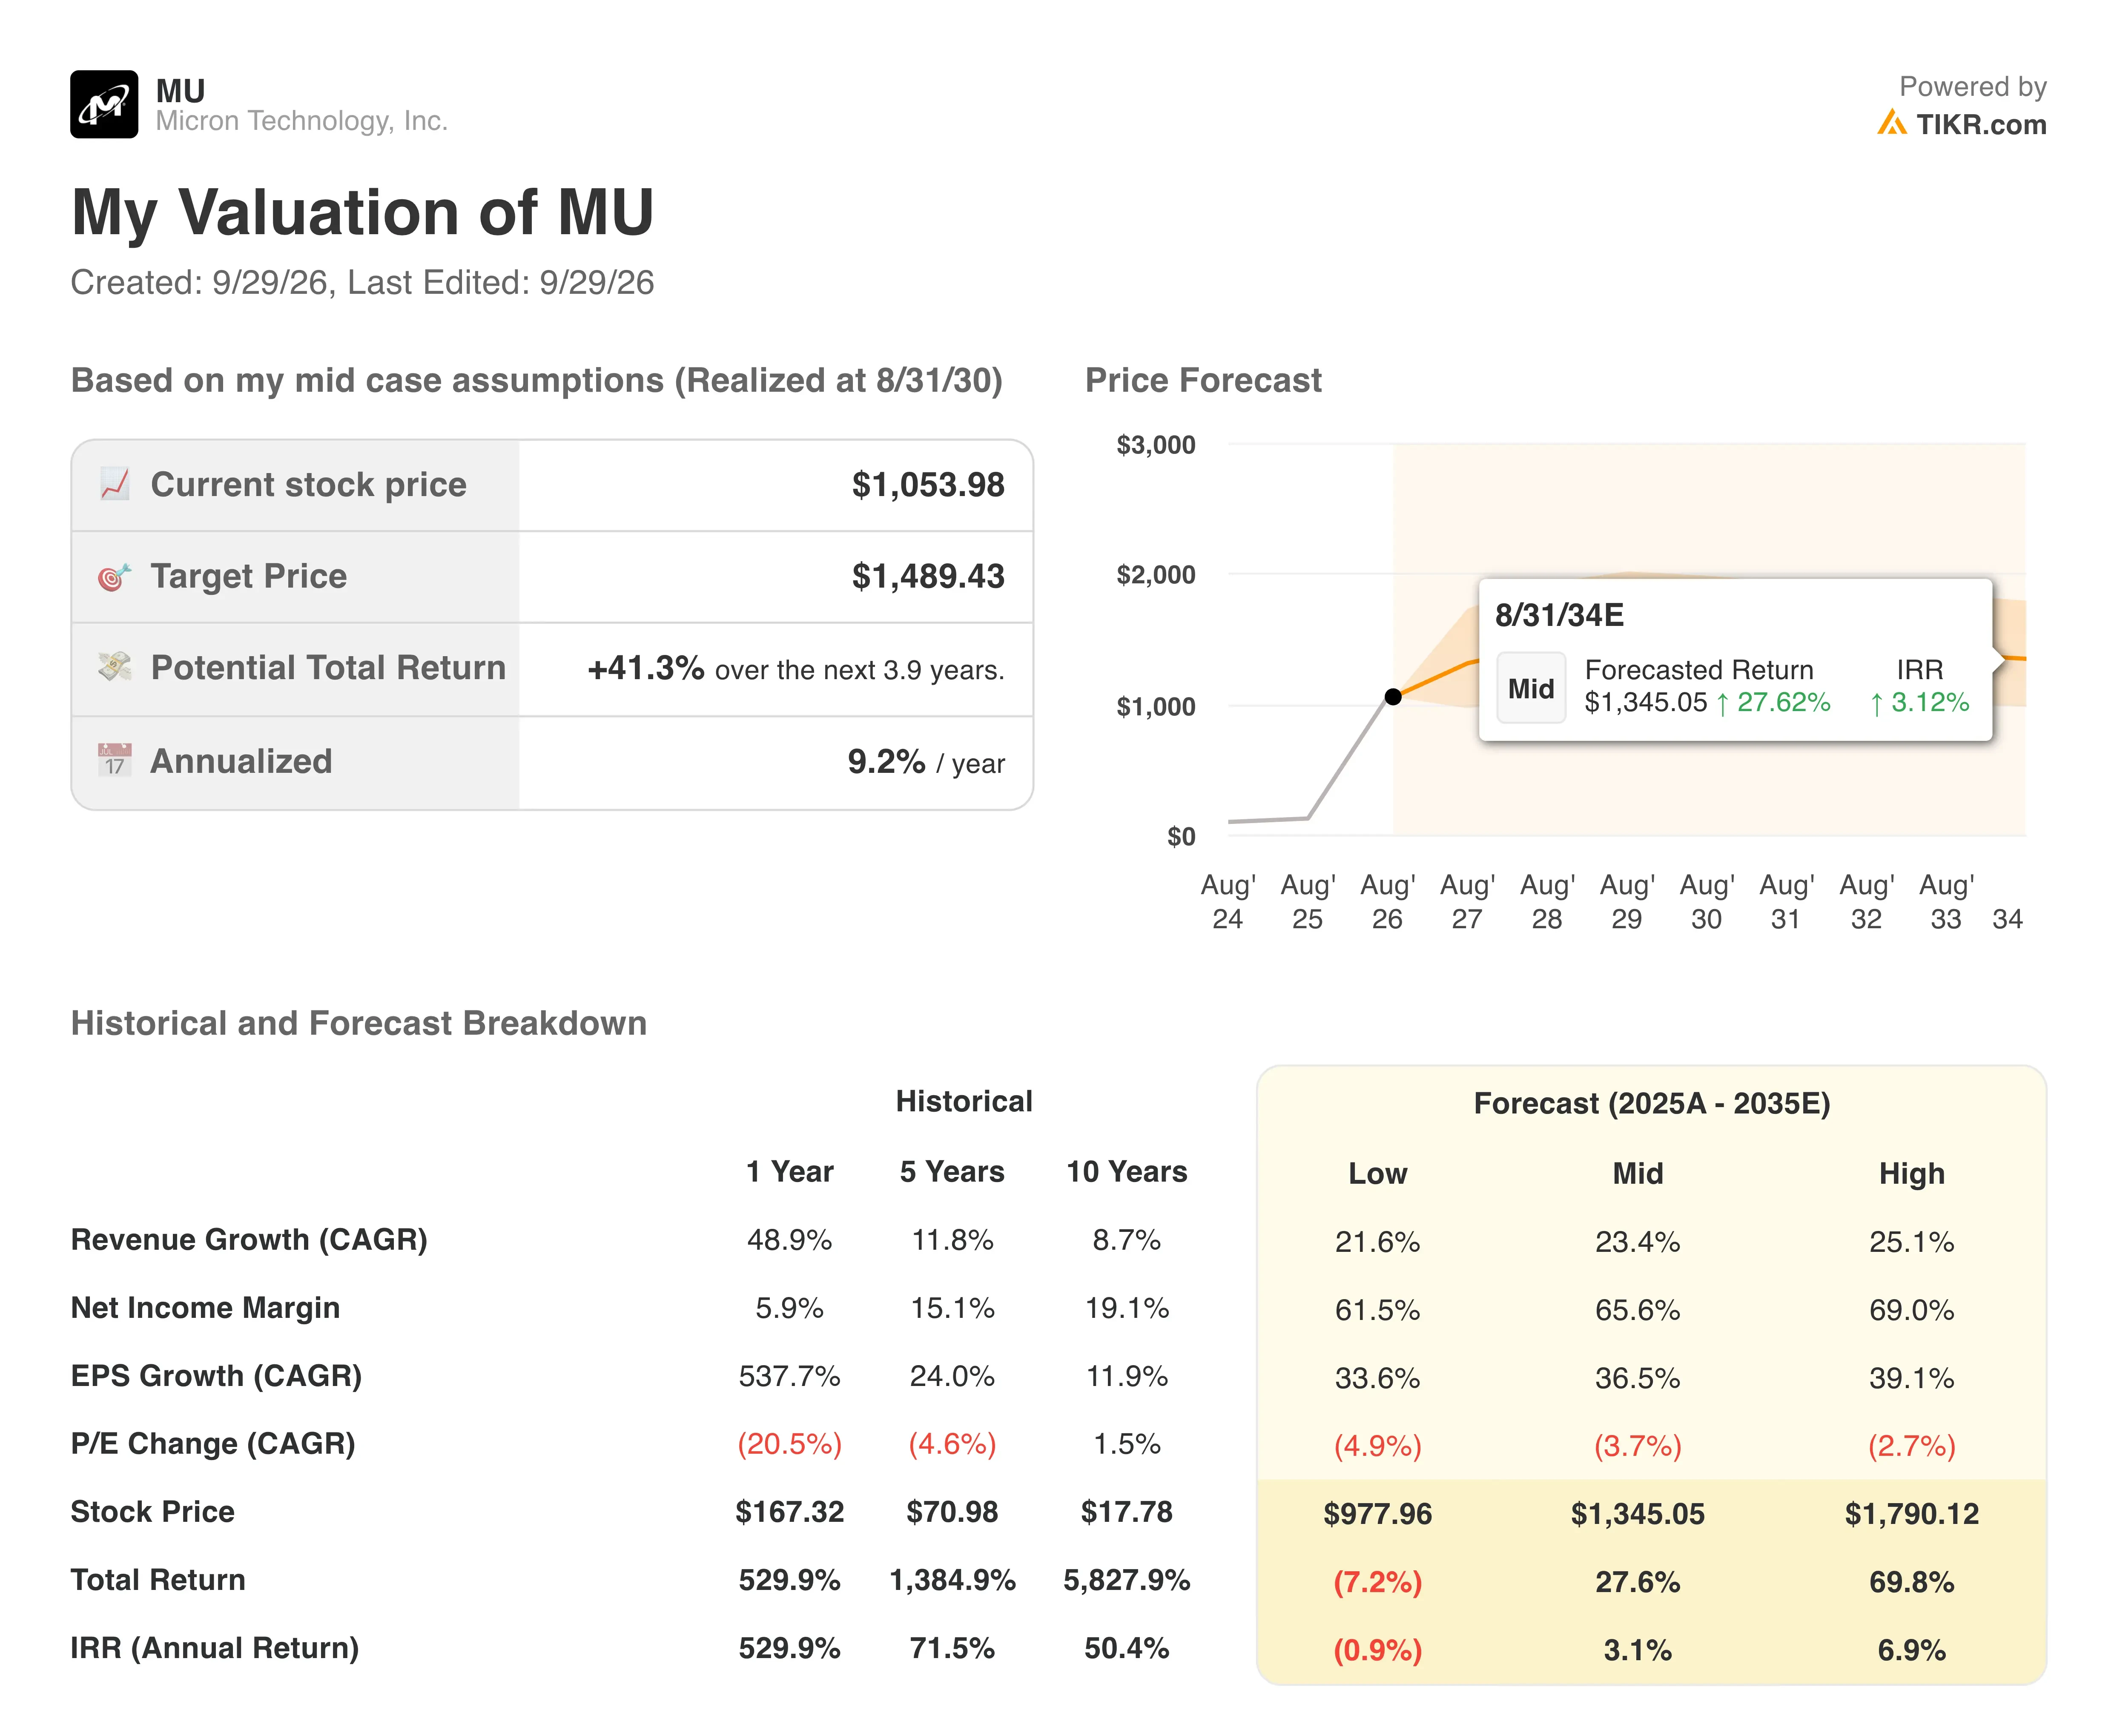
El modelo ya asume un crecimiento anual de ingresos del 60.0% y márgenes operativos del 80.4%. Esos márgenes están muy por encima del promedio de cinco años de Micron del 16.0%. Incluso con insumos agresivos, la acción solo gana un 4.7% anual. Ese rendimiento cae por debajo del nivel del 5% donde el potencial alcista comienza a parecer limitado.
Esta es una historia de ciclo de márgenes más que una historia de crecimiento. El margen operativo histórico de Micron ya alcanzó el 65.7%, y los rivales también están registrando beneficios récord. Debido a que toda la industria está expandiendo la capacidad de HBM, el poder de fijación de precios podría desvanecerse una vez que la oferta alcance a la demanda.
Wall Street es más optimista, con un precio objetivo promedio cercano a $1,521. Sin embargo, esa visión depende de que el ajuste dure mucho más allá de 2027. Micron no es cara en términos de ganancias, pero la mayor parte de las ganancias fáciles parecen estar descontadas.
SK Hynix y Samsung Marcan el Ritmo en la Carrera de HBM
SK Hynix (000660) sigue siendo el líder en HBM y la comparación más directa. Sus ingresos del trimestre de junio aumentaron un 257% interanual, mientras que el margen operativo alcanzó un récord del 76%. También comenzó los envíos de HBM4 y firmó acuerdos a largo plazo con unos 10 clientes clave. Esa combinación le da a SK Hynix la mayor rentabilidad del grupo.
Samsung Electronics (005930) está presionando para recuperar terreno en HBM. Su división de memoria obtuvo 89.2 billones de wones de beneficio operativo sobre 127.5 billones de wones de ingresos en el trimestre de junio, aproximadamente un margen del 70%. Samsung también espera que la HBM consuma casi el 30% de la capacidad de DRAM de la industria el próximo año. Ese cambio ajusta la oferta de DRAM convencional, lo que respalda los precios para todos.
Micron se sitúa entre los dos en rentabilidad. Su margen operativo histórico del 65.7% está por detrás de SK Hynix, pero sus ingresos del tercer trimestre fiscal se cuadruplicaron con creces. Micron ya ha enviado más de $1 mil millones de HBM4 y apunta a una participación en HBM cercana a su participación general en DRAM. Esa disciplina protege el suministro para otros clientes, pero limita la rapidez con la que Micron gana participación en HBM.
Los inversores tratan a los tres como cíclicos, por lo que las brechas de valoración se mantienen estrechas. Por lo tanto, la ventaja de Micron debe provenir de la HBM4E, que la dirección espera que alcance la producción en volumen en el año calendario 2027.
Compare el potencial alcista del 29% con el riesgo de otra recesión del ciclo de memoria >>>
¿Qué Impulsa la Acción de MU en el Futuro?
El informe del cuarto trimestre fiscal es el catalizador inmediato. La dirección proporcionó previsiones de aproximadamente $50 mil millones en ingresos y un margen bruto de aproximadamente el 86%. A los inversores les importará más la perspectiva del primer trimestre fiscal y los precios de los contratos para 2027. Una guía fuerte confirmaría que la demanda de IA aún supera a la oferta.
La capacidad es el siguiente factor de cambio. Micron está invirtiendo a niveles récord, y los Acuerdos Estratégicos con Clientes plurianuales tienen como objetivo asegurar la demanda. Estos contratos pueden suavizar las ganancias porque los clientes se comprometen con volúmenes durante varios años. Sin embargo, el gasto fuerte podría presionar el flujo de caja libre si los precios se suavizan.
El caso de Netlist añade ruido legal. Una prohibición de importación requeriría una decisión de la ITC, lo cual no ha sucedido. Aún así, cualquier escalada podría pesar en el sentimiento porque la queja apunta a servidores de IA de los mayores clientes de Micron.
Las tendencias de la industria siguen siendo favorables por ahora. La perspectiva de capacidad de HBM de Samsung señala un ajuste continuo en la DRAM estándar. Es probable que la acción de Micron siga los precios de la memoria más que el crecimiento de los ingresos de los titulares.
Estime el valor razonable de una empresa al instante (Gratis con TIKR) >>>
¿Debería Invertir en Micron?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra MU y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para los ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los precios objetivos están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear MU junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Analice la acción de MU en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!




