Conclusiones Clave
- MercadoLibre reportará los resultados del tercer trimestre después del cierre el 4 de noviembre, y los analistas esperan que los ingresos crezcan alrededor de un 44% pero el BPA solo un 13%.
- La tesis alcista depende de que el crecimiento de los beneficios regrese, con el consenso esperando que el BPA normalizado salte un 46% en 2027 tras una pequeña caída este año.
- El margen operativo cayó al 6,7% en el segundo trimestre desde el 12,2% del año anterior, y la dirección ha dicho que no espera que ese nivel cambie mucho a corto plazo.
- El informe debe mostrar que el margen ha dejado de caer, porque los inversores que pagan 41 veces las ganancias futuras ya están pagando por gran parte del rebote de 2027.
MercadoLibre (MELI) reportará los resultados del tercer trimestre después del cierre hoy, miércoles 4 de noviembre. Sus alcistas necesitan una cosa del informe: pruebas de que todo ese crecimiento de ventas se está convirtiendo de nuevo en beneficios.
La acción cayó un 10% en la semana posterior a la sorpresiva victoria de Lula en la segunda vuelta electoral de Brasil del 25 de octubre. Con las elecciones resueltas, a los inversores les queda una pregunta: ¿pueden las ganancias crecer lo suficientemente rápido para sostener la acción?
La tesis alcista es una historia de 2027
Los analistas esperan que el BPA normalizado caiga a $38,26 este año desde $39,40 en 2025. Después de eso, esperan que salte a $55,89 en 2027 y $78,56 en 2028, casi el doble de la cifra del año pasado:

Sin embargo, los analistas han estado moviéndose en la dirección contraria. Entre septiembre de 2025 y octubre de 2026, recortaron su estimación de BPA para 2026 en un 42% mientras elevaban su estimación de ingresos para 2026 en un 17%. MercadoLibre ha entregado las ventas que los analistas esperaban, y menos de los beneficios.
TIKR sigue a 26 analistas sobre MercadoLibre. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre MercadoLibre, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de MercadoLibre
El margen sigue deslizándose
La tesis alcista necesita que el margen operativo se revierta. En cambio, ha caído más de la mitad desde mediados de 2024, del 14,3% al 6,7%:

Los ingresos del segundo trimestre aumentaron un 50% hasta $10.200 millones, el crecimiento más rápido en cuatro años, mientras que el resultado operativo cayó un 17% hasta $683 millones. En los cuatro segmentos de país de MercadoLibre, el beneficio antes de los costes corporativos fue de $2.948 millones en el primer semestre de 2026. Un año antes era de $2.950 millones, con un 49% menos de ingresos.
Toda esa escala adicional volvió directamente al negocio.
La mayor parte del gasto se ha destinado a tres cosas:
- Envío gratuito en Brasil, donde MercadoLibre bajó su umbral de envío gratuito a R$19 desde R$79 en junio de 2025.
- La tarjeta de crédito Mercado Pago, que aún perdió dinero después de los costes de financiación y las pérdidas crediticias en el segundo trimestre.
- Evitar que Amazon y Shopee tomen cuota de mercado.
La dirección no promete un giro rápido. En mayo dijo que no esperaba que el margen cambiara materialmente a corto plazo. En la llamada del segundo trimestre, dijo que la fuerte generación de caja y rentabilidad de la empresa "nos dan la confianza para seguir invirtiendo al ritmo que lo estamos haciendo".
Lo que las ganancias de esta noche tienen que mostrar
La barra es bastante más baja de lo que se podría pensar. El consenso espera alrededor de $10.700 millones de ingresos, un aumento de aproximadamente un 44% desde los $7.400 millones del año anterior, y un BPA de $9,41, un 13% más que los $8,32. Los analistas solo pueden obtener un crecimiento del BPA del 13% a partir de un crecimiento de los ingresos del 44% si esperan un margen muy por debajo del 9,8% del tercer trimestre de 2025. Sus cifras para todo el año implican alrededor del 7% para la segunda mitad.
Así que la prueba es si el margen se mantiene en el 6,7% del segundo trimestre o por encima. Alrededor del 7% o mejor indica que la caída se ha detenido. Por debajo del 6,7% significaría que los costes aún están subiendo más rápido que los ingresos, y es probable que las estimaciones para 2027 bajen. El margen del segmento de Brasil, que mejoró al 9,9% en el segundo trimestre desde el 8,1% en el primero, es la otra cifra a revisar.
Una sorpresa en las pérdidas crediticias, o un real más débil tras la victoria de Lula, podrían mover la acción más que un punto de margen. El jefe de fintech de MercadoLibre dijo que no ve deterioro en el crédito de Brasil, y el informe mostrará si eso se mantuvo.
¿41 veces las ganancias? Dime márgenes
Tras la caída, el PER forward está muy por debajo de su promedio de cinco años:
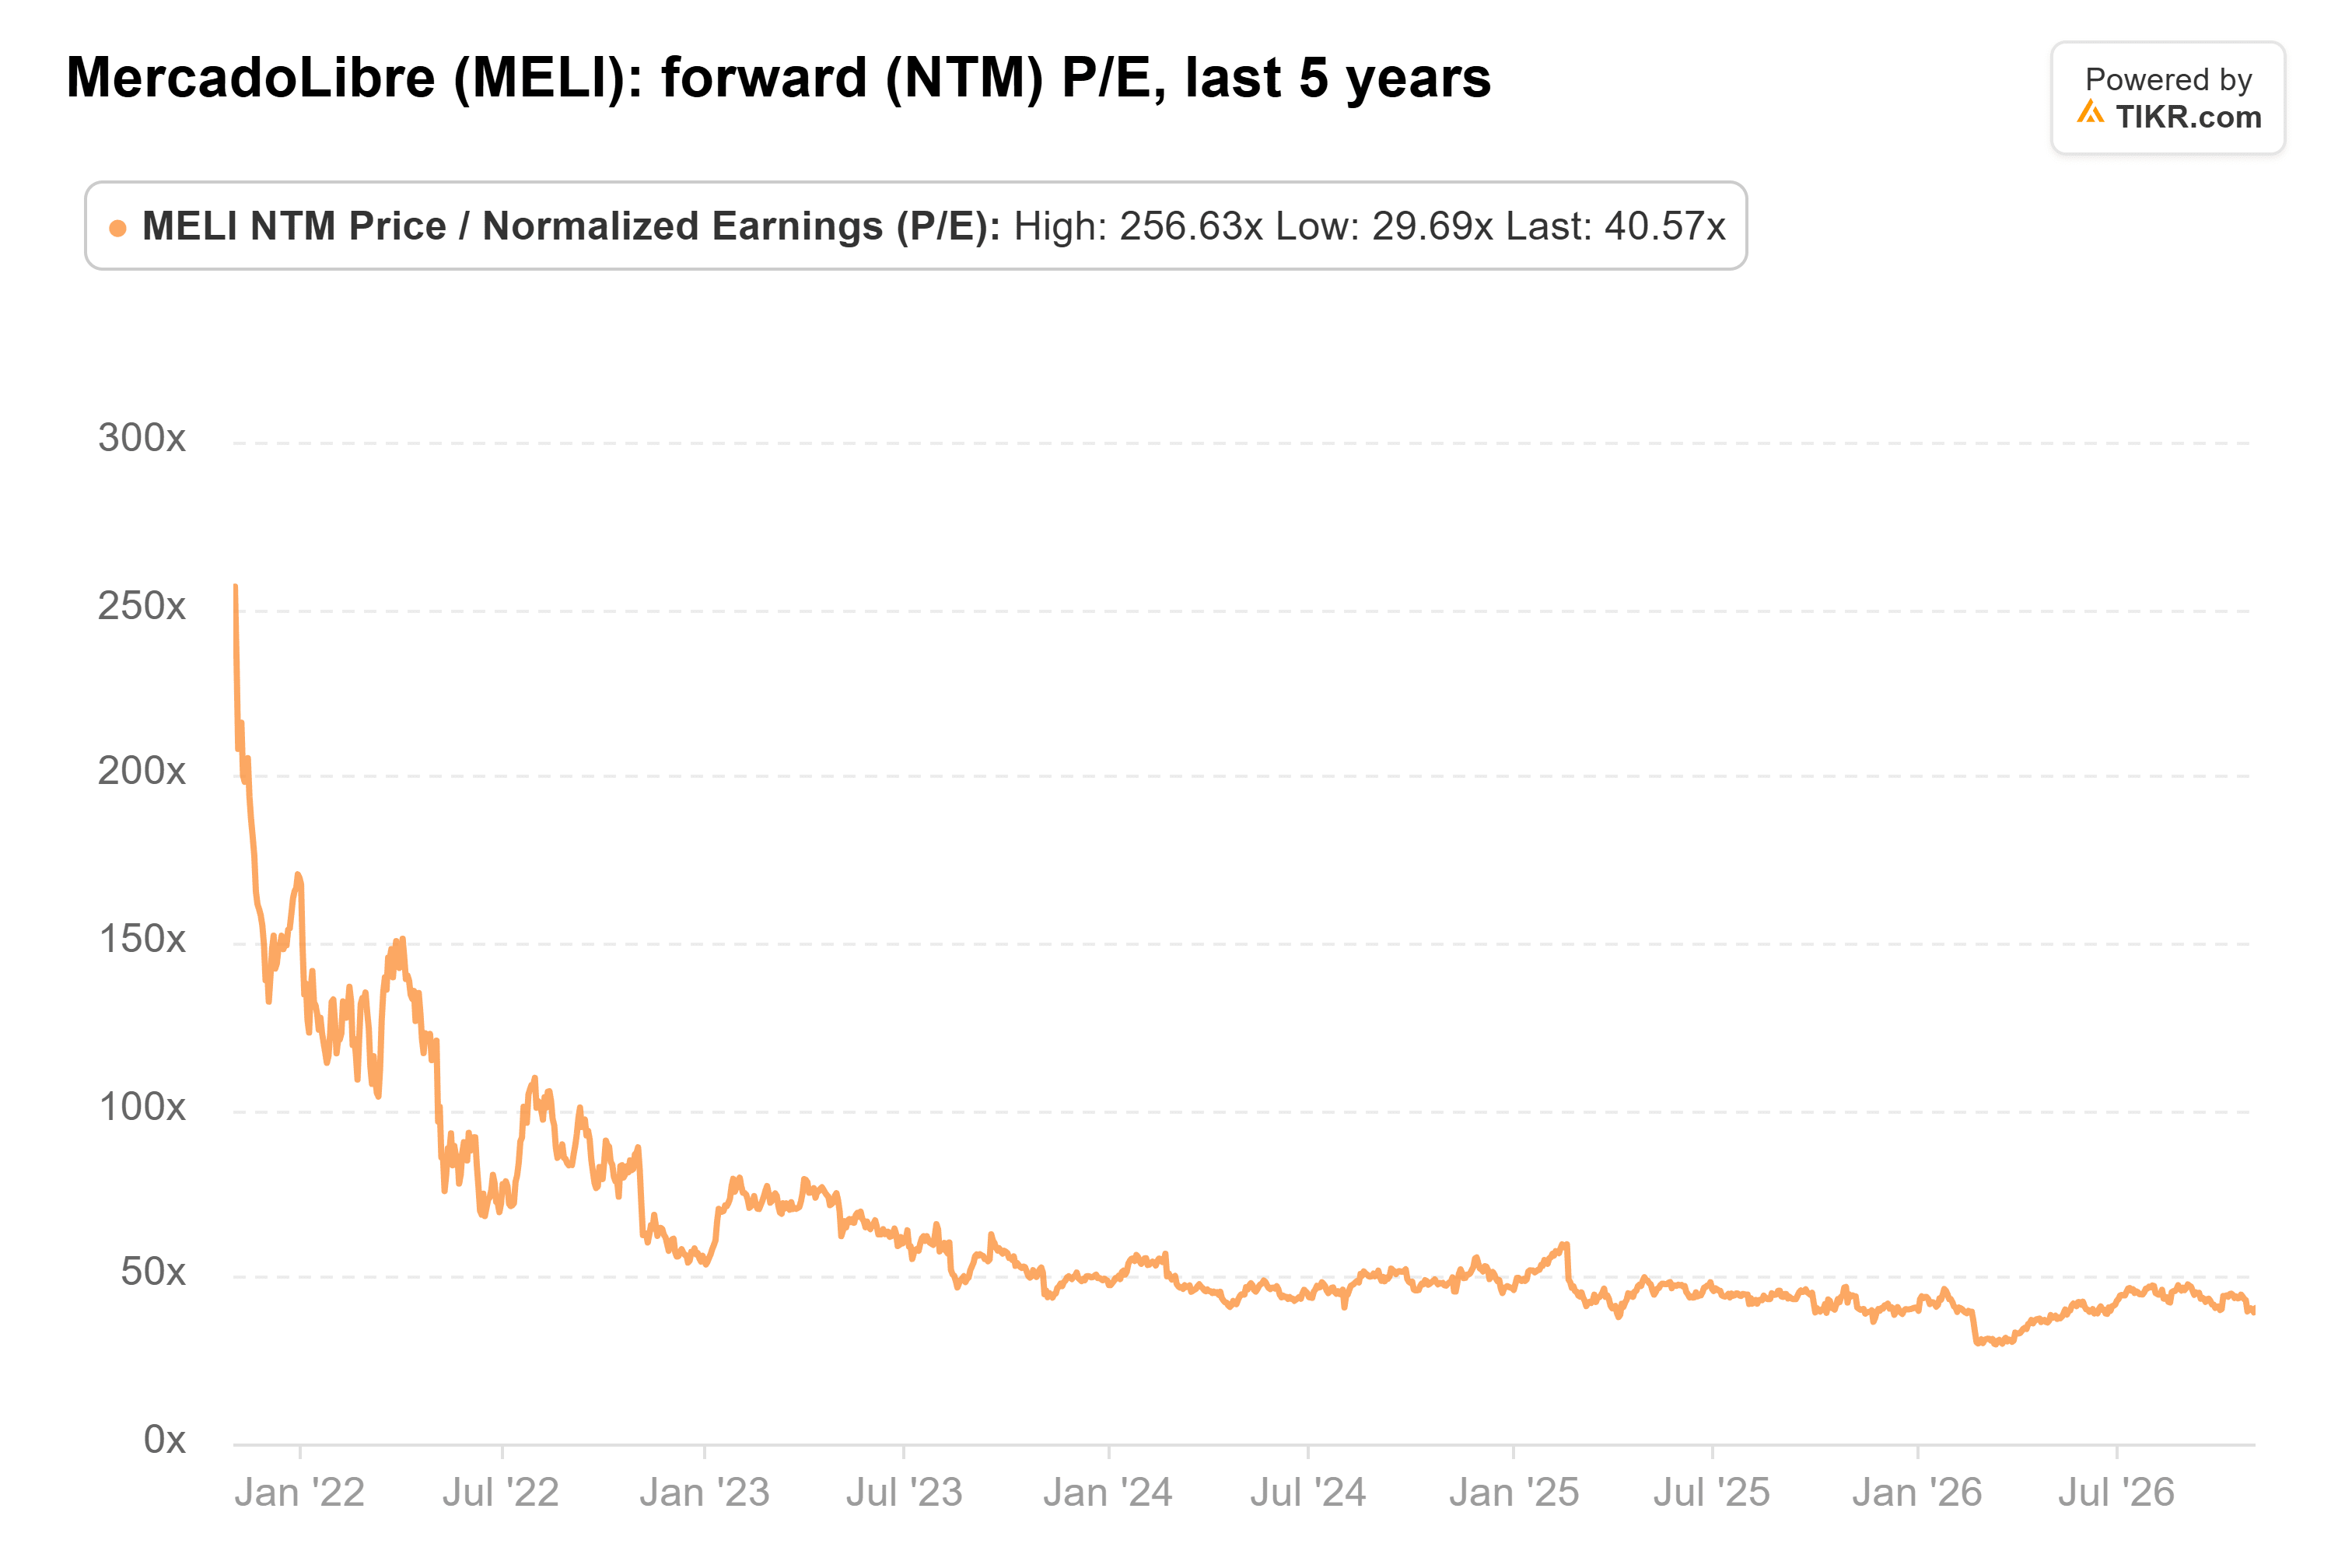
Está en 41x, frente a un promedio de 63x que incluye el pico de 257x de 2021, y llegó a estar tan bajo como 30x en marzo. Las ganancias de los próximos doce meses ahora provienen principalmente de la estimación de 2027, por lo que los inversores que pagan 41x ya están pagando por gran parte de ese salto del 46%. Si el informe hace bajar las estimaciones de 2027, la acción se vuelve más cara al mismo precio.
Aquí es donde aterrizo: me gustaría ver que el margen deje de caer antes de pagar 41x por un rebote que la propia dirección dice que no llegará pronto. Si el margen se sitúa alrededor del 7% o mejor el 4 de noviembre, las estimaciones de 2027 parecen alcanzables. Por debajo del 6,7%, esperaría que bajen.
Incluso después de un buen trimestre, los inversores no tendrán toda la respuesta. MercadoLibre no da previsiones, por lo que la carta del cuarto trimestre a principios del próximo año mostrará con qué fuerza planea invertir en 2027.
Entonces, ¿cuánto vale realmente la acción de MercadoLibre?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer MercadoLibre. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!