

Conclusiones clave
- MercadoLibre cayó un 9% la semana pasada tras no cumplir con las expectativas de beneficios del tercer trimestre. Los ingresos aumentaron un 45%, pero su margen operativo bajó al 6,3% desde el 9,8% del año anterior.
- La mayor parte de la presión proviene de las provisiones por pérdidas crediticias y del envío gratuito que la dirección eligió pagar, por lo que el margen debería recuperarse a medida que el crecimiento se desacelere.
- Los analistas esperan que el beneficio por acción baje a $37,45 en 2026 y luego suba a $75,87 para 2028. Los presentadores de We Study Billionaires prevén un margen operativo del 13% al 14% para finales de la década.
- El principal riesgo es una cartera de préstamos que creció un 75% en un año, porque las provisiones iniciales seguirán pesando sobre el margen hasta que ese crecimiento se desacelere.
MercadoLibre (MELI) cayó un 9% tras no cumplir con las expectativas de beneficios la semana pasada. Días después, salió el último episodio del podcast We Study Billionaires con el título "We Doubled Down on Meli".
El crecimiento no fue el problema. Los ingresos del tercer trimestre aumentaron un 45% hasta los $10.750 millones, mientras que el margen operativo bajó al 6,3% desde el 9,8% del año anterior.
Shawn O'Malley estaba defendiendo las previsiones de crecimiento en el modelo de Daniel Mahncke en el episodio cuando recordó a los oyentes que "Meli es la única empresa de tamaño significativo que ha sido capaz de crecer un 30% o más durante 30 trimestres consecutivos".
Es una racha impresionante. Pero la apuesta real de los presentadores está en hacia dónde va el margen a partir de ahora.
TIKR hace seguimiento de 26 analistas sobre MercadoLibre. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre MercadoLibre, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas sobre MercadoLibre
La presión fue intencionada
La dirección de MercadoLibre no ha sido tímida a la hora de explicar por qué han bajado los beneficios. En la conferencia del tercer trimestre, el CEO Ariel Szarfsztejn dijo que la empresa está invirtiendo porque la oportunidad es grande y un mayor compromiso construye una ventaja duradera. Luego añadió: "Hemos aceptado un margen más bajo para hacerlo, y creo que hemos sido claros al respecto".
En el podcast, Mahncke desglosó a dónde fue ese margen. Llamó a las provisiones que MercadoLibre contabiliza por sus préstamos "realmente la parte más grande de la compresión del margen". Dijo que "en el primer trimestre, eso solo costó cuatro puntos porcentuales de margen operativo", y dos puntos en el segundo trimestre. Lo siguiente en su lista fue el envío gratuito, al que llamó una respuesta a Shopee en Brasil, y que dijo que ha ayudado a MercadoLibre a crecer más que su rival desde una base más grande.
Luego, MercadoLibre añadió una factura logística en el tercer trimestre. El CFO Martin de los Santos dijo en la conferencia que la empresa aumentó su capacidad logística un 20% respecto al segundo trimestre antes del pico navideño, frente al 10% del año anterior. Espera que parte de ese coste se recupere en el cuarto trimestre.
Wall Street ya espera la recuperación
Si la presión es una elección, los beneficios deberían recuperarse una vez que el gasto se modere, y los analistas cuentan con eso. Sus estimaciones muestran que el beneficio por acción baja este año, para luego subir rápidamente:
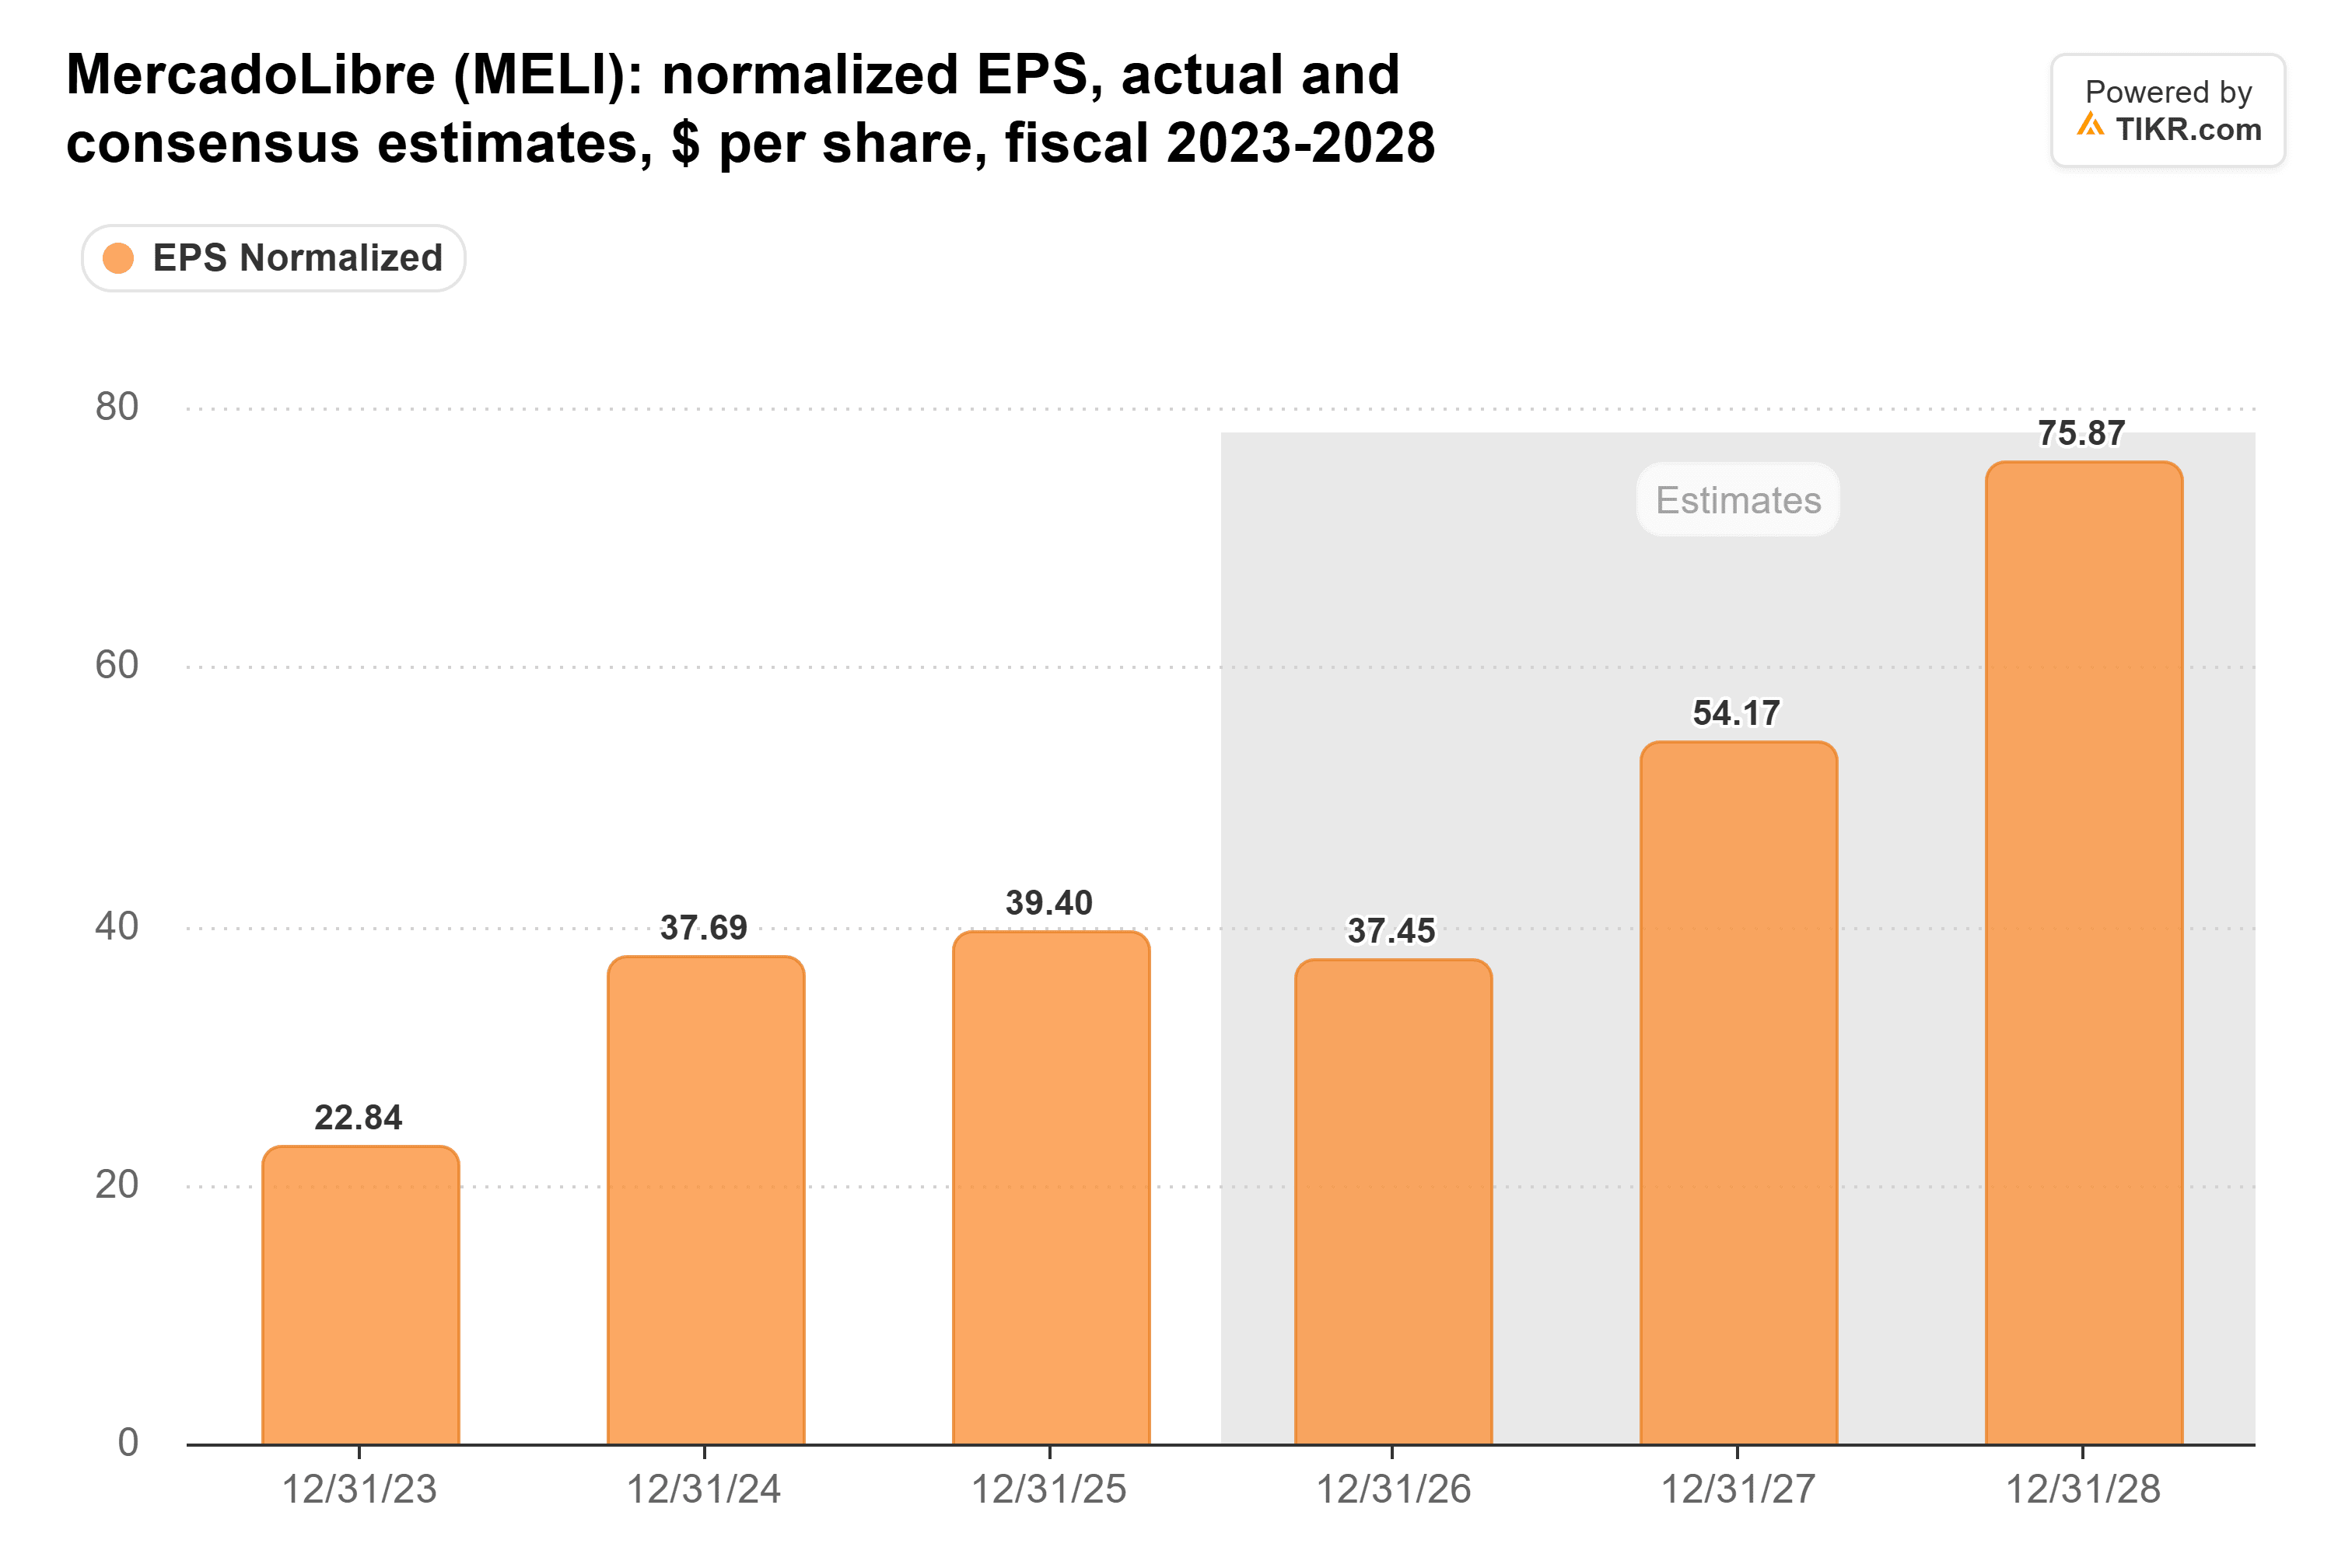
Los analistas recortaron sus cifras tras el incumplimiento. Aún así, tienen el beneficio por acción subiendo un 45% hasta $54,17 en 2027, y luego un 40% hasta $75,87 en 2028.
Los presentadores van más allá. El modelo de Mahncke sitúa el beneficio por acción de 2030 en unos $177, frente a los $39,40 del año pasado. Para llegar ahí, la cifra de los analistas para 2028 tendría que más que duplicarse en dos años.
Un 2027 más lento ayudaría
El modelo de Mahncke también pone fin a la racha. Los ingresos de MercadoLibre han crecido más del 30% cada año desde 2019, alcanzando los $28.900 millones en 2025:
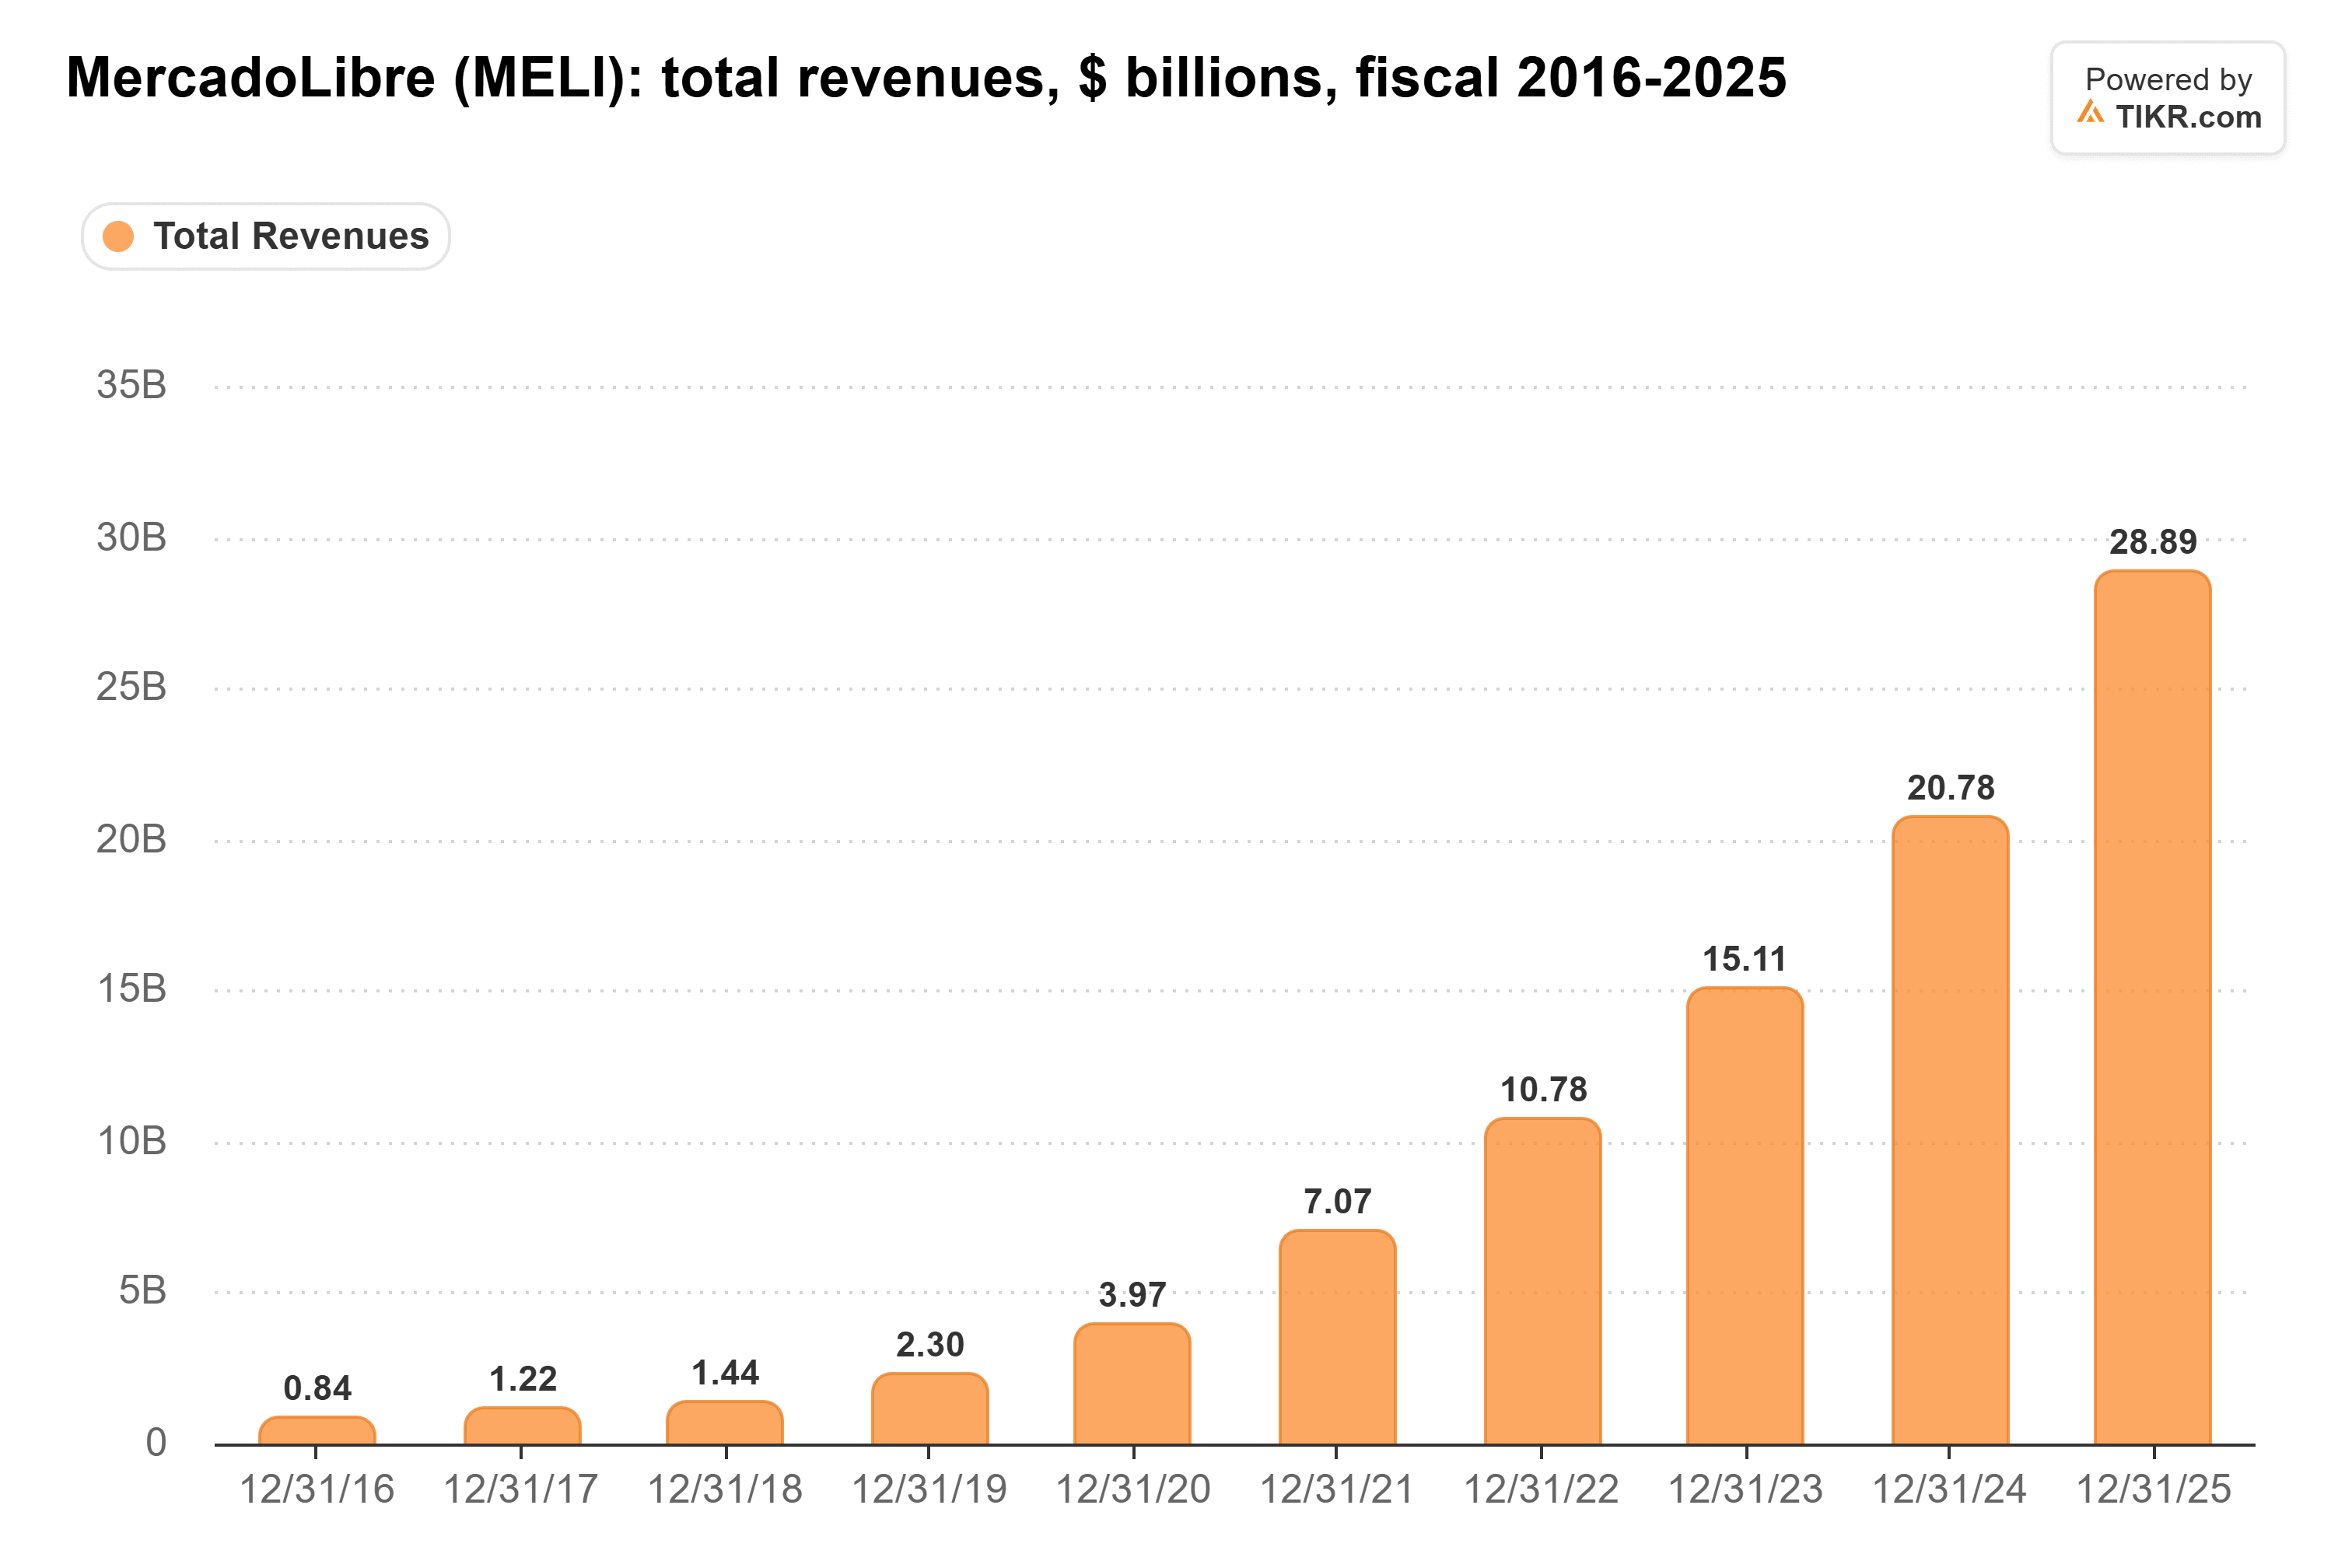
En 2027, Mahncke tiene al comercio creciendo un 25% y a la fintech un 32%, lo que pondría fin a la racha del 30% en algún momento del próximo año. A partir de ahí, ambos se desaceleran un par de puntos al año a medida que MercadoLibre reduce sus inversiones. Como resultado, dijo, "el margen operativo que actualmente se sitúa en solo el 7% volverá a subir lentamente, alcanzando entre el 13% y el 14% para finales de la década".
Eso es menos exagerado de lo que parece, ya que MercadoLibre ha salido antes de un agujero más profundo:
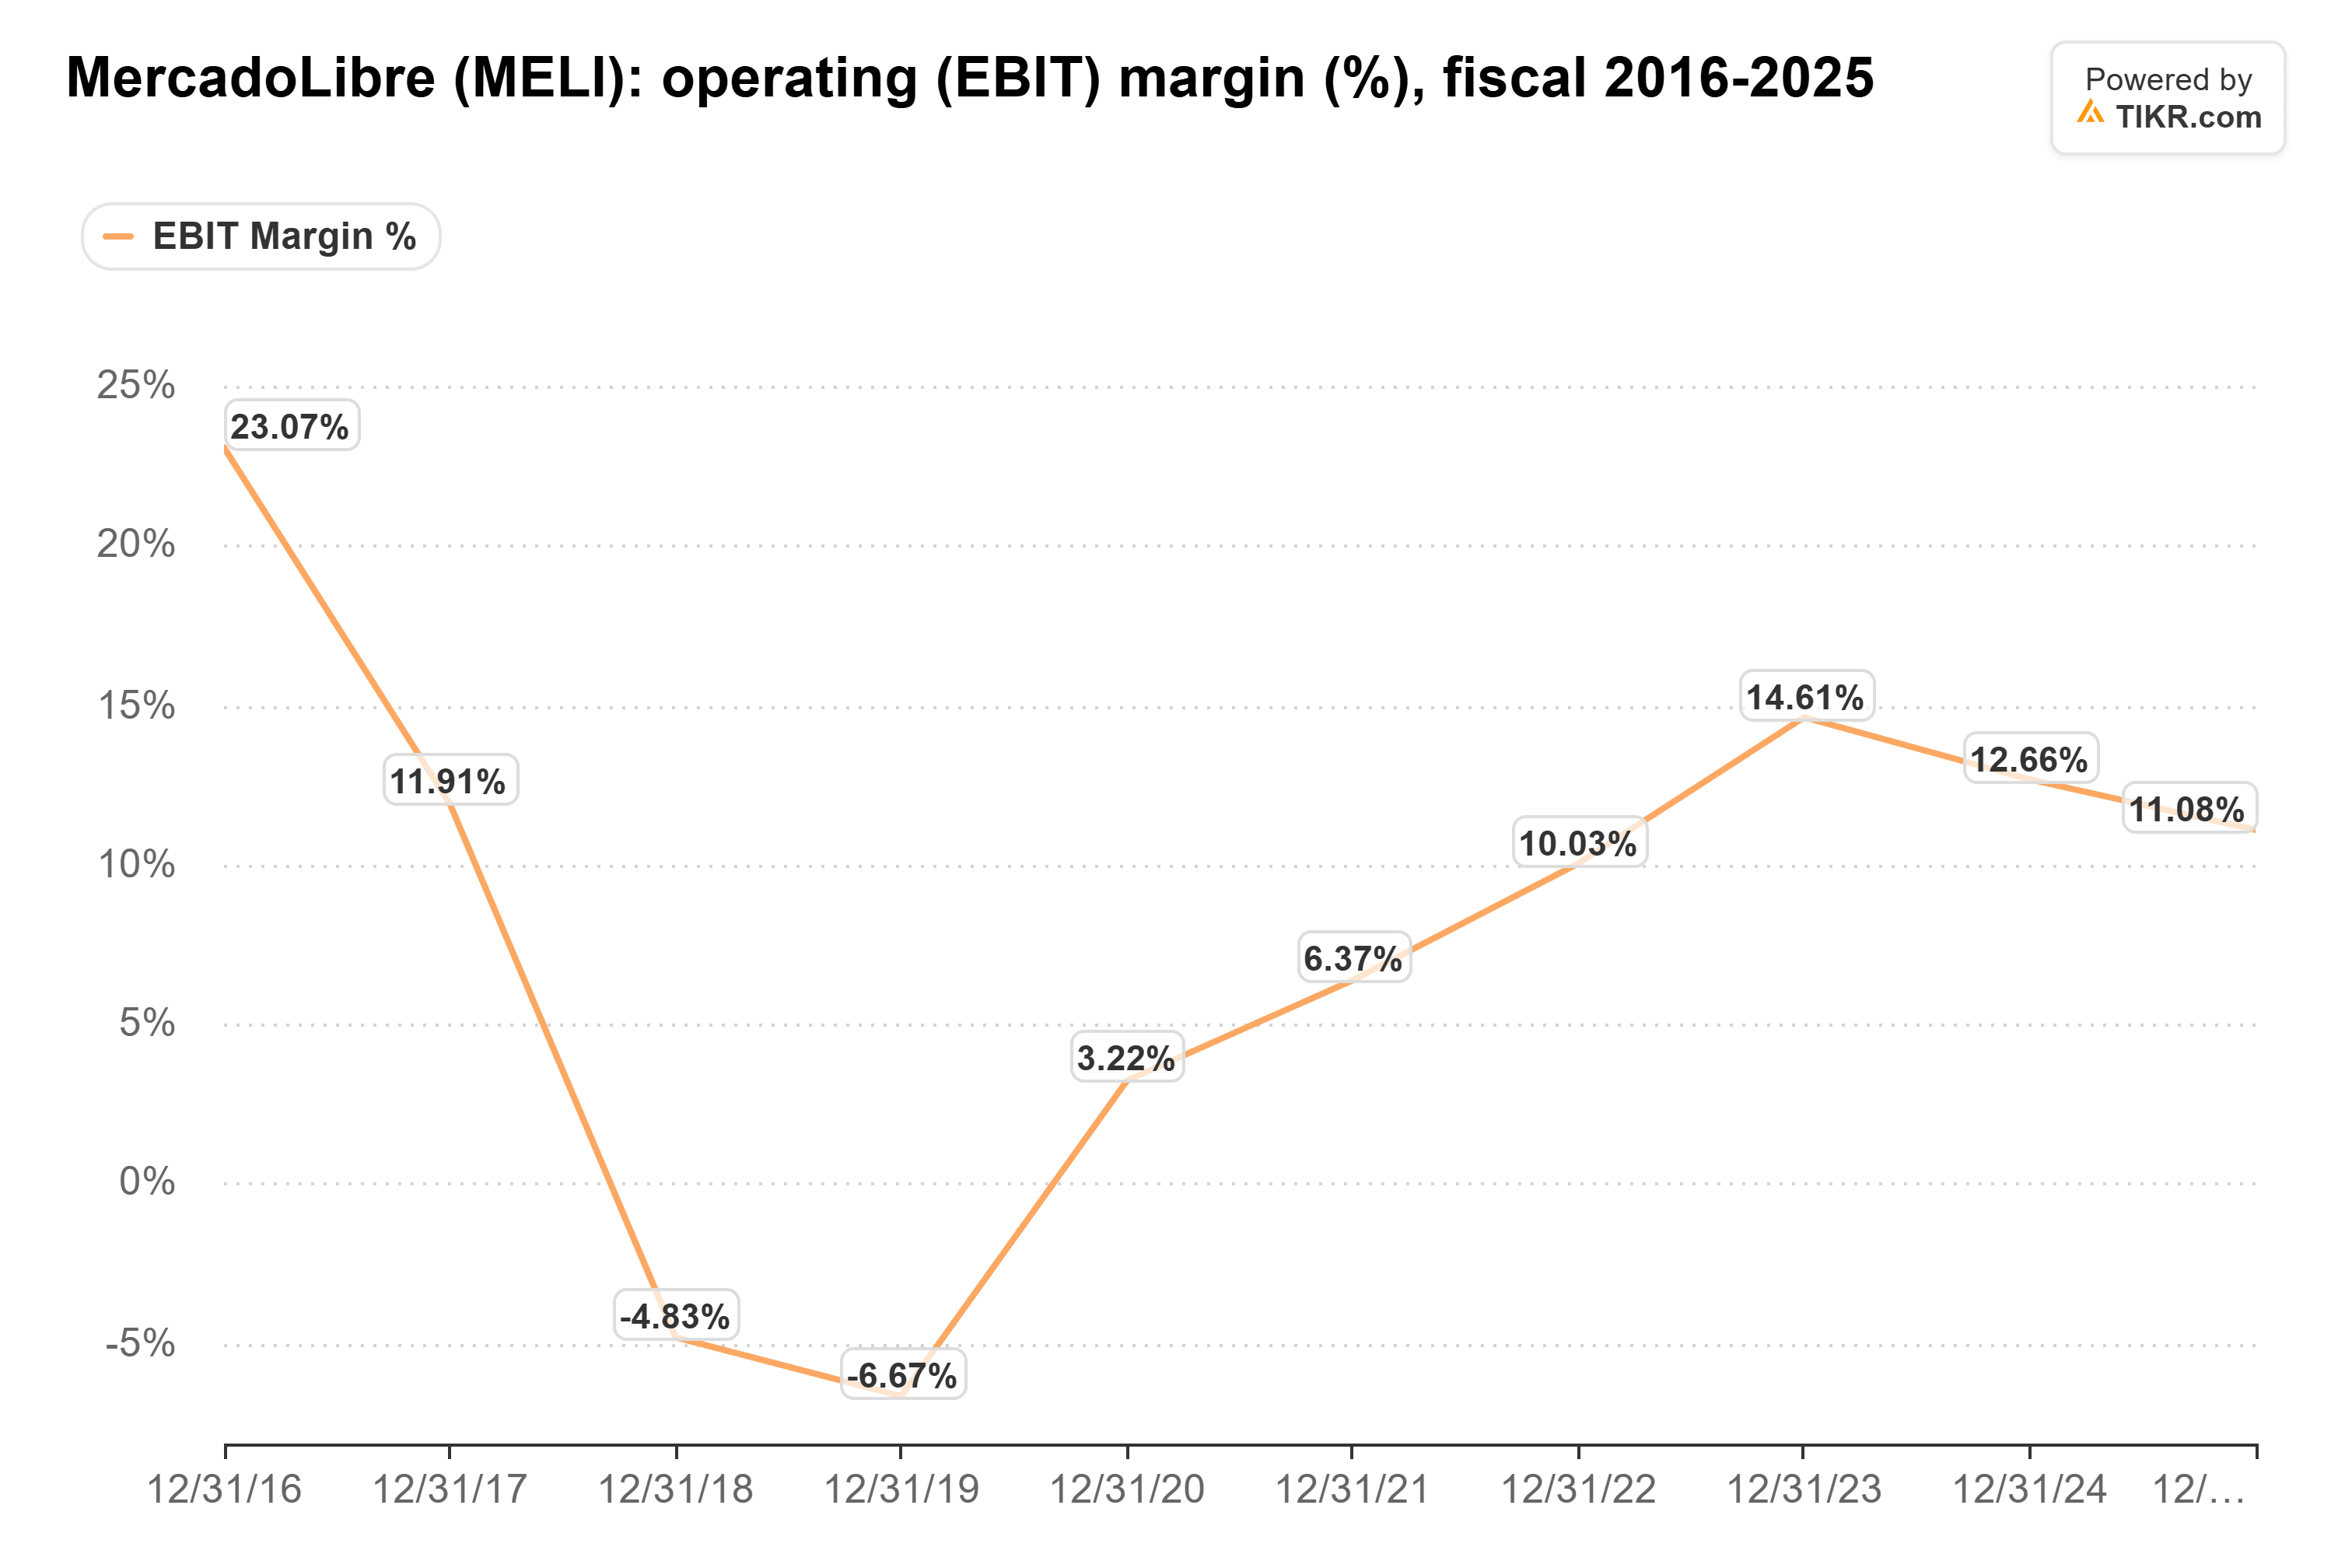
El margen pasó del -6,7% en 2019 al 14,6% en 2023, por lo que el 13% al 14% solo lo llevaría de vuelta a donde estaba hace tres años.
La cartera de préstamos tiene que desacelerarse primero
O'Malley llamó a las provisiones iniciales sobre las tarjetas de crédito de MercadoLibre "realmente más que nada una cuestión de tiempo en la contabilidad". Pero MercadoLibre solo recupera ese margen una vez que su cartera de préstamos crece más lentamente. La cartera de crédito creció un 75% en el año hasta los $16.400 millones al 30 de junio. En el mismo período, las provisiones aumentaron hasta el 12,5% de los ingresos en el segundo trimestre desde el 10,2% del año anterior. Mientras la cartera siga creciendo tan rápido, seguirán llegando los cargos iniciales.
Hasta ahora, los préstamos parecen saludables. Los préstamos con retraso de 15 a 90 días se mantuvieron alrededor del 7,0% de la cartera en el tercer trimestre, cerca de mínimos históricos. Los préstamos con retraso de 91 a 360 días sí aumentaron, hasta el 18,7% de la cartera al 30 de junio desde el 16,8% seis meses antes.
El crecimiento se desacelera, el margen sube
Espero que el crecimiento de MercadoLibre se desacelere y su margen se recupere al mismo tiempo. Una vez que deje de impulsar su cartera de préstamos y su red logística con tanta fuerza, crecerá más lentamente y gastará menos para hacerlo. Conclusión: el incumplimiento de la semana pasada parece el costo de una elección que MercadoLibre sigue haciendo intencionadamente. Prefiero poseer la acción antes de que esa elección comience a dar frutos que después.
Por supuesto, la dirección no da previsiones, y Szarfsztejn dijo que ha transmitido el mismo mensaje sobre la inversión en cada conferencia durante los últimos 18 meses. Los resultados del cuarto trimestre a principios del próximo año mostrarán si los costes logísticos que de los Santos espera recuperar realmente regresan, y con qué rapidez sigue creciendo la cartera de préstamos.
Entonces, ¿cuál es el valor real de la acción de MercadoLibre?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer MercadoLibre. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos de TIKR no pretenden servir como asesoramiento de inversión o financiero por parte de TIKR o nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





