


Conclusiones clave
- La acción de Datadog cayó un 17% en una semana a $179, ya que una guía de ingresos plana para el cuarto trimestre eclipsó un crecimiento del 35% en el tercer trimestre.
- La guía supone que su mayor cliente de IA paga solo el mínimo de su contrato, mientras que el crecimiento de todos los demás se sitúa implícitamente en el rango bajo a medio de los 30.
- Datadog tiene ahora más de 850 clientes de IA, y cotiza a 11.6x los ingresos futuros frente a los 18x de Palo Alto Networks.
- El informe del 10 de febrero mostrará si el mayor cliente ha encontrado su suelo.
Datadog (DDOG) cerró a $179 el viernes, un 17% menos en la semana y un 40% por debajo de su máximo de 52 semanas de $301.
El trimestre en sí fue sólido. La perspectiva fue plana, porque Datadog la construyó en torno a un cliente de IA que gasta el mínimo indispensable.
Así que la acción ahora cotiza como un veredicto sobre una sola cuenta. El resto del negocio de IA de Datadog cuenta una historia más amplia.
También deja a Datadog mucho más barata que Palo Alto Networks (PANW). Según The Information, Palo Alto consideró comprar Datadog a principios de este año, y ya posee al rival de observabilidad Chronosphere, comprado por $3.35 mil millones. Palo Alto cotiza a 18x los ingresos futuros, y Datadog cotiza a 11.6x.
Un trimestre sólido con una guía plana
Datadog reportó el 4 de noviembre:
- Ingresos de $1.20 mil millones, un aumento del 35%, frente a los $1.14 mil millones esperados
- EPS ajustado de $0.81, frente a una estimación de $0.64
- Un margen operativo no GAAP del 28%, con flujo de caja libre de $251 millones
Luego vino la trampa. Los ingresos del cuarto trimestre se guían a $1.19 mil millones a $1.20 mil millones, lo que pondría fin a una larga racha como esta…
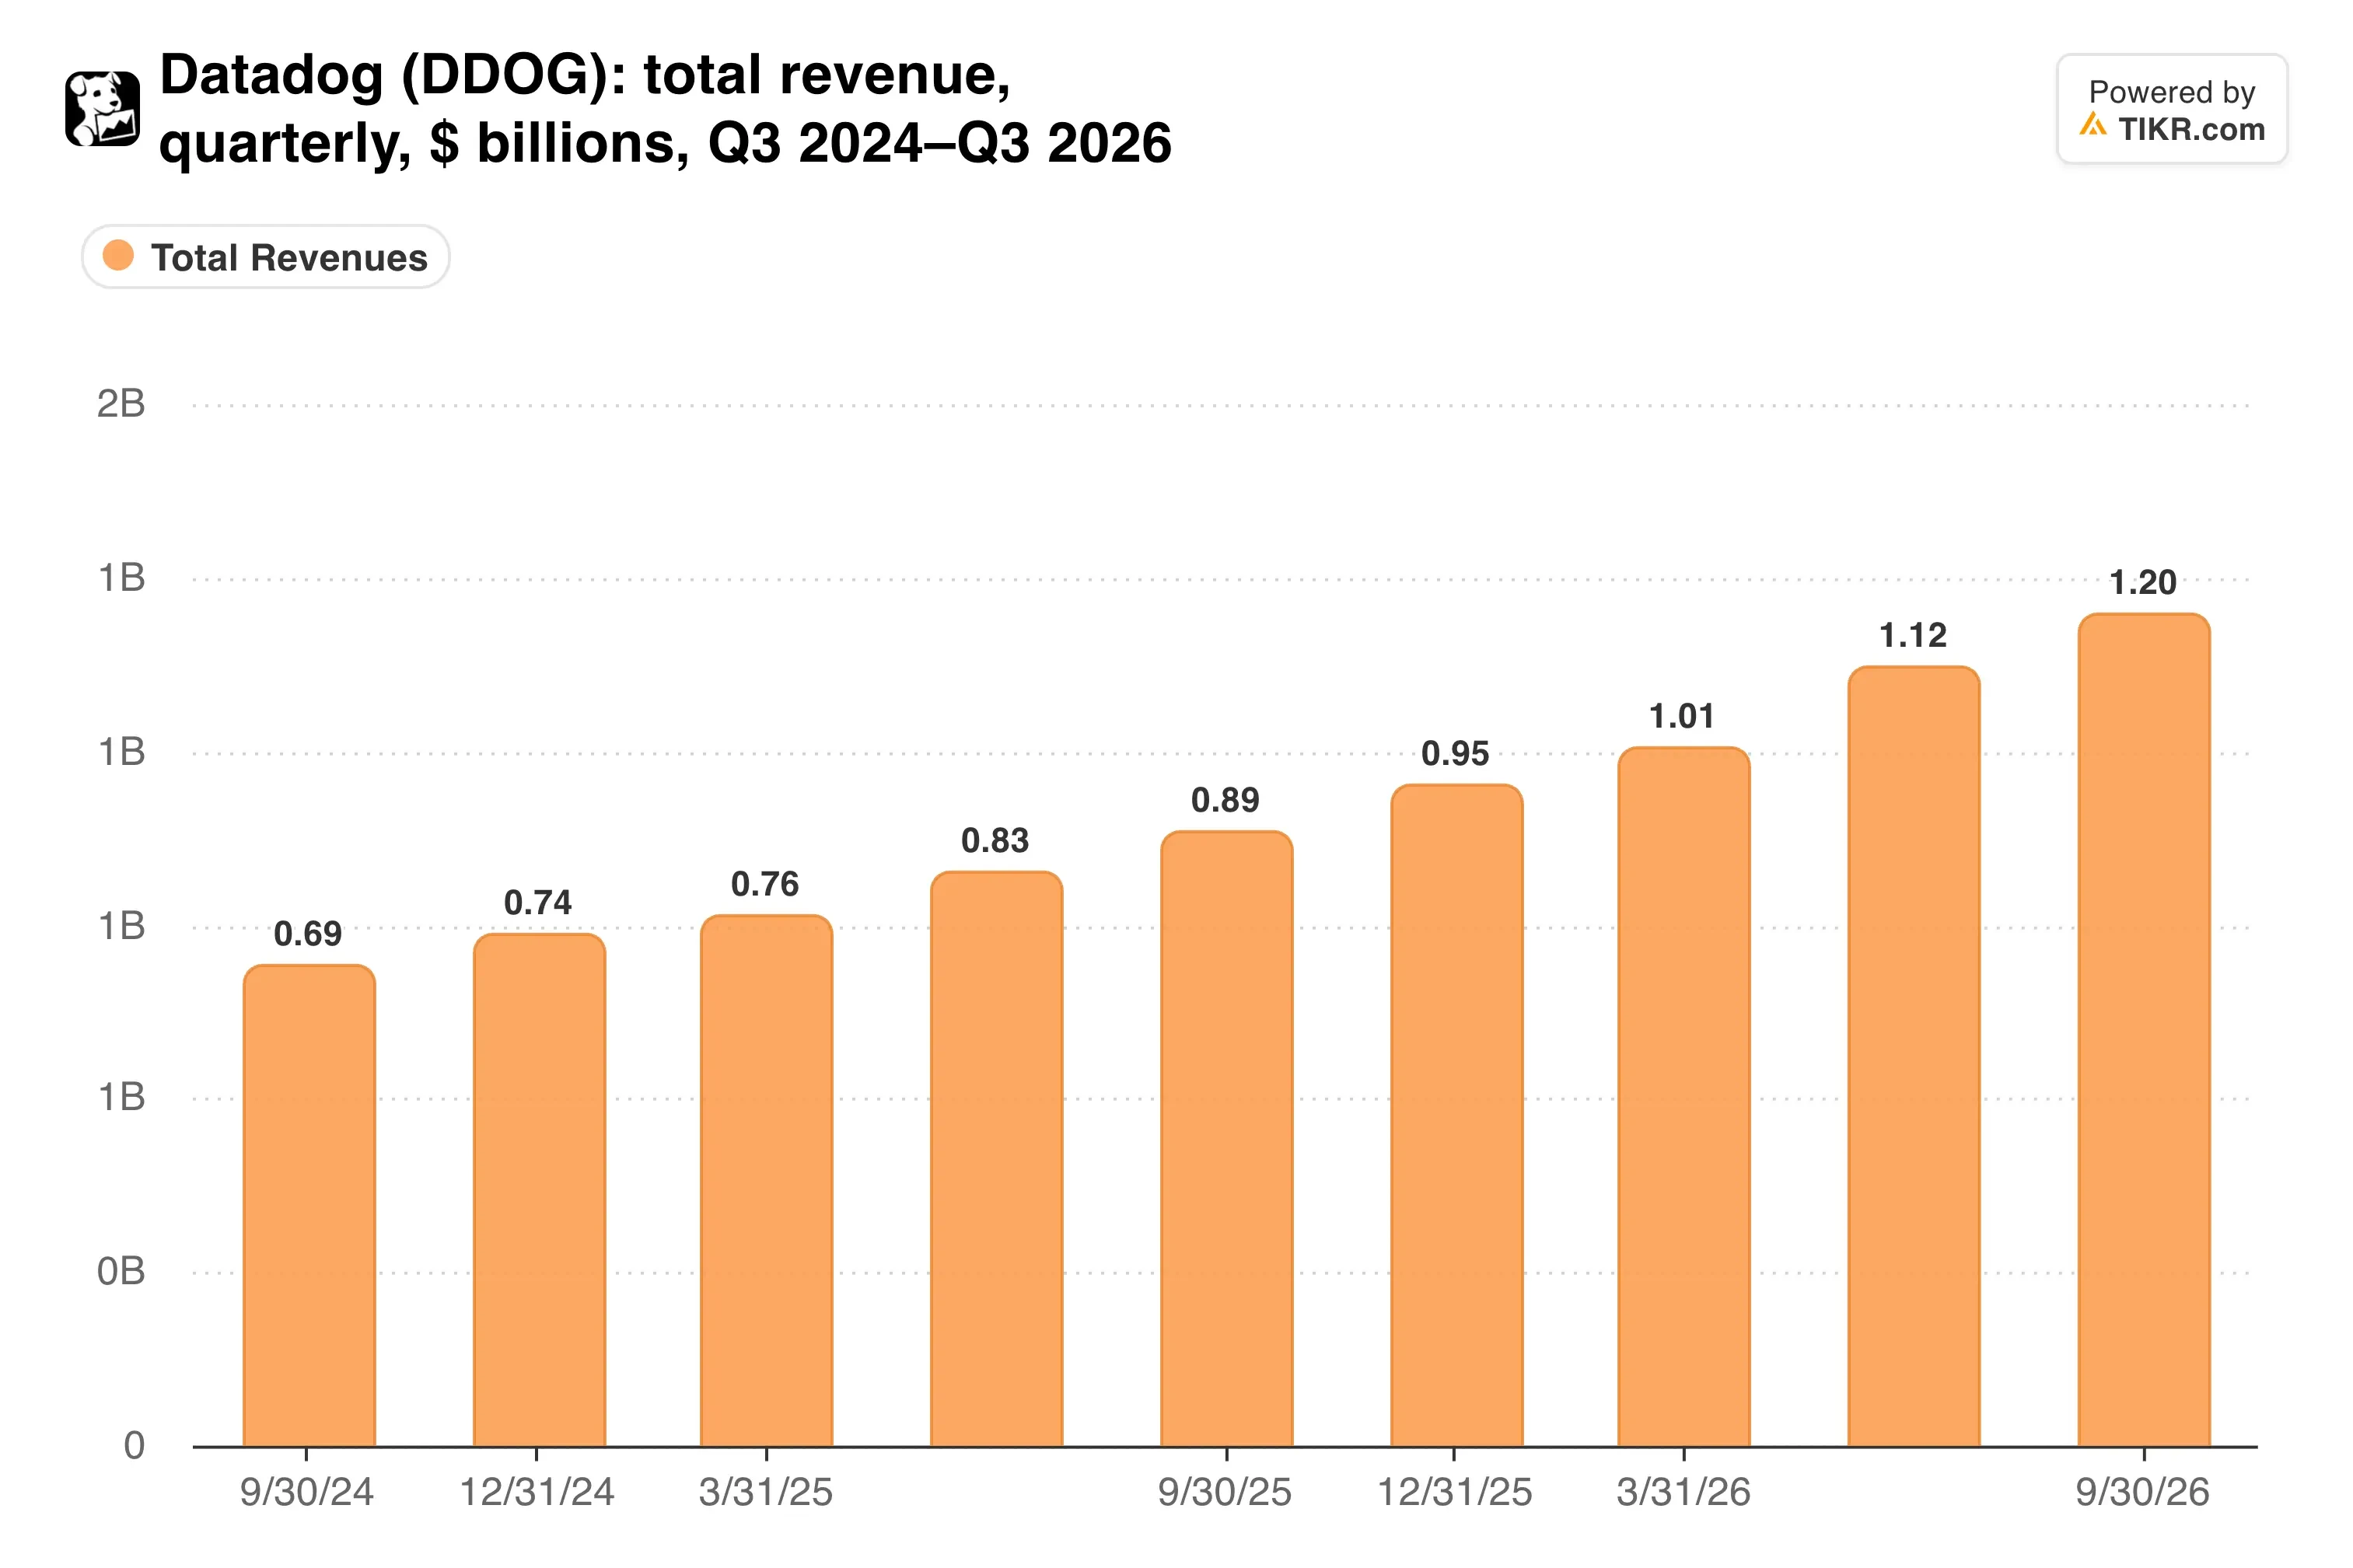
Los ingresos aumentaron cada trimestre en ese período. La guía rompe la racha debido a una sola cuenta.
El mayor cliente de Datadog, una empresa de IA no identificada, redujo su uso en el tercer trimestre pero se mantuvo por encima del mínimo de su contrato. La guía supone que cae hasta ese mínimo.
La cartera de IA se está ampliando
Si excluyes a ese cliente, la guía del cuarto trimestre implica un crecimiento en el rango bajo a medio de los 30. El crecimiento de los clientes no de IA también se aceleró por quinto trimestre consecutivo, hasta el rango alto de los 20.
La cohorte de IA también se está ampliando. Datadog cuenta ahora con más de 850 clientes de IA, frente a unos 750 del trimestre pasado, y 39 de ellos gastan más de $1 millón al año.
El CEO Olivier Pomel argumentó en la llamada de resultados de agosto: "Si excluyes a nuestro mayor cliente de nuestro crecimiento, obtienes prácticamente la misma tasa de crecimiento que el resto del negocio".
Wall Street tampoco se ha rendido. El precio objetivo promedio de $272 se sitúa un 52% por encima del cierre del viernes.
Mientras tanto, la brecha con Palo Alto sigue ampliándose:
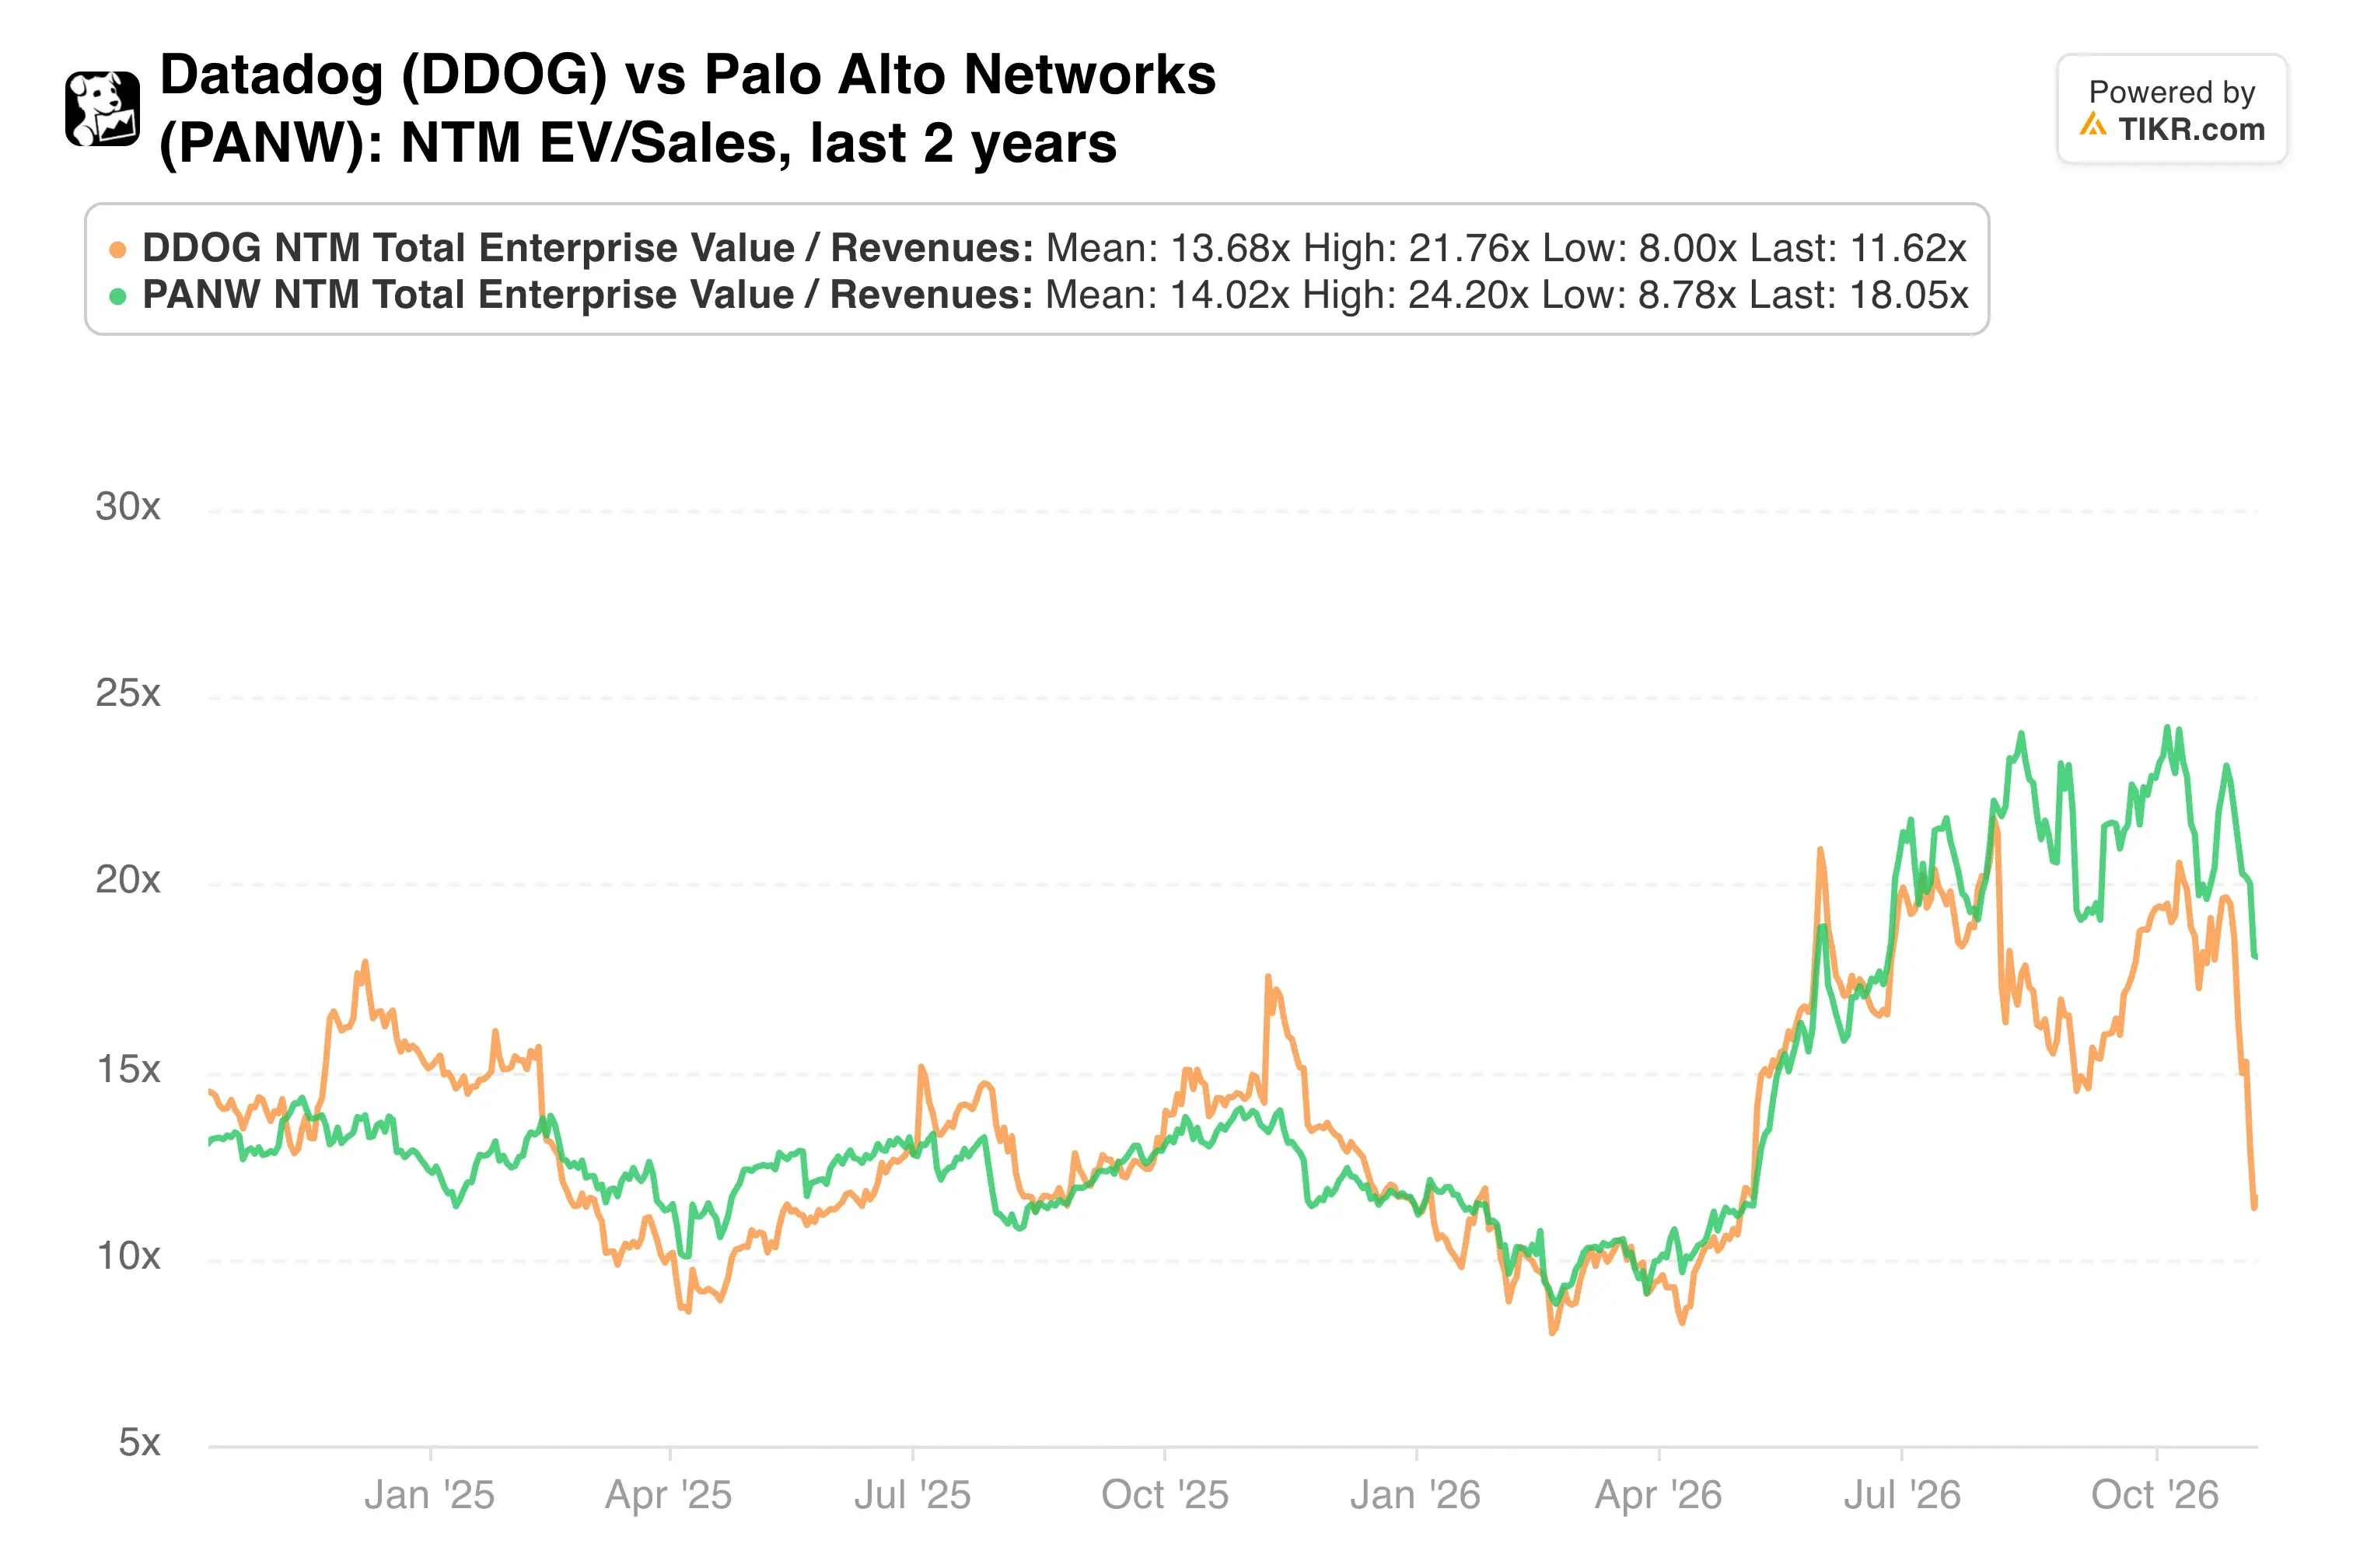
Palo Alto se gana su prima en parte a través de adquisiciones como CyberArk. Datadog acaba de crecer sus ingresos un 35%, por delante del 33% que Palo Alto ha guiado para su trimestre actual.
TIKR hace seguimiento de 48 analistas sobre Datadog. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Datadog, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Datadog
Más barata, con una advertencia real
El P/E forward de Datadog ha caído a aproximadamente 60x, desde más de 100x a principios de octubre.
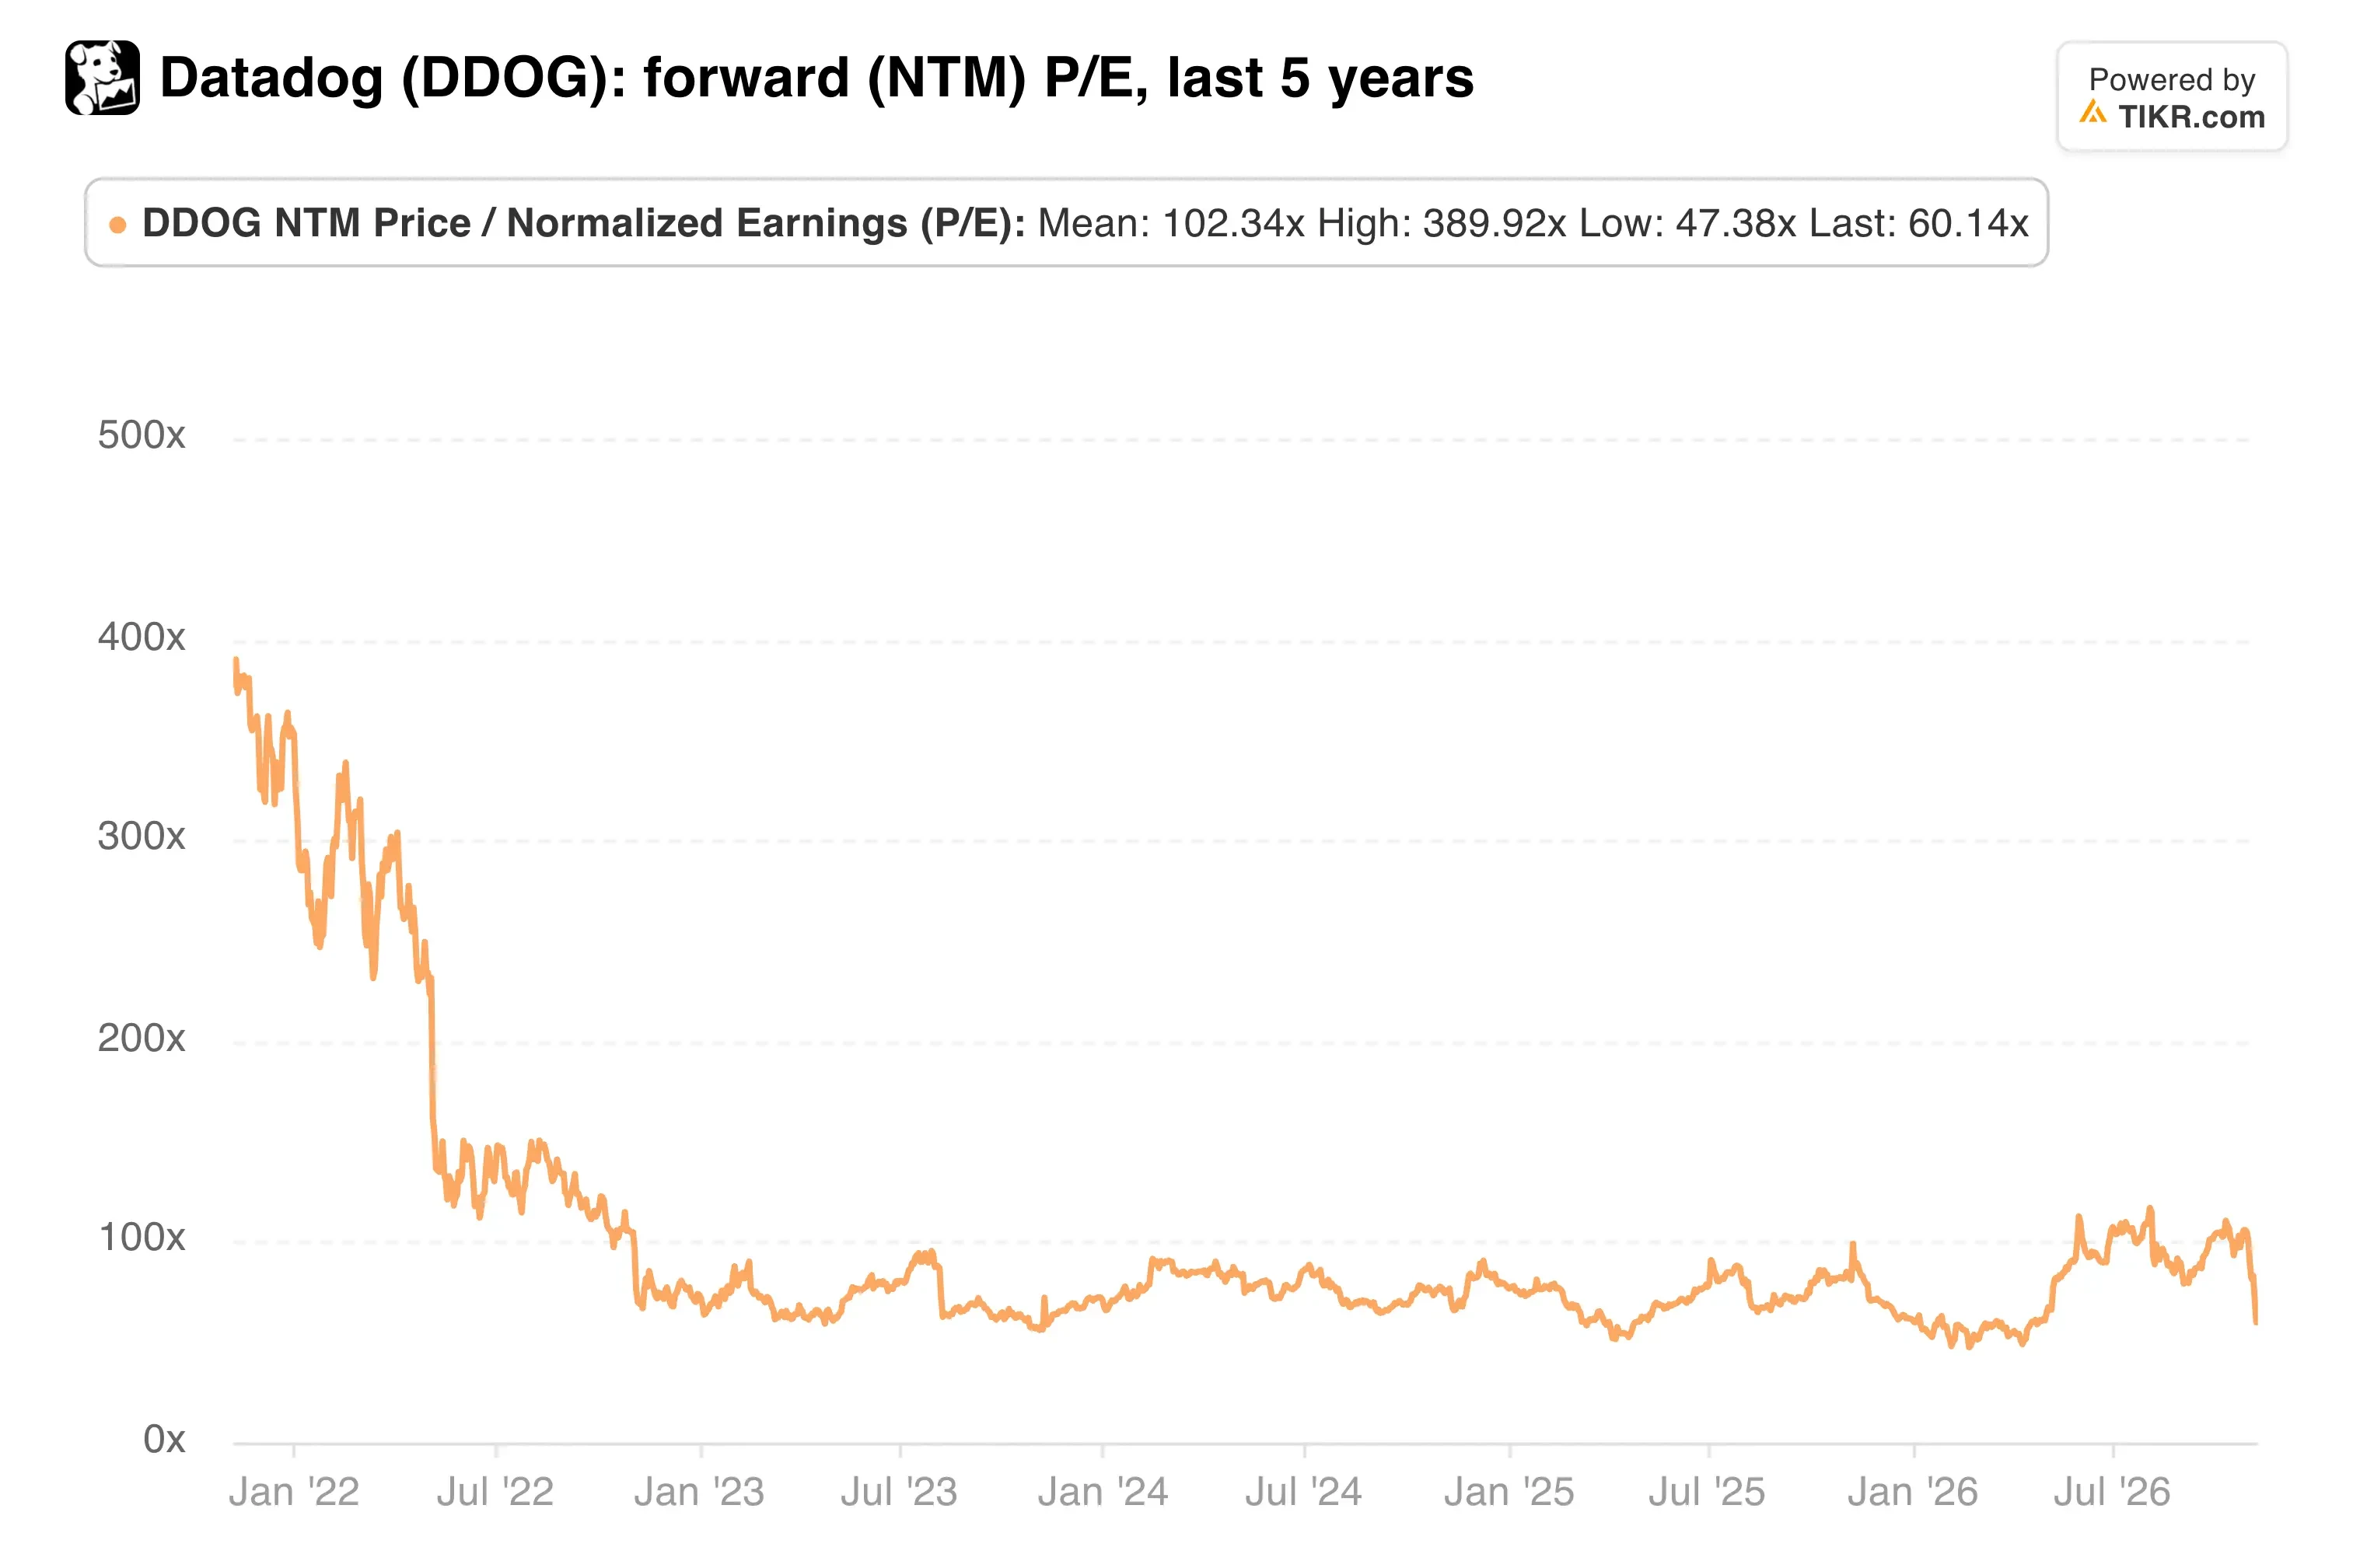
Eso está muy por debajo de su promedio de cinco años de aproximadamente 104x.
Sin embargo, las advertencias son reales. Los *insiders* han vendido constantemente este año, incluido el CTO Alexis Le-Quoc, quien vendió alrededor de $12 millones de acciones a finales de octubre. Datadog también ha ofrecido, según se informa, casi $4 mil millones por la startup de seguridad en la nube Upwind, lo que utilizaría aproximadamente la totalidad de sus $3.9 mil millones de efectivo neto.
El punto más importante es que si un cliente de IA puede reducir su gasto, otro también podría hacerlo. El CFO David Obstler también advirtió que las vacaciones de finales de diciembre y las congelaciones de código pueden pesar en el uso del cuarto trimestre.
Mi opinión: La venta masiva valoró a Datadog como si el recorte del mayor cliente se extendiera a todos los demás, y los números apuntan en la dirección contraria. Yo compraría a este nivel, teniendo en cuenta que el suelo solo es tan sólido como la próxima gran cuenta de IA.
El 10 de febrero es el punto de control. Unos ingresos superiores a $1.20 mil millones, más una perspectiva para 2027 por encima del crecimiento de aproximadamente el 23% que esperan los analistas, mostrarían que el riesgo de concentración ha alcanzado su punto máximo.
Entonces, ¿cuánto vale realmente la acción de Datadog?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Datadog. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!




