

Puntos Clave
- El P/E de Amazon ha caído de 34 a 21 en el último año, y su P/E forward de 25x se sitúa cerca de un mínimo de cinco años.
- AWS creció un 39% el último trimestre, y los analistas esperan que el EPS normalizado casi se duplique para 2028.
- El riesgo es el efectivo: el flujo de caja libre fue una salida de $34.800 millones en el tercer trimestre, y los analistas esperan que se mantenga negativo hasta 2027.
La venta masiva del 5 de noviembre en el sector tecnológico afectó a todo lo relacionado con centros de datos, y pocas empresas están construyendo más que Amazon (AMZN).
Un panelista en el Halftime Report de CNBC dijo que la venta fue excesiva: "Amazon está en su valoración más barata, francamente, en años y años y años".
Tiene razón. El P/E de Amazon ha caído de 34 a 21 en el último año, según Charlie Bilello de Creative Planning, incluso cuando AWS crece a lo que el CEO Andy Jassy llamó "nuestro crecimiento más rápido en casi cinco años".
Cotizada por el Gasto
Bilello resumió lo que cambió en una publicación separada: "Las grandes tecnológicas están experimentando una transformación fundamental, pasando de modelos de negocio ligeros en activos a modelos intensivos en activos".
Amazon sigue esperando unos $220.000 millones de gastos de capital en efectivo este año, frente a $128.300 millones en 2025, y gastó $75.900 millones en el tercer trimestre, neto de ingresos por ventas e incentivos. La mayor parte va a AWS, que absorbió el 76% de la propiedad y el equipo que Amazon añadió en la primera mitad de 2026. La acción ha sido rebajada a medida que la factura ha crecido.
El Crecimiento Sigue Ahí
Los ingresos de AWS crecieron un 39% en el tercer trimestre hasta $46.000 millones, un run-rate anual de unos $184.000 millones. Jassy espera que AWS crezca más del 40% tanto en 2027 como en 2028, y su cartera de pedidos pendientes alcanzó $578.000 millones, más de tres años de ingresos al ritmo actual.
Los analistas esperan que ese crecimiento llegue a los beneficios, con el EPS normalizado casi duplicándose desde $7,17 en 2025 hasta $13,99 en 2028.
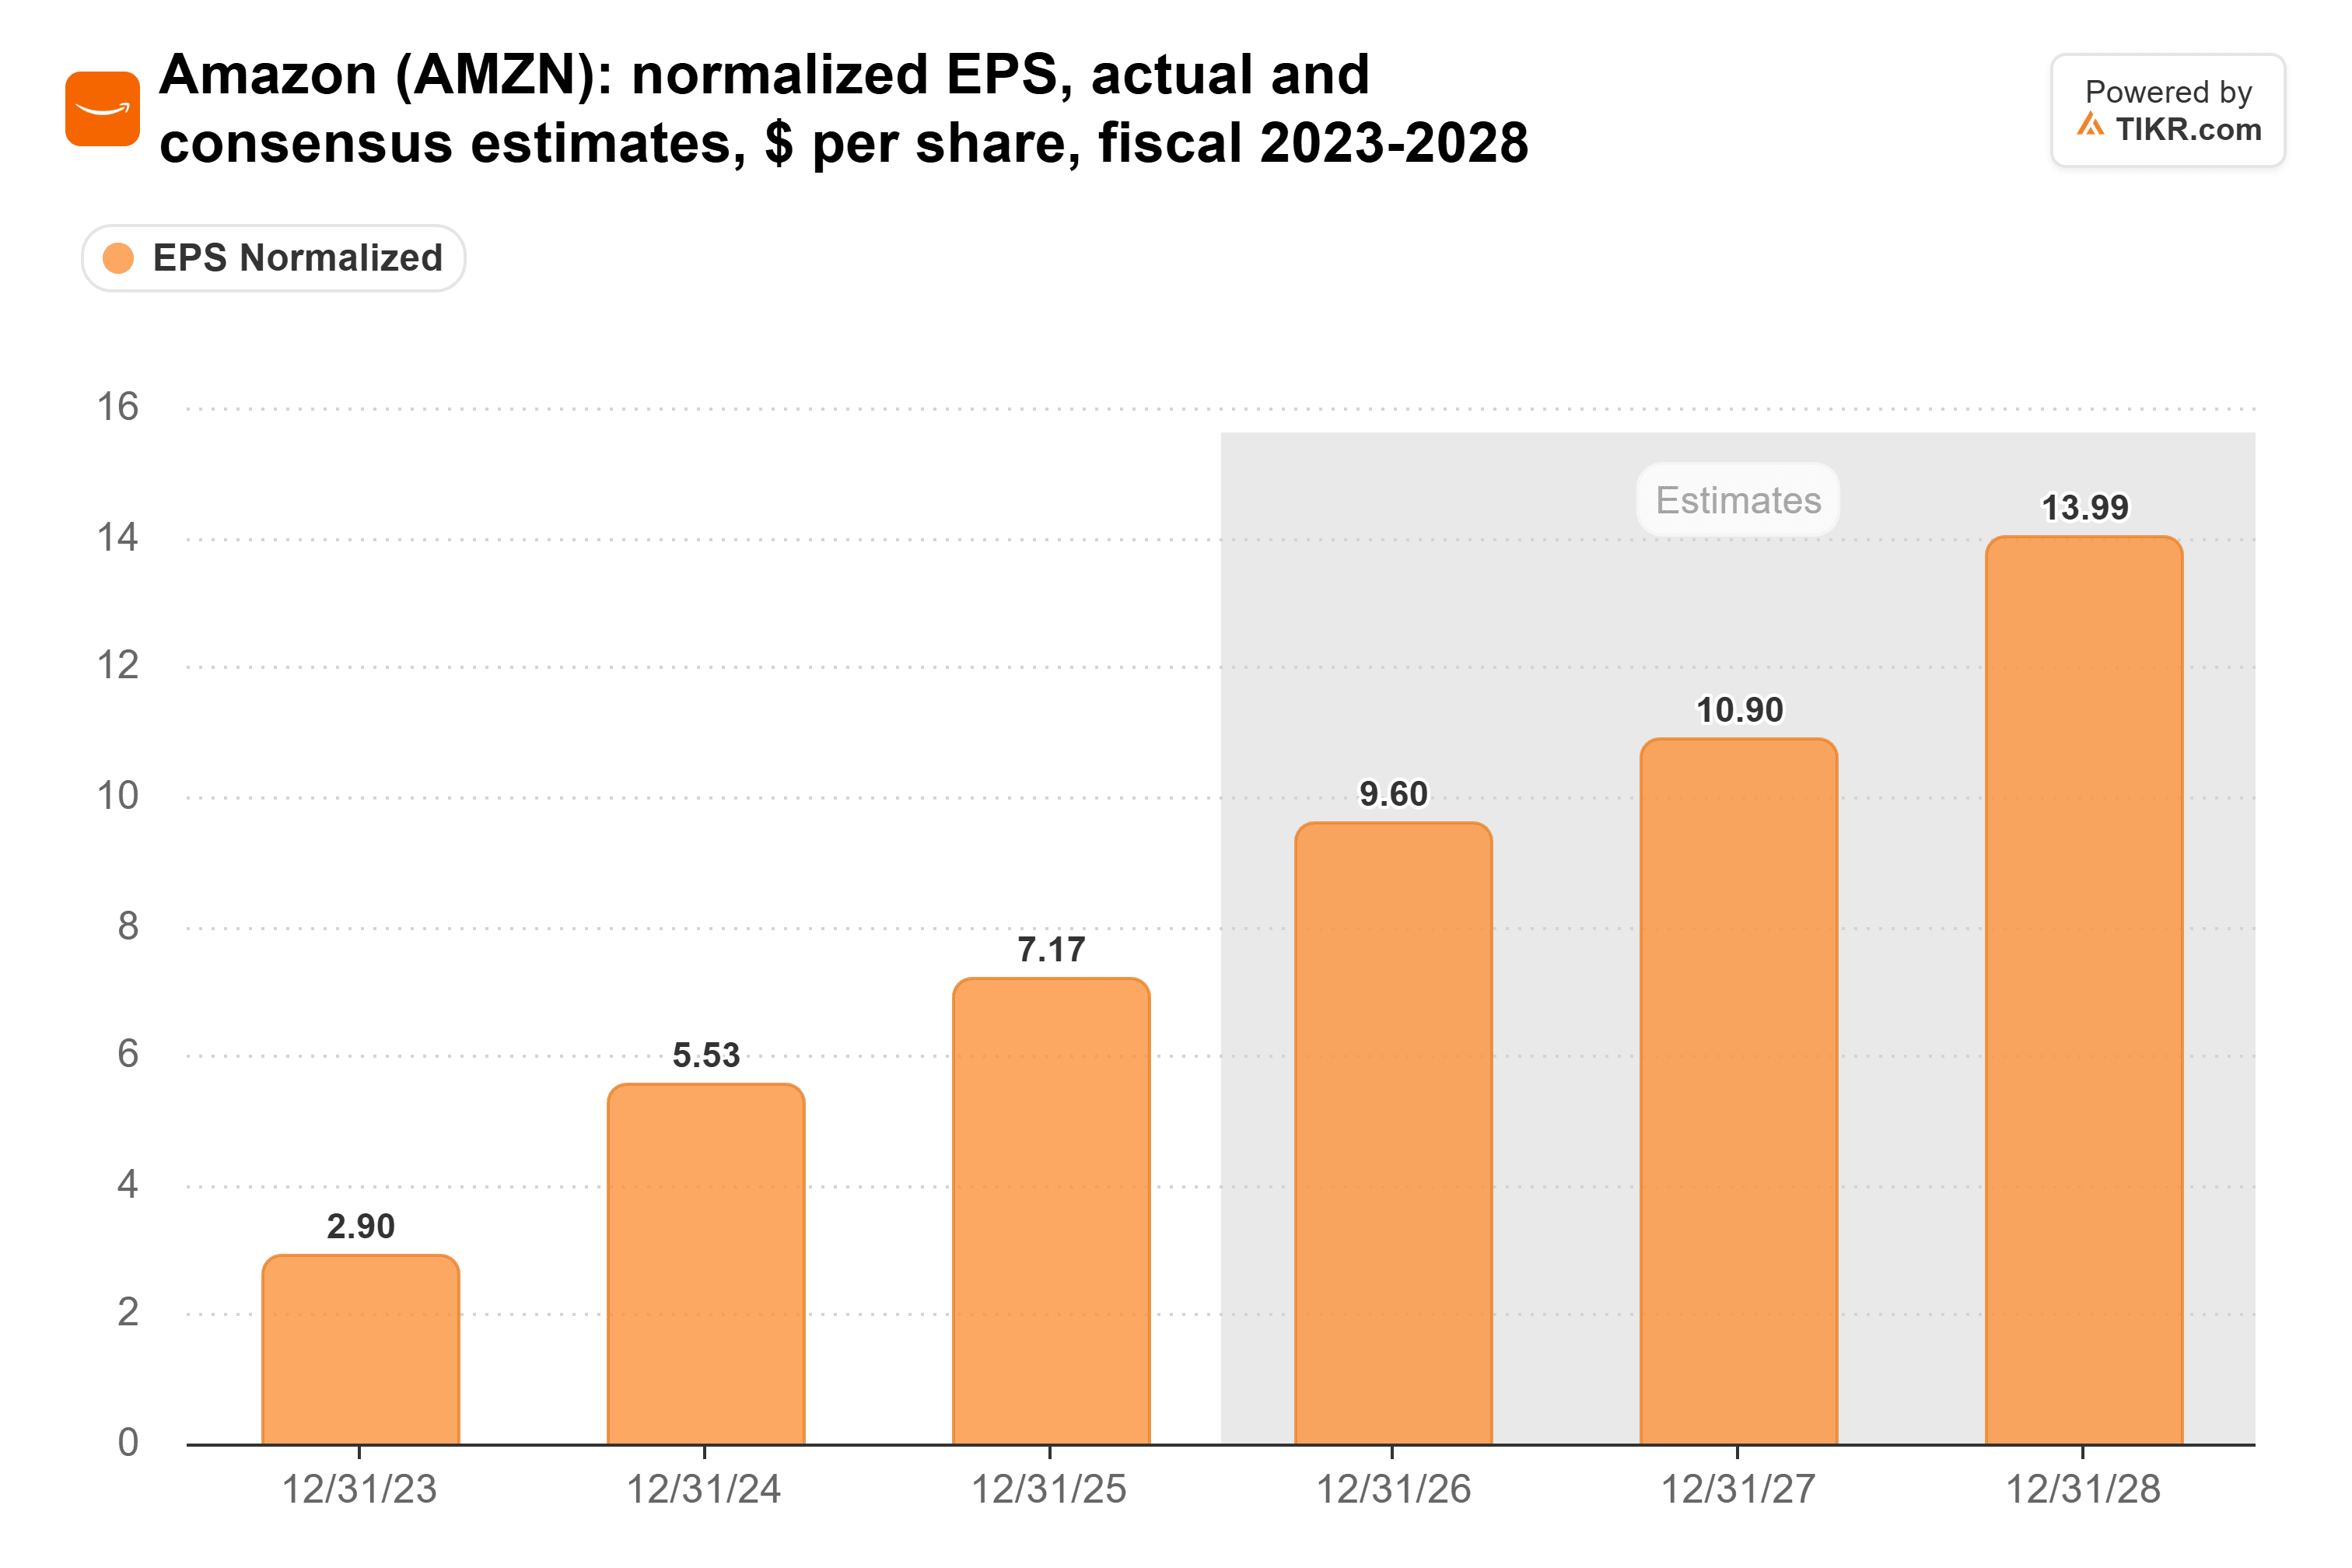
Los beneficios reportados favorecen a Amazon este año: incluyen $62.800 millones de ganancias antes de impuestos por su participación en Anthropic solo en la primera mitad. Sobre las ganancias normalizadas que los analistas esperan para los próximos 12 meses, Amazon cotiza a 25x.
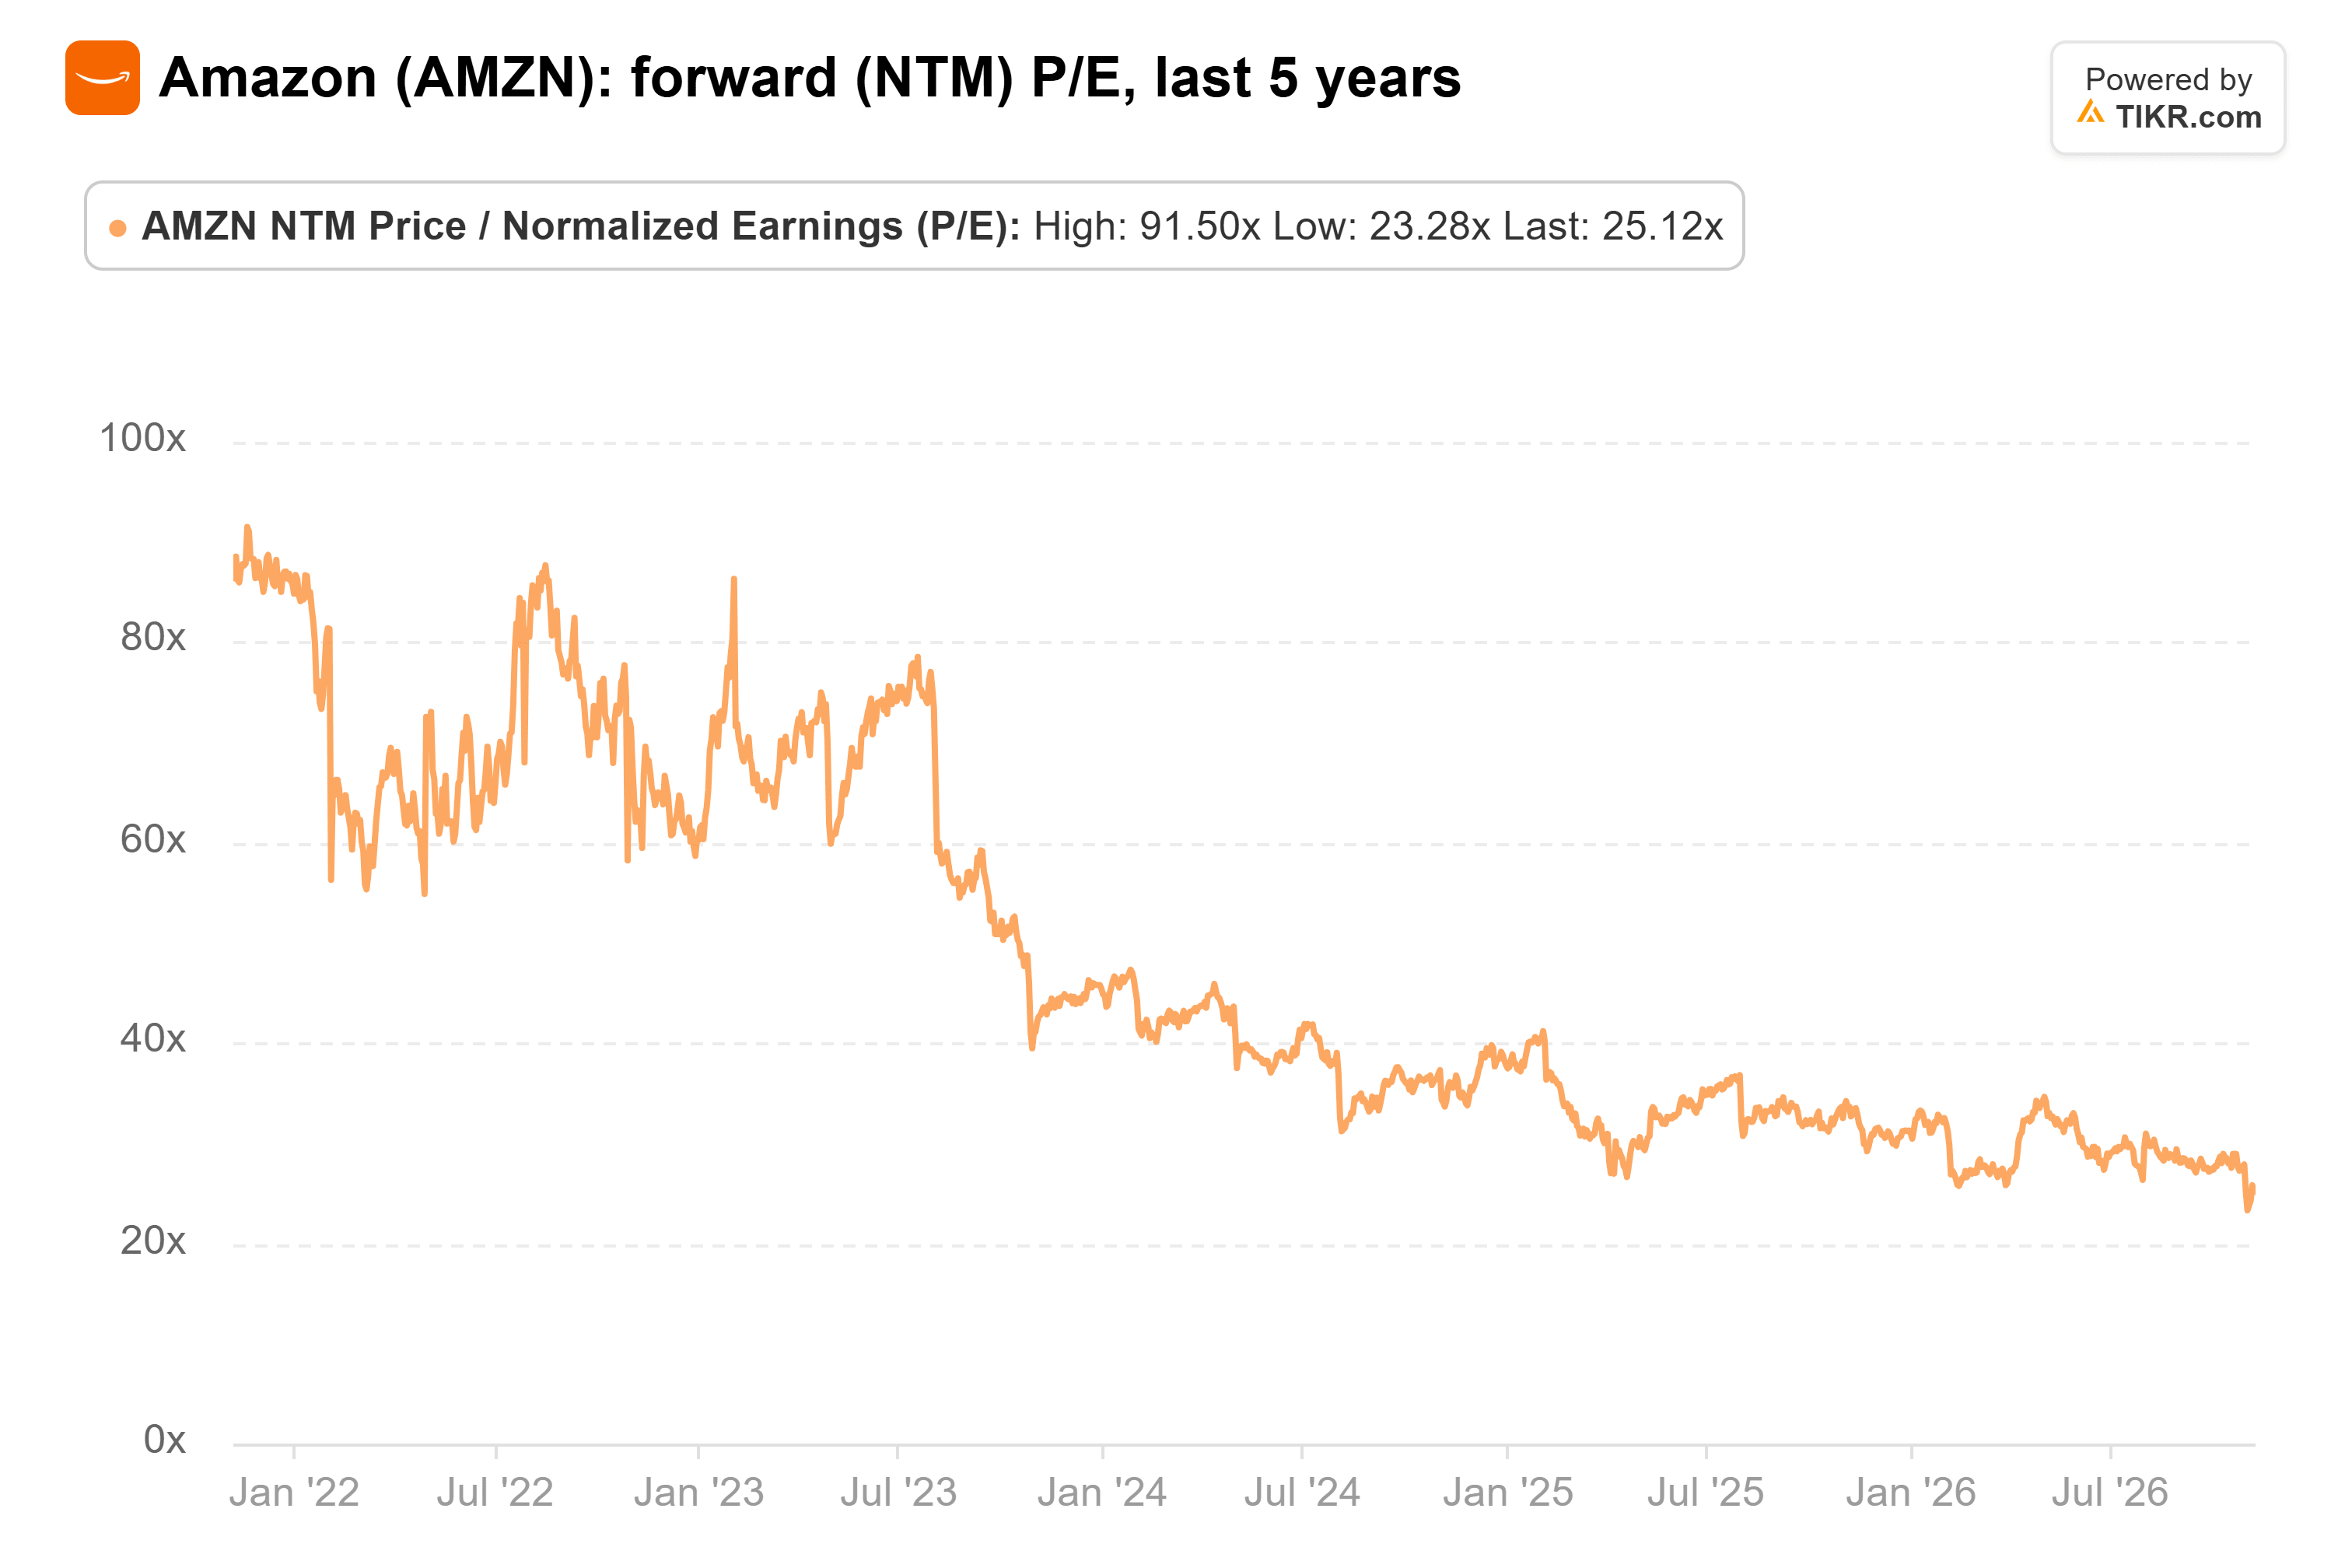
Eso está cerca del mínimo de cinco años de 23x que alcanzó el 30 de octubre, y aproximadamente la mitad de su promedio de cinco años de 48x.
TIKR Rastrea a 61 Analistas sobre Amazon. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Venta sobre Amazon, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas sobre Amazon
La Quema de Efectivo es Real
El flujo de caja libre ha sido negativo durante tres trimestres consecutivos, y la salida de $34.800 millones del tercer trimestre fue la mayor en dos años.
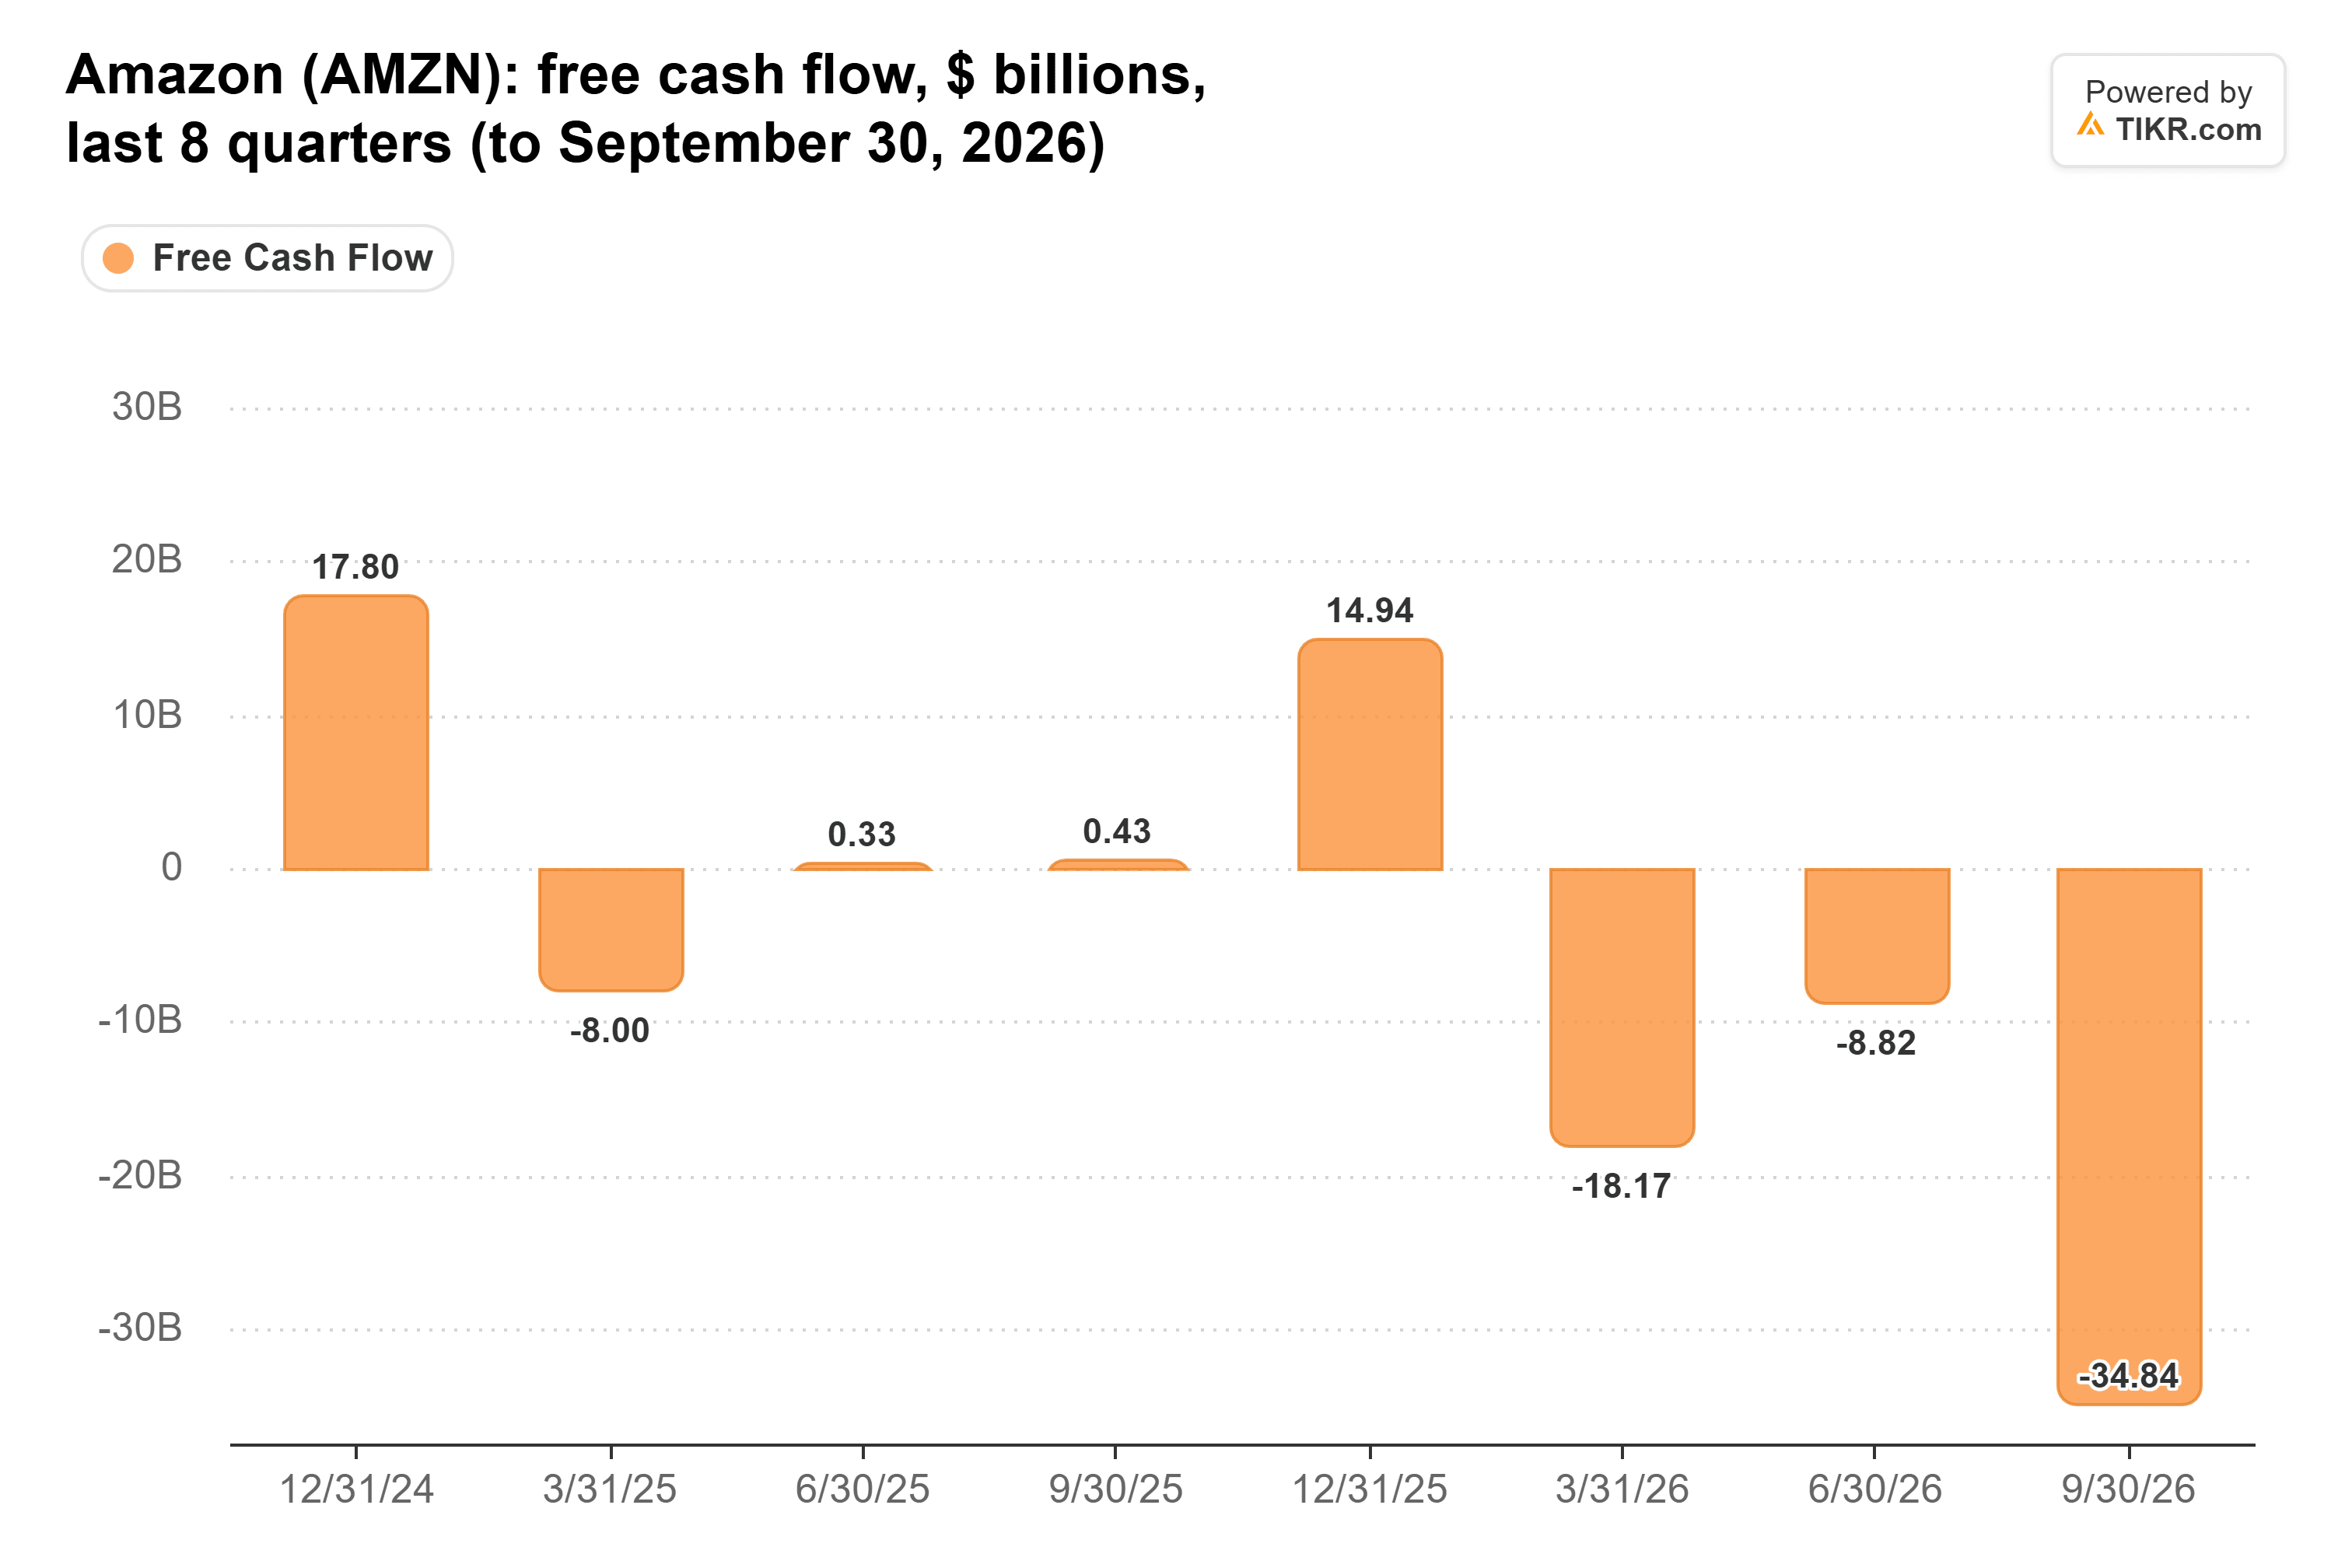
Los analistas esperan que el flujo de caja libre se mantenga negativo hasta 2027 antes de convertirse en una entrada de $37.800 millones en 2028. La deuda de Amazon ha aumentado a $180.900 millones.
Por Qué el Gasto de Amazon Debería Dar Frutos
La capacidad ya en funcionamiento está dando sus frutos. Heath Terry, jefe de investigación de IA de Citi, dijo en el Squawk on the Street de CNBC: "vimos el retorno de efectivo sobre el efectivo invertido para los hyperscalers ya. Fue del 30% en el trimestre más reciente".
Ese es el grupo, no solo Amazon, pero encaja con lo que Amazon dijo en julio: la mayor parte de su capacidad de IA está contratada por al menos cinco años, y sus servidores se pagan por sí mismos en poco menos de tres. El flujo de caja libre negativo es la siguiente ronda de capacidad que se está construyendo antes de que facture.
A 25x las ganancias forward, con el EPS esperado casi duplicarse para 2028, Amazon parece una compra para cualquiera que pueda aguantar otro año más o menos de flujo de caja libre negativo.
La prueba llega a principios de febrero, cuando Amazon dé sus previsiones de capex para 2027. Los analistas esperan $278.200 millones. Si las previsiones están muy por encima de eso, la recuperación del flujo de caja en 2028 está en riesgo.
Entonces, ¿Cuánto Vale Realmente la Acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. Gracias por leer, y ¡feliz inversión!



