Puntos clave
- NVIDIA cotiza a 14x las ganancias futuras, su nivel más bajo en tres años, después de que Jensen Huang renunció como CEO.
- El P/E forward de NVIDIA ya había caído al múltiplo del S&P 500 para el 30 de septiembre, y siguió cayendo durante la venta masiva de chips de noviembre y la salida de Huang.
- Los analistas aún esperan que el EPS normalizado crezca un 95% este año fiscal y un 70% el próximo, y esas estimaciones apenas se movieron.
- El principal riesgo es que los analistas recorten esas estimaciones sin él, y el informe del 17 de noviembre de NVIDIA es la primera prueba.
NVIDIA (NVDA) anunció el 12 de noviembre que Jensen Huang había renunciado como CEO, y Wall Street ha estado discutiendo sobre cuánto valía desde entonces.
Dan Ives de Yorkville Ives & Co. puso un número en CNBC’s Closing Bell: "Jensen valía esencialmente un billón de dólares para la valoración de NVIDIA".
Josh Brown, CEO de Ritholtz Wealth Management, no está de acuerdo. En The Compound and Friends, dijo: "No hay una prima por Jensen. La acción ha estado con un descuento frente a todas las demás acciones tecnológicas con una o dos excepciones". Los números de valoración respaldan gran parte de su argumento.
Las estimaciones de NVIDIA no se han movido
El año fiscal de NVIDIA termina en enero. Los analistas esperan un EPS normalizado de $9.32 para el año que termina en enero de 2027, un 95% más que los $4.77, y $15.85 al año siguiente, otro 70% más:
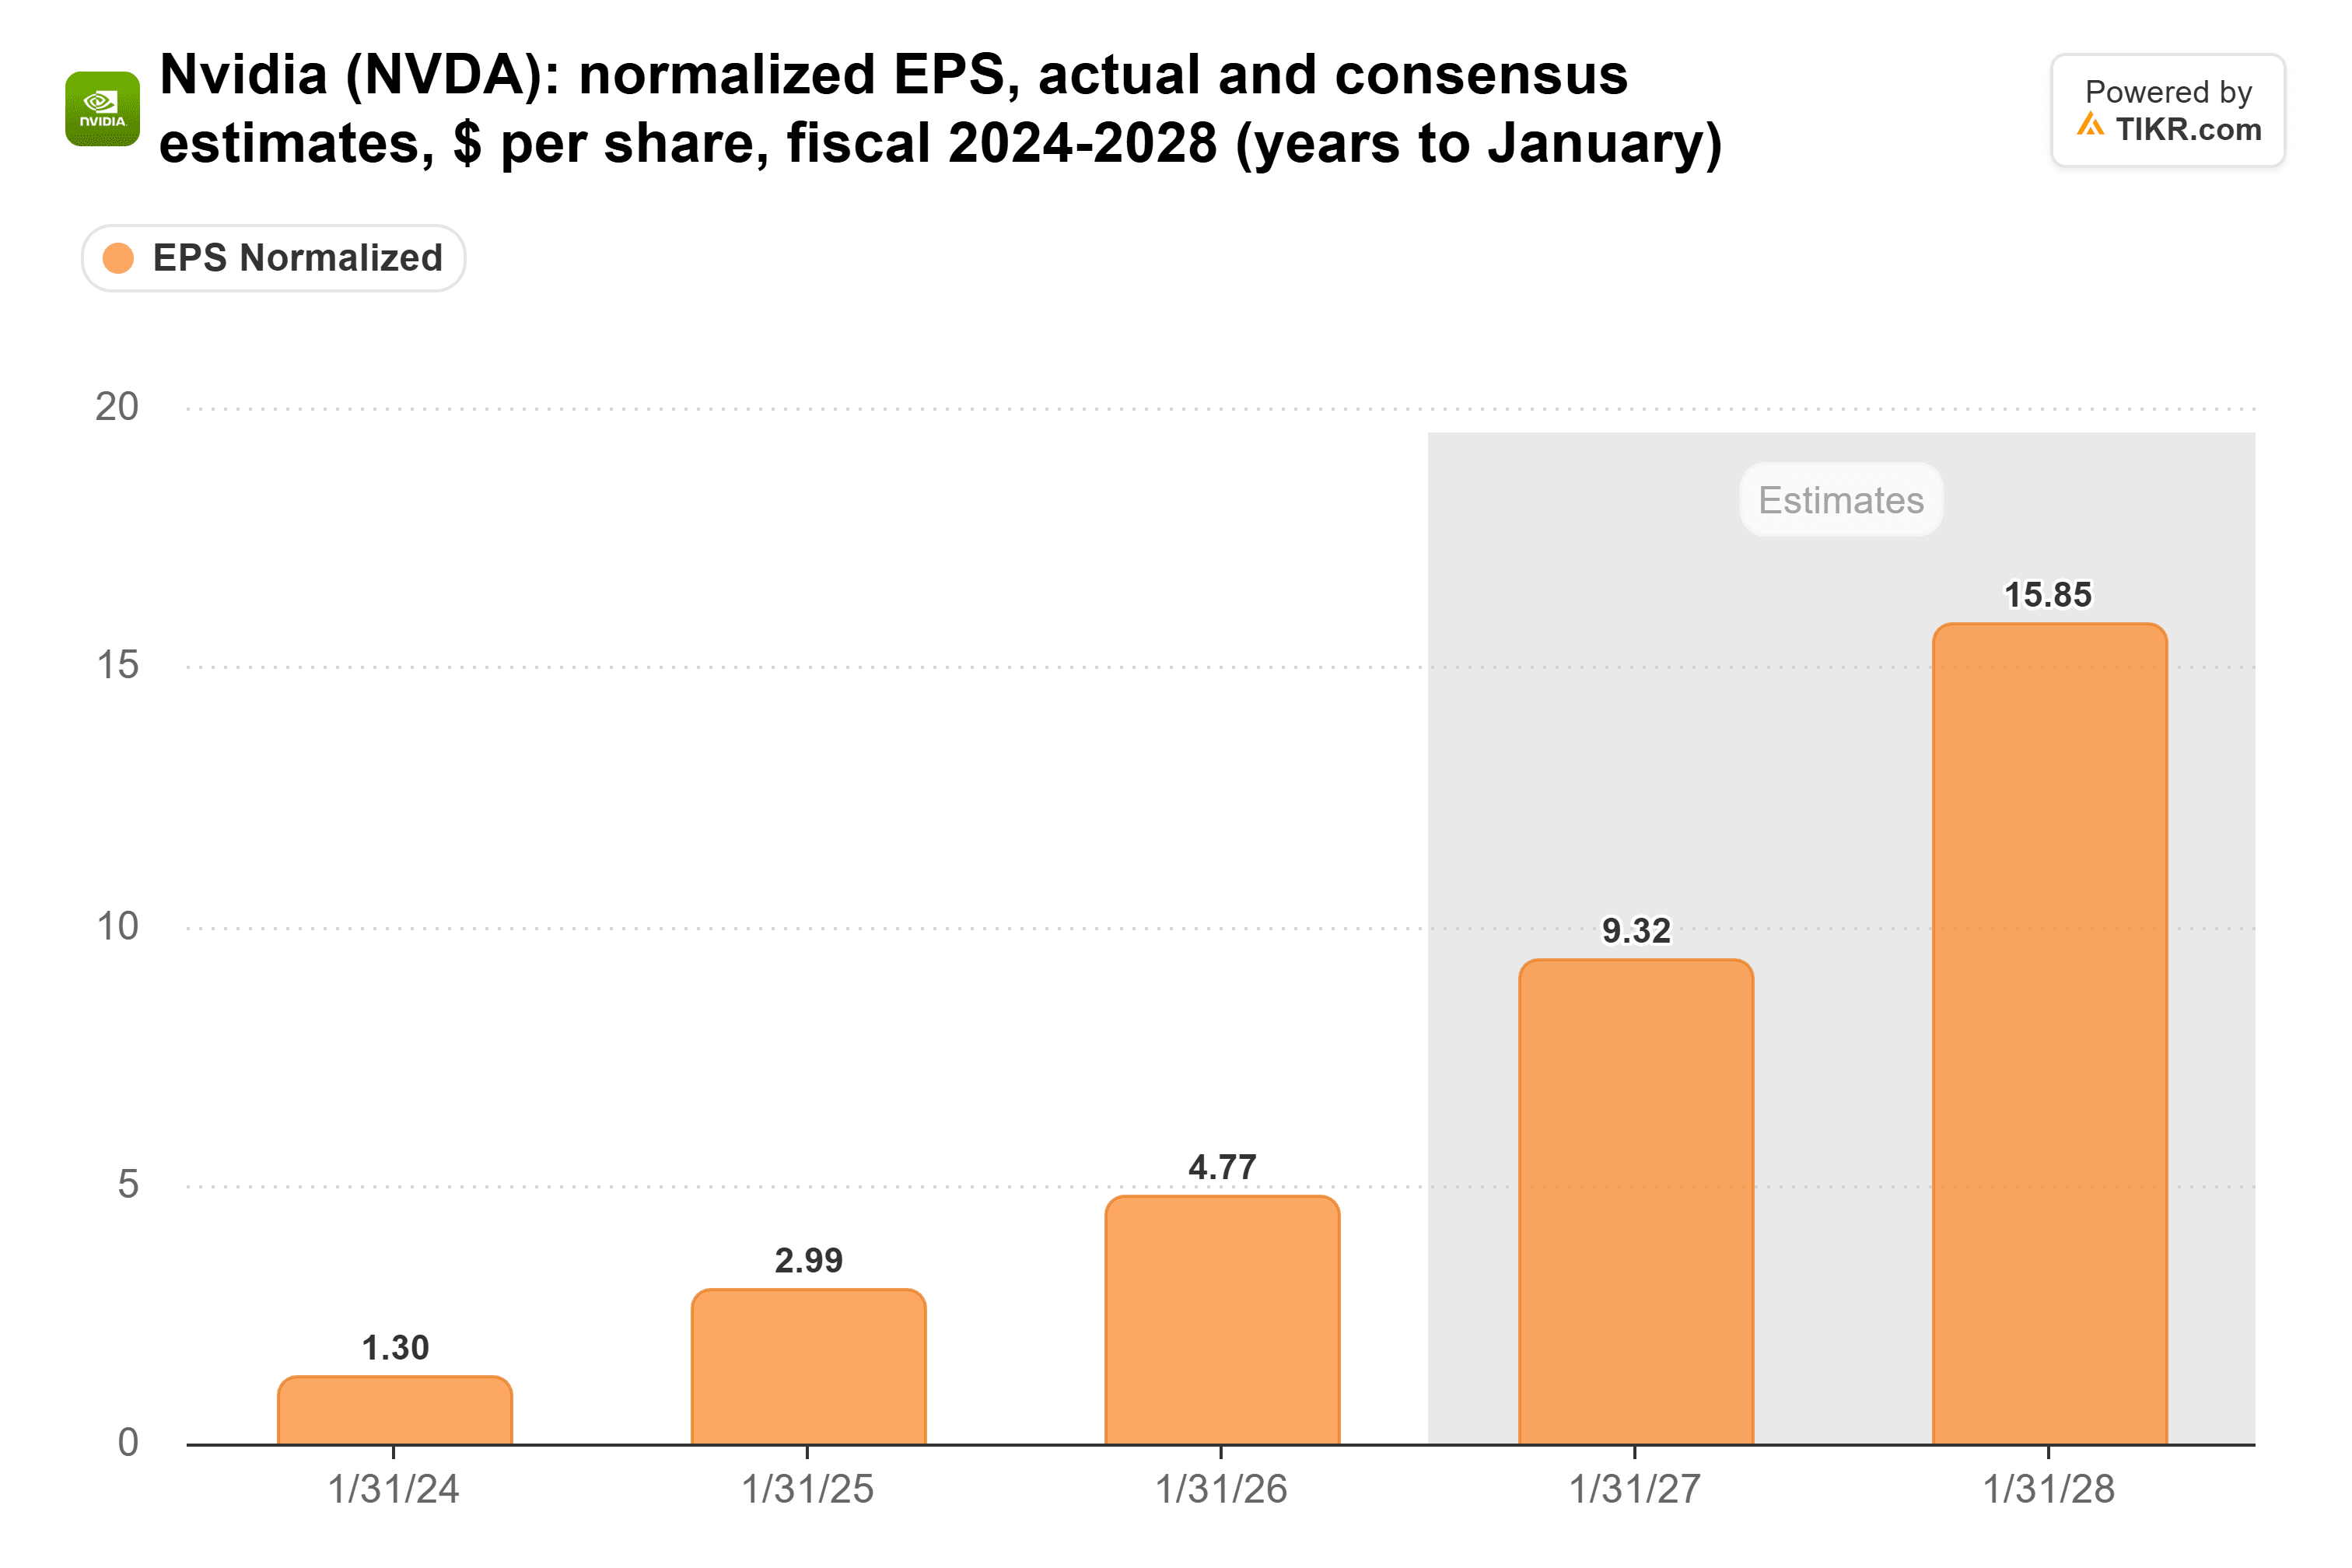
El consenso para el próximo año fiscal era de $15.92 a finales de octubre y $15.85 el 12 de noviembre. Stacy Rasgon de Bernstein rebajó su calificación, como una de las seis firmas que degradaron la acción para el 12 de noviembre, pero dejó sus pronósticos de ganancias sin cambios.
TIKR hace seguimiento a 61 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Nvidia
NVIDIA ya era barata antes de que Huang se fuera
El P/E forward de NVIDIA cayó de 47x en junio de 2024 a 14x el 12 de noviembre, menos de la mitad de su promedio de tres años de 30x y por debajo de cualquier lectura al final de un trimestre fiscal desde 2014:
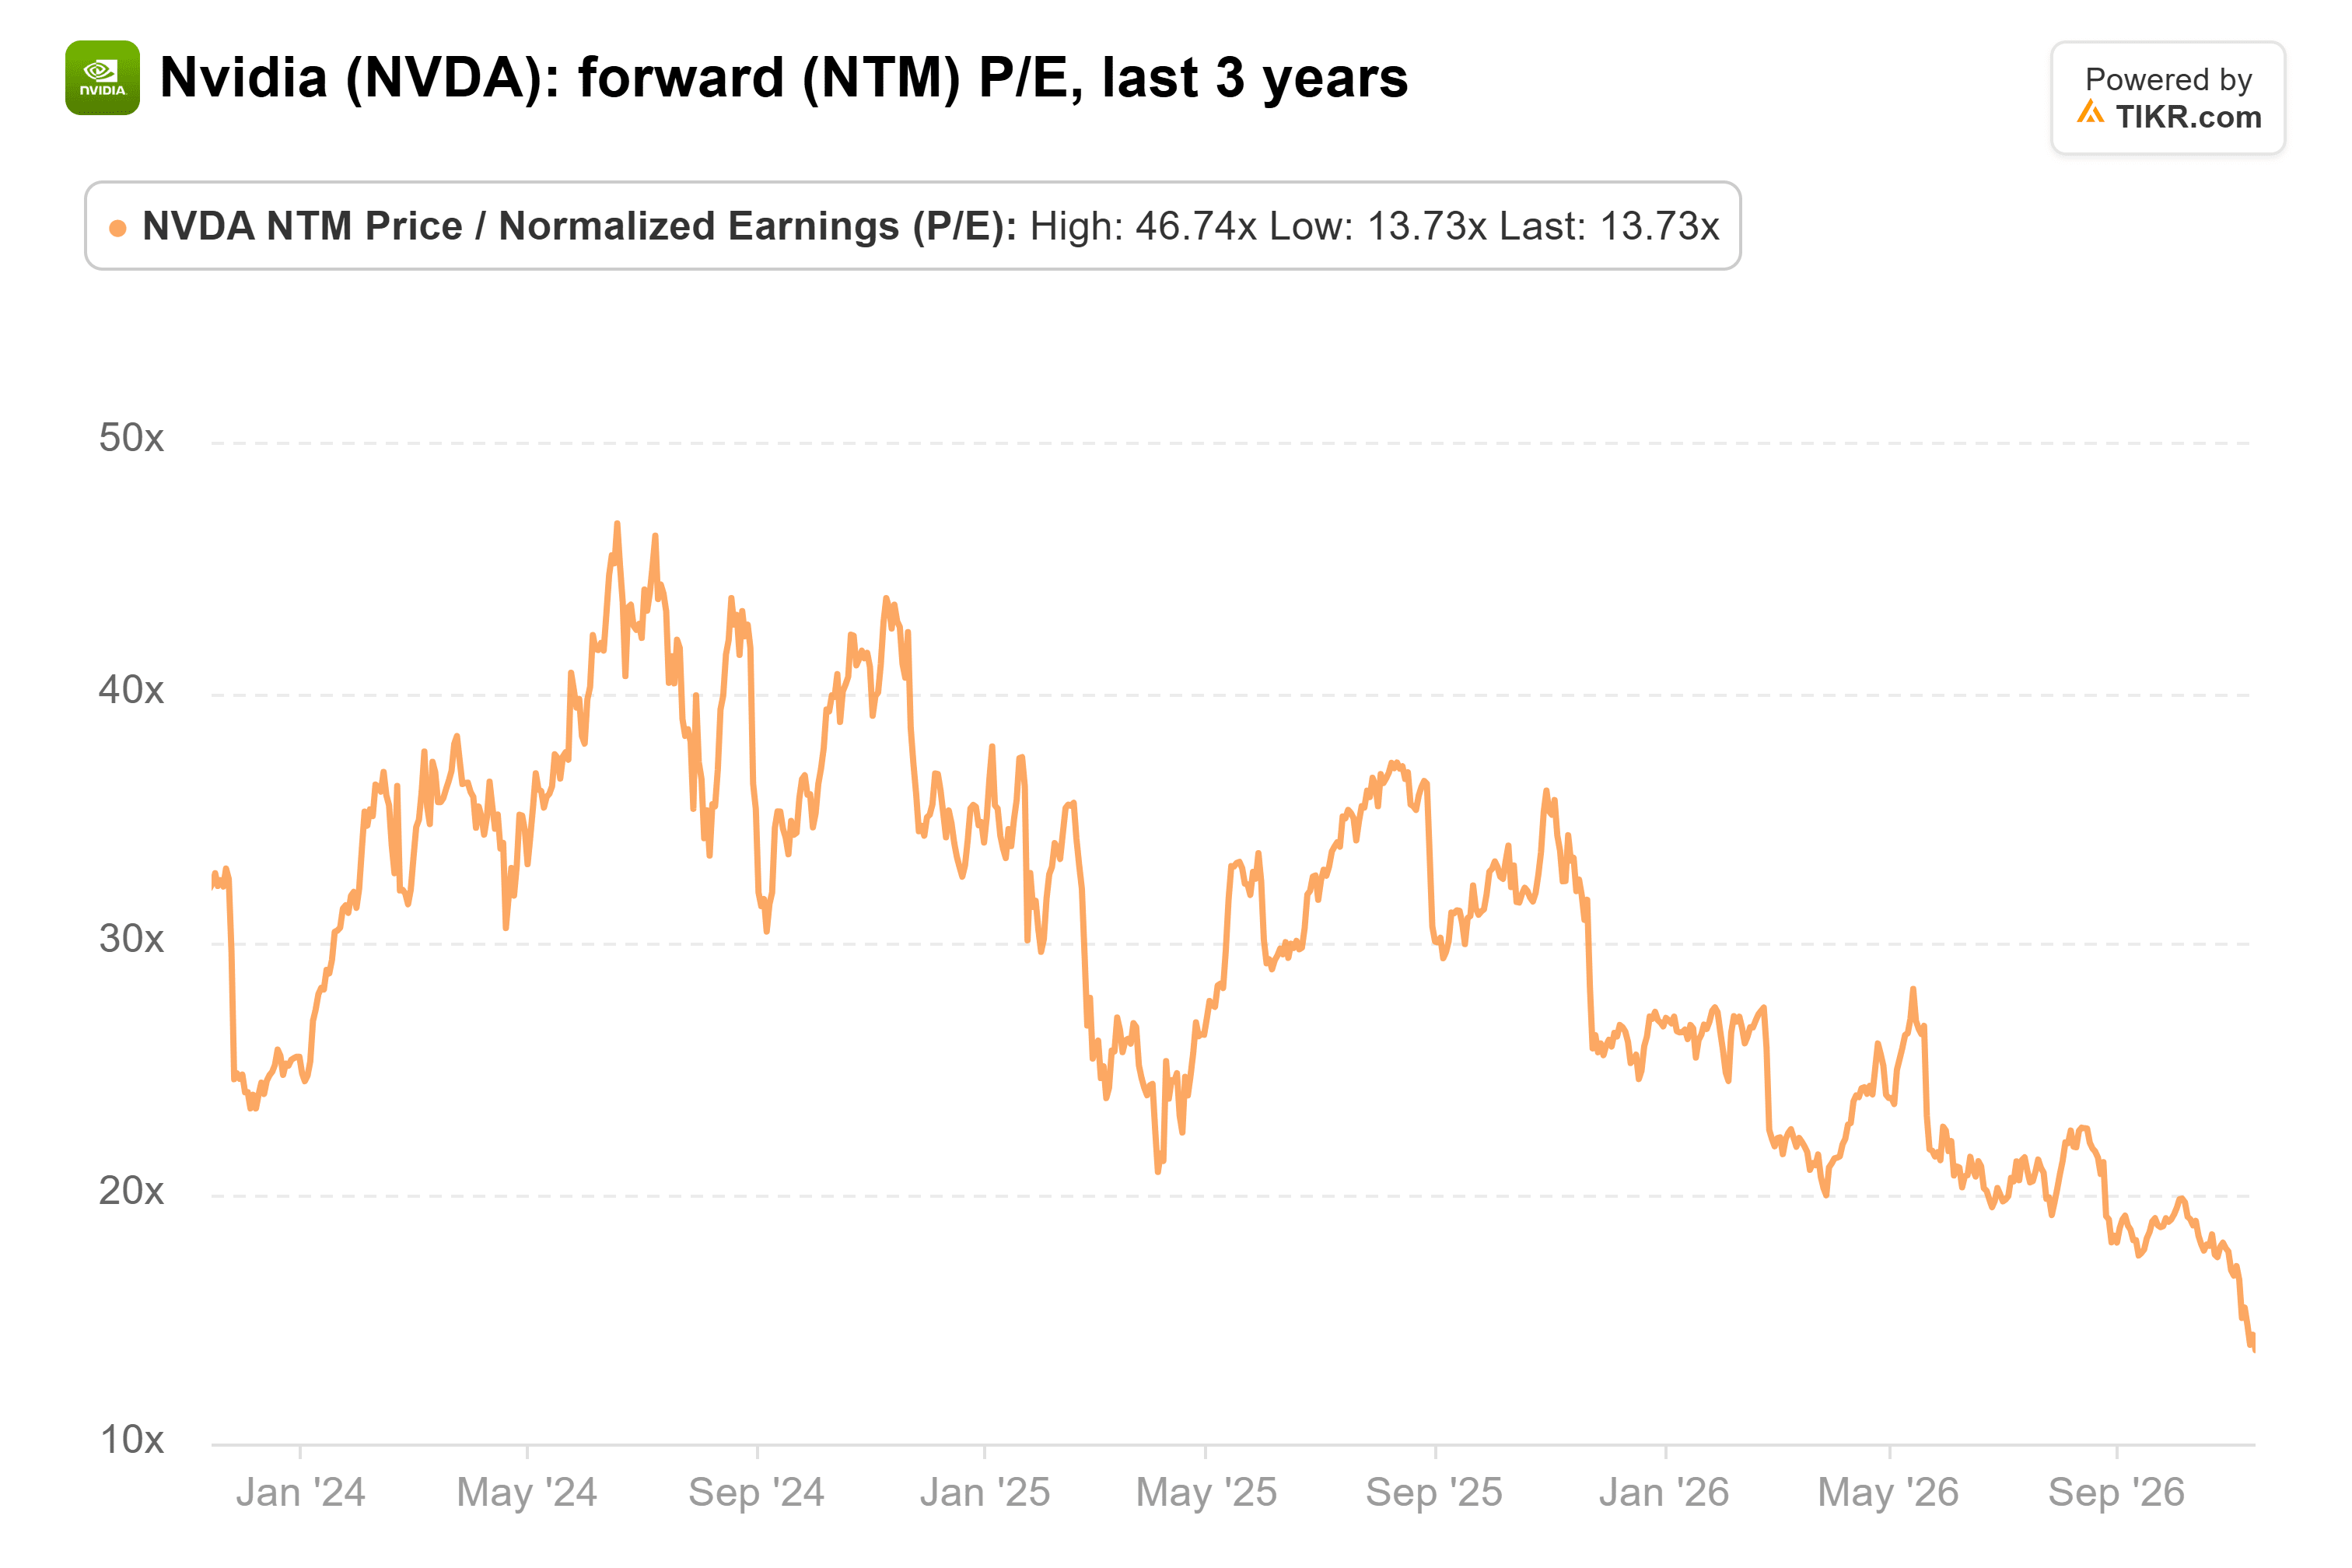
Brown fue más allá en CNBC’s Halftime Report, diciendo que NVIDIA ha cotizado por debajo del múltiplo del mercado durante 24 meses. Eso es generoso: el 30 de septiembre, el 19x de NVIDIA solo igualaba el 19x del S&P 500, según FactSet.
Sin embargo, su punto más amplio se sostiene. Para el 30 de septiembre, los inversionistas estaban pagando el múltiplo del índice por una empresa que se esperaba que casi duplicara sus ganancias, por lo que la acción no tenía prima sobre el mercado. A 14x, NVIDIA ahora se sitúa por debajo del 17.7x del S&P 500 del 5 de noviembre, el nivel más bajo del índice en más de tres años.
El flujo de caja no necesita un CEO famoso
Robert Schiffman, analista senior de crédito de Bloomberg Intelligence, dijo en el podcast de Bloomberg Intelligence: "este es un crédito de doble A que creo que si pusieran a mi madre como CEO, generarían $100 mil millones de flujo de caja libre el próximo año".
NVIDIA generó $96.7 mil millones de flujo de caja libre en el año terminado en enero de 2026, y los analistas esperan $190 mil millones este año fiscal y $319 mil millones el próximo:
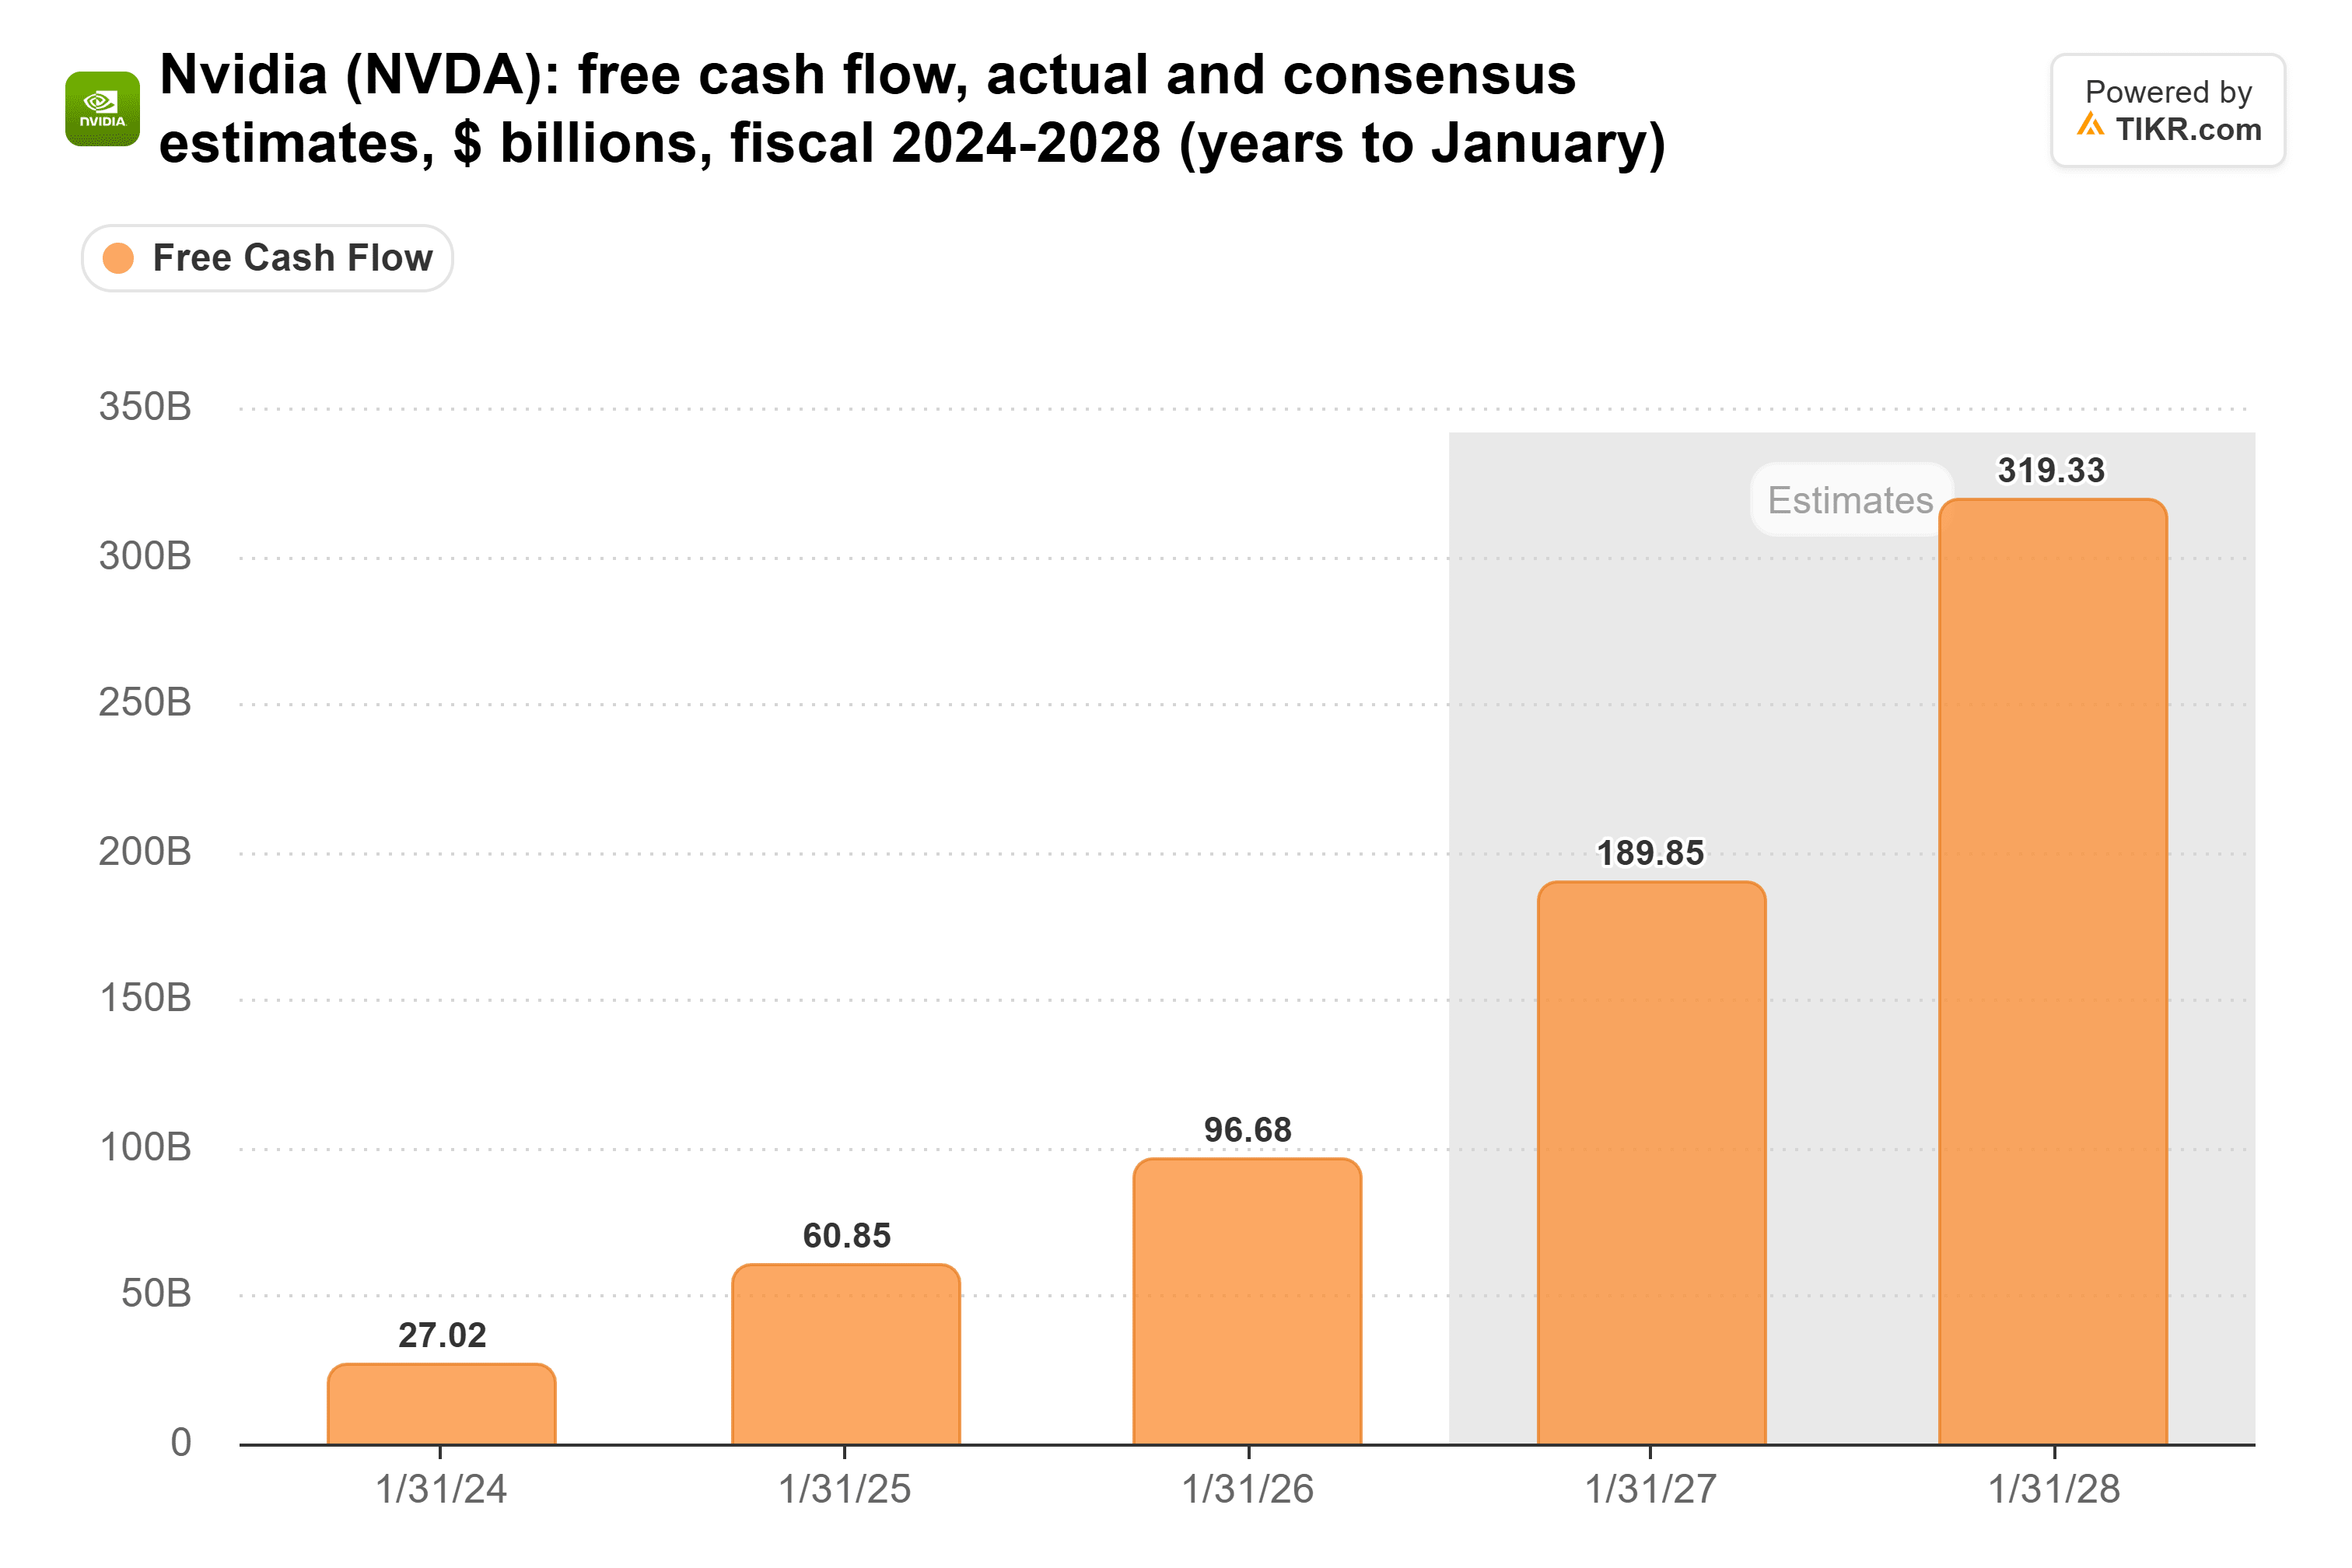
El piso de Schiffman es aproximadamente lo que NVIDIA ya generó el año pasado, y menos de un tercio de la estimación del próximo año.
¿La acción de NVIDIA es demasiado barata ahora?
Un múltiplo bajo generalmente significa que los inversionistas dudan de que las ganancias duren. Si los clientes retrasan los pedidos hasta que NVIDIA nombre un CEO permanente, $15.85 no seguirán siendo $15.85, y 14x no será tan barato como parece.
El argumento de valoración de Brown se sostiene. El múltiplo de NVIDIA ya se había comprimido antes de que Huang se fuera, y ha seguido cayendo mientras las estimaciones de ganancias apenas se han movido. A 14x, eso me parece demasiado barato.
La prueba llega el 17 de noviembre, cuando NVIDIA reporta bajo la CEO interina Colette Kress frente a una previsión de ingresos de $108.0 mil millones, más o menos 2%. Una perspectiva sólida hace que 14x parezca terriblemente barato. Una perspectiva débil es cuando los analistas finalmente recortan.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!