Puntos clave
- AST SpaceMobile (ASTS) cotizaba a $35.36 el 11 de noviembre, aproximadamente un 73% por debajo de su máximo de cierre de mayo, mientras que el precio objetivo de $90 de Cantor Fitzgerald implicaba una revalorización aproximada del 155%.
- Cantor Fitzgerald reiteró su calificación Overweight antes de los resultados del tercer trimestre, citando las asociaciones con empresas de telecomunicaciones, la creciente demanda gubernamental y la mejora de la capacidad de lanzamiento.
- AST SpaceMobile reportó $42.3 millones de ingresos en el tercer trimestre y retrasó su objetivo de tener aproximadamente 45 satélites BlueBird en órbita hasta mediados de 2027, lo que generó preocupaciones sobre retrasos en la comercialización.
- La acción cotizaba cerca de 23 veces las ventas futuras el 10 de noviembre, por debajo de su promedio de cinco años de 60x, pero las previsiones de ingresos más bajas y los crecientes requisitos de capital complican el caso alcista.
¿Qué sucedió?
AST SpaceMobile (ASTS) ha caído bruscamente desde sus máximos de mayo, pero Cantor Fitzgerald sigue viendo un potencial de revalorización sustancial en la empresa de comunicaciones por satélite.
El 9 de noviembre, el analista de Cantor Fitzgerald Colin Canfield reiteró su calificación Overweight y su precio objetivo de $90 antes de la publicación de los resultados del tercer trimestre de la empresa.
Canfield se mantuvo "cautelosamente optimista", citando el apoyo de los socios de telecomunicaciones, la aceleración de la demanda gubernamental y la mejora de las cadenas de suministro de lanzamiento de satélites.
Sin embargo, los últimos resultados de la empresa destacaron importantes desafíos de ejecución.
AST SpaceMobile reportó ingresos del tercer trimestre de $42.3 millones, por debajo de los aproximadamente $46 millones que esperaban los analistas, al tiempo que retrasó su objetivo de tener aproximadamente 45 satélites BlueBird en órbita hasta mediados de 2027.
Este hito ya se había desplazado desde finales de 2026 hasta principios de 2027. Los satélites BlueBird 14, 15 y 16 también estaban a la espera de la confirmación de su fecha de lanzamiento con SpaceX.
Mientras tanto, AST SpaceMobile firmó un acuerdo valorado en más de $1.3 mil millones con Firefly Aerospace para motores y soporte para su programa de cohetes Blacklift, con lanzamientos iniciales previstos para finales de 2028.
Durante la conferencia de resultados, el presidente Scott Wisniewski dijo que la empresa esperaba "varios cientos de millones de dólares de gasto de capital incremental en 2027 asociado con Blacklift".
La empresa también completó una transacción de bonos convertibles por $1.15 mil millones en julio, lo que destaca los sustanciales requisitos de financiación y la posible dilución para los accionistas.
A pesar de estos desafíos, AST SpaceMobile terminó septiembre con aproximadamente $3.2 mil millones en efectivo, equivalentes de efectivo y efectivo restringido.
También aseguró un contrato con la Fuerza Espacial de EE. UU. que representa aproximadamente $100 millones en ingresos y anunció aproximadamente $1 mil millones en financiación no dilutiva para una iniciativa de satélites japonesa que involucra a Rakuten.
La dirección mantuvo sus previsiones de ingresos para 2026 de $150 millones a $200 millones, respaldando sus planes de comercialización a más largo plazo.
¿Está la acción de AST SpaceMobile infravalorada o sobrevalorada?
AST SpaceMobile ofrece un potencial de revalorización sustancial, pero su valoración sigue siendo exigente a pesar de cotizar por debajo de sus múltiplos históricos.
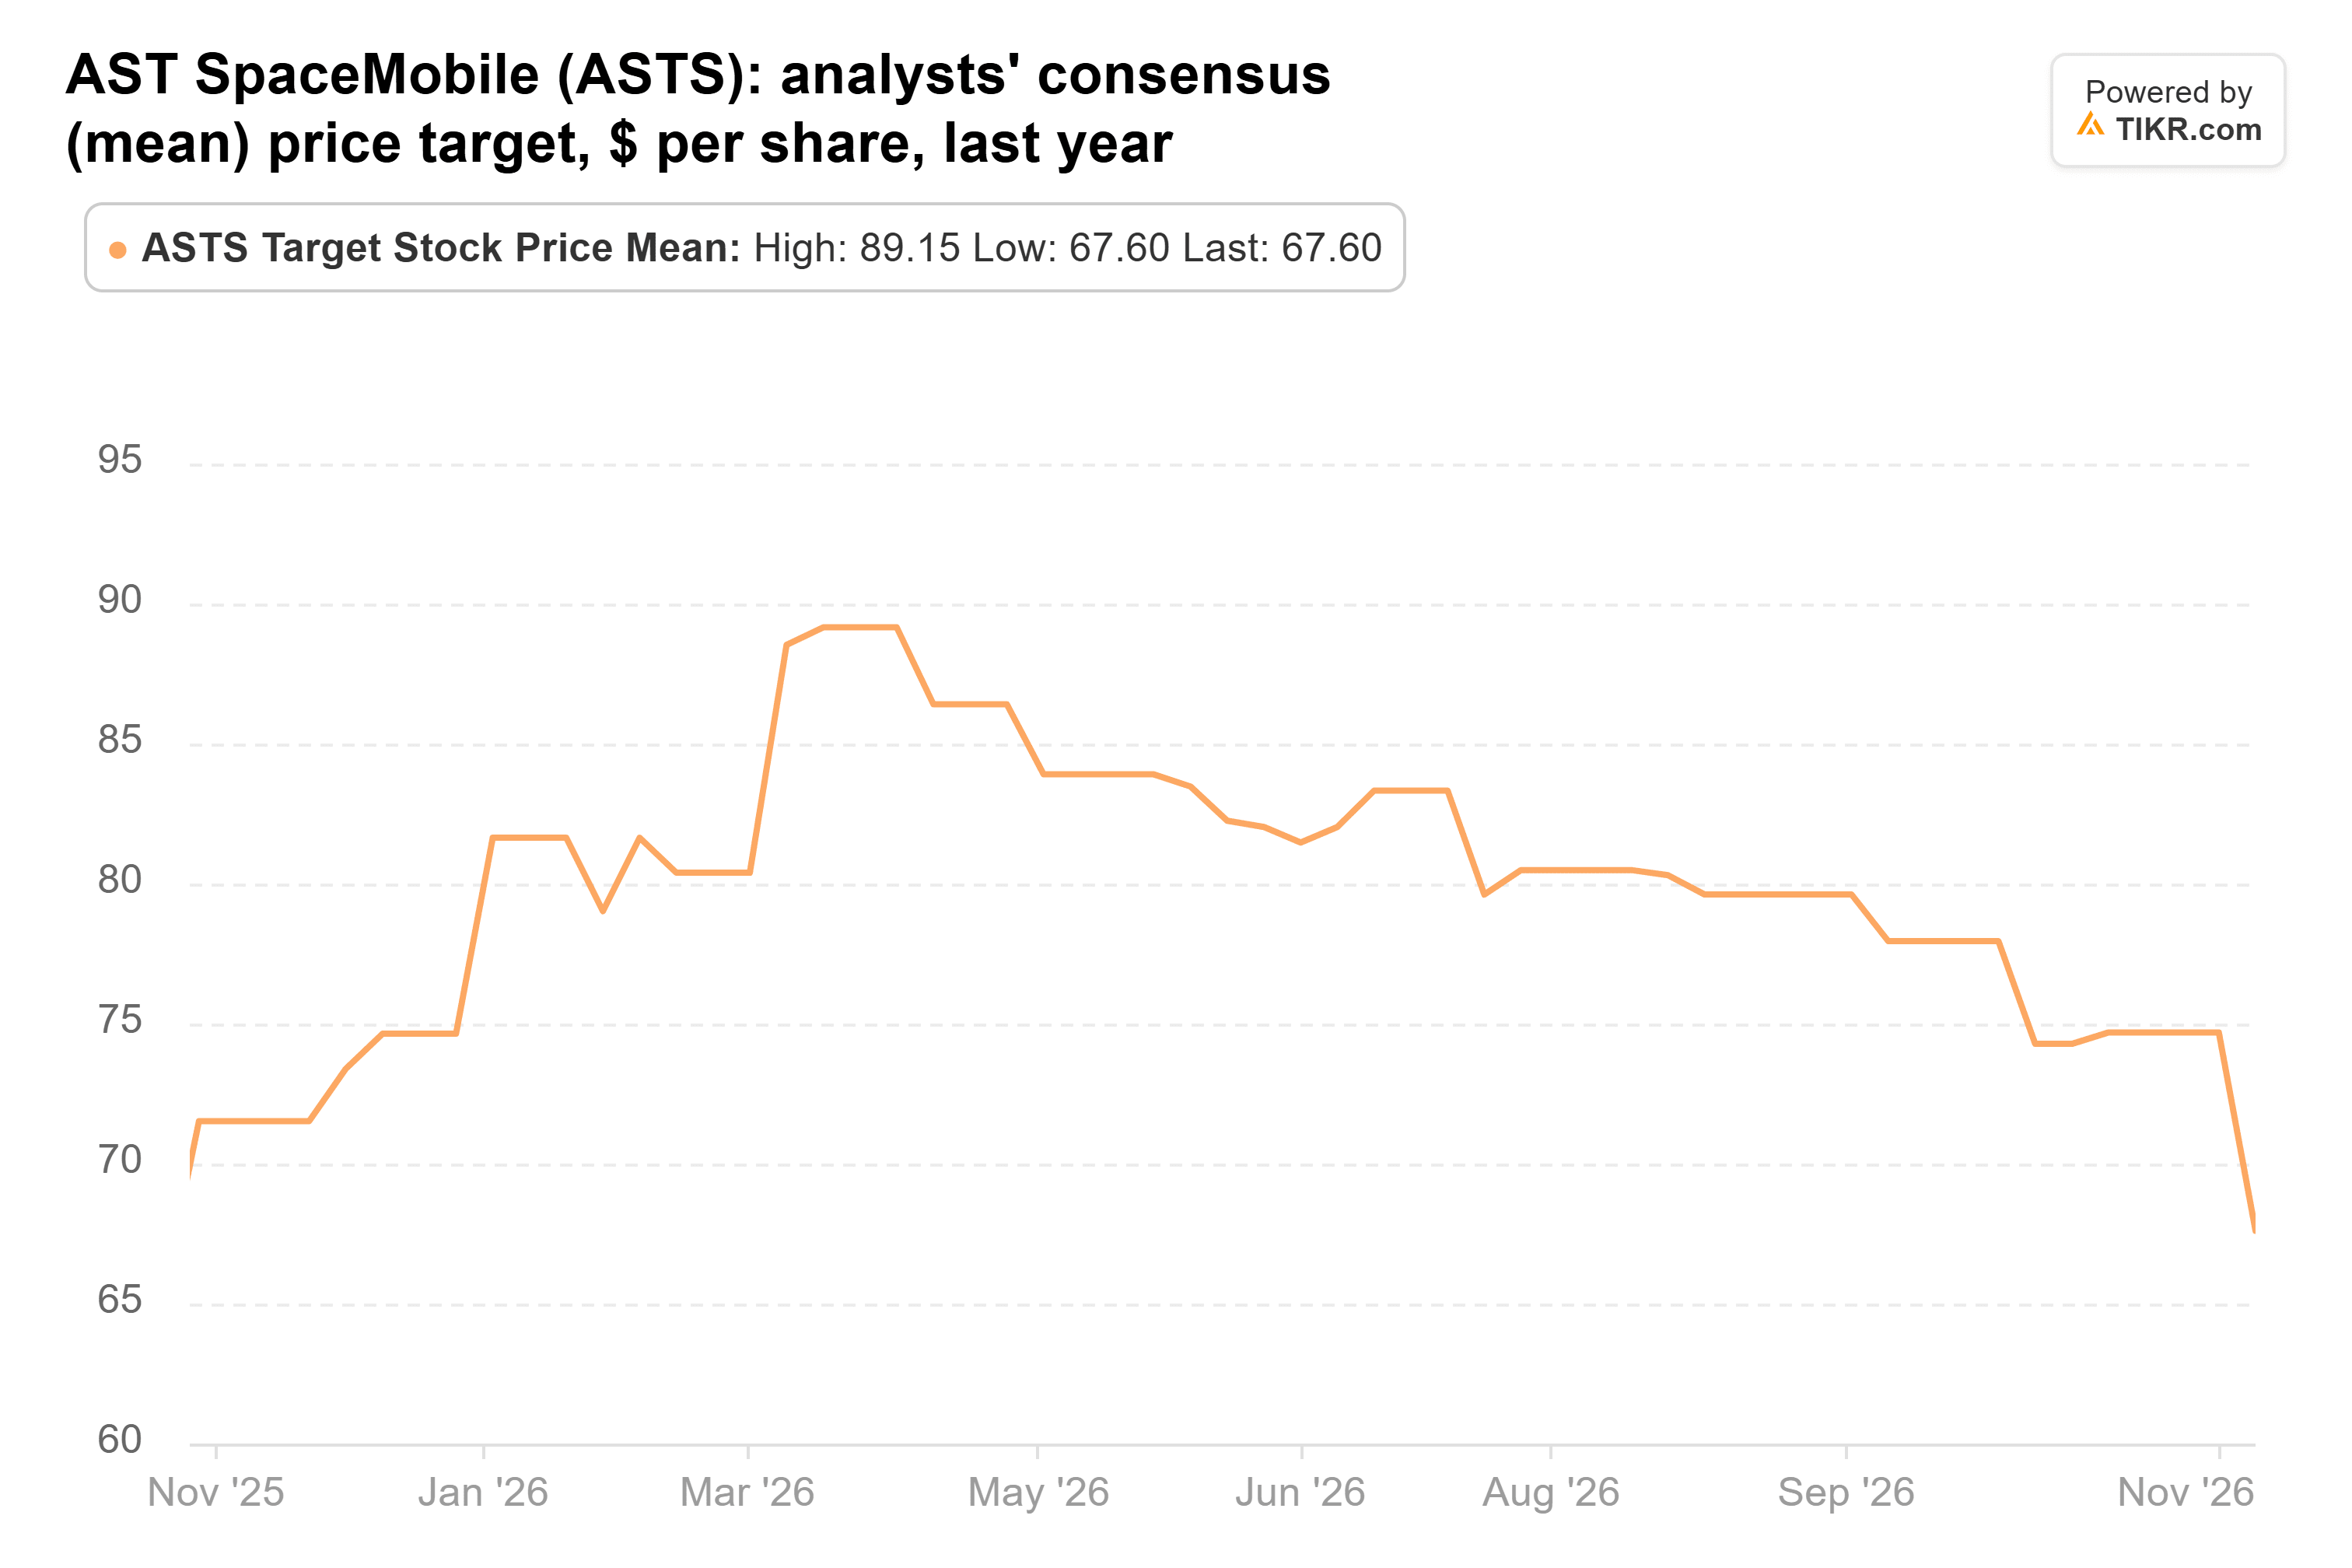
Según datos de TIKR del 10 de noviembre, el precio objetivo promedio de los analistas se situaba cerca de $68, frente a aproximadamente $89 en abril. El objetivo de $90 de Cantor Fitzgerald era aproximadamente un 33% superior al consenso, mientras que UBS, Bank of America y B. Riley tenían objetivos más bajos que oscilaban entre $43 y $48 tras los resultados.
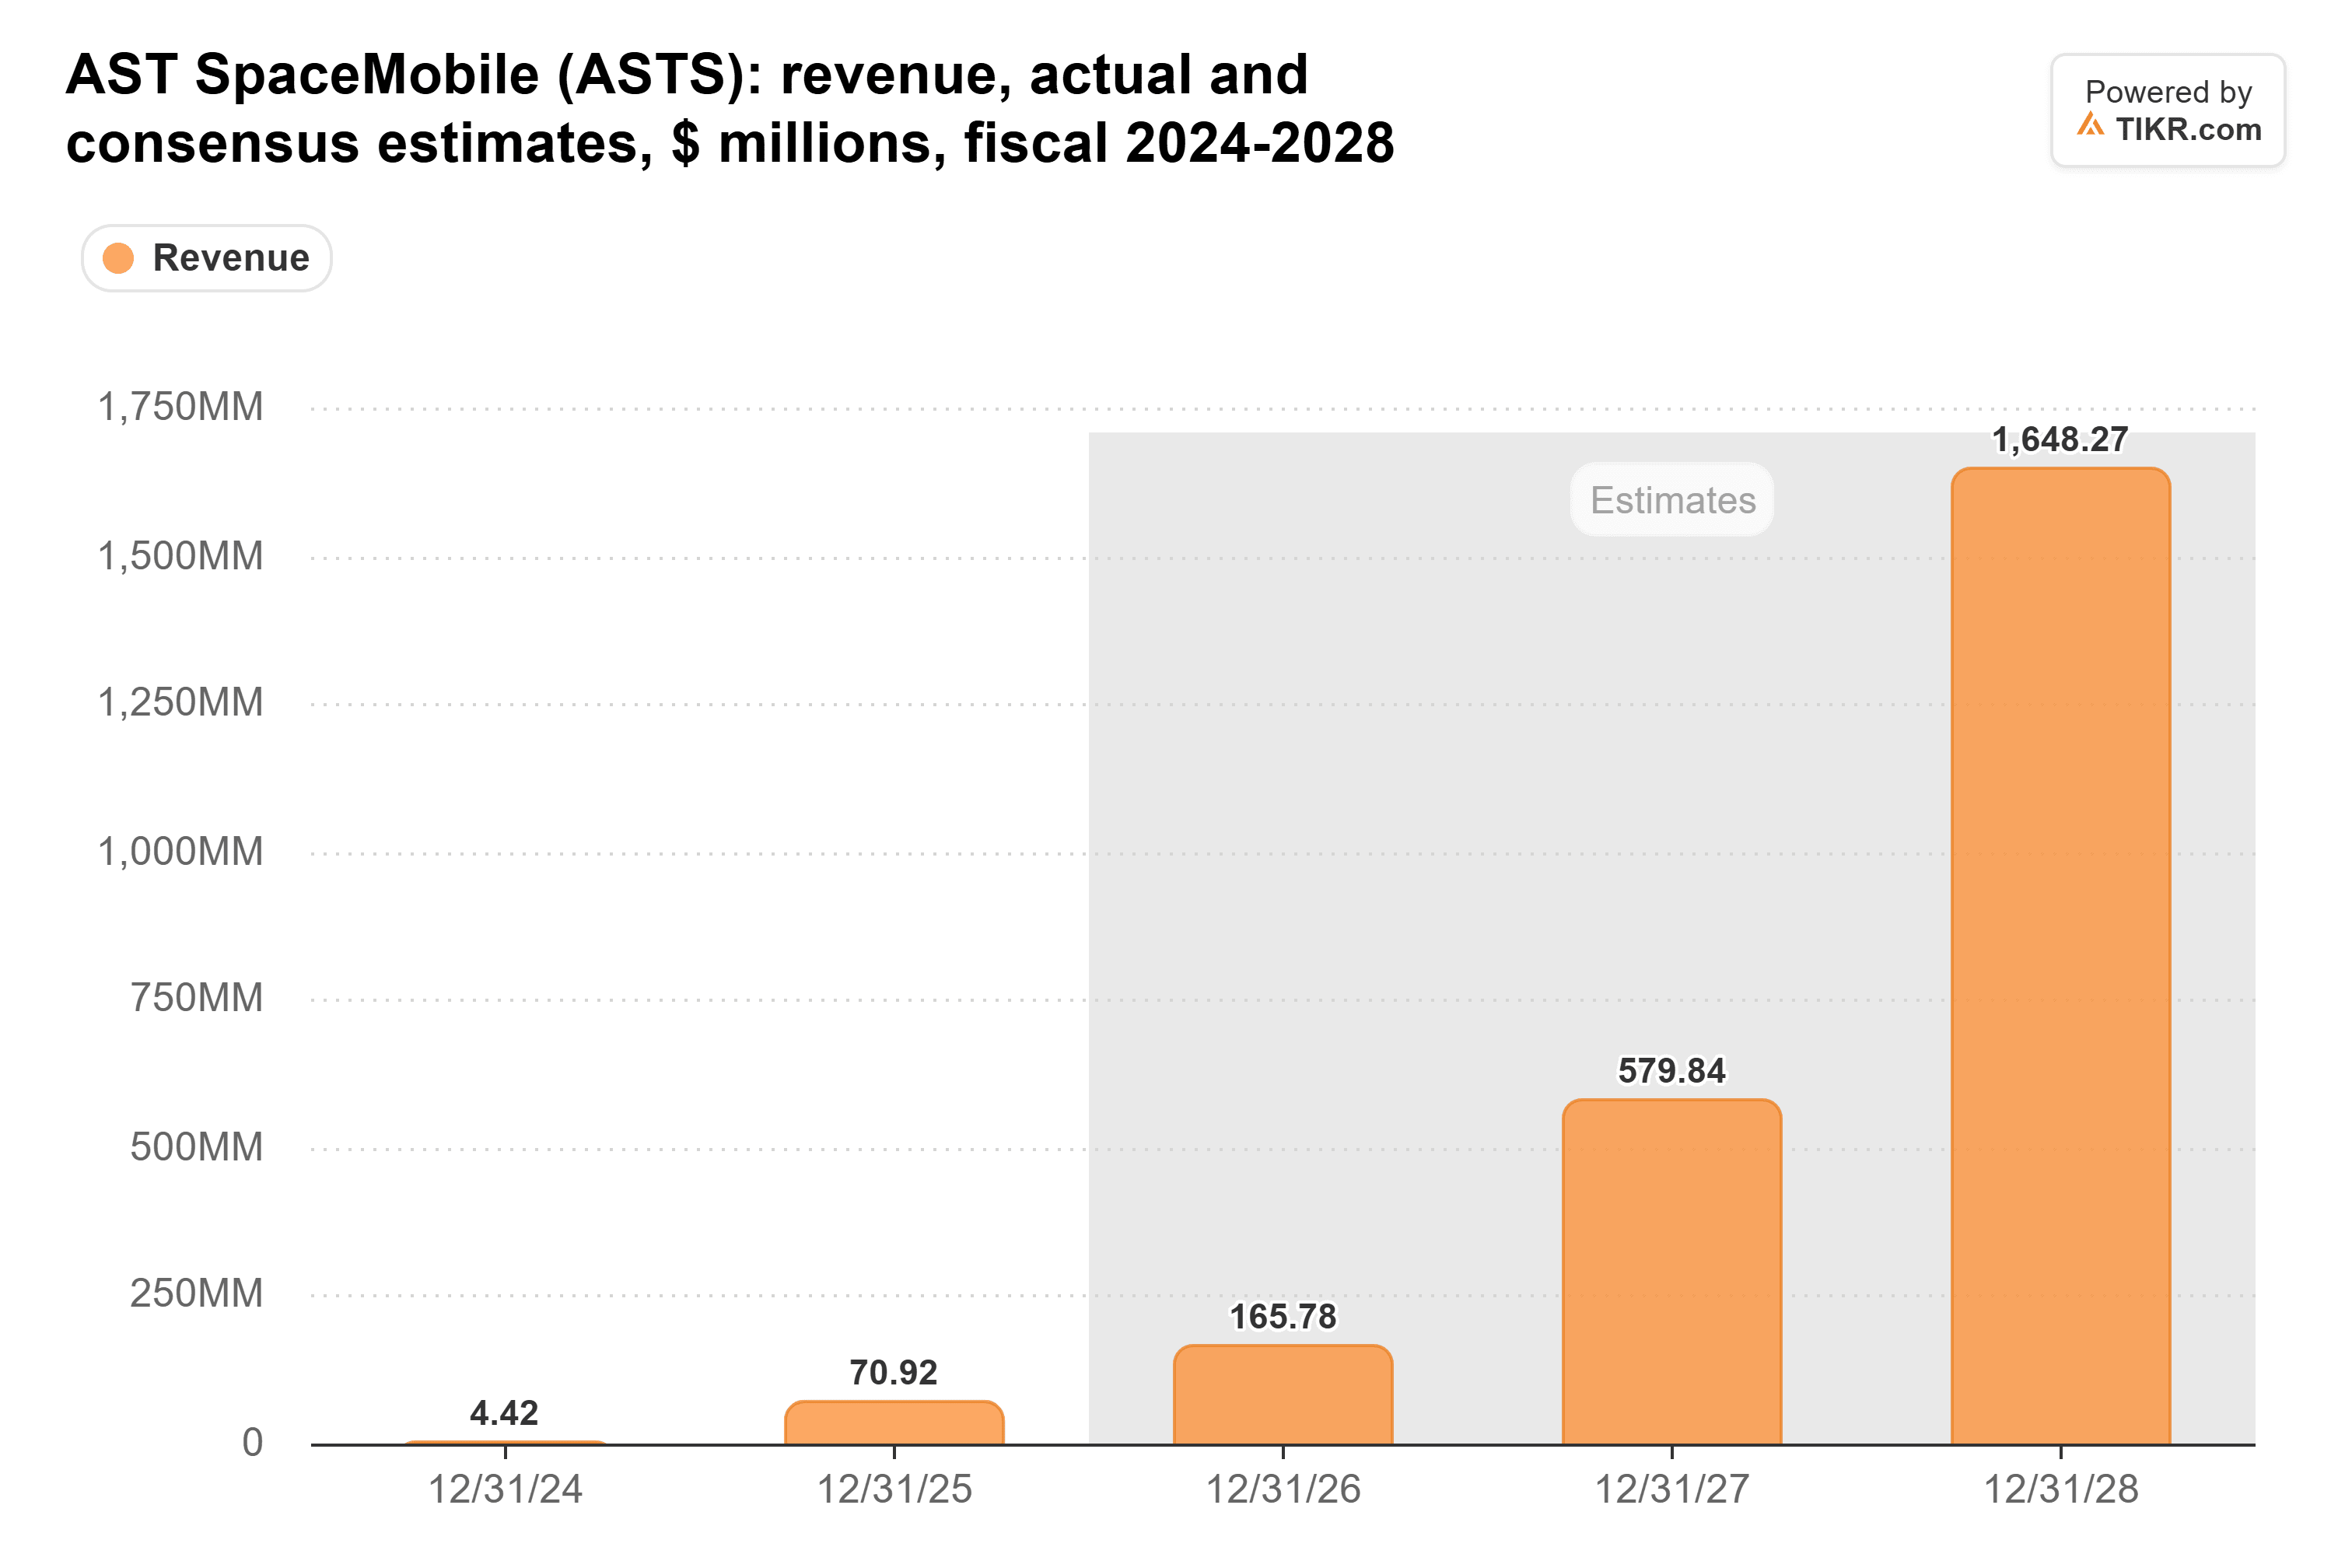
Los analistas esperaban que los ingresos aumentaran desde aproximadamente $166 millones en 2026 a $580 millones en 2027 y $1.65 mil millones en 2028, lo que refleja las expectativas de una rápida comercialización.
Sin embargo, la previsión para 2027 había caído desde $748 millones a finales de junio, lo que destaca la incertidumbre en torno a los plazos de despliegue de satélites y el ritmo de crecimiento de los ingresos comerciales.
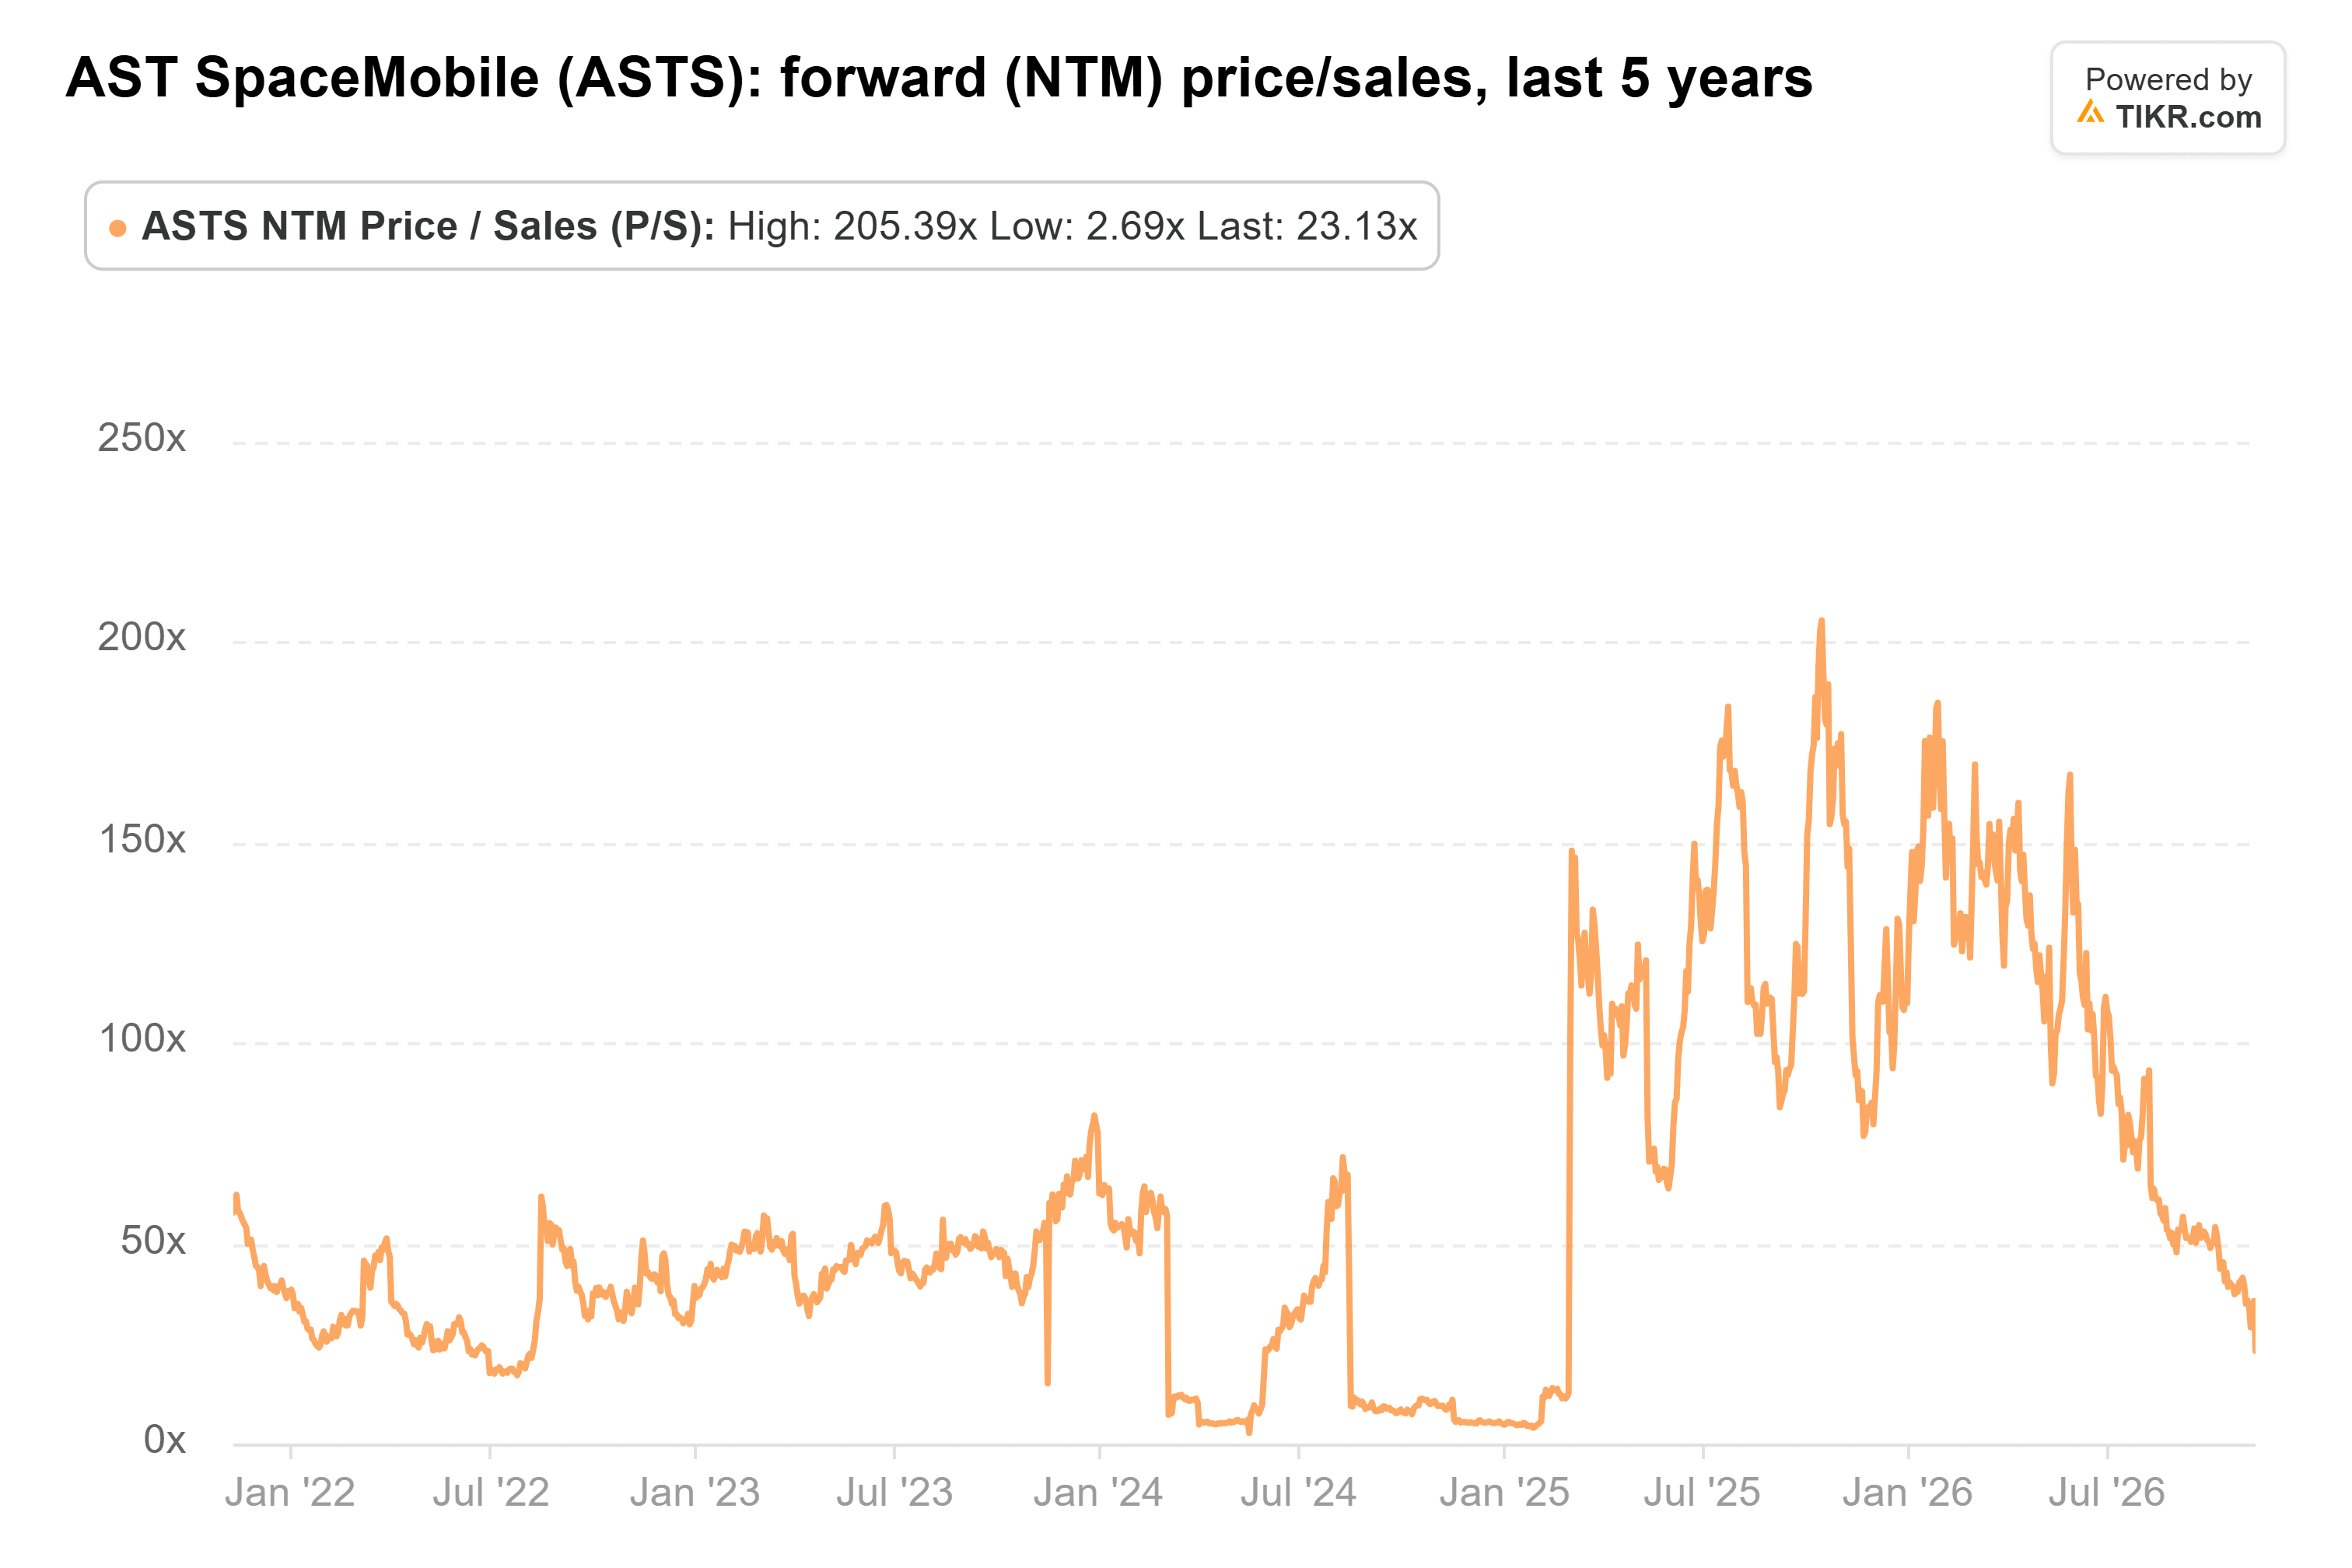
A aproximadamente 23x las ventas futuras el 10 de noviembre, AST SpaceMobile cotizaba por debajo de su promedio de cinco años de aproximadamente 60x. El objetivo de $90 de Cantor Fitzgerald implicaba aproximadamente 62x las ventas futuras utilizando la misma base de ingresos, lo que sugiere que la acción necesitaría un crecimiento de ventas más fuerte o un retorno hacia su múltiplo de valoración histórica para justificar ese precio.
La valoración de AST SpaceMobile sigue siendo especulativa a pesar de cotizar por debajo de su múltiplo histórico de ventas. El objetivo de $90 de Cantor Fitzgerald representa un escenario alcista que depende de despliegues exitosos de satélites, una aceleración del crecimiento de ingresos y una confianza sostenida de los inversores.
En los próximos 12 meses, los lanzamientos exitosos de BlueBird y la activación del servicio intermitente en EE. UU. podrían fortalecer la tesis de inversión. Sin embargo, retrasos adicionales, mayores requisitos de capital y un crecimiento de ingresos más débil de lo esperado podrían limitar la revalorización de la acción.
Entonces, ¿cuál es el valor real de la acción de AST SpaceMobile?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer AST SpaceMobile. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!