Puntos clave
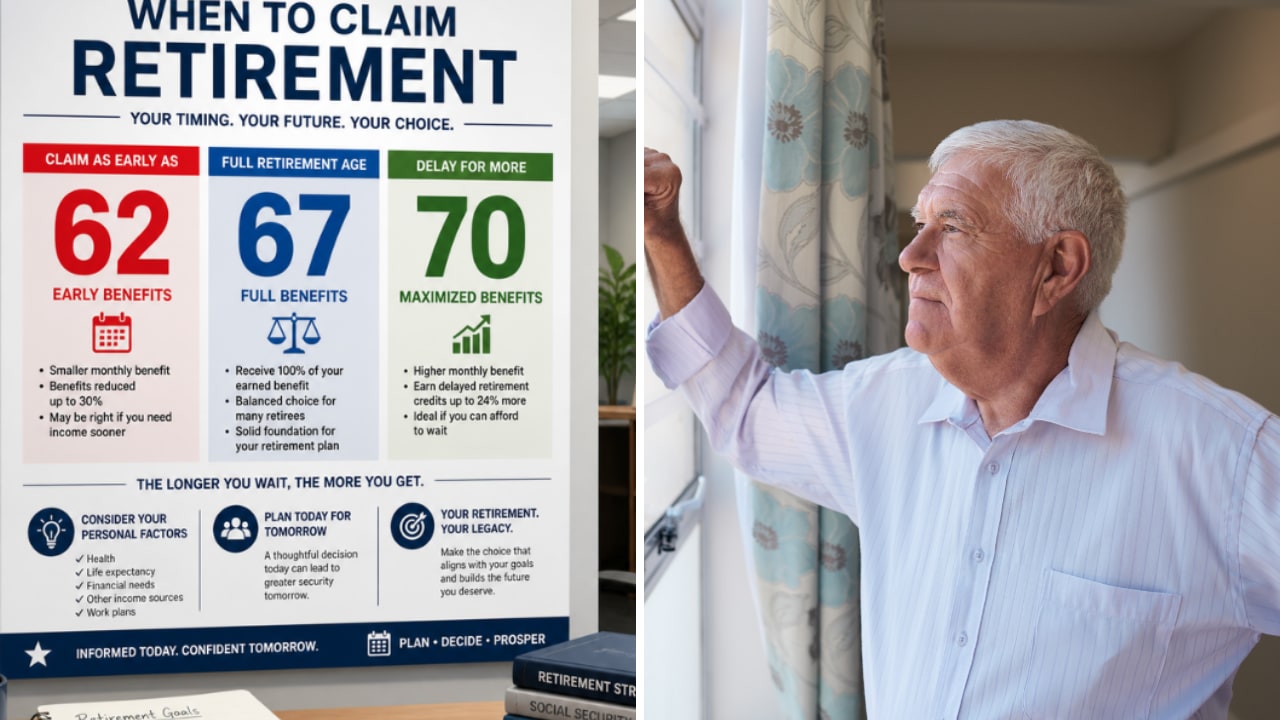
- Un oyente de 58 años en Jill on Money que espera jubilarse a los 62 prevé recibir $2,400 al mes del Seguro Social a su edad de jubilación completa de 67 años.
- Cobrar a los 62 reduciría ese cheque un 30% de por vida, a $1,680 al mes, o $8,640 menos al año.
- Pagarse el monto completo de $2,400 de sus ahorros desde los 62 hasta los 67 requiere $144,000. Sus $280,000 en efectivo cubren eso casi el doble, por lo que esperar está bien a su alcance.
- Esperar implica renunciar a $100,800 en cheques tempranos, que el cheque más grande recupera alrededor de los 79 años. Trabajar hasta los 65 reduciría el puente a $57,600.
Si quieres dejar de trabajar a los 62 pero esperar para recibir tu cheque completo del Seguro Social a los 67, los cinco años intermedios tienen un precio. La buena noticia es que el precio es fácil de calcular, y un oyente en el episodio de esta semana de Jill on Money ya podría tenerlo ahorrado.
Un hombre de 58 años con la mira puesta en los 62
El oyente tiene 58 años, está casado y gana poco más de $200,000 al año. Tiene $750,000 en cuentas 401(k) e IRA antes de impuestos y $280,000 en efectivo que ha acumulado a lo largo de los años. También tiene $377,000 en una cuenta del mercado monetario por la venta de un condominio en Florida este pasado junio. Estima que los gastos del hogar son de $5,000 a $6,000 al mes.
Le dijo a Jill Schlesinger que siempre había esperado jubilarse alrededor de los 62 años, aunque podría verse trabajando hasta los 65. Ella le preguntó cuánto le pagaría el Seguro Social a su edad de jubilación completa. Dijo que unos $2,400 al mes, según la cifra que consultó por última vez a principios del año pasado.
6 acciones con dividendos seguros que pagan rendimientos del 6%+ a los jubilados
Hoy hay más de 100 acciones que pagan dividendos anuales del 6%+.
Pero tras una extensa revisión de inversiones utilizando los datos propietarios de TIKR, ahora creemos que solo seis de ellas son verdaderamente seguras para los jubilados.
Son todas tuyas de forma gratuita como parte de nuestro nuevo informe de inversión, al que puedes acceder aquí mismo.
Cobrar a los 62 cuesta un 30% de por vida
Para cualquier persona nacida en 1960 o después, la edad de jubilación completa es 67 años, así que la suya es 67. Puede comenzar su beneficio a partir de los 62, pero cobrar en ese momento lo reduce un 30%, y la reducción dura toda la vida. Sobre sus $2,400, eso significa un cheque de $1,680, o $720 menos al mes, lo que equivale a $8,640 al año.
Así que si deja de trabajar a los 62, puede tomar el cheque más pequeño de inmediato o esperar por el completo y vivir de sus ahorros hasta que comience. Schlesinger le dijo que la espera es la parte difícil: "El desafío que tienes es que en los años entre los 62 y la edad de jubilación completa, te verías obligado a gastar parte de tus ahorros".
Cinco años de cheques completos requieren $144,000
Para pagarse los $2,400 completos al mes desde los 62 hasta los 67, necesitaría 60 cheques mensuales propios, o $144,000. Apartaría esa cantidad como un puente, en una olla separada, hasta que el Seguro Social se hiciera cargo.
Si cobrara a los 62 en su lugar, recibiría 60 cheques de $1,680 durante esos mismos cinco años, o $100,800. Eso es a lo que renuncia al esperar. A partir de los 67, lo recupera a razón de $720 al mes. Dividiendo $100,800 entre $720, toma 140 meses, poco menos de 12 años, por lo que sale ganando al esperar si vive más allá de aproximadamente los 79 años.
Y los $144,000 solo reemplazan el cheque del Seguro Social. Con gastos de $5,000 a $6,000 al mes, el resto del presupuesto sale de sus ahorros a partir de los 62, independientemente de cuándo cobre.
Su efectivo ya cubre el puente
Sus $280,000 en efectivo cubren los $144,000 casi el doble, sin tocar el dinero del condominio ni sus cuentas de jubilación. Pagar el puente con efectivo tiene otra ventaja: ese dinero ya ha sido gravado con impuestos, mientras que los $750,000 en sus 401(k) e IRA no lo han sido, como señaló Schlesinger.
Si yo fuera él, apartaría los $144,000 y esperaría por el cheque completo. Vivir más allá de los 79 es una apuesta razonable para un hombre de 58 años que se describe como saludable, y los $720 adicionales al mes siguen llegando mientras él siga vivo.
Trabajar hasta los 65 reduce el puente a $57,600
La propia preferencia de Schlesinger era que él siguiera trabajando unos años más: "si realmente quieres dejarlo a los 62, el plan no es tan bueno como trabajar hasta los 65". Si se jubila a los 65 y cobra a los 67, el puente se reduce a 24 cheques de $2,400, o $57,600, y obtiene tres años más de ahorro además. También señaló que los 65 son cuando obtendría Medicare. En cualquier caso, sus $2,400 son una cifra que consultó a principios del año pasado, así que yo obtendría una estimación nueva del Seguro Social antes de apartar un dólar.
Disfruta tu jubilación con estilo con estos rendimientos de dividendos seguros del 6%+
Los dividendos pueden ser la clave de una enorme riqueza. Pero solo si compras los correctos.
Elegir la acción de alto rendimiento correcta puede ser la diferencia entre una jubilación soñada... y arreglárselas con lo justo cada mes, esperando a que se acredite el próximo cheque del Seguro Social.
Hemos identificado seis acciones con un rendimiento del 6%+ que creemos que todo jubilado debería conocer ahora mismo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!