Puntos clave
- NVIDIA ha perdido cerca de $1,4 billones en valor de mercado desde su máximo de octubre, y la venta masiva de chips del 5 de noviembre también le quitó más del 10% a Broadcom.
- Josh Brown dice que un año de contracción de múltiplos ha dejado a NVIDIA tan expuesta que unas ganancias un 5% por debajo de lo esperado podrían quitarle un 40% a la acción.
- Para que eso suceda, el P/E forward de NVIDIA tendría que caer desde 15x, ya la mitad de su promedio de tres años, a alrededor de 9,5x, además del recorte en las ganancias.
- Los analistas esperan que las ganancias de NVIDIA crezcan un 71% en el año fiscal 2028, por lo que el mayor riesgo es el año siguiente, y el informe del 17 de noviembre es la próxima prueba.
NVIDIA (NVDA) ha perdido cerca de $1,4 billones en valor de mercado desde su máximo del 6 de octubre. Casi $450 mil millones de eso se fueron en la venta masiva del 5 de noviembre, cuando NVIDIA cayó más del 9% y Broadcom (AVGO) bajó más del 10%, según Yahoo Finance.
Washington lo desencadenó. Los demócratas ganaron ambas cámaras del Congreso, y candidatos de ambos partidos hicieron campaña contra los centros de datos de IA, las instalaciones llenas de chips de NVIDIA.
Muchos inversores ahora dicen que NVIDIA está barata. En el episodio del 6 de noviembre de The Compound and Friends, el CEO de Ritholtz Wealth Management, Josh Brown, cuestionó si realmente es una ganga a "14 veces las ganancias", y dio una advertencia:
"Si las ganancias de NVIDIA son un 5% más bajas en los próximos 12 meses de lo que esperábamos, la acción podría caer un 40%".
Admitió: "Me lo estoy inventando, pero realmente puede pasar".
Eso son ocho puntos de caída en la acción por cada punto de caída en las ganancias.
TIKR sigue a 62 analistas sobre Nvidia. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Nvidia, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Nvidia
Barata por una razón
El argumento de Brown comienza con las grandes empresas que venden en el auge de la IA, incluídas Broadcom y NVIDIA. Sus múltiplos se han reducido durante más de 12 meses: "La compresión del múltiplo ha sido severa. La única razón por la que las acciones no han sufrido realmente es porque están creciendo sus ganancias más rápido que la velocidad a la que estamos comprimiendo su múltiplo".
Las ganancias de NVIDIA han crecido rápido. Los analistas esperan un EPS normalizado de $9,31 para el año fiscal 2027 (el año que termina en enero de 2027), $15,91 para el año fiscal 2028 y $21,34 para el año fiscal 2029:
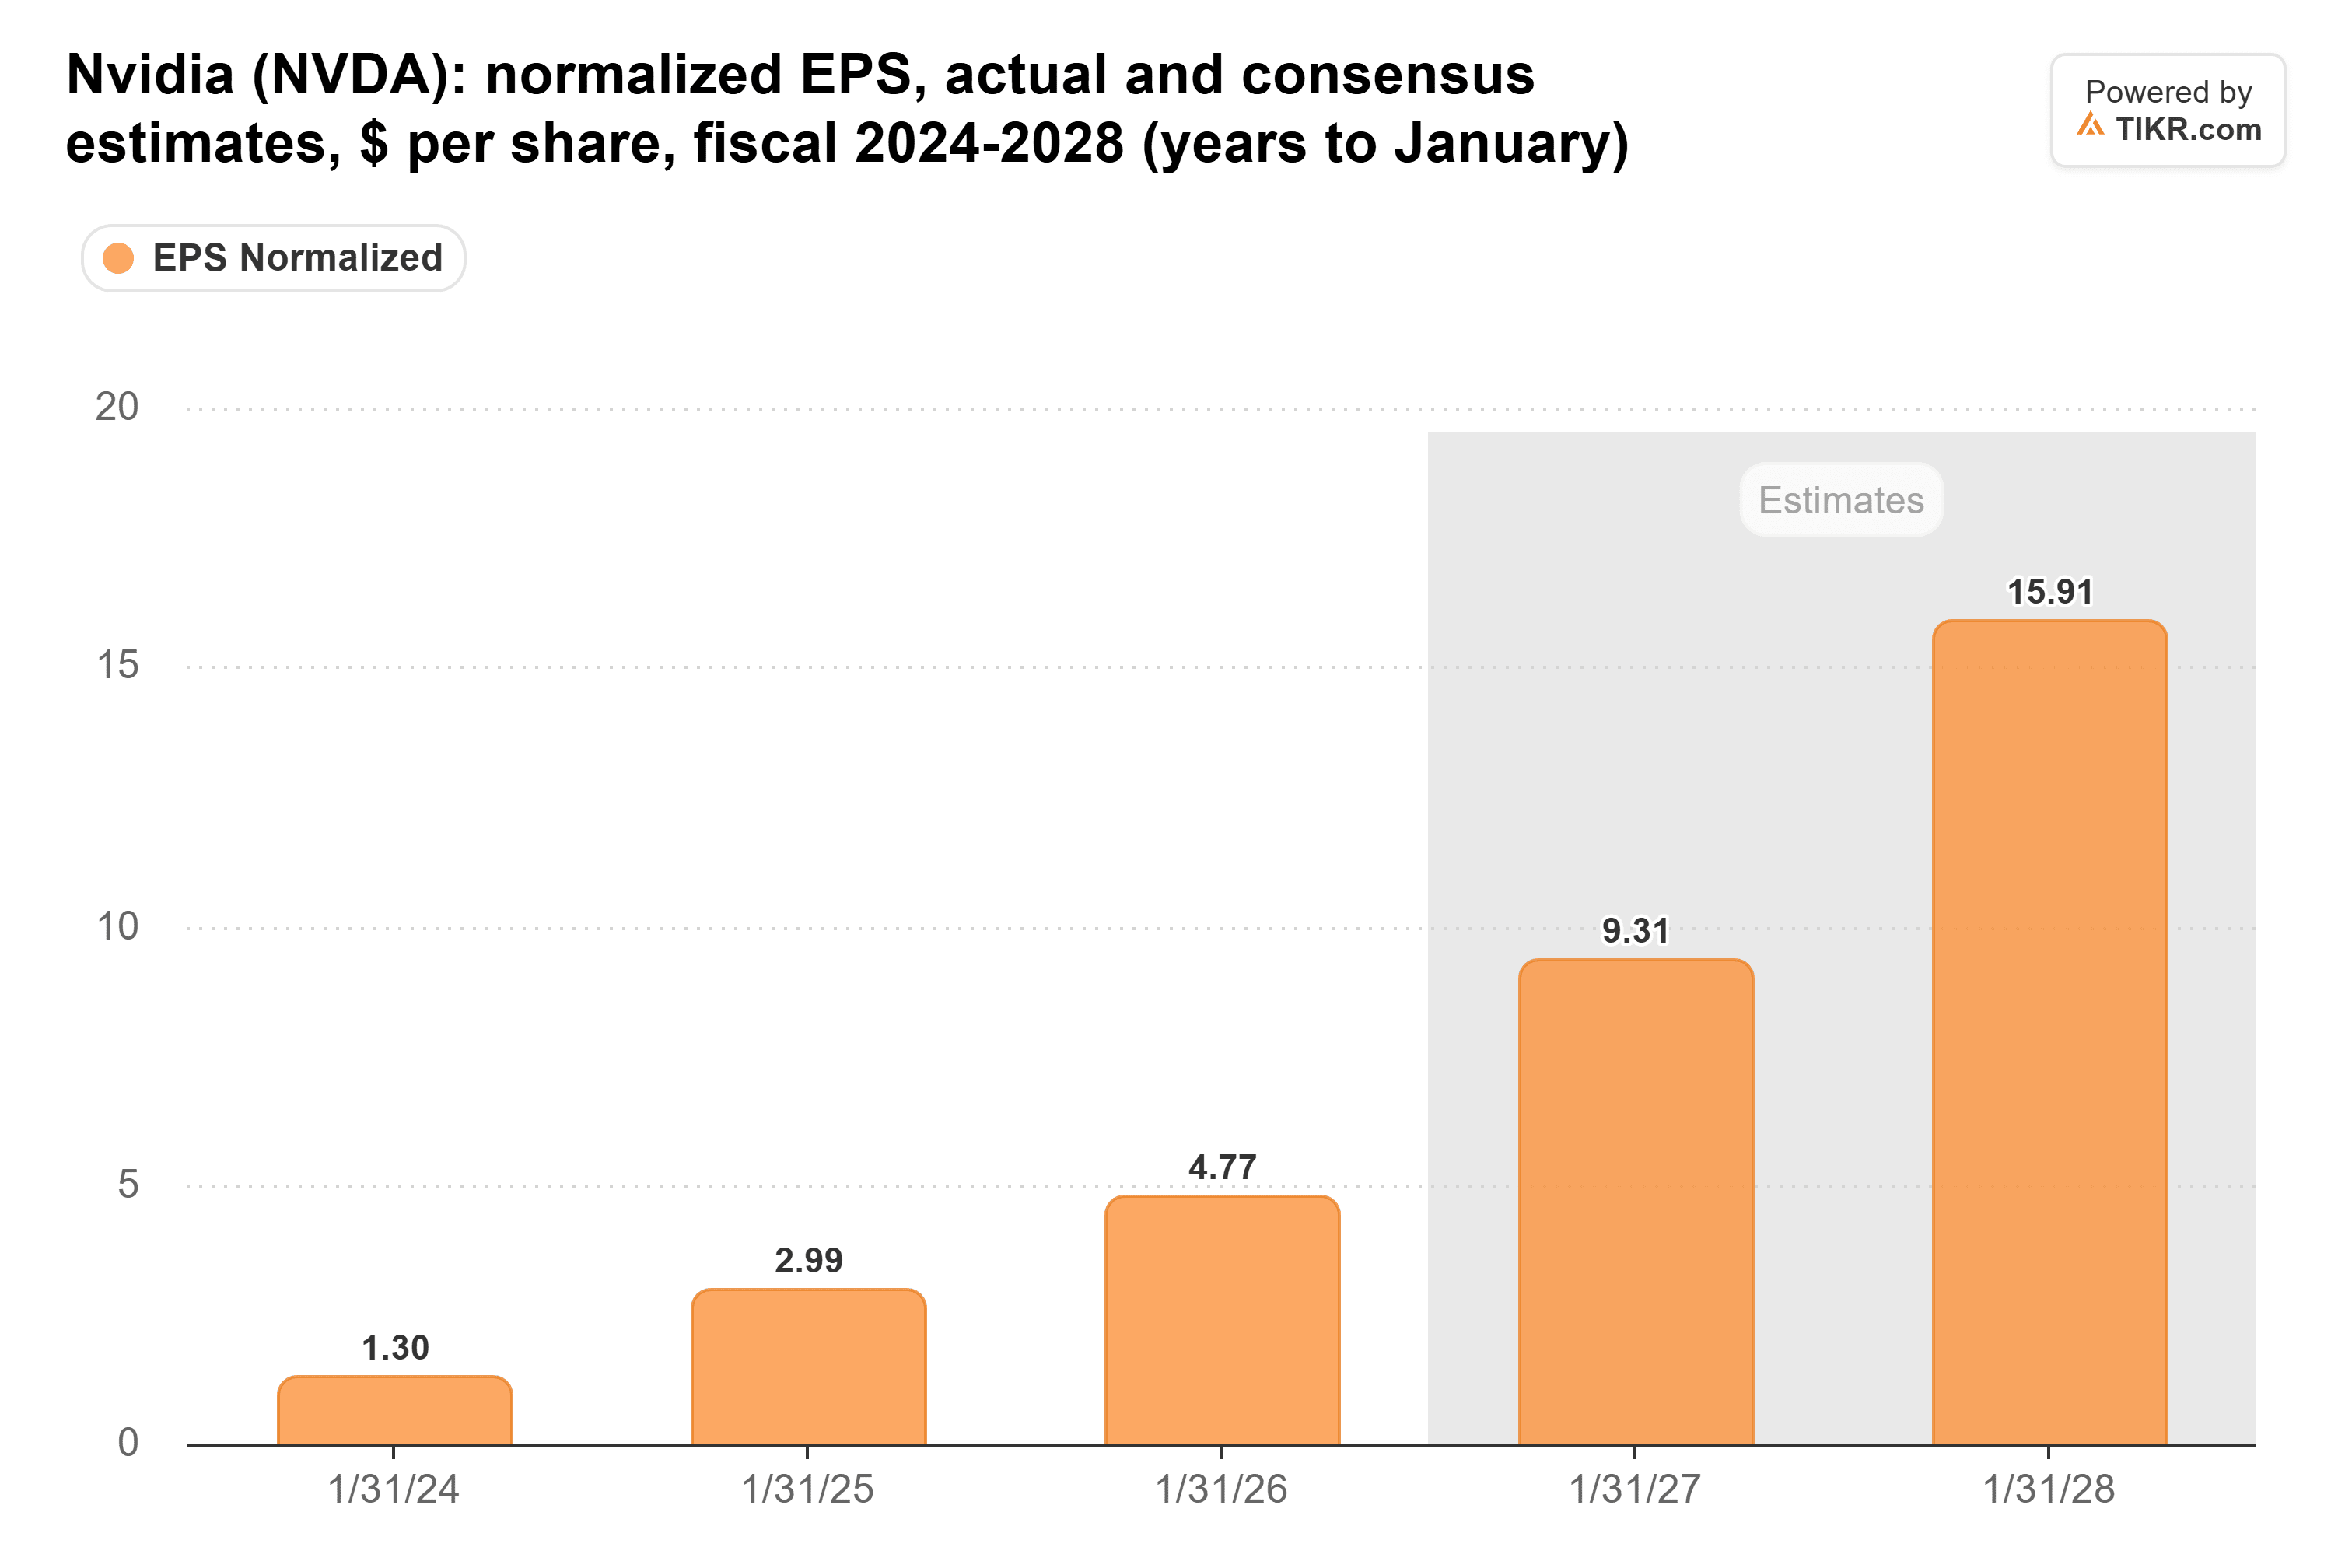
Solo la estimación para el año fiscal 2028 ha subido un 25% desde finales de junio.
El múltiplo ha ido en la dirección contraria. NVIDIA cotizaba a 15x las ganancias forward el 5 de noviembre, el mínimo de su rango de tres años y la mitad de su promedio de 30x:
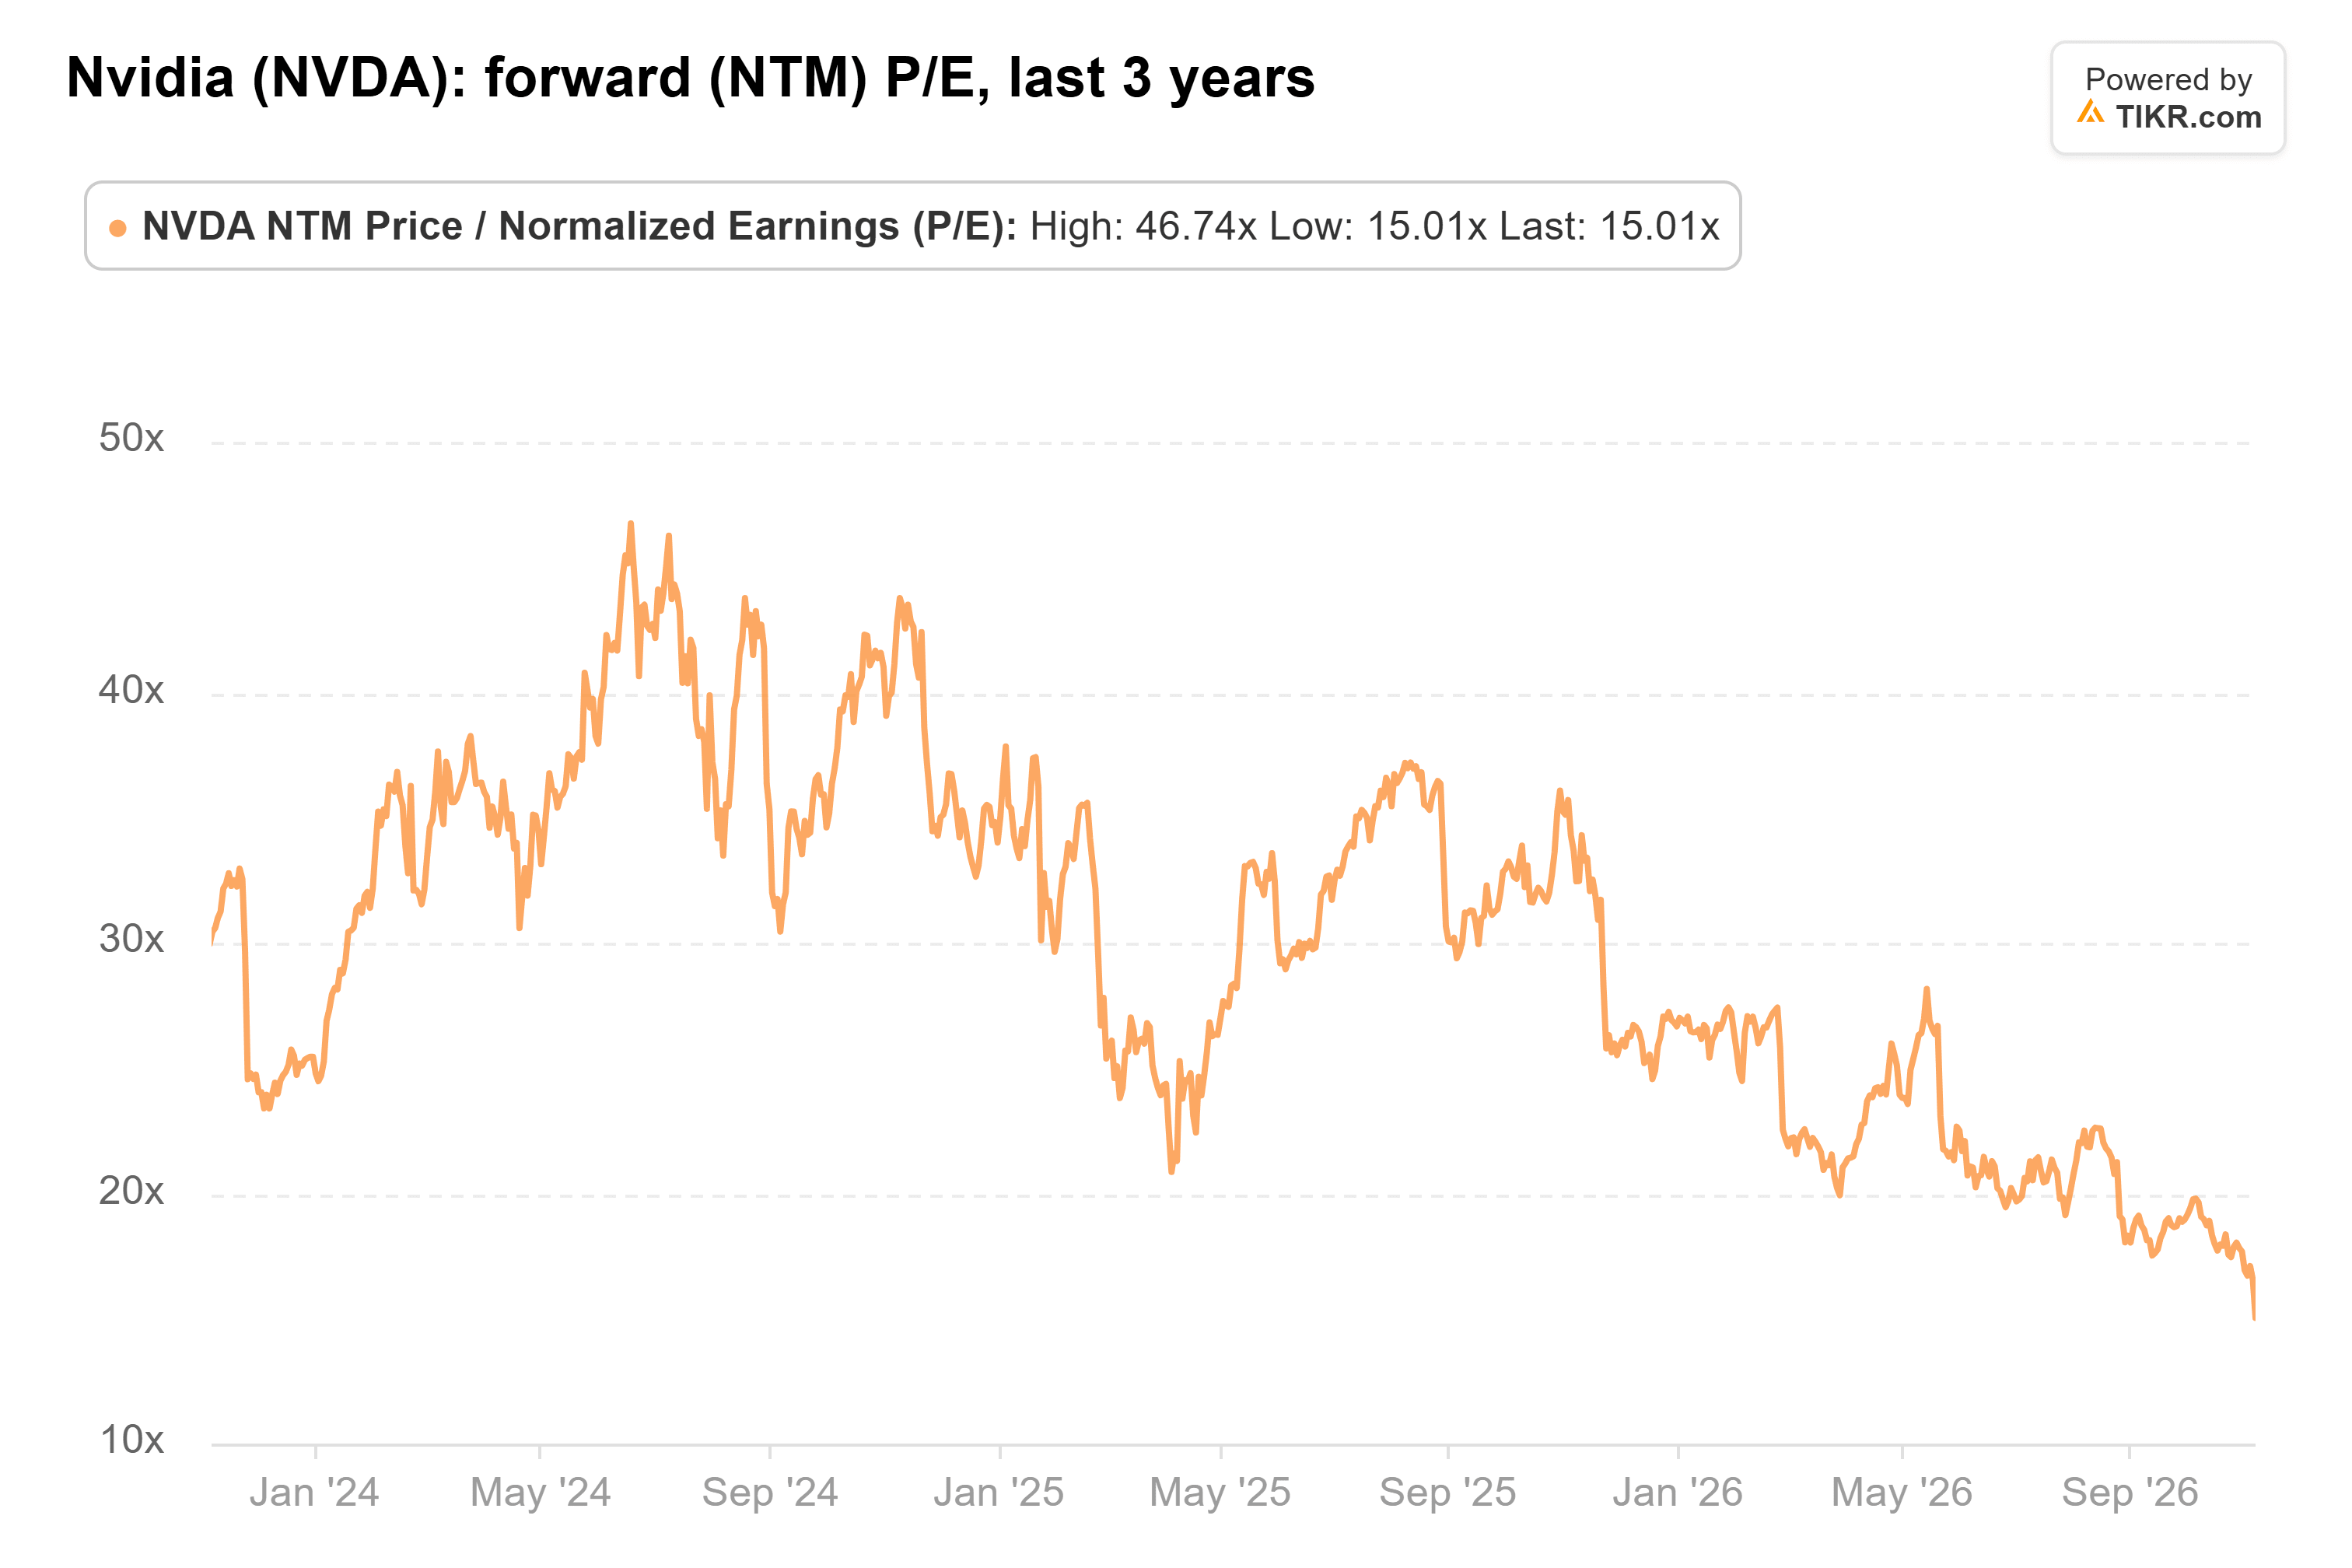
La lectura de Brown es que el mercado nunca creyó que este ritmo de crecimiento se mantendría hasta 2027 y 2028. A 15x, el múltiplo lo respalda: los inversores están pagando por las ganancias de los próximos dos años de NVIDIA como si fueran el pico. El consenso ya tiene el crecimiento de los ingresos desacelerándose del 68,2% en el año fiscal 2028 al 30,5% en el año fiscal 2029.
Lo que se necesita para perder un 40%
A 15x, un recorte del 5% en las ganancias forward de NVIDIA con el múltiplo mantenido estable le quita un 5% a la acción. Para perder un 40%, el múltiplo también tendría que reducirse a alrededor de 9,5x (15x × 0,60 ÷ 0,95).
Las lecturas trimestrales de TIKR del P/E forward de NVIDIA se remontan a 2014, y ninguna está por debajo de 14x.
Así que para que ocurra el 40% de Brown, un pequeño recorte tendría que convencer a los inversores de que el crecimiento de NVIDIA se detiene después del año fiscal 2028.
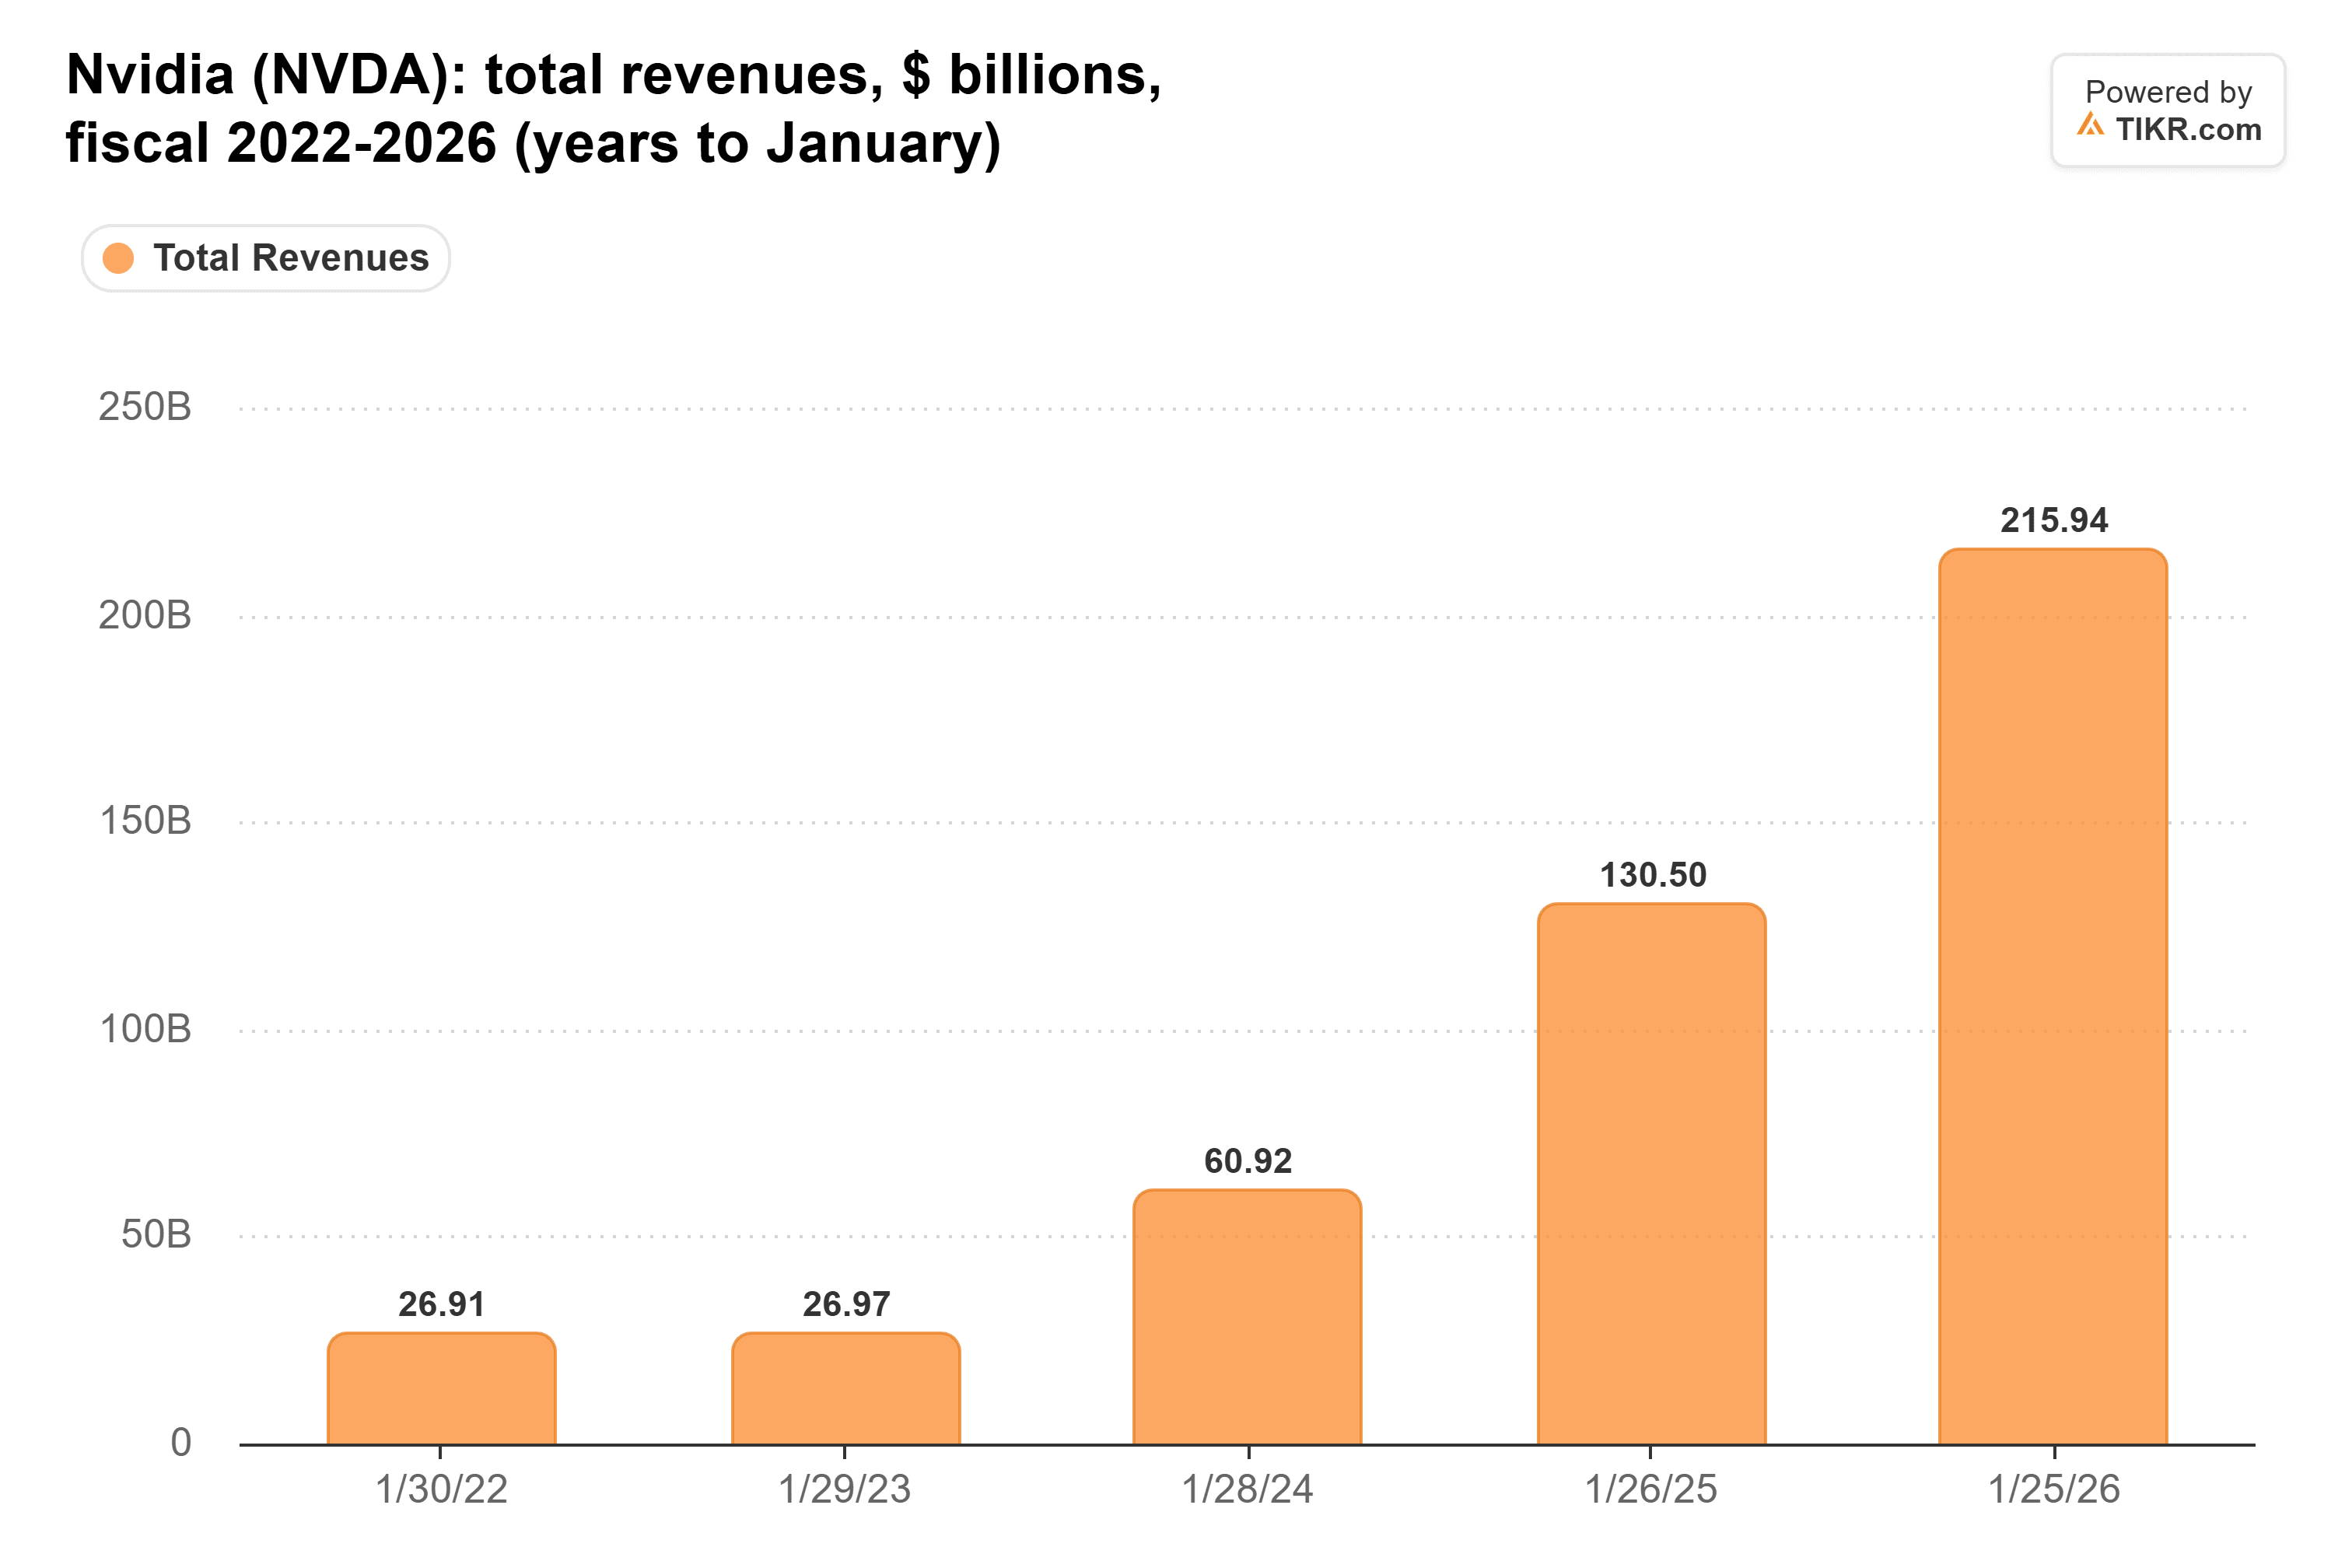
Los inversores de NVIDIA ya han pasado por un estancamiento antes. Los ingresos se mantuvieron planos en $27.000 millones en el año fiscal 2023, y el margen operativo GAAP cayó al 15,7% desde el 37,3%. Luego, los ingresos crecieron ocho veces hasta $215.900 millones en los siguientes tres años a medida que despegaba el auge de la IA:
El capitalista de riesgo Tomasz Tunguz ve cómo podría volver a suceder. En This Week in Startups, dijo que los chips ya están sentados en almacenes porque no hay suficiente electricidad para hacerlos funcionar. Su advertencia: "en algún momento, los pedidos de NVIDIA se estabilizan simplemente porque no podemos desplegarlos dentro de EE. UU., y luego tienes un shock sísmico para esas acciones".
Esa preocupación es más difícil de descartar después de las elecciones. Los clientes con sede en EE. UU. aportaron $149.600 millones de los ingresos de NVIDIA en el año fiscal 2026, el 69,3% del total.
El año fiscal 2028 no es el problema
Los próximos 12 meses no parecen ser donde aterrizaría ese recorte. La dirección prevé que los ingresos del año fiscal 2028 suban alrededor de un 70% y dice que los límites de suministro determinan esa cifra. También dice que las previsiones de los clientes apuntan a que el crecimiento se duplique. Y los ingresos han superado el tope de las previsiones de NVIDIA en cada uno de los últimos tres trimestres.
Jim Cramer hizo el argumento alcista en Mad Money el 5 de noviembre. Si NVIDIA simplemente cumple con las estimaciones, dijo, "tendrías una acción con una tasa de crecimiento del 70% que se vende por menos de 12 veces las ganancias del próximo año". El consenso respalda su cifra de crecimiento: pasar de $9,31 a $15,91 es un salto del 71%.
Cramer añadió la advertencia él mismo: "Pero no es una ganga si el año siguiente no puede crecer más porque EE. UU. no permitirá nuevos centros de datos tan rápido como lo hacen ahora".
Brown tiene razón en que el riesgo está desequilibrado. Pero un recorte del 5% en las ganancias del próximo año no le quitará un 40% a NVIDIA. Un recorte al año fiscal 2029, el año que tanto Cramer como Tunguz temen, sí podría. A 15x, la acción ya descuenta gran parte de ese miedo, y ese descuento funciona como un colchón siempre que se mantenga la perspectiva para el año fiscal 2028.
Por supuesto, la primera prueba llega el 17 de noviembre, cuando NVIDIA reporta los resultados del tercer trimestre frente a una previsión de $108.000 millones, más o menos un 2%. Lo que la dirección diga sobre el año fiscal 2028, y si los clientes comienzan a reducir los planes de centros de datos en EE. UU., importará más que el trimestre en sí.
Entonces, ¿cuánto vale realmente la acción de NVIDIA?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer NVIDIA. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!