Puntos clave
- Cloudflare cayó un 32% desde su cierre récord del 9 de octubre hasta su cierre del 5 de noviembre, justo antes de su informe del tercer trimestre. Tras el informe, Goldman Sachs mantuvo su calificación de Compra y su precio objetivo de $420, un 56% por encima del cierre del 6 de noviembre.
- Los ingresos crecieron un 39% en el tercer trimestre, el ritmo más rápido en casi cuatro años, y la dirección ahora espera un beneficio GAAP en el cuarto trimestre.
- De cara al informe, el consenso de precio objetivo había subido a $345 desde $240 hace un año, y la estimación de beneficios para 2027 de los analistas había subido a $1.69 por acción desde $1.59 tres meses antes.
- Los $420 de Goldman equivalen a 284 veces los beneficios futuros, muy por encima de cualquier múltiplo al cierre de trimestre desde mediados de 2023, por lo que el promedio de $345 de la calle es el objetivo más realista para el próximo año.
Cloudflare (NET) cayó un 32% desde su cierre récord del 9 de octubre de $360.93 hasta $244.51 el 5 de noviembre, el día de su informe del tercer trimestre. Luego reportó un crecimiento de ingresos del 39%, el más rápido en casi cuatro años, y las acciones subieron un 9.91% a $268.75 el 6 de noviembre. Goldman Sachs reiteró su calificación de Compra y su precio objetivo de $420, un 56% por encima de ese cierre.
Unas semanas difíciles para las acciones de IA
Una venta masiva de software afectó a las acciones de la nube a finales de octubre. Luego, los demócratas ganaron el control de ambas cámaras del Congreso tras una campaña en la que candidatos de ambos partidos atacaron los centros de datos de IA. Y el 5 de noviembre, horas antes del informe, las acciones de ciberseguridad volvieron a venderse mientras se deshacía la operativa de IA.
El caso de Goldman se basa en las previsiones
Gabriela Borges de Goldman mantuvo su recomendación el 6 de noviembre, y las cifras le dieron mucho con qué trabajar. Los ingresos del tercer trimestre de $782.5 millones superaron en un 6% la estimación de Wall Street de $738.5 millones. La perspectiva para el cuarto trimestre de $845 millones a $846 millones se sitúa un 6% por encima de la calle en ingresos, y la previsión de EPS ajustado de 43 centavos supera en un 13%, según las cifras de consenso recopiladas por Benzinga. El CEO Matthew Prince lo calificó como "el mejor trimestre de Cloudflare hasta la fecha".
Cloudflare también espera un beneficio GAAP en ese trimestre. El CFO Thomas Seifert dijo que esto llegaría "significativamente antes" del plazo de 2028 que la empresa estableció en su día del inversor. Es una previsión, no un resultado aún.
TIKR hace seguimiento de 34 analistas sobre Cloudflare. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Cloudflare, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Cloudflare
¿Tienen sentido los $420?
Los analistas no siguieron a la acción a la baja. De cara al informe, el consenso de precio objetivo había subido a $345 desde $240 hace un año, un 28% por encima del cierre del 6 de noviembre.
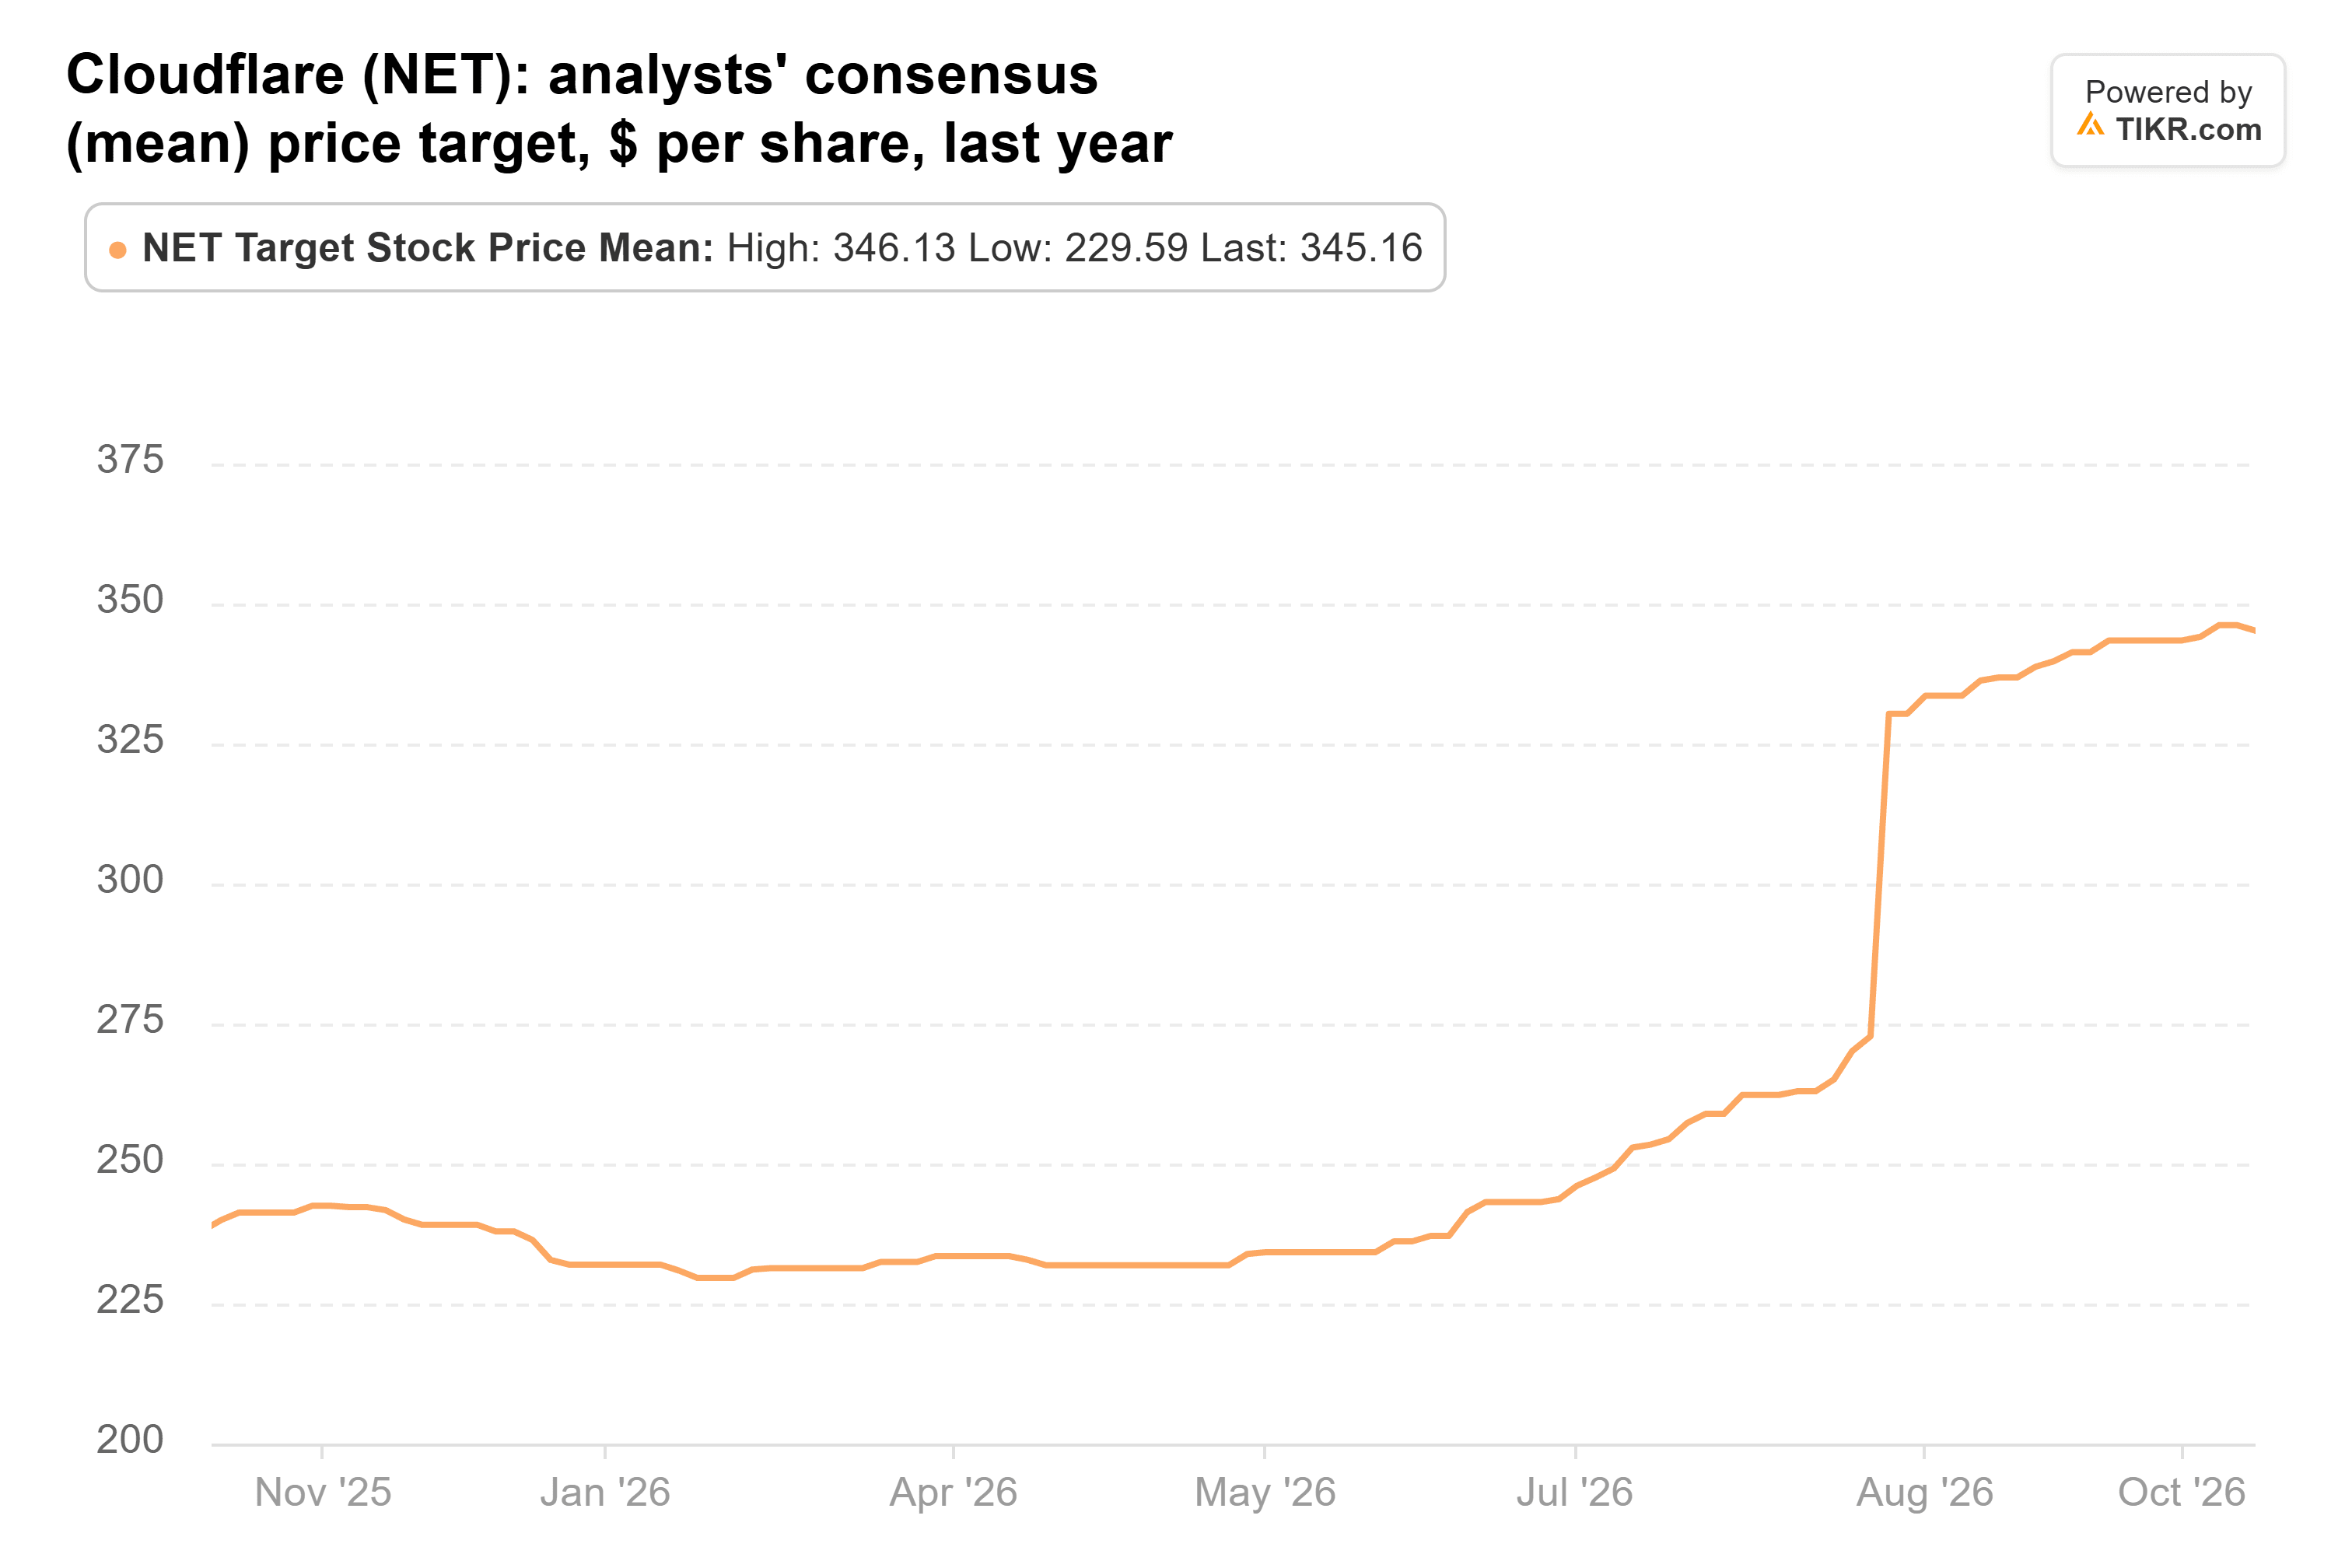
Antes del informe, el más alto de esos objetivos era $430, por lo que el de Goldman se sitúa cerca del máximo.
Las estimaciones de beneficios también han subido. Los analistas esperan $1.69 por acción de beneficios normalizados en 2027, frente a $1.59 tres meses antes.
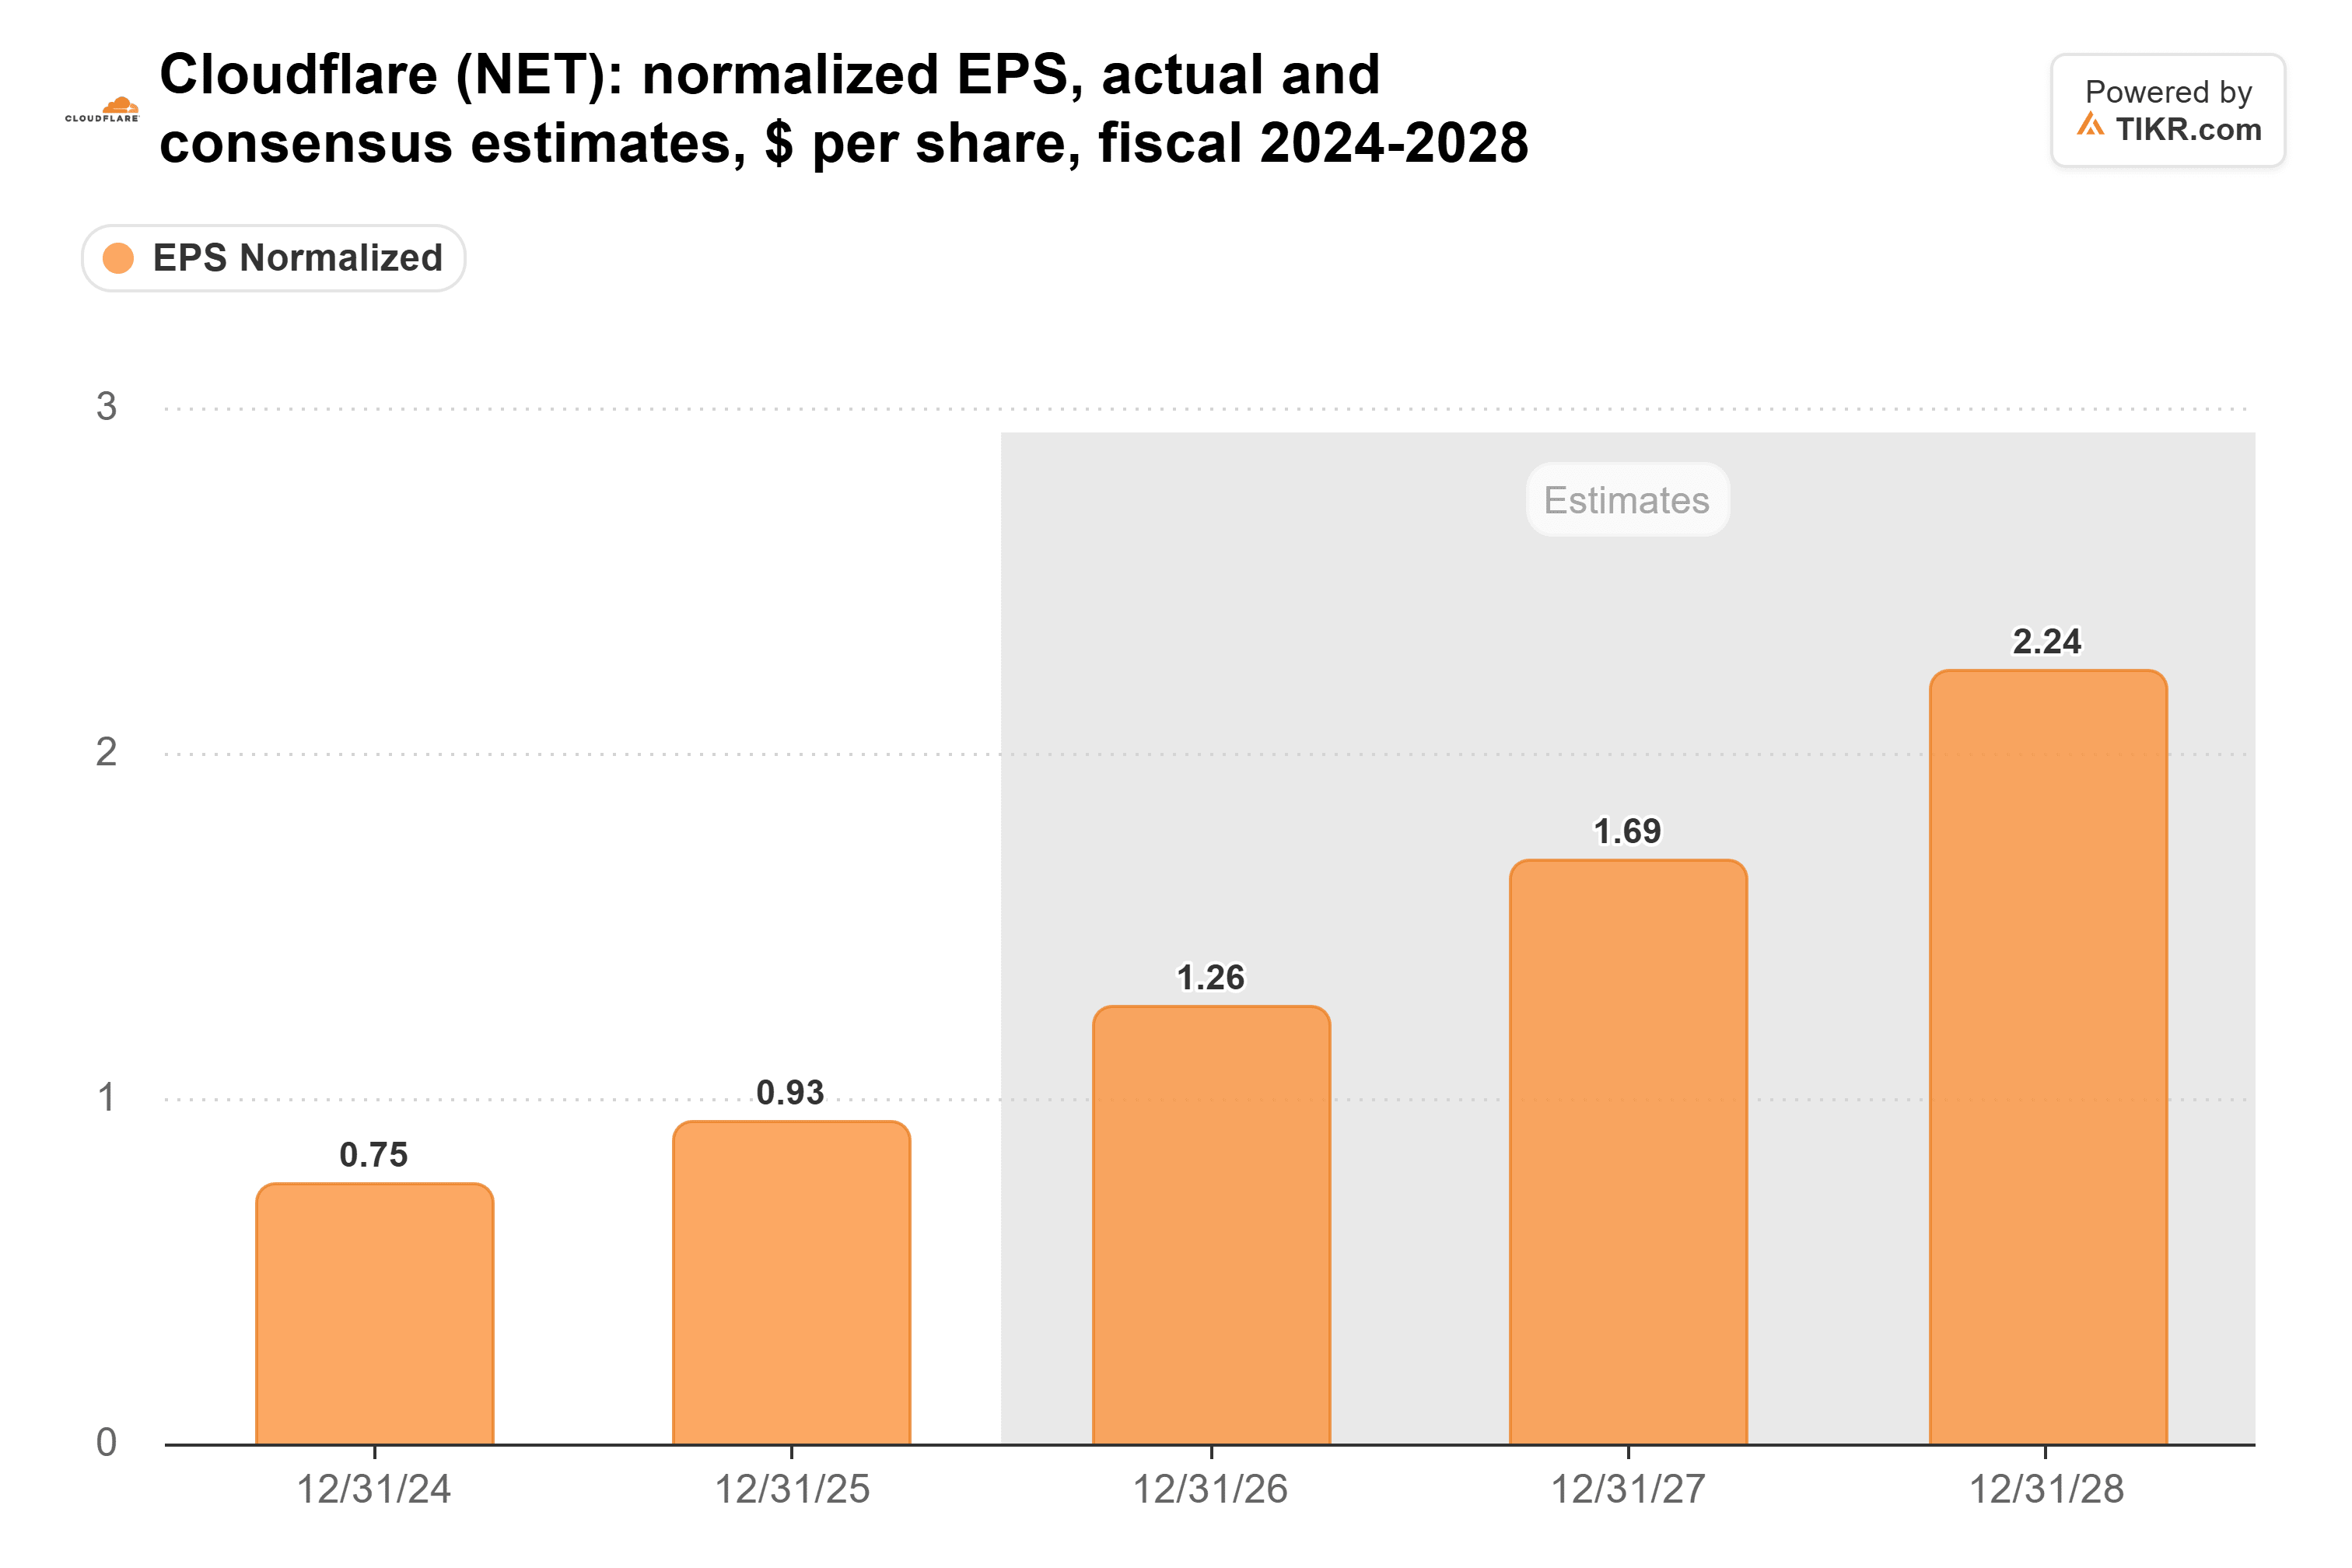
Las nuevas previsiones deberían impulsar esas estimaciones de nuevo: la dirección ahora espera $1.35 por acción de beneficios no GAAP para 2026, por encima del consenso de $1.26 previo al informe.
Sin embargo, Goldman necesita mucho más del múltiplo. Al cierre del 2 de noviembre, Cloudflare cotizaba a 179 veces los $1.48 por acción que los analistas esperan en los próximos doce meses, cerca de su promedio de 173x al cierre de trimestre desde mediados de 2023. Los $420 de Goldman equivalen a 284 veces esos mismos beneficios, muy por encima del máximo de 235x en ese período.
Suficiente para un rebote
La situación de caja es más ajustada de lo que sugieren las cifras ajustadas. Cloudflare pagó $174.1 millones en compensación basada en acciones e impuestos sobre la nómina relacionados en el tercer trimestre, más del doble de sus $82.1 millones de flujo de caja libre.
Goldman tiene razón sobre el negocio, y el promedio de $345 de la calle parece muy alcanzable. Pero $420 en un año requiere que los inversores paguen más por los beneficios de Cloudflare que en cualquier cierre de trimestre desde mediados de 2023. Eso es difícil de respaldar mientras la empresa aún registró una pérdida neta GAAP de $34.1 millones en el tercer trimestre.
El informe del cuarto trimestre, probablemente en febrero, mostrará si llega ese beneficio GAAP.
Entonces, ¿cuánto vale realmente la acción de Cloudflare?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Cloudflare. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!