Conclusiones clave
- The Trade Desk cayó un 3,2% el jueves hasta $12,81, bajando aproximadamente un tercio en tres meses y un 73% por debajo de su máximo de 52 semanas.
- Proyectó unos ingresos del tercer trimestre de al menos $650 millones, un descenso de aproximadamente el 12%, después de que el crecimiento del segundo trimestre se desacelerara al 3%.
- Amazon aumentó sus ingresos por publicidad un 26% hasta $19.800 millones ese mismo trimestre, más de tres veces la capitalización bursátil de $6.100 millones de Trade Desk.
- El informe del 9 de noviembre mostrará si un recorte del 15% de la plantilla y el crecimiento de CTV pueden poner un suelo a los ingresos.
The Trade Desk (TTD) no puede sostener un rebote.
Las acciones cayeron un 3,2% el jueves hasta $12,81, cediendo la ganancia del miércoles mientras el Nasdaq caía un 5,5%. La acción ha bajado aproximadamente un tercio en tres meses. Se sitúa un 73% por debajo de su máximo de 52 semanas de $48 y solo un 10% por encima de su mínimo de 52 semanas de $11,62.
Mientras tanto, Amazon (AMZN) sigue atrayendo dólares publicitarios hacia su propio ecosistema. Sus ingresos por publicidad crecieron un 26% hasta $19.800 millones en el segundo trimestre, el mismo trimestre en que Trade Desk creció un 3%. Esa sola cifra de ventas publicitarias de Amazon en un trimestre es más de tres veces la capitalización bursátil de $6.100 millones de Trade Desk.
El comité del índice ya ha pasado página. S&P eliminó a Trade Desk del S&P 500 el 21 de septiembre y la trasladó al S&P 600.
Así que, con el informe del 9 de noviembre llegando el lunes, ¿es este el fondo?
El crecimiento se convirtió en declive
Los ingresos del segundo trimestre aumentaron un 3% hasta $715 millones, frente a un crecimiento del 19% del año anterior. No alcanzó el consenso de aproximadamente $752 millones, y el BPA ajustado de $0,34 quedó por debajo de la estimación de $0,40.
Las perspectivas hicieron más daño:
- Ingresos del tercer trimestre de al menos $650 millones, aproximadamente un 12% por debajo del año pasado
- EBITDA ajustado de aproximadamente $160 millones, frente a $241 millones en el segundo trimestre
- Los analistas esperaban unos ingresos del tercer trimestre de aproximadamente $804 millones
La dirección señaló la presión de los grandes anunciantes de bienes de consumo envasados y automoción, además de su propia ejecución. El nuevo CFO Nate Olmstead dijo que la previsión asume que no hay mejora en las condiciones.
Al alinear los trimestres, el estancamiento es evidente.
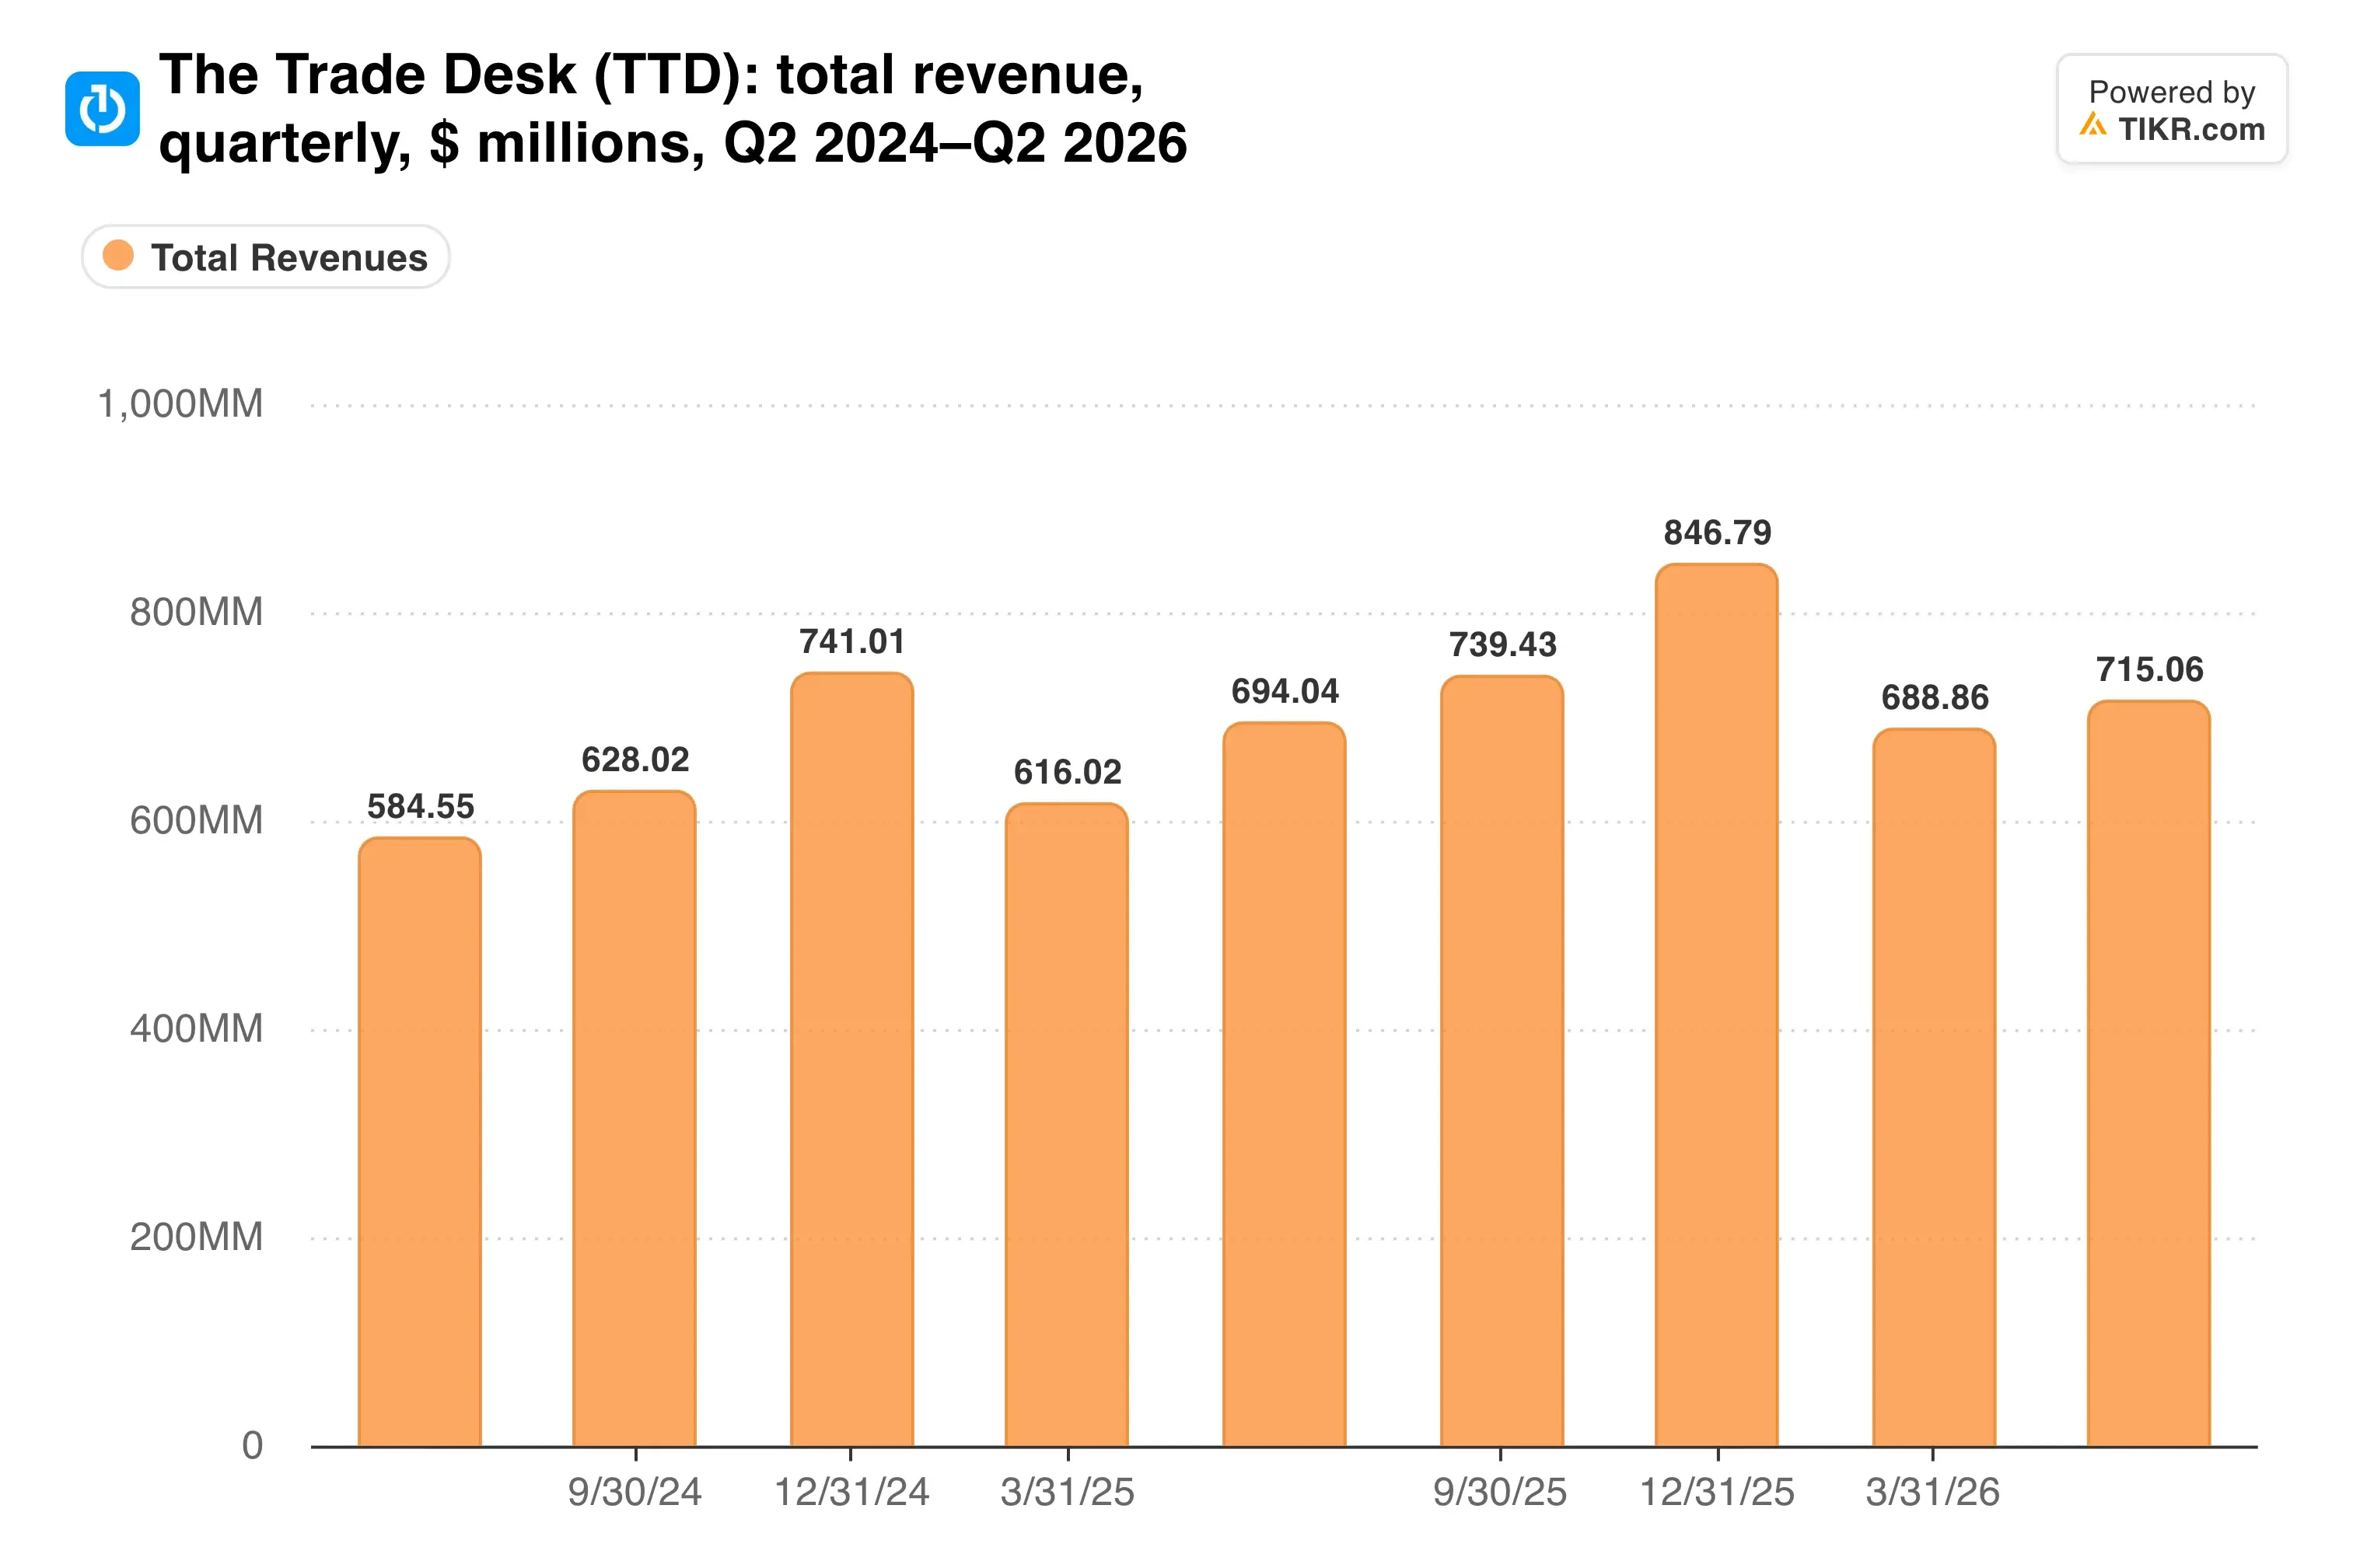
Los ingresos se han movido lateralmente durante un año, y se espera que el tercer trimestre rompa esa tendencia a la baja.
Equipos más pequeños, misma estrategia
La respuesta de Jeff Green fue un recorte del 15% de la plantilla, aproximadamente 575 puestos de trabajo, anunciado el 3 de septiembre. Dijo al personal que la empresa funcionaría con "pods y scrums más pequeños, pero con mayor enfoque". Los cargos en efectivo deberían situarse entre $39 millones y $51 millones, principalmente en el tercer trimestre.
Todavía hay un negocio que vale la pena proteger. El vídeo, incluido CTV, representa un porcentaje bajo del 50% del gasto, y CTV creció más del 50% tanto en EMEA como en APAC el trimestre pasado. La retención de clientes se mantuvo por encima del 95%.
El balance compra tiempo. Trade Desk tenía aproximadamente $1.500 millones en efectivo e inversiones a corto plazo al 30 de junio y gastó $78 millones en recompra de acciones en el trimestre.
Esto es lo que los analistas esperan ahora de la línea de beneficios:
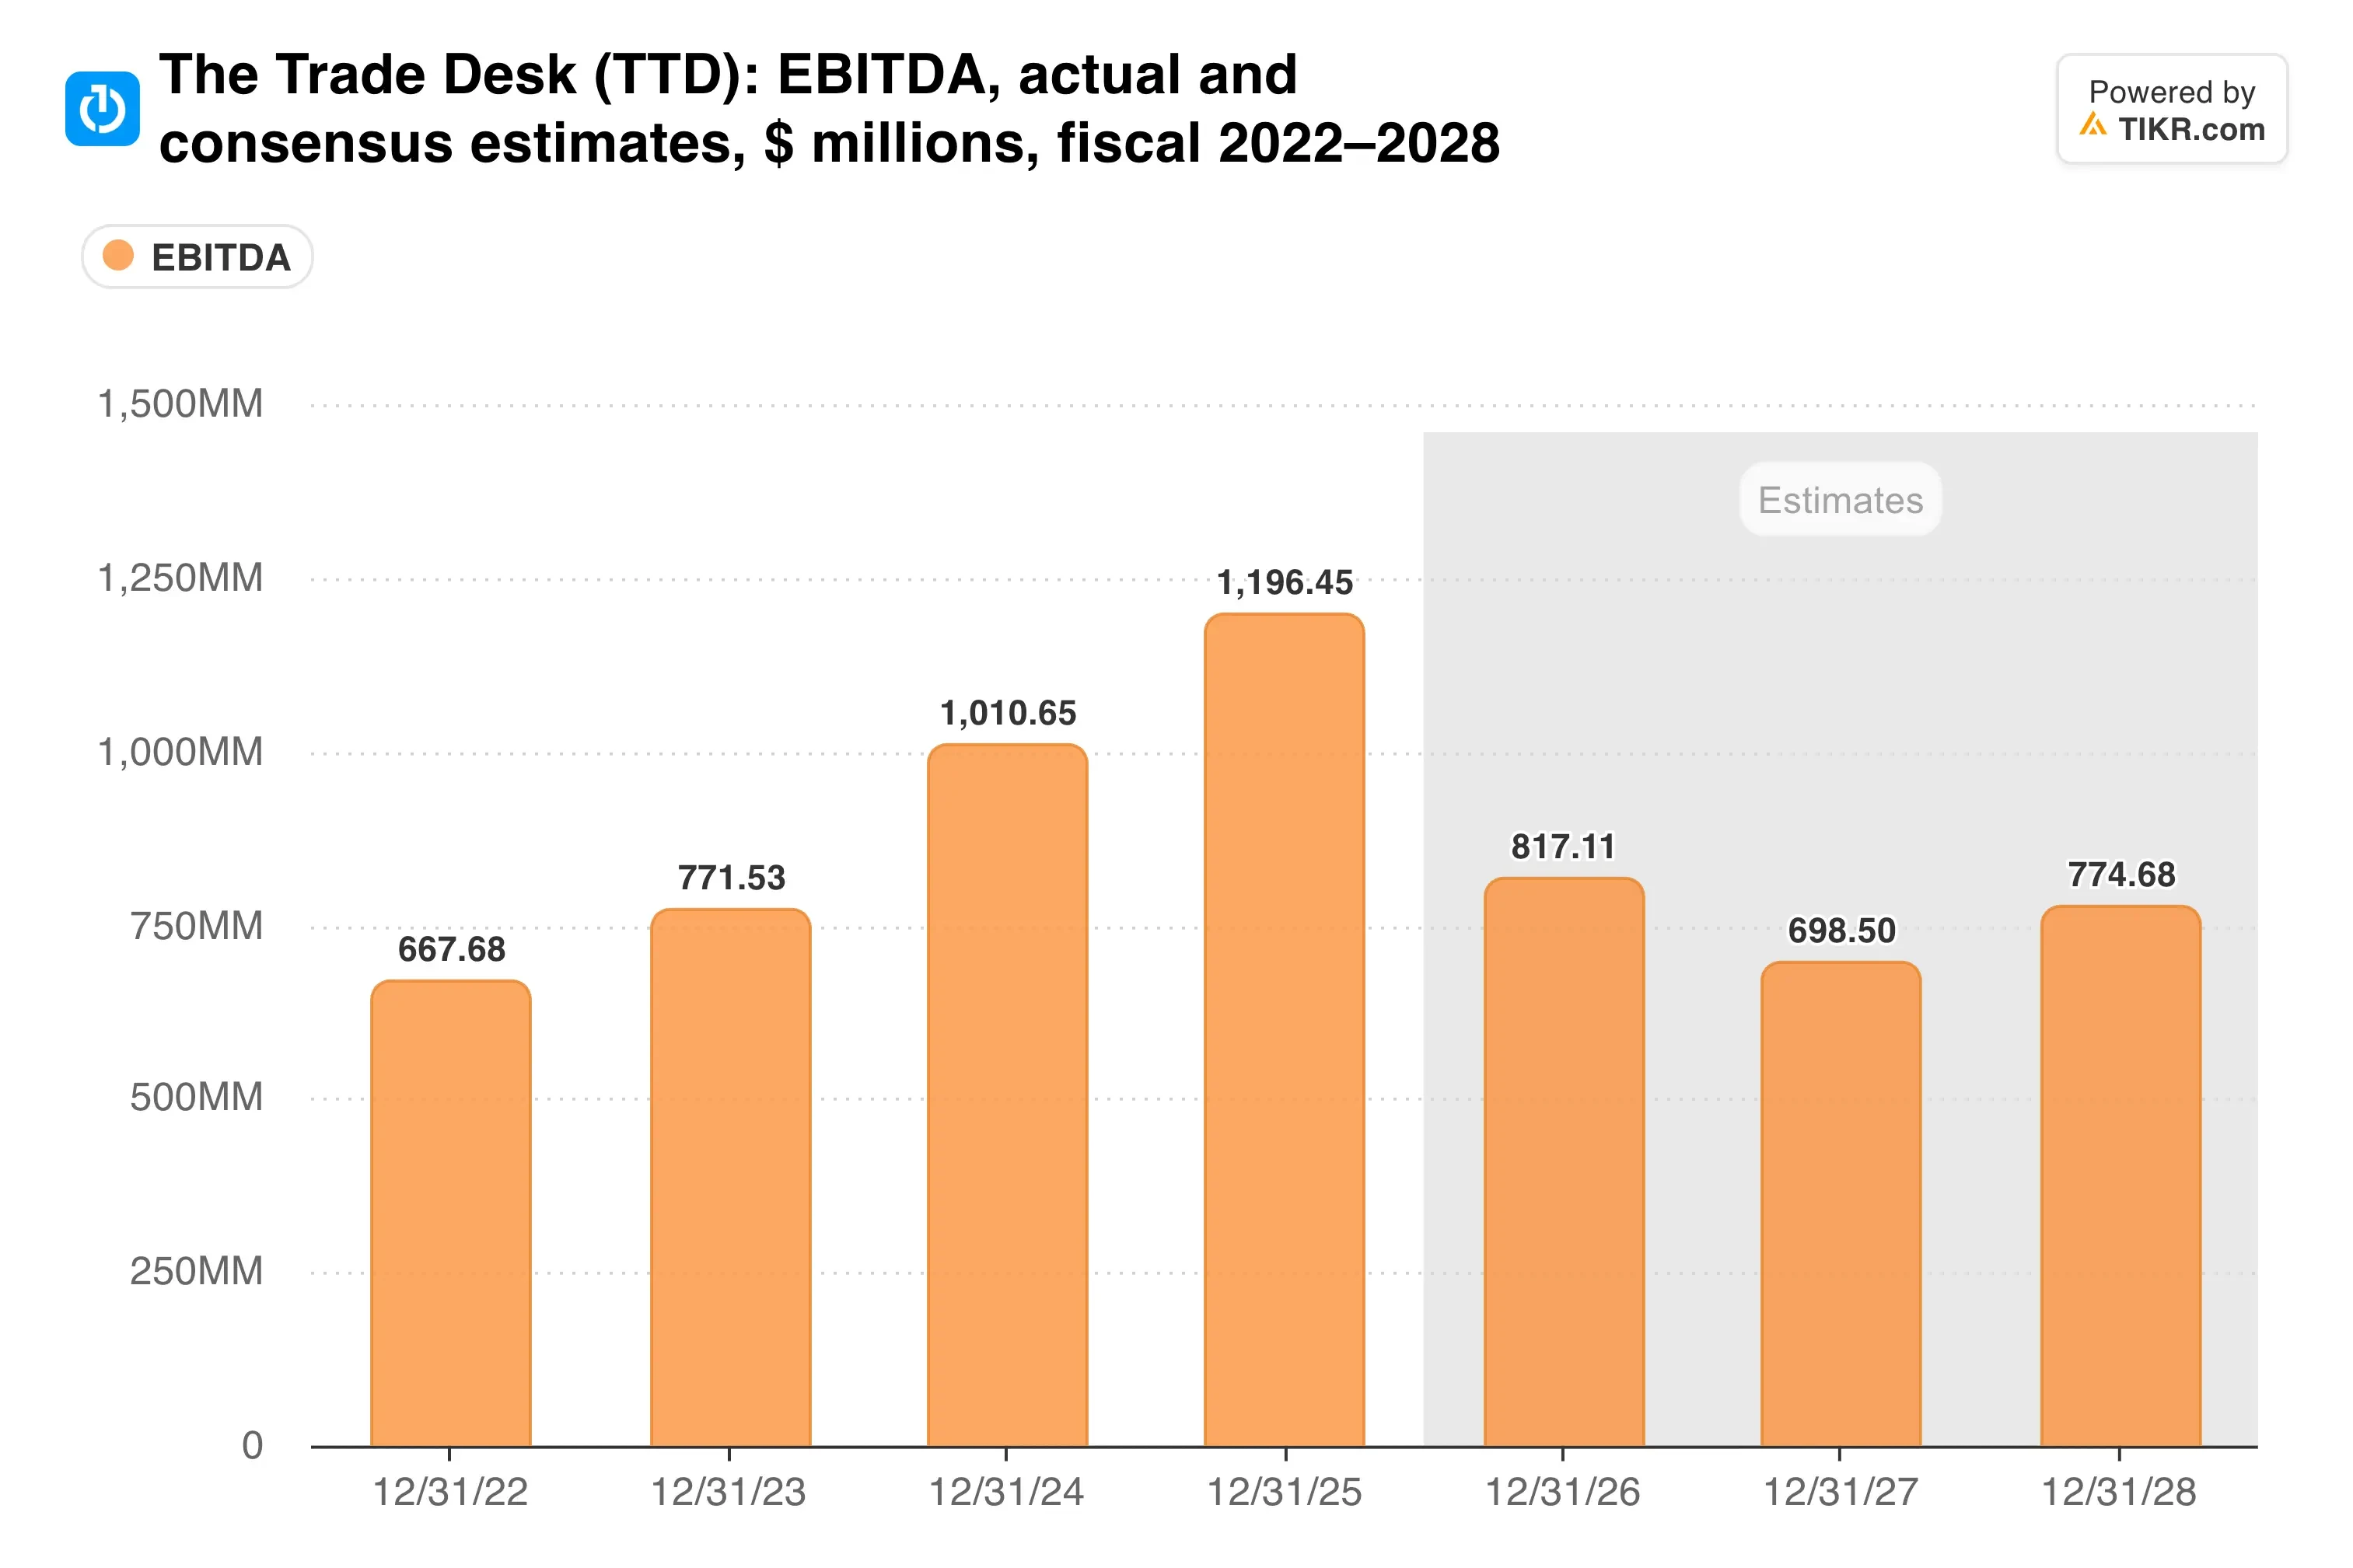
El consenso prevé que el EBITDA caiga aproximadamente un 24% anual durante los próximos dos años, con los ingresos bajando aproximadamente un 5% anual. La calle finalmente ha ajustado sus números hacia la previsión de la empresa.
TIKR hace seguimiento de 36 analistas sobre The Trade Desk. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre The Trade Desk, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de The Trade Desk
Barato, y las estimaciones se han reajustado
Trade Desk cotiza a 13,0 veces los beneficios futuros y 7,5 veces el EBITDA futuro. El precio objetivo promedio de los analistas de $13,53 se sitúa solo un 6% por encima del cierre del jueves.
Para una antigua favorita del crecimiento, el reajuste ha sido brutal...

El múltiplo se ha comprimido, y ahora las estimaciones que lo sustentan también lo han hecho.
Amazon sigue siendo el problema mayor. Su DSP se sitúa junto a su propio inventario de comercio minorista y Prime Video, y su negocio publicitario está creciendo un 26%. Cada trimestre que Trade Desk se contrae, esa comparación se hace más fuerte.
Mi opinión: Todavía no me cargaría antes del 9 de noviembre. La buena noticia es que las estimaciones a la baja reducen la vara, por lo que un informe limpio podría mover la acción. Pero se prevé que el tercer trimestre se contraiga, y la acción ni siquiera pudo sostener un rebote de un día. Si los ingresos superan los $650 millones y las perspectivas del cuarto trimestre se estabilizan, 7,5 veces el EBITDA comienza a parecer interesante. Hasta entonces, esperaría al informe.
El informe del 9 de noviembre debería mostrar tres cosas: los ingresos frente al suelo de $650 millones, cuánto ahorran los recortes de empleo y si el crecimiento de CTV puede compensar los presupuestos de marca más débiles.
Entonces, ¿cuál es el valor real de la acción de The Trade Desk?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer The Trade Desk. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y felices inversiones!