Conclusiones clave
- FIGS reportará los resultados del tercer trimestre después del cierre del jueves 5 de noviembre, con su acción subiendo un 93% en 2026 y cotizando a más de 60 veces las ganancias futuras.
- A ese precio, superar la estimación de EPS del trimestre no es suficiente: el informe necesita un margen operativo más amplio y estimaciones de ganancias anuales más altas.
- Nike (NKE) y Cintas (CTAS) ambos aumentaron sus márgenes en sus últimos trimestres, pero FIGS ha guiado su propio margen bruto a la baja, por lo que su ganancia tiene que venir de que los costos crezcan más lentamente que las ventas.
- Los analistas esperan que el EPS de FIGS crezca solo alrededor de un 6% en 2027, lo que deja poco margen a más de 60x si las estimaciones no suben después de la llamada.
FIGS (FIGS) reportará los resultados del tercer trimestre después del cierre del jueves 5 de noviembre, y la barra está tan alta como lo ha estado en todo el año.
La acción ha subido un 93% en 2026 hasta el cierre del 4 de noviembre, extendiendo una tendencia que TIKR cubrió el 28 de octubre. Oppenheimer elevó su precio objetivo a $25 el 29 de octubre, y Simply Wall St escribió el 18 de octubre que la acción parece "preciada para la perfección" después de una ganancia del 204% en tres años.
Dos empresas que ya reportaron dan una lectura de la prueba que enfrenta FIGS. Nike elevó su margen bruto en el trimestre hasta el 31 de agosto, y Cintas amplió su margen operativo y elevó sus previsiones para el año completo.
Los analistas ya están contando con el crecimiento
Los analistas esperan que el EPS normalizado de FIGS casi se duplique en 2026 y siga subiendo hasta 2028:
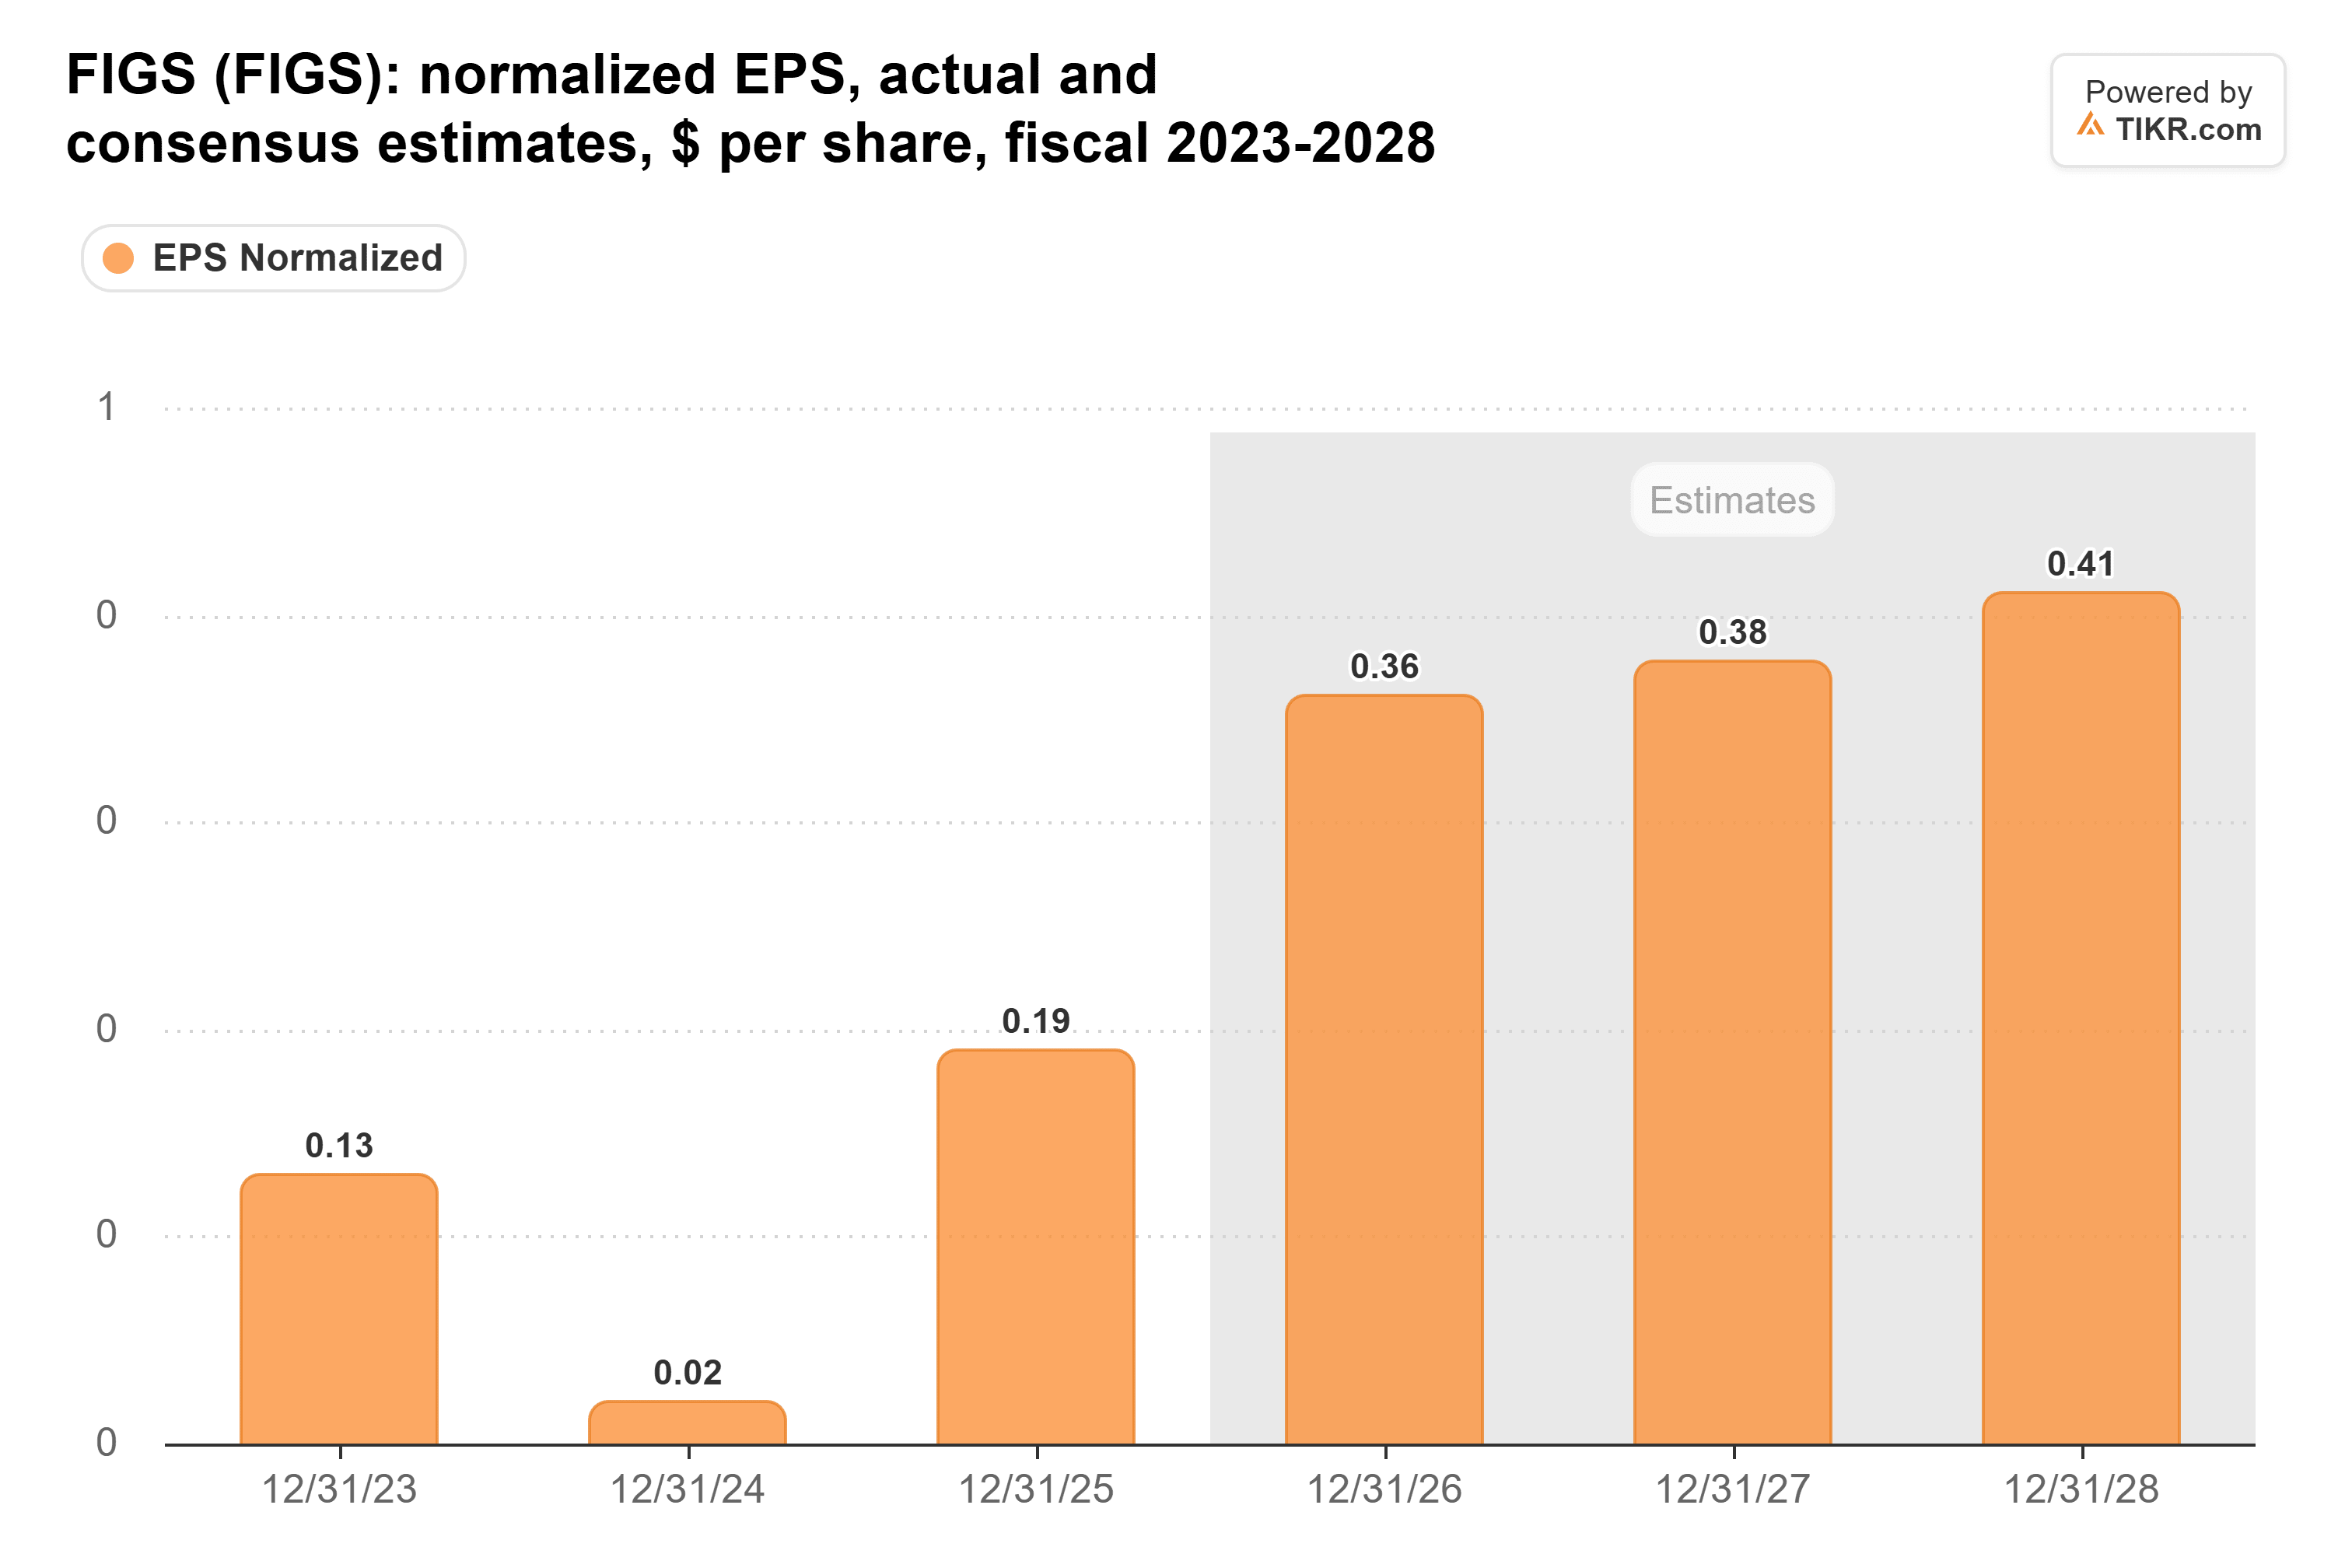
Esas estimaciones han subido durante todo el año. La cifra para 2026 era de $0.11 a finales de 2025 y $0.27 a finales de junio, y ahora es de $0.36, ya que FIGS superó la estimación de EPS de Wall Street en cada uno de sus últimos cuatro trimestres.
Pero la subida se aplana a partir de aquí: los $0.38 de 2027 están solo alrededor de un 6% por encima de los de 2026. La dirección ha guiado el crecimiento de los ingresos a la baja a alrededor del 10% en el cuarto trimestre, frente a alrededor del 20% para 2026 en su conjunto, y los analistas ven un 9.4% en 2027.
Una cifra sólida de clientes activos el jueves ayudaría, después de un salto del 13.2% a 3.1 millones al 30 de junio. Pero con el crecimiento de las ventas desacelerándose, más del crecimiento de las ganancias de FIGS tiene que provenir de un margen más amplio.
TIKR rastrea a 9 analistas sobre FIGS. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre FIGS, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de Analistas de FIGS
Los inversionistas están pagando más por las mismas estimaciones
El P/E forward de FIGS era de 62x al cierre del 2 de noviembre, por debajo de su promedio de cinco años de 78x:
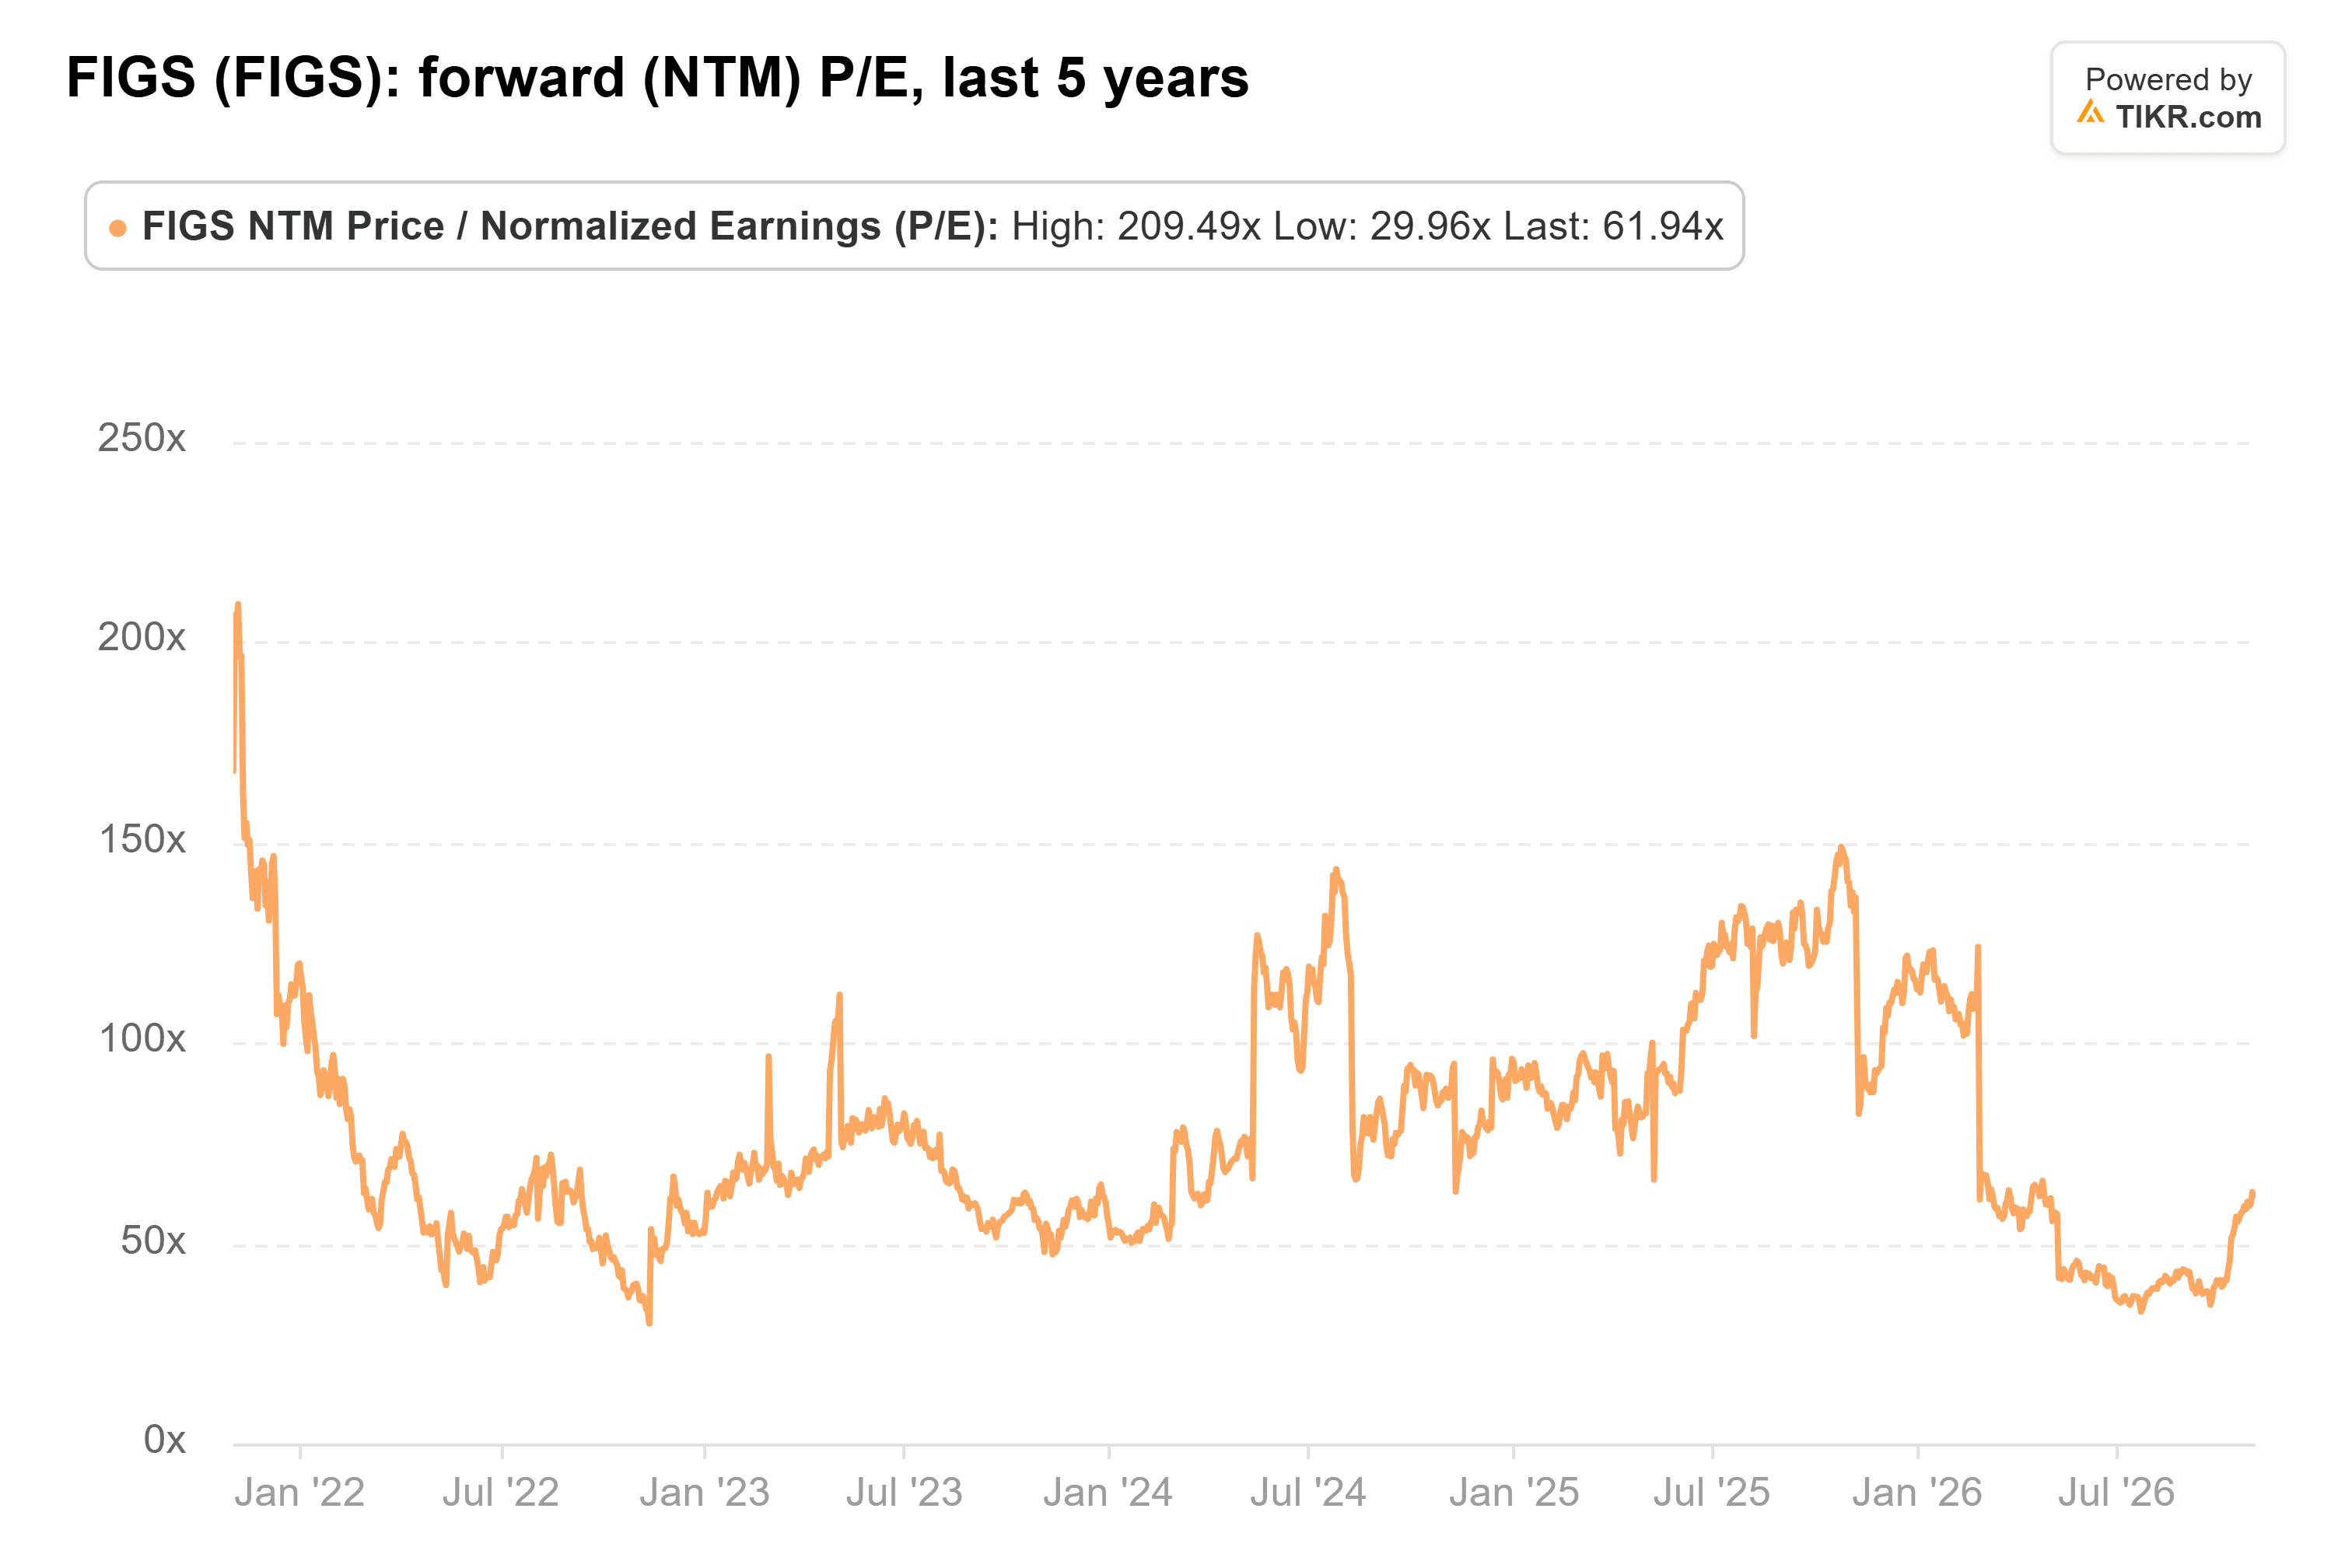
Ese promedio se estableció cuando los analistas esperaban que FIGS ganara mucho menos. En los últimos tres años, sus ganancias esperadas para los próximos 12 meses promediaron $0.13 por acción, frente a $0.35 a finales de octubre.
Este año es la mejor vara de medir. El múltiplo era de 36x a finales de junio y 40x a finales de septiembre. El salto de la acción en octubre se produjo sin un salto equivalente en las estimaciones, por lo que los inversionistas ahora pagan más de 60x por aproximadamente la misma perspectiva de ganancias por la que pagaban 40x hace cinco semanas.
El T3 necesita un margen más amplio, sin la ayuda del reembolso
El margen operativo de FIGS se ha ampliado en los últimos tres años, con grandes oscilaciones de un trimestre a otro:

El 17.9% del segundo trimestre fue el más alto en al menos tres años, pero tuvo ayuda: los reembolsos de aranceles que la Corte Suprema anuló agregaron 7.8 puntos al margen bruto. Quítelos, y el margen aún era de alrededor del 10%, frente al 6.5% del año anterior.
La comparación del jueves es el tercer trimestre del año pasado, en 6.4%. En su llamada del segundo trimestre, la dirección guió a un crecimiento de ingresos de alrededor del 20% y un margen de EBITDA ajustado de alrededor del 14%, frente al 12.4%. También guió el margen bruto por debajo del 69.9% del año pasado, por lo que la ganancia tiene que provenir de que el envío, el marketing y los gastos generales crezcan más lentamente que las ventas.
El último trimestre de Nike es una buena señal sobre los costos de envío. Su margen bruto subió 60 puntos básicos al 42.8% en los tres meses hasta el 31 de agosto, principalmente por menores costos de almacenamiento y logística, incluso cuando los ingresos cayeron un 4%. FIGS vio algo similar en su segundo trimestre, cuando mejores tarifas de envío ayudaron a reducir su gasto de ventas al 22.2% de los ingresos desde el 22.6%. El informe del jueves mostrará si eso se mantuvo durante el verano.
Cintas muestra cómo se ve pasar este tipo de prueba. Sus ingresos orgánicos crecieron un 8.9% en los tres meses hasta el 31 de agosto, su margen operativo subió a un récord del 23.6% desde el 22.7%, y elevó sus previsiones de ingresos y EPS ajustado para el año completo. FIGS necesita el mismo patrón: primero un margen más amplio, luego estimaciones que se muevan hacia arriba detrás de él.
Lo que el jueves tiene que mostrar
El jueves, FIGS necesita un margen operativo por encima del 6.4% del año pasado que no dependa de los reembolsos de aranceles, y una perspectiva que impulse las estimaciones de EPS de los analistas para 2026 y 2027 por encima de $0.36 y $0.38.
Observe también el número de acciones. Las acciones diluidas fueron 195.14 millones en el segundo trimestre, un 13% más que hace un año. El consenso tiene que el ingreso neto de 2027 suba un 8.7% pero el EPS solo un 6%, lo que supone que el recuento sigue subiendo.
Una orden de Aduanas de EE. UU. que bloquea las importaciones de un socio jordano que fabricaba alrededor de un tercio de los productos terminados de FIGS en el segundo trimestre también podría afectar el trimestre. La empresa espera que la orden dañe los ingresos, el margen bruto y el inventario del segundo semestre.
FIGS superó sus propias previsiones de ingresos y margen en ambos trimestres que ha reportado este año, por lo que superar la barra del margen parece probable. Elevar las de 2027 es más difícil con el crecimiento desacelerándose y los reembolsos de aranceles desaparecidos el próximo año, y a más de 60x, el precio de la acción ya supone una mejora que no ha llegado.
Por supuesto, un trimestre no lo resolverá. El informe del cuarto trimestre y la primera perspectiva de FIGS para 2027, probablemente a finales de febrero, dirán mucho más.
Entonces, ¿cuánto vale realmente la acción de FIGS?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer FIGS. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!