

Puntos Clave
- Las acciones de Uber cotizan un 24% por debajo de su máximo de hace un año, y Evercore ISI mantuvo su calificación Outperform y su precio objetivo de $150 tras el informe del tercer trimestre, un 111% por encima del cierre del 9 de noviembre.
- La caída siguió a un susto por los robotaxis y a un acuerdo pendiente de $14.800 millones con Delivery Hero, que se financiará con efectivo y nueva deuda. El tercer trimestre impulsó la acción, pero el segmento de Movilidad quedó por debajo de las propias expectativas de Uber.
- Los $150 de Evercore equivalen a 37 veces las ganancias futuras. Uber no ha cerrado un trimestre con ese múltiplo desde al menos principios de 2023, y las estimaciones de ganancias han bajado ligeramente.
- Es probable que se produzca una recuperación, pero el objetivo promedio de $99 de los analistas es el lugar más realista para que aterrice dentro de un año.
Uber Technologies (UBER) ha caído un 24% desde su máximo de hace un año, y Mark Mahaney de Evercore ISI todavía cree que la acción puede más que duplicarse. Mantuvo su calificación Outperform y su precio objetivo de $150 tras el informe del tercer trimestre de Uber del 4 de noviembre.
Robotaxis, deuda y escasez de conductores
En junio, TechCrunch informó que Uber y Waymo habían terminado su asociación de robotaxis en Phoenix. En julio, Uber confirmó que Waymo planea lanzar su propia aplicación en Austin y Atlanta en enero de 2028, poniendo fin al acceso exclusivo de Uber allí, y la acción cayó más del 4%. Ese mismo mes, Uber acordó comprar Delivery Hero en un acuerdo pendiente de $14.800 millones, que se financiará con efectivo y nueva deuda, y su deuda a largo plazo alcanzó los $15.700 millones al 30 de septiembre.
Luego Uber reportó un tercer trimestre mixto el 4 de noviembre: el EPS no GAAP subió un 35% a $0.88, y la acción subió un 4.9% ese día. Pero los ingresos de Movilidad cayeron un 2% a $7.500 millones, a pesar de que las reservas de Movilidad crecieron un 18%, debido a cambios en el modelo de negocio en el Reino Unido.
El CEO Dara Khosrowshahi dijo en la llamada que Movilidad "quedó por debajo de nuestras expectativas como resultado de que la oferta de conductores no mantuvo el ritmo de la fuerte demanda de los consumidores en varios mercados internacionales". Uber también dio previsiones para el EPS no GAAP del cuarto trimestre en 0.95-0.99, por debajo de las estimaciones de los analistas.
Evercore no ha cedido
Los $150 de Mahaney son el objetivo más alto de los analistas, y lo han sido durante más de un año. Al cierre del 9 de noviembre de $71.17, con una subida del 3.8% en el día, implica una revalorización potencial del 111%, incluso cuando Barclays y KeyBanc recortaron sus objetivos tras el informe. Los alcistas pueden señalar un récord de $10.400 millones de flujo de caja libre en los últimos doce meses, y Uber espera tener unos 700 vehículos totalmente autónomos en su red para fin de año.
TIKR sigue a 51 analistas sobre Uber. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Uber, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Uber
¿Tienen sentido los $150?
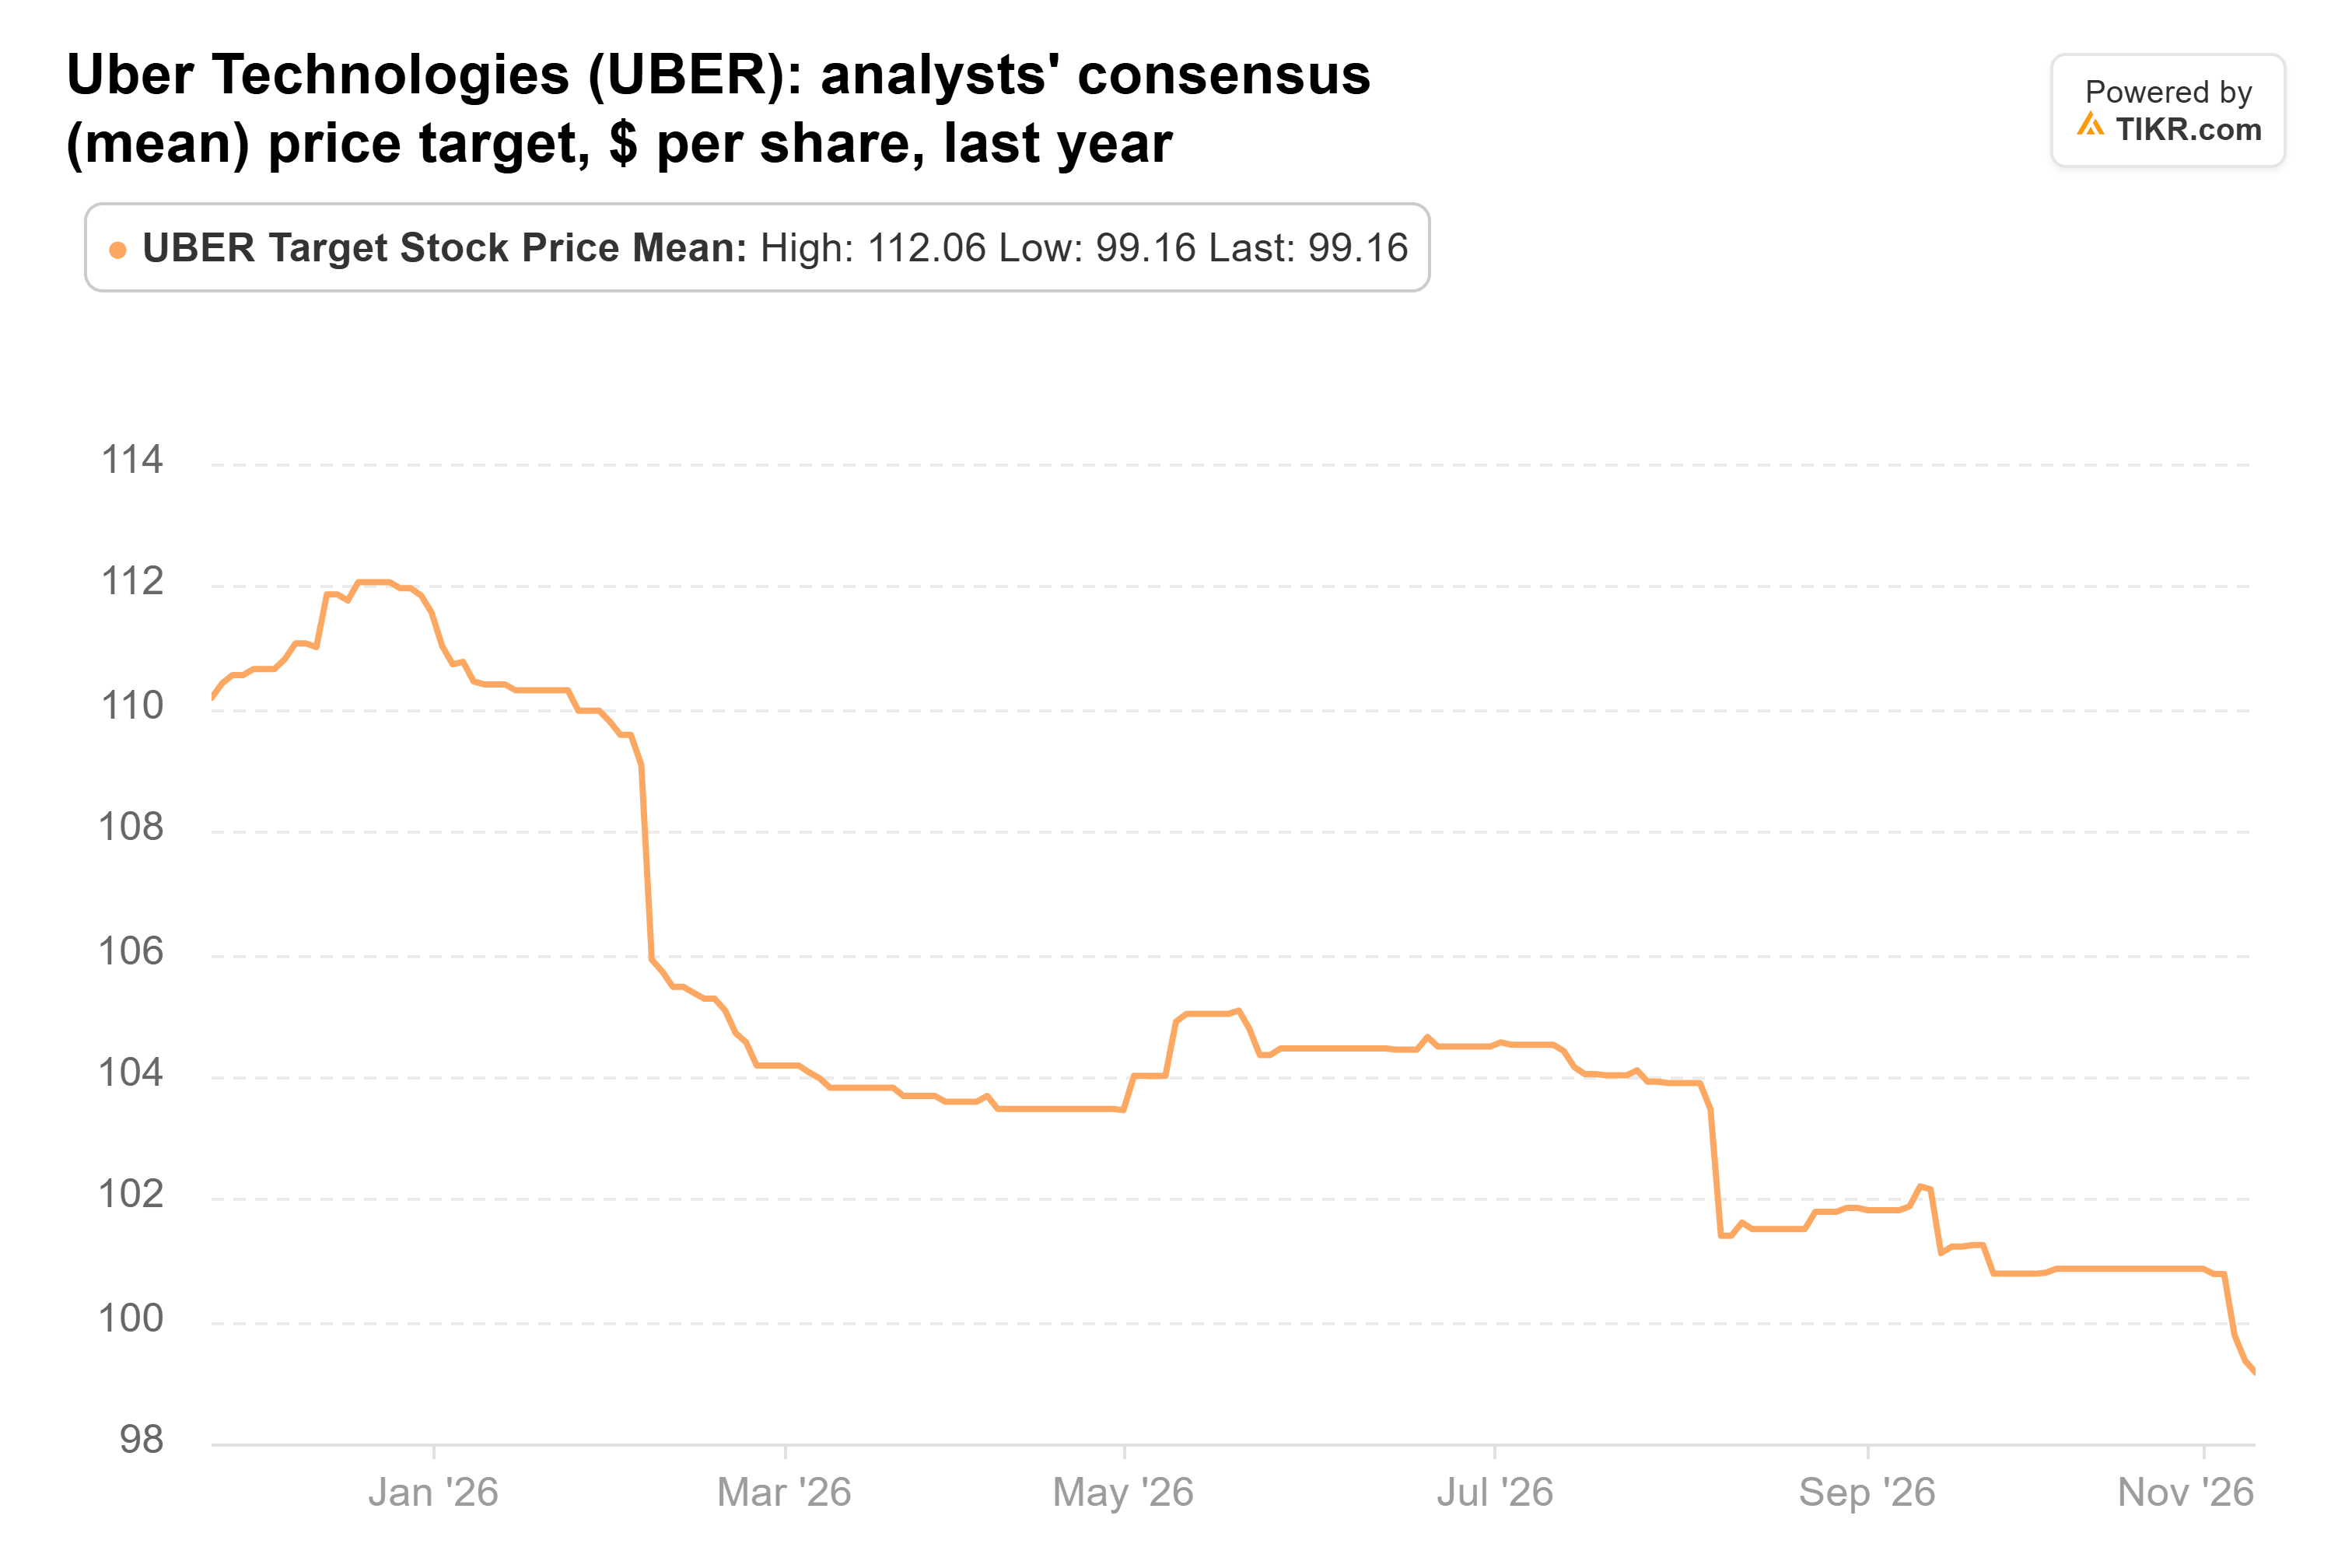
El precio objetivo promedio de Uber ha caído a $99 desde $110 hace un año. Eso sigue siendo un 39% por encima del precio, y los 46 objetivos entre los 51 analistas que cubren Uber oscilan entre $70 y $150.
Los analistas todavía esperan que el EPS normalizado se más que duplique, pasando de $2.45 en el año fiscal 2025 a $5.50 en el año fiscal 2028.
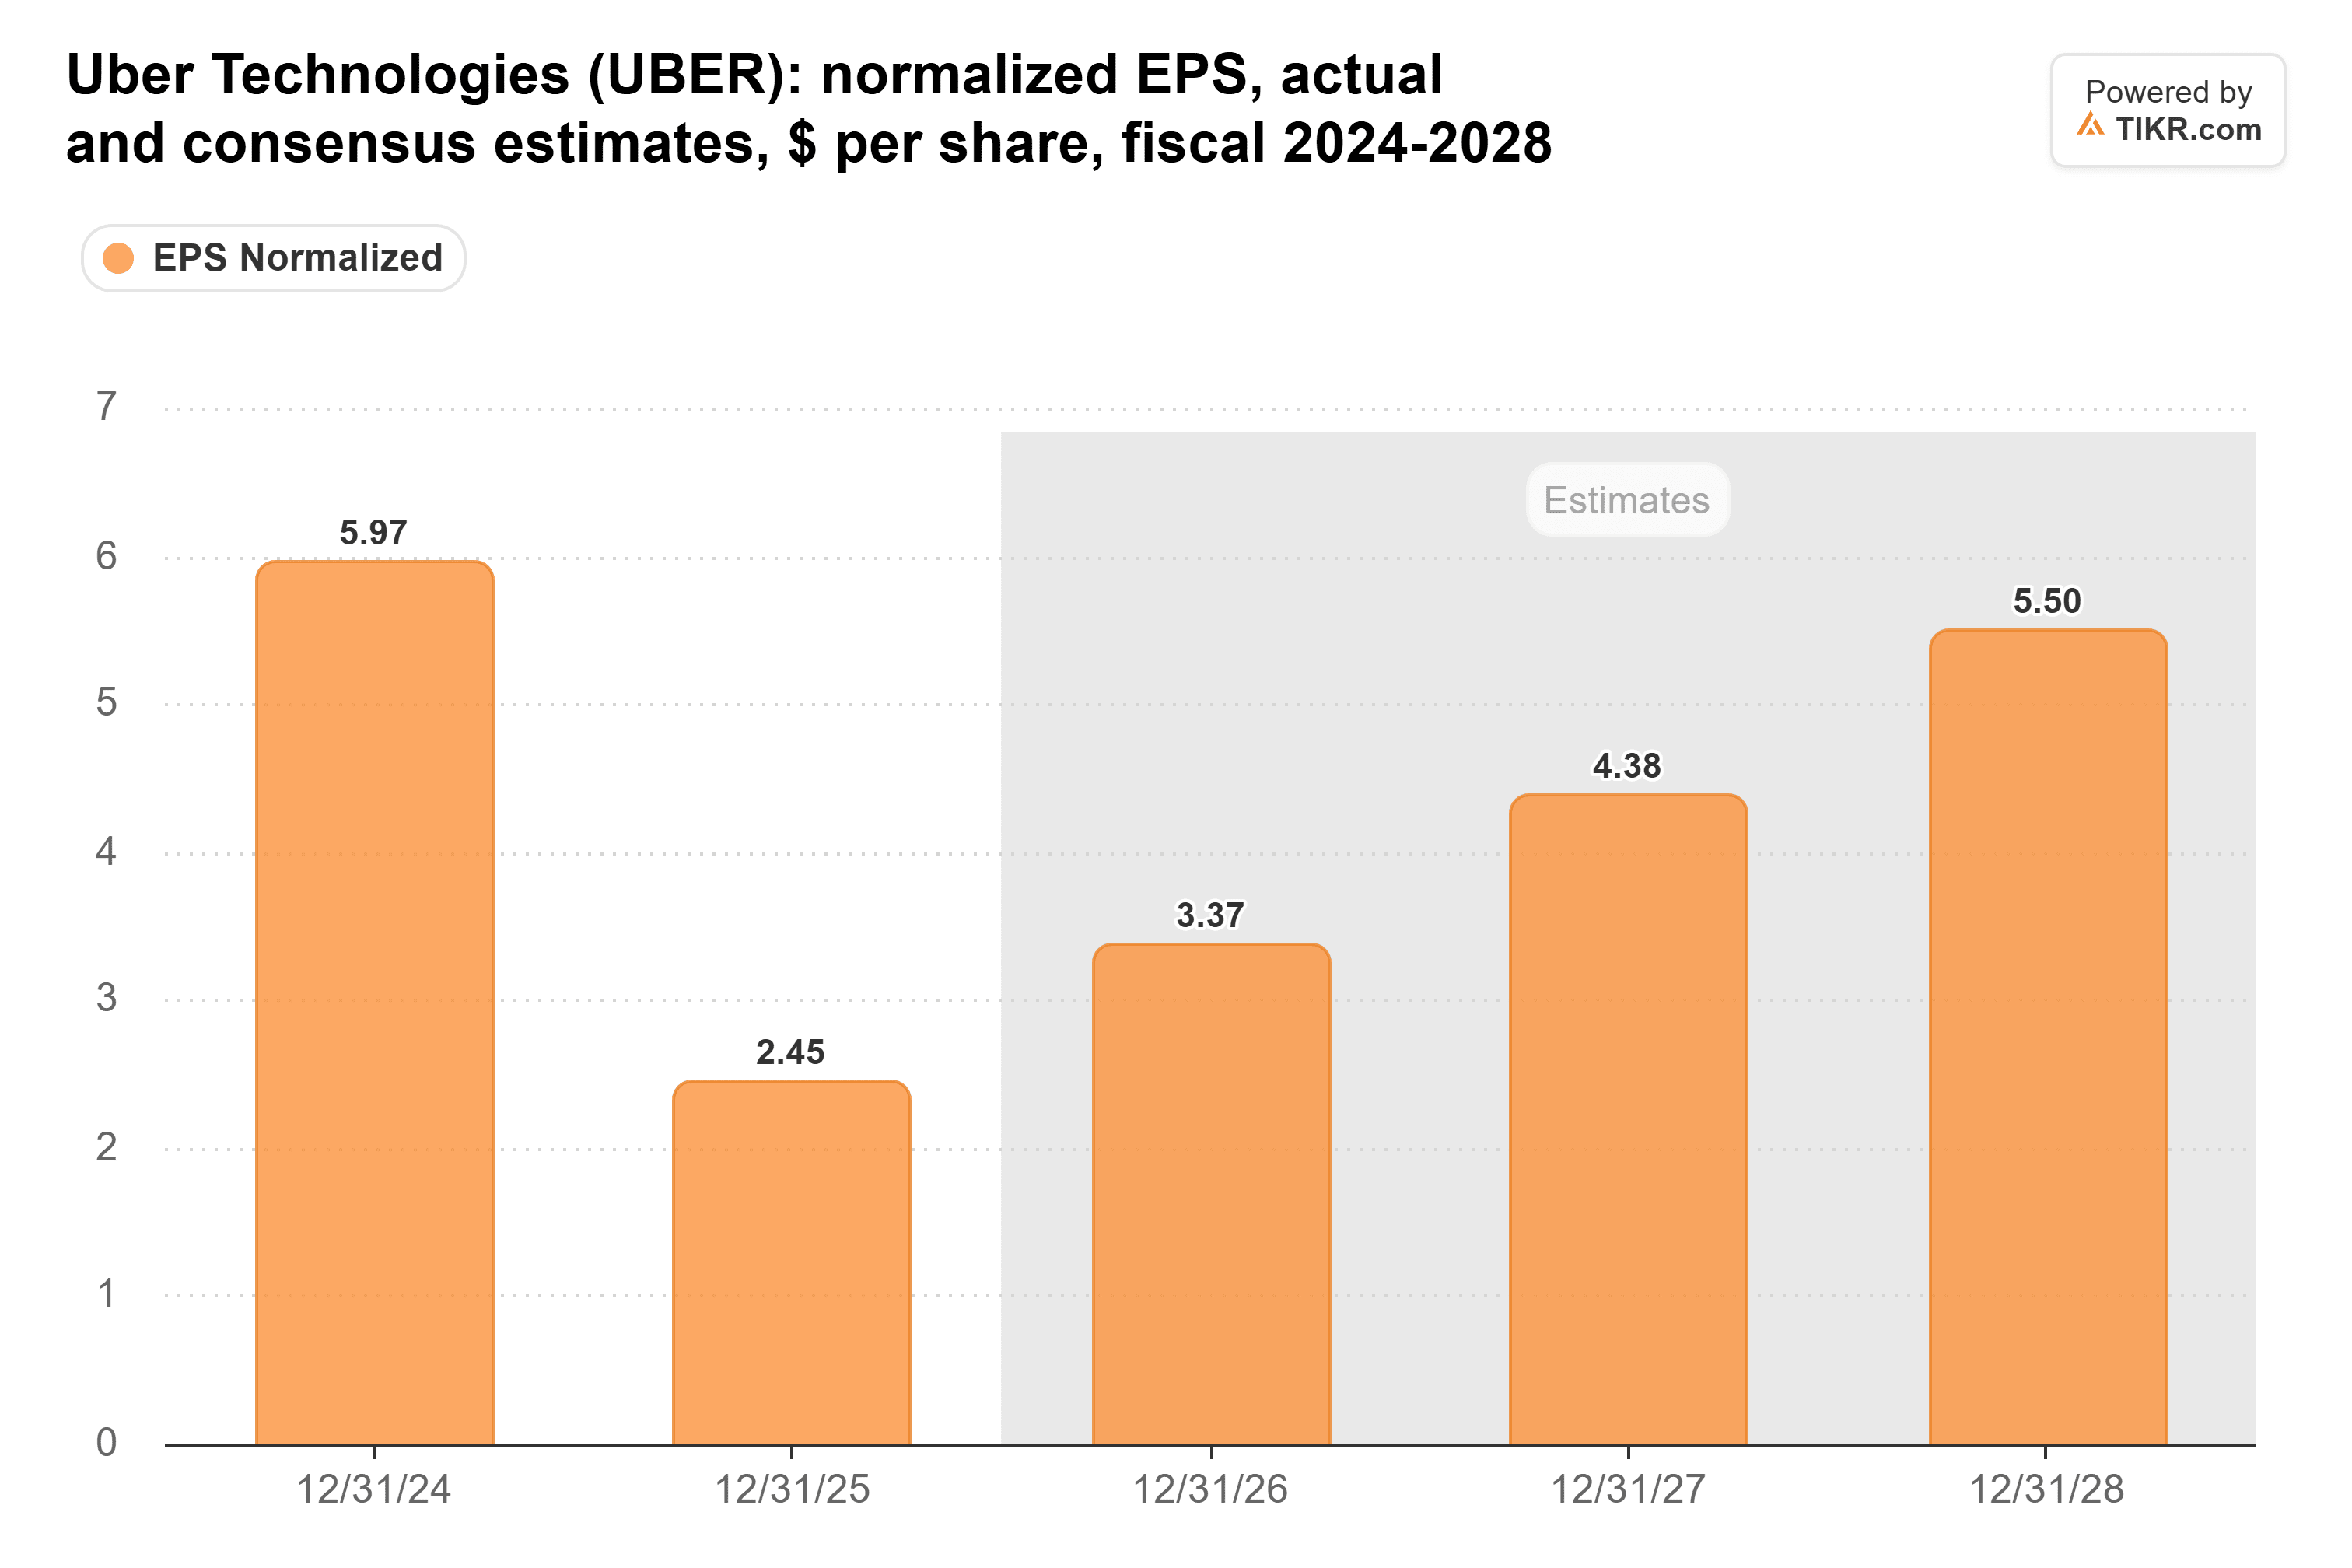
La estimación para 2027 ha bajado ligeramente en los últimos tres meses. Los analistas tienen pocas razones para aumentarla hasta que la mejora en la oferta de conductores que Uber vio en octubre se refleje en sus resultados.
Uber cotizaba a unas 17 veces las ganancias futuras al cierre del 9 de noviembre, por debajo de su promedio de tres años de 25x. Los $150 de Evercore son 37 veces los $4.08 por acción que los analistas esperan en los próximos doce meses, un múltiplo con el que Uber no ha cerrado un trimestre desde al menos principios de 2023 (su máximo fue 35x en marzo de 2024).
Una recuperación, solo que más pequeña
El mayor riesgo son los robotaxis: si Waymo y otras flotas fuertes mantienen sus viajes en sus propias aplicaciones, el negocio más rentable de Uber tiene menos margen para crecer. Aun así, Uber parece estar en condiciones de recuperar una buena parte de su caída, con el EPS no GAAP del último trimestre subiendo un 35% y la acción por debajo de su múltiplo habitual. Pero $150 requiere un múltiplo que los inversores no han pagado por Uber en años, mientras las estimaciones se deslizan, por lo que los $99 de los analistas parecen el aterrizaje más probable dentro de un año. El informe del cuarto trimestre de Uber a principios del próximo año es la próxima prueba: un EPS en la parte alta de su rango de 0.95-0.99, con un crecimiento de las reservas de Movilidad que se acelere respecto al 18% del tercer trimestre, haría que el caso para una recuperación mayor sea mucho más sólido.
Entonces, ¿cuánto vale realmente la acción de Uber?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Uber. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





