Puntos Clave
- La acción de Western Digital (WDC) cayó aproximadamente un 28% en las cinco sesiones de negociación finalizadas el 6 de noviembre, antes de recuperarse un 9,9% hasta $289,78 el 9 de noviembre.
- Micron Technology (MU) reportó un margen bruto del 80,7% en el año fiscal 2026, en comparación con el 48,9% de Western Digital, lo que destaca su mayor rentabilidad actual.
- Se proyecta que las ganancias normalizadas por acción de Western Digital aumenten desde $24,72 en el año fiscal 2027 hasta $40,40 en el año fiscal 2028, lo que representa un crecimiento de aproximadamente el 63%.
- Micron ofrece una exposición más directa a la memoria para IA, mientras que los márgenes en mejora de Western Digital, la demanda de almacenamiento bajo contrato y sus perspectivas de ganancias la convierten en una alternativa atractiva.
¿Qué Sucedió?
La acción de Western Digital (WDC) declinó aproximadamente un 28% desde el 30 de octubre hasta el 6 de noviembre, cerrando en $263,78 antes de recuperarse aproximadamente un 9,9% hasta $289,78 el 9 de noviembre.
Micron Technology (MU) también enfrentó presión de venta mientras los inversores reevaluaban el gasto en infraestructura de IA, las valoraciones de los semiconductores y la sostenibilidad de los elevados precios de la memoria.
Durante el episodio del 2 de noviembre de Mad Money de CNBC, un espectador le dijo a Jim Cramer que había comprado una posición sustancial en Western Digital y planeaba mantenerla durante dos o tres años.
"Creo que es una buena empresa, pero creo que Micron es una empresa mejor".
Añadió que Micron tiene más tecnología, sugiriendo que sus capacidades avanzadas de memoria la convertían en su inversión preferida.
Sin embargo, los últimos resultados operativos de Western Digital muestran por qué la comparación es más complicada.
La empresa reportó ingresos del primer trimestre fiscal 2027 de $4.380 millones, un aumento del 55% interanual, mientras que el margen bruto no-GAAP se expandió al 58,1%, aumentando 1.420 puntos básicos.
La dirección espera aproximadamente $5.100 millones en ingresos para el segundo trimestre fiscal, con un margen bruto no-GAAP alcanzando entre el 60% y el 61%.
El precio de venta promedio por terabyte de Western Digital aumentó aproximadamente un 28% interanual, reflejando un precio más fuerte y una mayor demanda de discos duros de mayor capacidad.
Estos resultados sugieren que la demanda de almacenamiento para centros de datos sigue siendo fuerte a pesar de la reciente volatilidad de la acción, aunque el poder de fijación de precios sostenido será crítico para la rentabilidad futura.
La pregunta clave es si los márgenes más altos de Micron justifican la preferencia de Cramer o si el crecimiento proyectado de las ganancias de Western Digital ofrece una oportunidad más atractiva.
¿Está la acción de Western Digital infravalorada o sobrevalorada?
La reciente venta masiva de Western Digital hace que sus perspectivas de ganancias sean particularmente interesantes, ya que los analistas esperan que la rentabilidad se acelere en los próximos dos años.
Según las estimaciones de consenso de TIKR con fecha del 27 de octubre, Western Digital generó ganancias normalizadas por acción de $10,22 en el año fiscal 2026, y los analistas proyectan $24,72 en el año fiscal 2027 y $40,40 en el año fiscal 2028.
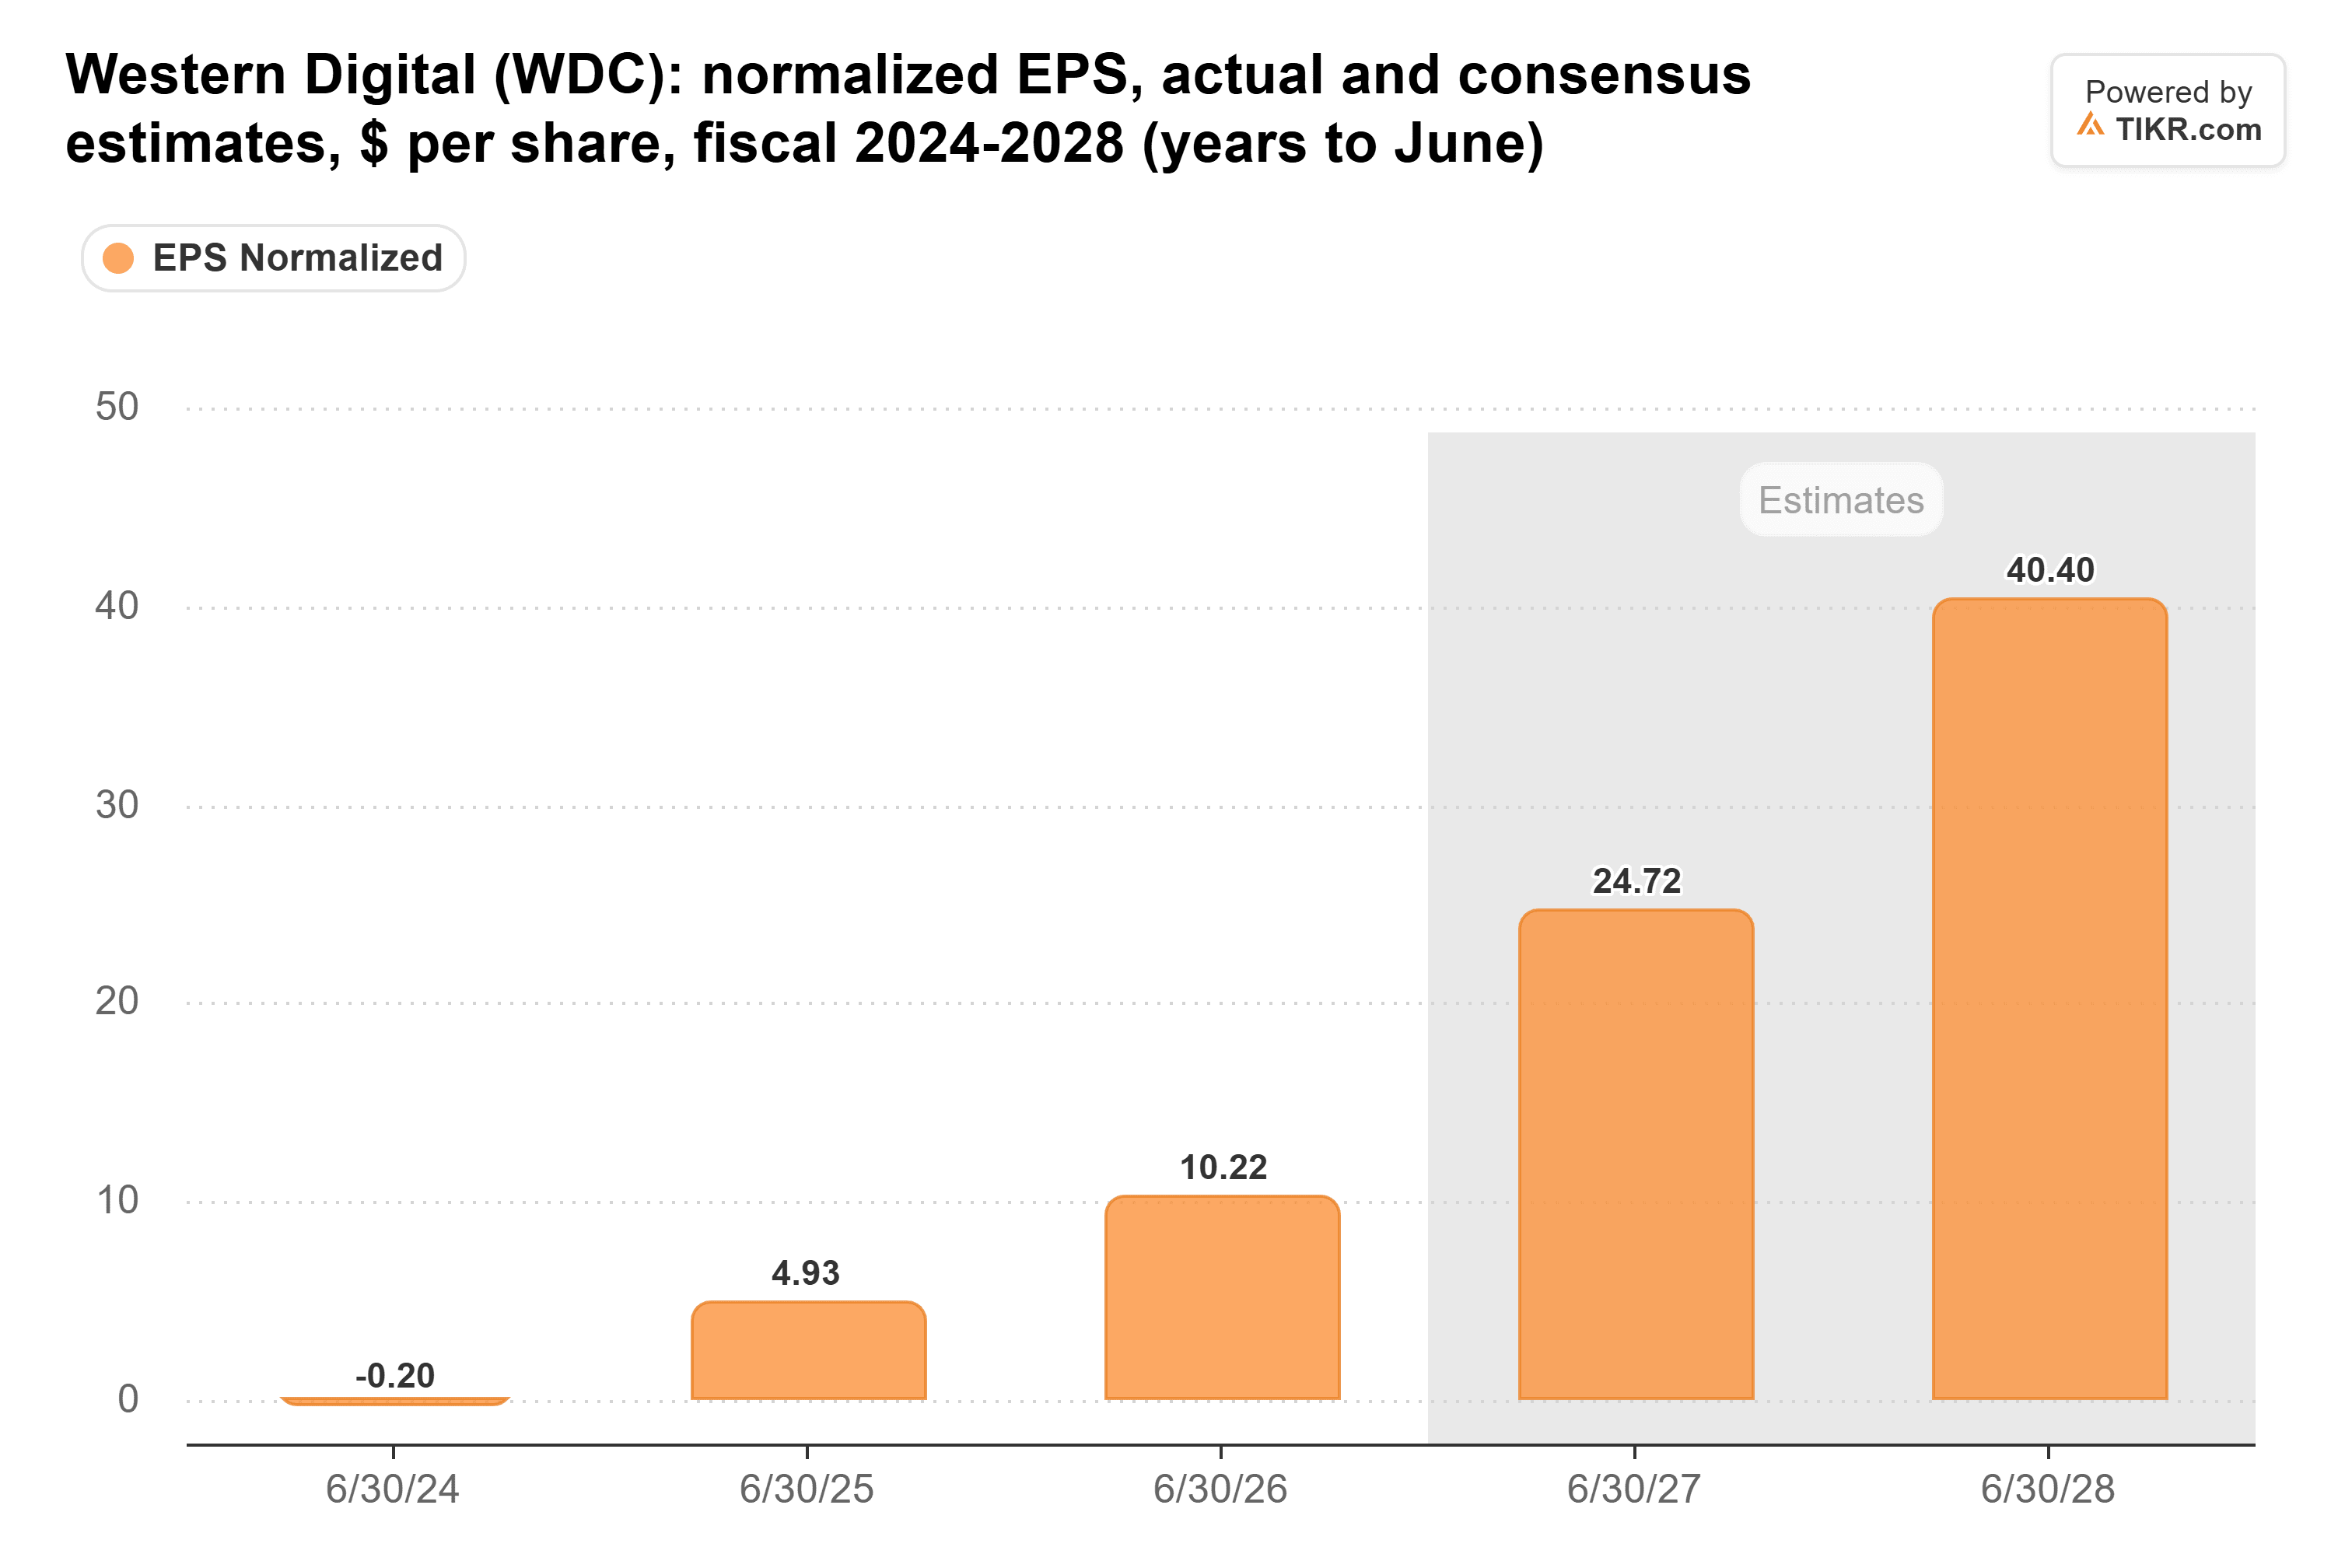
Eso representa un crecimiento proyectado de las ganancias de aproximadamente el 63% entre el año fiscal 2027 y el año fiscal 2028, respaldado por precios más fuertes de los discos duros, una mayor demanda de almacenamiento de alta capacidad y apalancamiento operativo.
Basándose en su precio de cierre del 9 de noviembre de $289,78 y la estimación de EPS normalizado para el año fiscal 2027 de TIKR del 27 de octubre de $24,72, Western Digital cotizaba a un P/E forward indicativo de aproximadamente 11,7 veces.
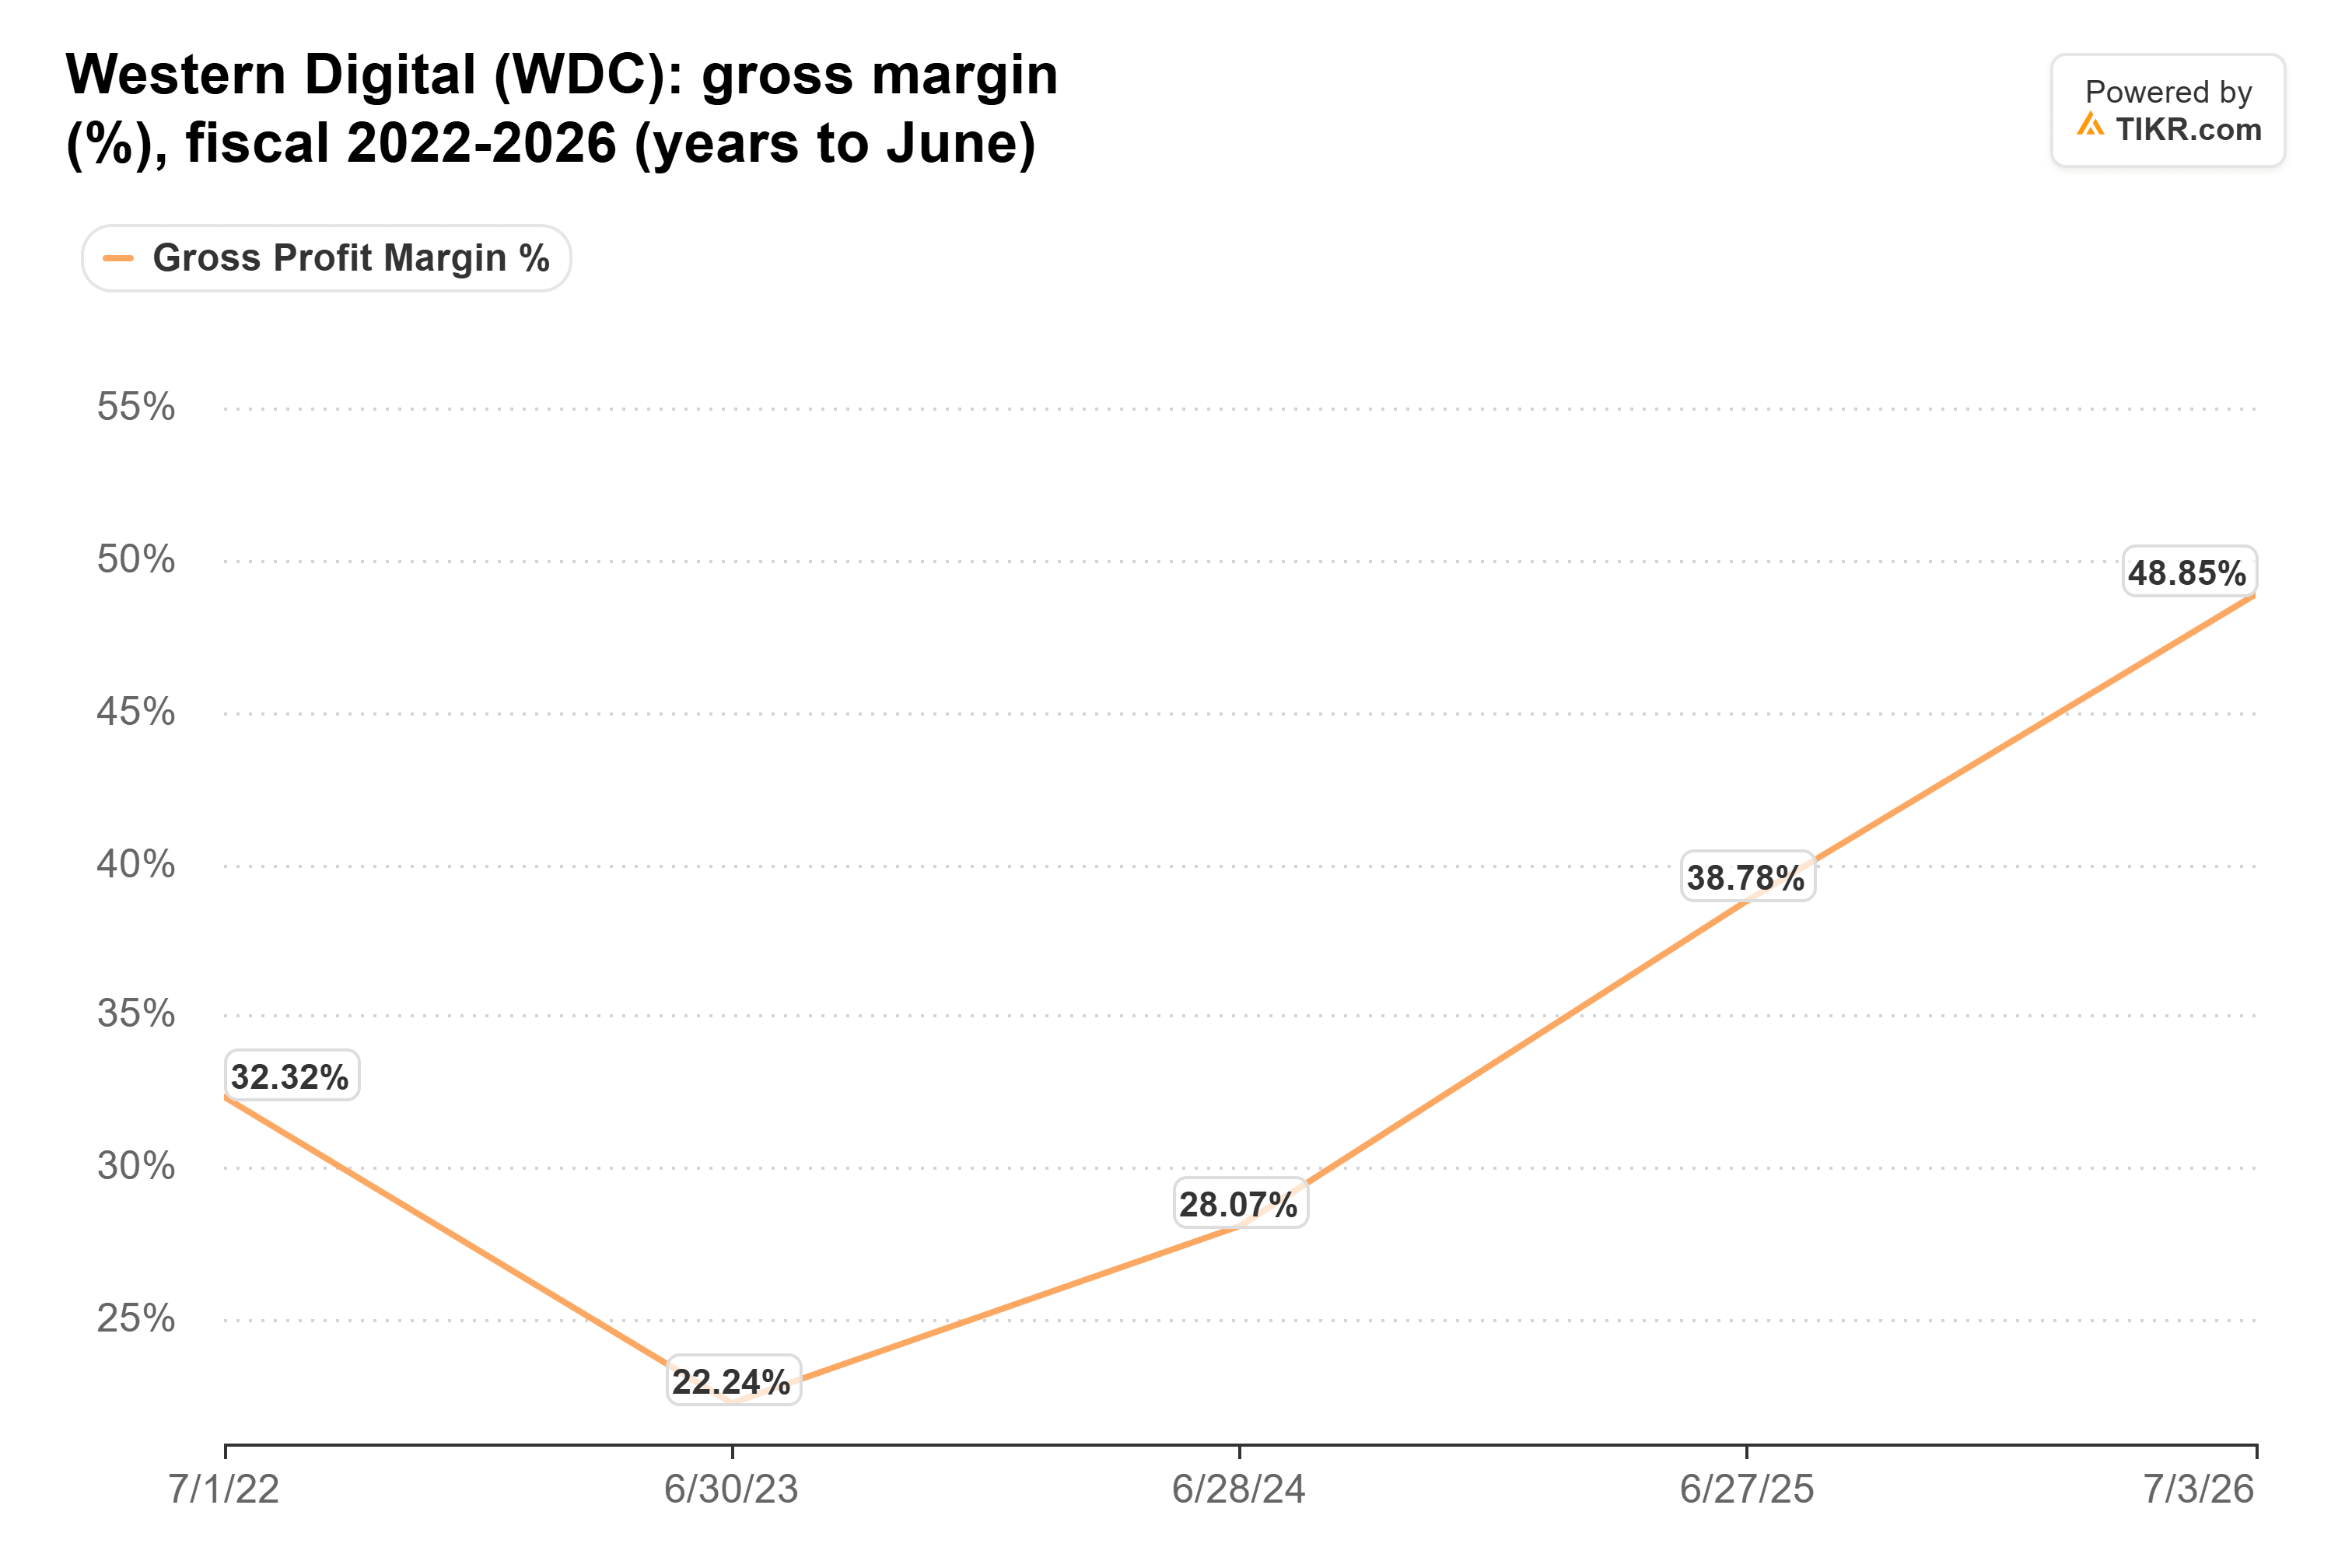
El margen bruto de Western Digital también mejoró desde el 22,2% en el año fiscal 2023 hasta el 48,9% en el año fiscal 2026, según datos históricos de TIKR. Las comparaciones con años anteriores requieren cautela tras su separación de Sandisk en febrero de 2025.
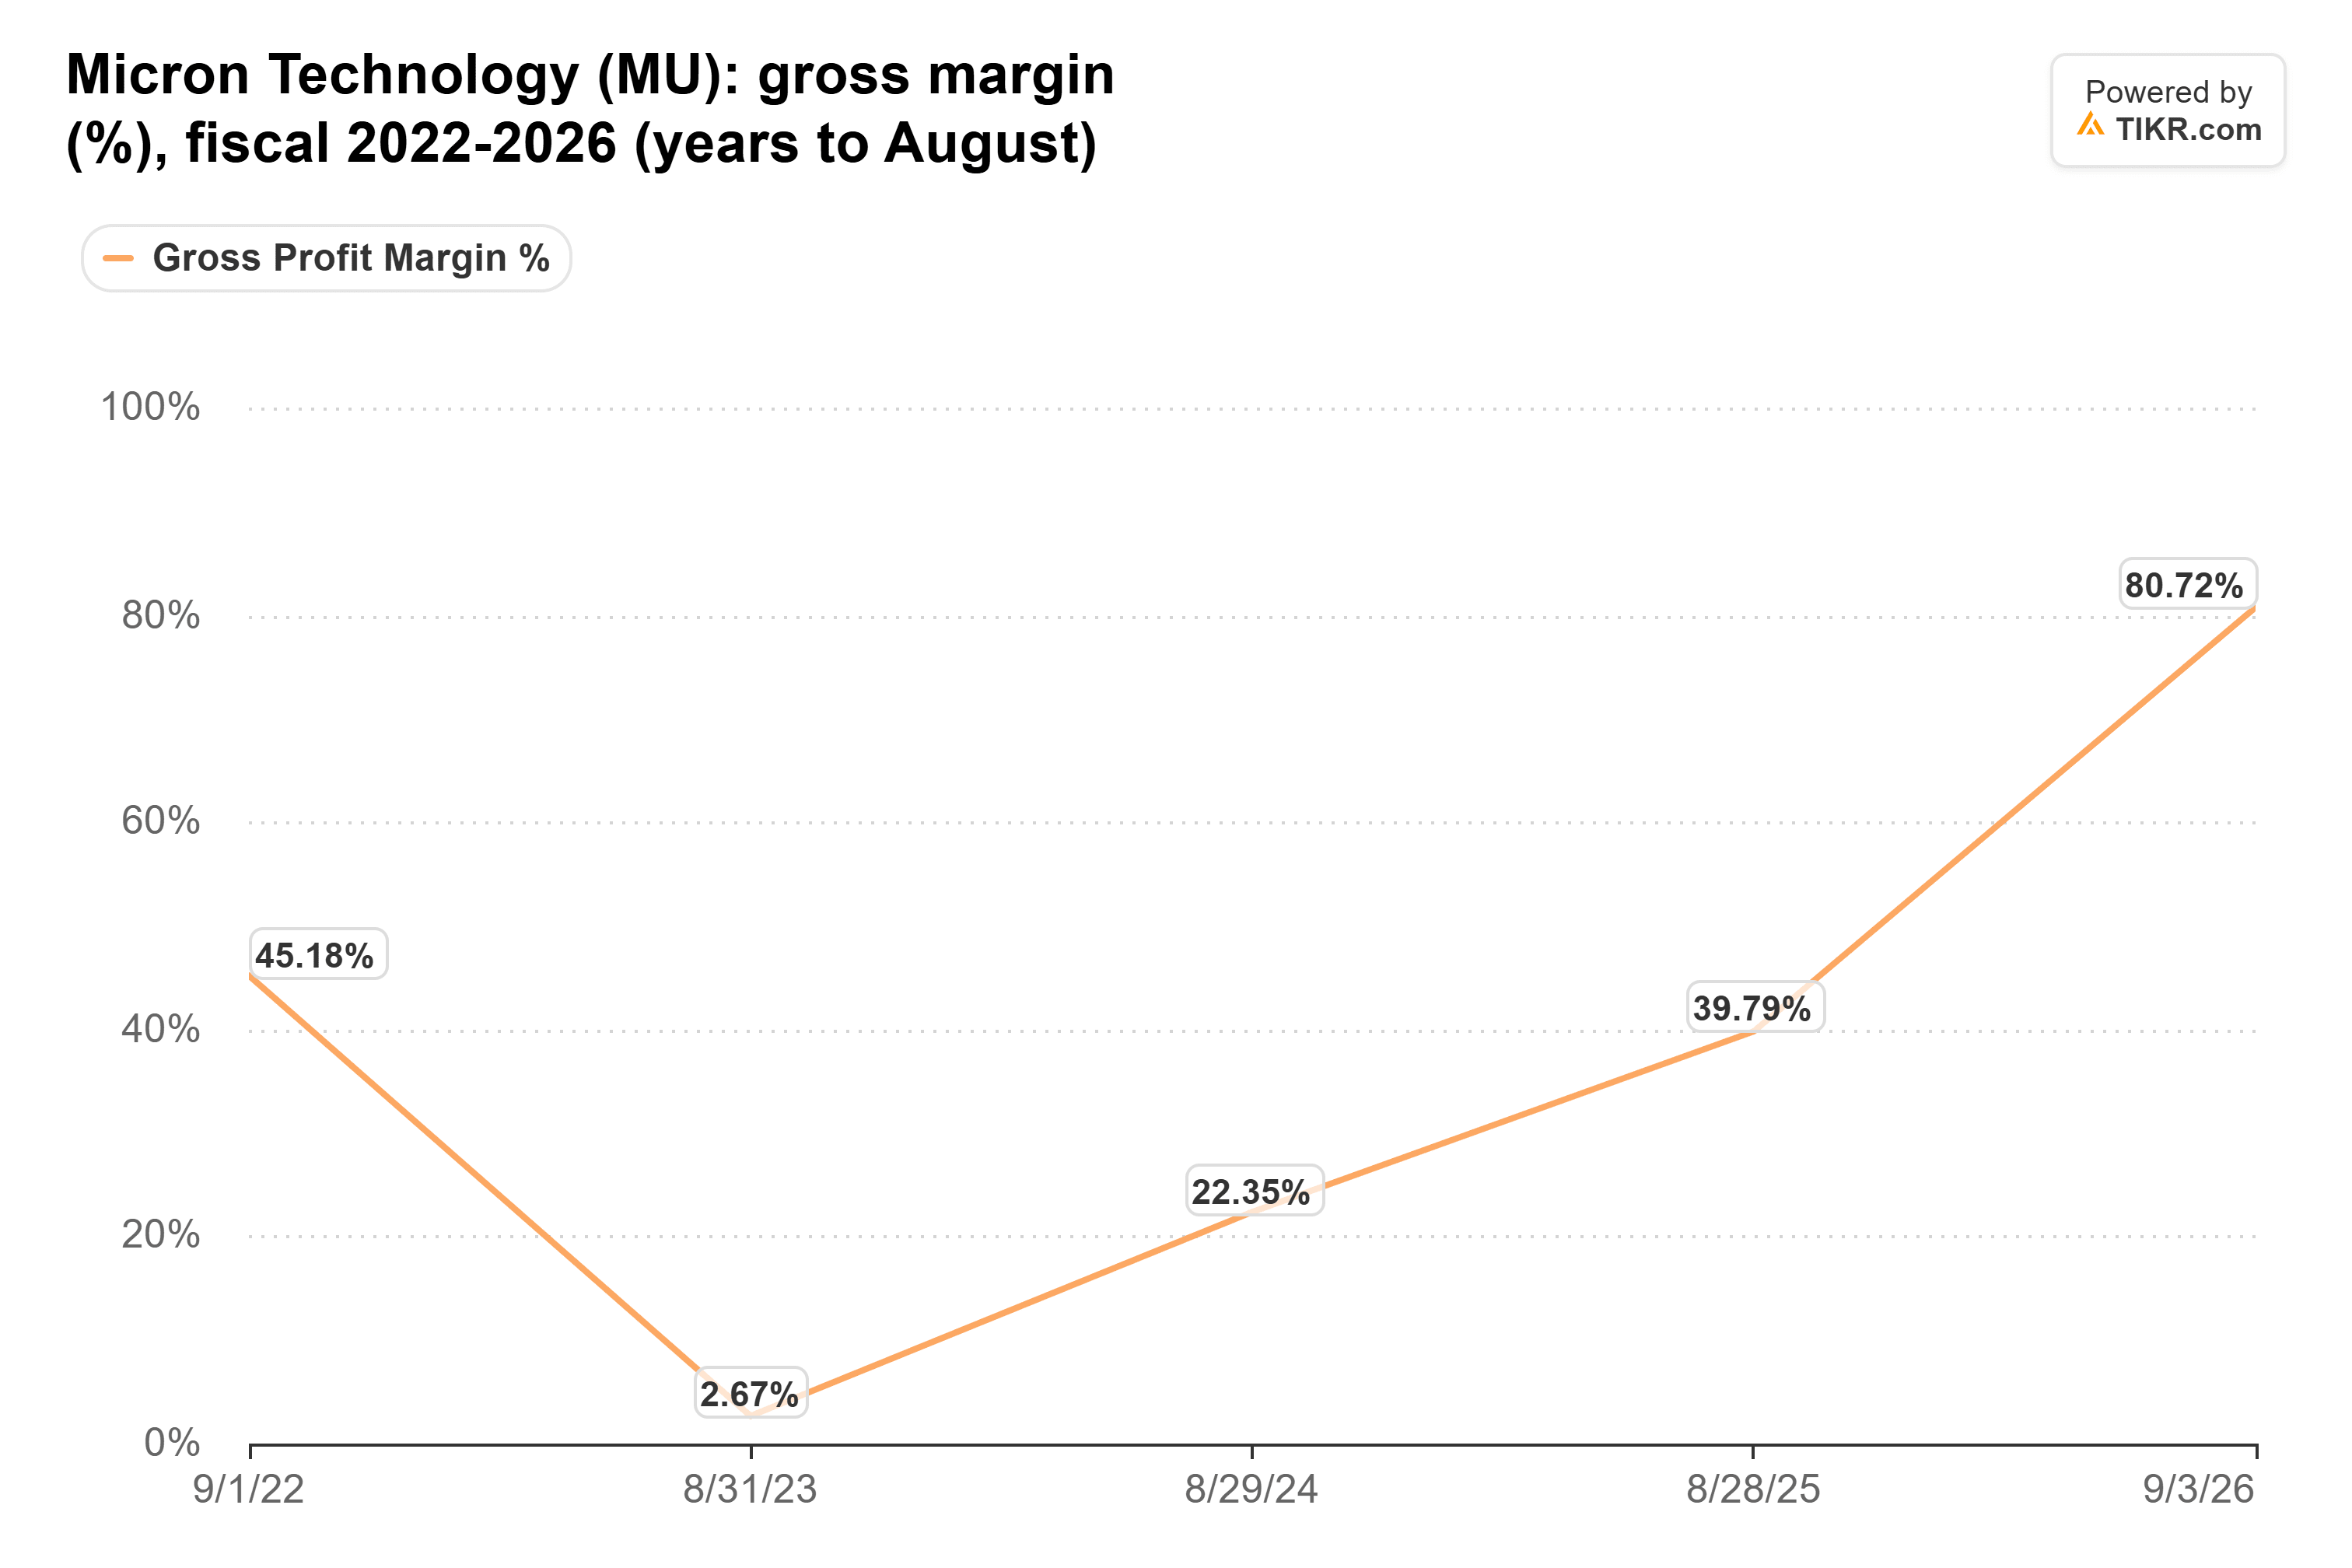
Micron, por su parte, reportó un margen bruto del 80,7% en el año fiscal 2026, respaldado por fuertes precios de DRAM y NAND y la demanda de memoria relacionada con la IA.
Sin embargo, su margen bruto cayó a solo el 2,7% en el año fiscal 2023, según datos históricos de TIKR, lo que ilustra la volatilidad asociada con los ciclos de precios de la industria de la memoria.
La tecnología de memoria avanzada de Micron y sus acuerdos de cliente a largo plazo proporcionan exposición a la creciente inversión en infraestructura de IA, aunque su rentabilidad sigue siendo sensible a los precios de la memoria y a la capacidad de producción adicional.
Western Digital también se beneficia de acuerdos de almacenamiento a largo plazo, con unidades de mayor capacidad y precios de venta más fuertes que respaldan la expansión del margen.
Aun así, el aumento de los costes de los componentes DRAM y NAND podría presionar la economía de fabricación de Western Digital, mientras que Micron podría enfrentar una compresión de márgenes si la oferta de memoria eventualmente alcanza a la demanda.
En los próximos 12 meses, la mayor prueba para Western Digital será si puede mantener precios más fuertes y alcanzar su margen bruto no-GAAP trimestral proyectado del 60% al 61%. Los próximos resultados de Micron ayudarán a determinar si la demanda de memoria para IA puede respaldar su inusualmente fuerte rentabilidad.
Western Digital parece potencialmente atractiva a aproximadamente 11,7 veces su estimación de ganancias para el año fiscal 2027 proporcionada si se materializan las expectativas de crecimiento de los analistas. Micron sigue siendo la empresa más fuerte en términos de márgenes brutos actuales y ofrece una exposición más directa a la memoria para IA. Para los inversores con un horizonte de dos a tres años, Western Digital proporciona una interesante oportunidad de crecimiento de ganancias, pero la inversión más atractiva dependerá en última instancia de la valoración, el poder de fijación de precios y de cuán sosteniblemente pueda cada empresa hacer crecer sus beneficios.
Entonces, ¿cuál es el valor real de la acción de Western Digital?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Western Digital. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratuito.
Descargo de responsabilidad:
Por favor, tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!