Conclusiones Clave
- Las acciones de DraftKings cotizan a $21, un 41,4% menos este año y solo un 14% por encima de su mínimo de 52 semanas, antes de los resultados del T3 que se publicarán el 5 de noviembre.
- Los ingresos del T2 cayeron un 5% hasta los 1.440 millones de dólares y el EBITDA ajustado se redujo un 62% hasta los 114,6 millones de dólares, debido a resultados favorables para los clientes y promociones más agresivas.
- La dirección mantuvo sus previsiones de EBITDA ajustado para 2026 de 700 a 900 millones de dólares, mientras planea gastar entre 200 y 300 millones de dólares en mercados de predicciones.
- El T3 debe demostrar si los 600.000 clientes de los mercados de predicciones pueden convertirse en ingresos duraderos, dado que el consenso ya espera una pérdida de EBITDA ajustado.
"Las predicciones ya están creciendo más rápido de lo que anticipábamos", dijo el CEO Jason Robins en el comunicado de resultados del T2. Los accionistas están menos entusiasmados.
DraftKings (DKNG) cerró el viernes a $21, un 41,4% menos este año y solo un 14% por encima de su mínimo de 52 semanas. La empresa está financiando su incursión en los mercados de predicciones con los beneficios actuales, y al mercado no le gusta la factura.
El informe del 5 de noviembre mostrará si esa factura se está reduciendo.
Los apostadores ganaron en el segundo trimestre
Las cifras principales fueron malas:
- Los ingresos cayeron un 5% hasta los 1.440 millones de dólares, por debajo del consenso de 1.520 millones.
- El EBITDA ajustado se redujo un 62% hasta los 114,6 millones de dólares.
- La pérdida neta fue de 67,6 millones de dólares.
Sin embargo, la actividad siguió creciendo. El volumen de los consumidores de deportes aumentó un 15% hasta los 13.100 millones de dólares. Los pagadores únicos mensuales subieron un 15% hasta los 3,6 millones, y los ingresos medios por pagador aumentaron un 17% hasta los 135 dólares.
El daño vino de dos fuentes. Los resultados favorables para los clientes redujeron la retención, por lo que los ingresos de las casas de apuestas deportivas cayeron un 12% hasta los 745 millones de dólares. Las promociones más agresivas para captar clientes de casas de apuestas y de predicciones hicieron el resto, mientras que el iGaming creció un 9% hasta los 342 millones de dólares.
Los ingresos trimestrales muestran lo rápido que la retención puede hacer oscilar la línea superior…
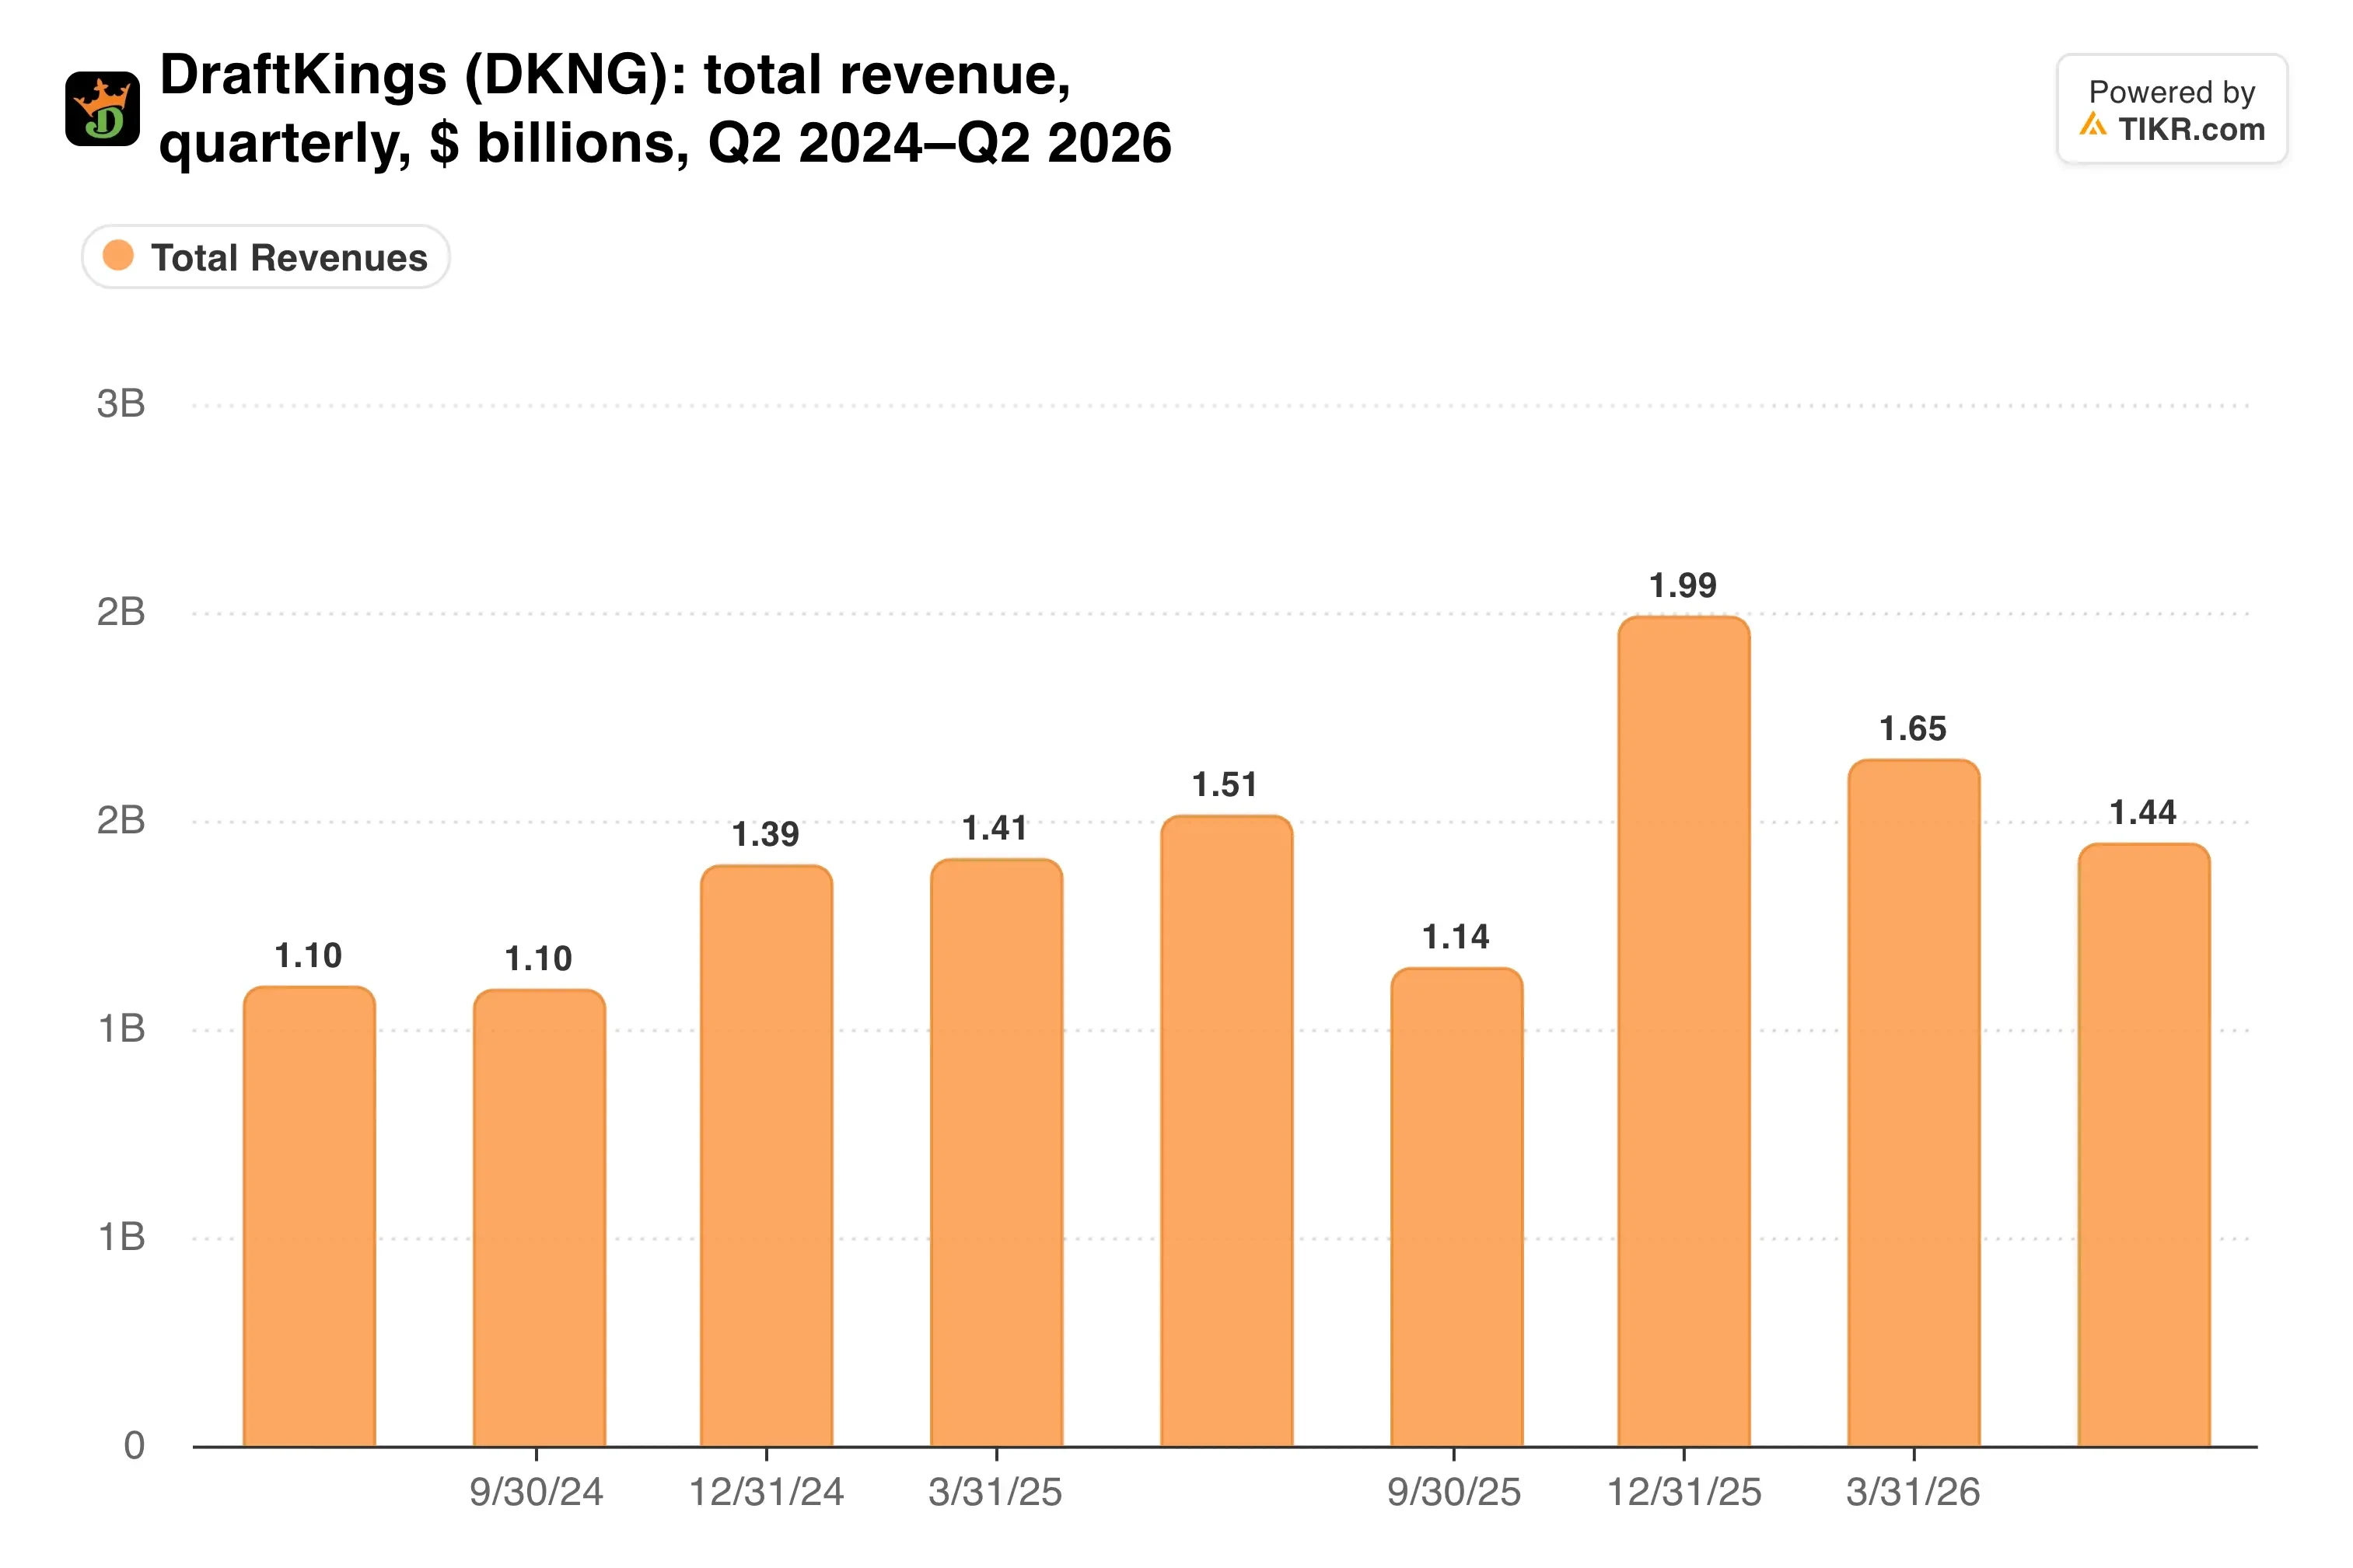
El T2 rompió una larga racha de crecimiento interanual, pero el volumen apostado y el número de pagadores sugieren que la demanda subyacente sigue intacta.
El precio del alcance nacional
DraftKings espera que su negocio principal genere aproximadamente 1.000 millones de dólares de EBITDA ajustado en 2026 antes del gasto en predicciones. Los 200 a 300 millones de dólares que planea invertir explican la diferencia con sus previsiones de 700 a 900 millones.
Ese dinero está comprando alcance. Más de 600.000 clientes habían utilizado DraftKings Predictions en agosto, y el producto llega a estados donde las apuestas deportivas tradicionales siguen siendo ilegales.
Bank of America (BAC) mejoró la calificación de la acción a Compra en octubre, con un precio objetivo de $27. La analista Julie Hoover estima que los mercados de predicciones podrían generar unos 400 millones de dólares en comisiones en 2027 si siguen siendo viables, más entre 200 y 400 millones de dólares por la creación de mercado.
La economía se vuelve atractiva una vez que los costes de adquisición disminuyen.
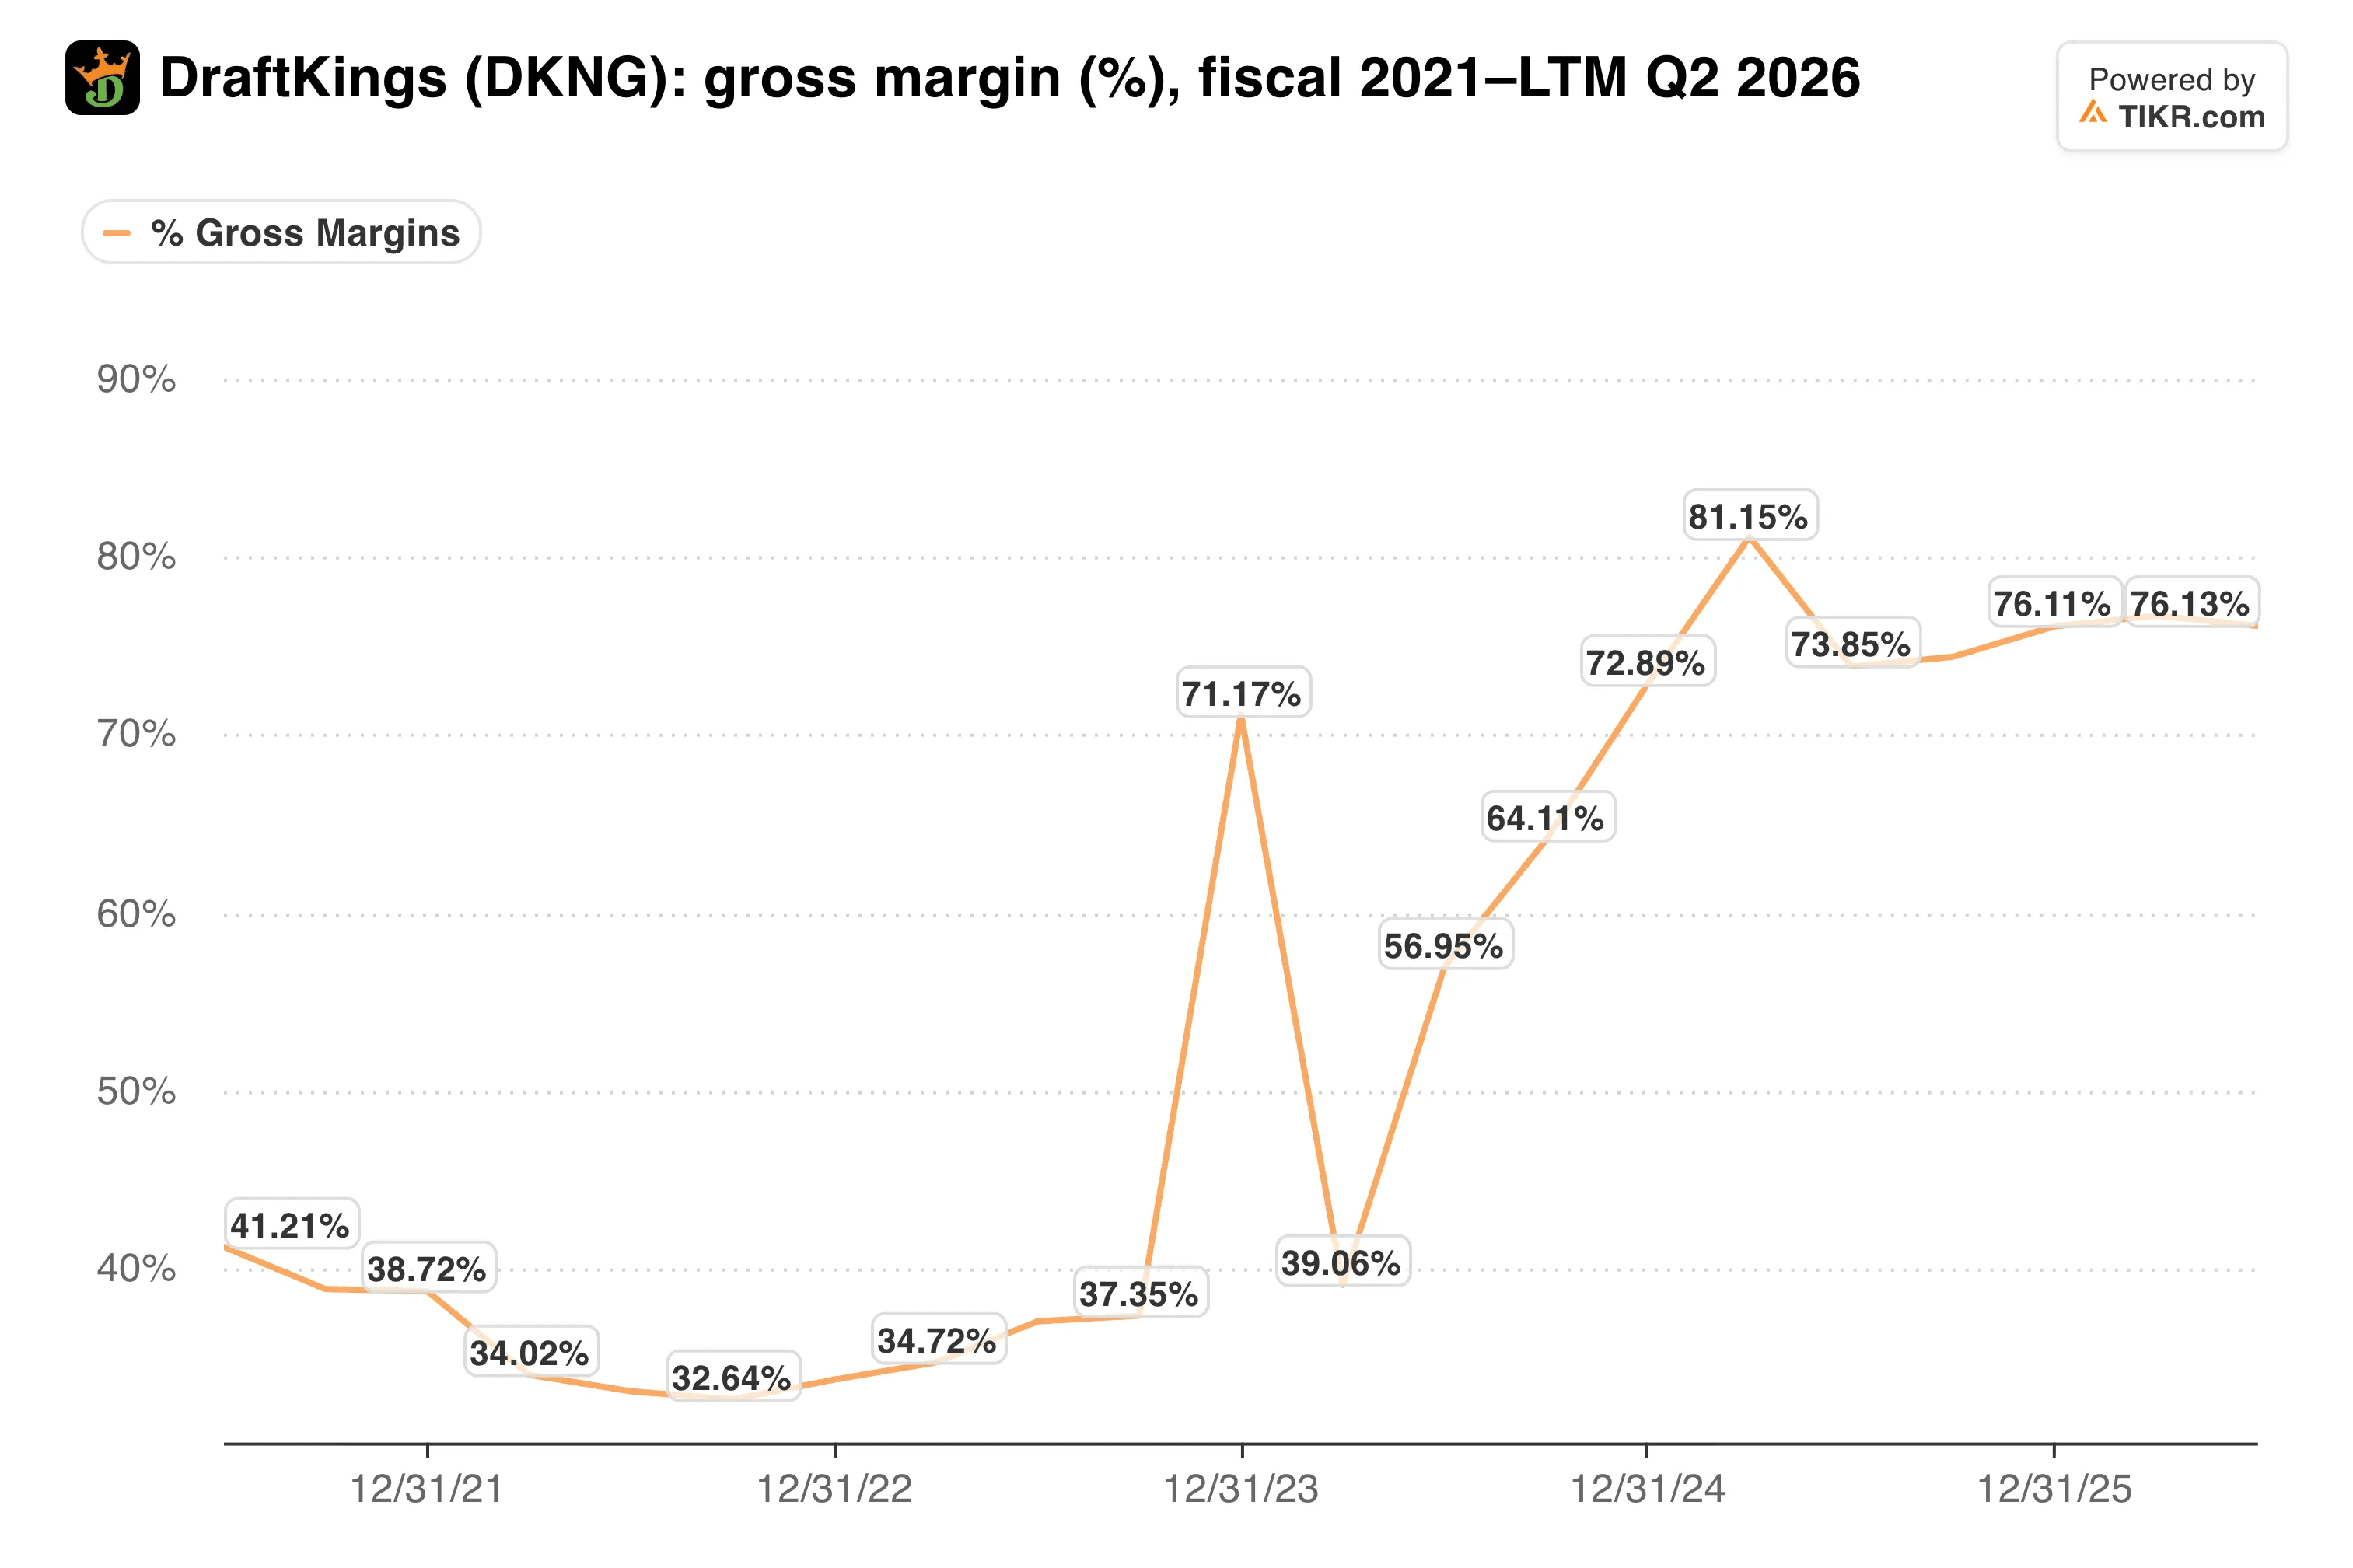
Un margen bruto del 76,1% significa que los ingresos por comisiones pueden convertirse rápidamente en beneficios, siempre que las promociones se normalicen eventualmente.
DraftKings también reforzó su liquidez. En agosto cerró un préstamo a plazo B ampliado de 700 millones de dólares con vencimiento en 2033 a SOFR más 2,00%, y amplió su línea de crédito renovable a 750 millones de dólares. Parte de los ingresos se destinará a recomprar sus bonos convertibles al 0% con vencimiento en 2028.
TIKR sigue a 37 analistas de DraftKings. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta de DraftKings, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de DraftKings
El gasto establece el múltiplo
Un EBITDA deprimido hace que el balance parezca tenso. La deuda neta se sitúa en 6,4 veces el EBITDA histórico, y esta cifra solo mejora si el gasto deja de desplazar a los beneficios.
El múltiplo se ha comprimido incluso cuando los ingresos siguen creciendo.
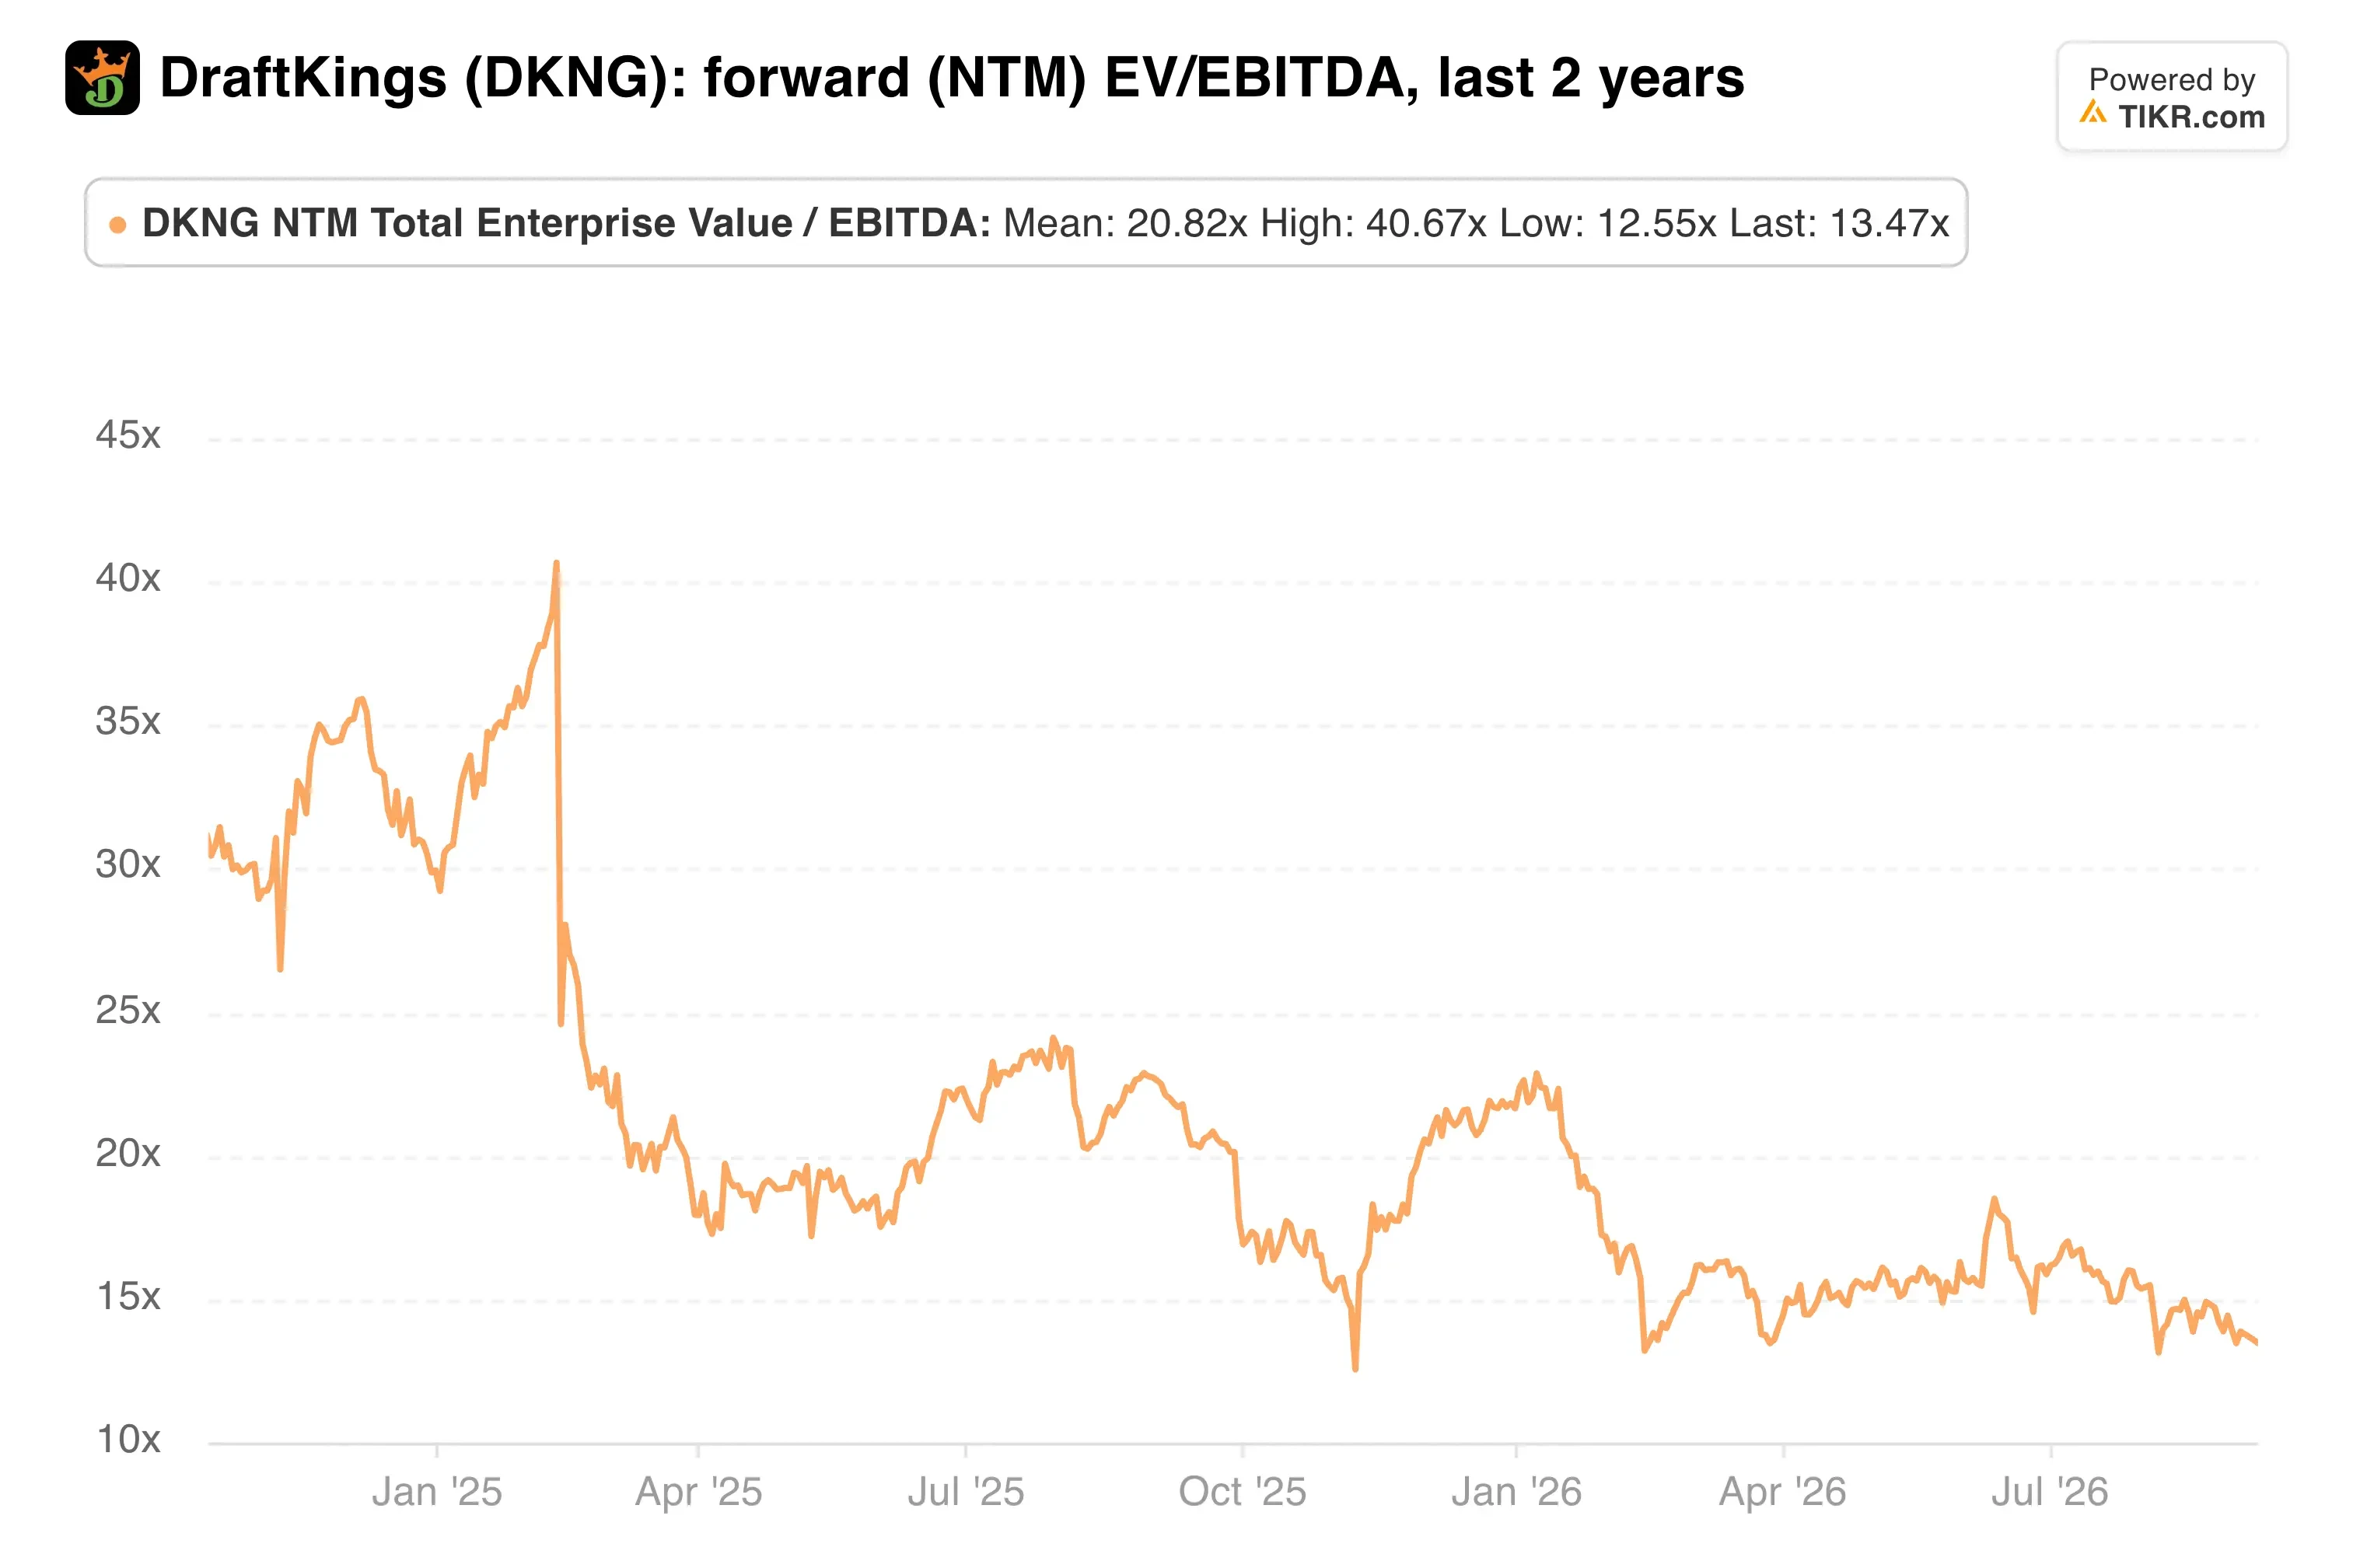
A 13,1 veces el EBITDA a plazo y 20,0 veces los beneficios a plazo, el mercado está tratando el gasto en predicciones como permanente. El precio objetivo medio de la calle de $34 implica una revalorización de aproximadamente el 62%.
Sin embargo, los riesgos son reales. El consenso ya espera una pérdida de EBITDA ajustado para el T3 con unos ingresos cercanos a los 1.370 millones de dólares. Algunos analistas también esperan otros 100 millones de dólares de gasto en predicciones en el segundo semestre, lo que llevaría el total hacia la parte superior del rango.
La regulación de los mercados de predicciones también sigue sin resolverse. Una investigación periodística de septiembre sobre la promoción de DraftKings dirigida a los adictos añadió presión mediática, y la empresa cuestiona esa versión.
Mi opinión: El negocio principal funciona, y la apuesta por las predicciones es racional dado el alcance nacional que abre. Lo que me preocupa es el presupuesto abierto. Si DraftKings reafirma los 700 a 900 millones de dólares y mantiene el gasto dentro de su rango, 13,1 veces parece demasiado barato. Si las previsiones se reducen, el mínimo de 52 semanas vuelve a estar en juego.
DraftKings publica sus resultados el 5 de noviembre, con la conferencia telefónica el 6 de noviembre. Observa el EBITDA implícito del T4, el gasto en predicciones y la retención inicial de la NFL.
Entonces, ¿cuál es el valor real de la acción de DraftKings?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer DraftKings. Comienza a partir de las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y en las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!