Puntos Clave
- Las acciones de CoStar Group cayeron un 14% hoy después de que las nuevas reservas netas del tercer trimestre fueran de $37 millones, frente a los $84 millones del año anterior.
- El récord de beneficios de CoStar provino de contener los costes mientras crecían los ingresos, pero el motor de ventas que impulsa los ingresos futuros se está desacelerando.
- Las previsiones de la dirección apuntan a un crecimiento de ingresos de aproximadamente el 10% en el cuarto trimestre, y su rango de ingresos elevado para 2026 sigue estando por debajo de la estimación de Wall Street.
- La acción cotiza cerca de su PER forward más bajo en cinco años, y las reservas en el informe del cuarto trimestre son la cifra a seguir.
CoStar Group (CSGP) publicó un récord de EBITDA ajustado tras el cierre del martes, y la acción cae un 14% hoy de todos modos.
El problema son las reservas. Como dijo el fundador y CEO Andy Florance en la conferencia de resultados del tercer trimestre de CoStar: "Nuestras nuevas reservas netas anualizadas estuvieron por debajo de nuestras expectativas, situándose en $37 millones para el tercer trimestre".
Eso es menos de la mitad de los $84 millones que CoStar reservó hace un año.
Qué sucedió exactamente
El resto del trimestre se veía excelente:
- Los ingresos crecieron un 14% hasta $952 millones.
- El EBITDA ajustado se duplicó a $229 millones, muy por encima de su guía de $190 a $210 millones.
- El BPA ajustado de $0.38 superó el consenso de $0.34, y la empresa elevó su guía de BPA y EBITDA para el año completo.
Pero las reservas se convierten en ingresos futuros. Florance atribuyó la deficiencia a factores externos en contra de la economía y a una fuerza de ventas que está creciendo más lentamente de lo esperado.
TIKR hace seguimiento de 21 analistas sobre CoStar Group. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre CoStar Group, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de CoStar Group
Los recortes de costes están funcionando
Los ingresos crecieron un 14% mientras que los costes totales cayeron un 2%, por lo que casi todos los nuevos ingresos fueron directamente a beneficios. Y CoStar ha encontrado al menos $200 millones más en ahorros para los próximos 12 a 18 meses, lo que Florance dice que "mejorará la eficiencia sin sacrificar el crecimiento de los ingresos".
No estoy seguro de que la perspectiva de ingresos respalde eso. El rango elevado de CoStar para 2026 de $3.75 mil millones a $3.77 mil millones sigue estando por debajo de los $3.79 mil millones de Wall Street, y su guía para el cuarto trimestre apunta a un crecimiento de aproximadamente el 10%. Los analistas esperan que el crecimiento se desacelere aún más a partir de ahí...

Eso es aproximadamente un 10% de crecimiento en 2027 y un 7% en 2028. Y $37 millones en reservas dan a los analistas pocas razones para elevar esas estimaciones.
Cotizada como una empresa de crecimiento más lento
Al entrar hoy, CoStar cotizaba a 19x las ganancias forward, frente a un promedio de cinco años de 66x...
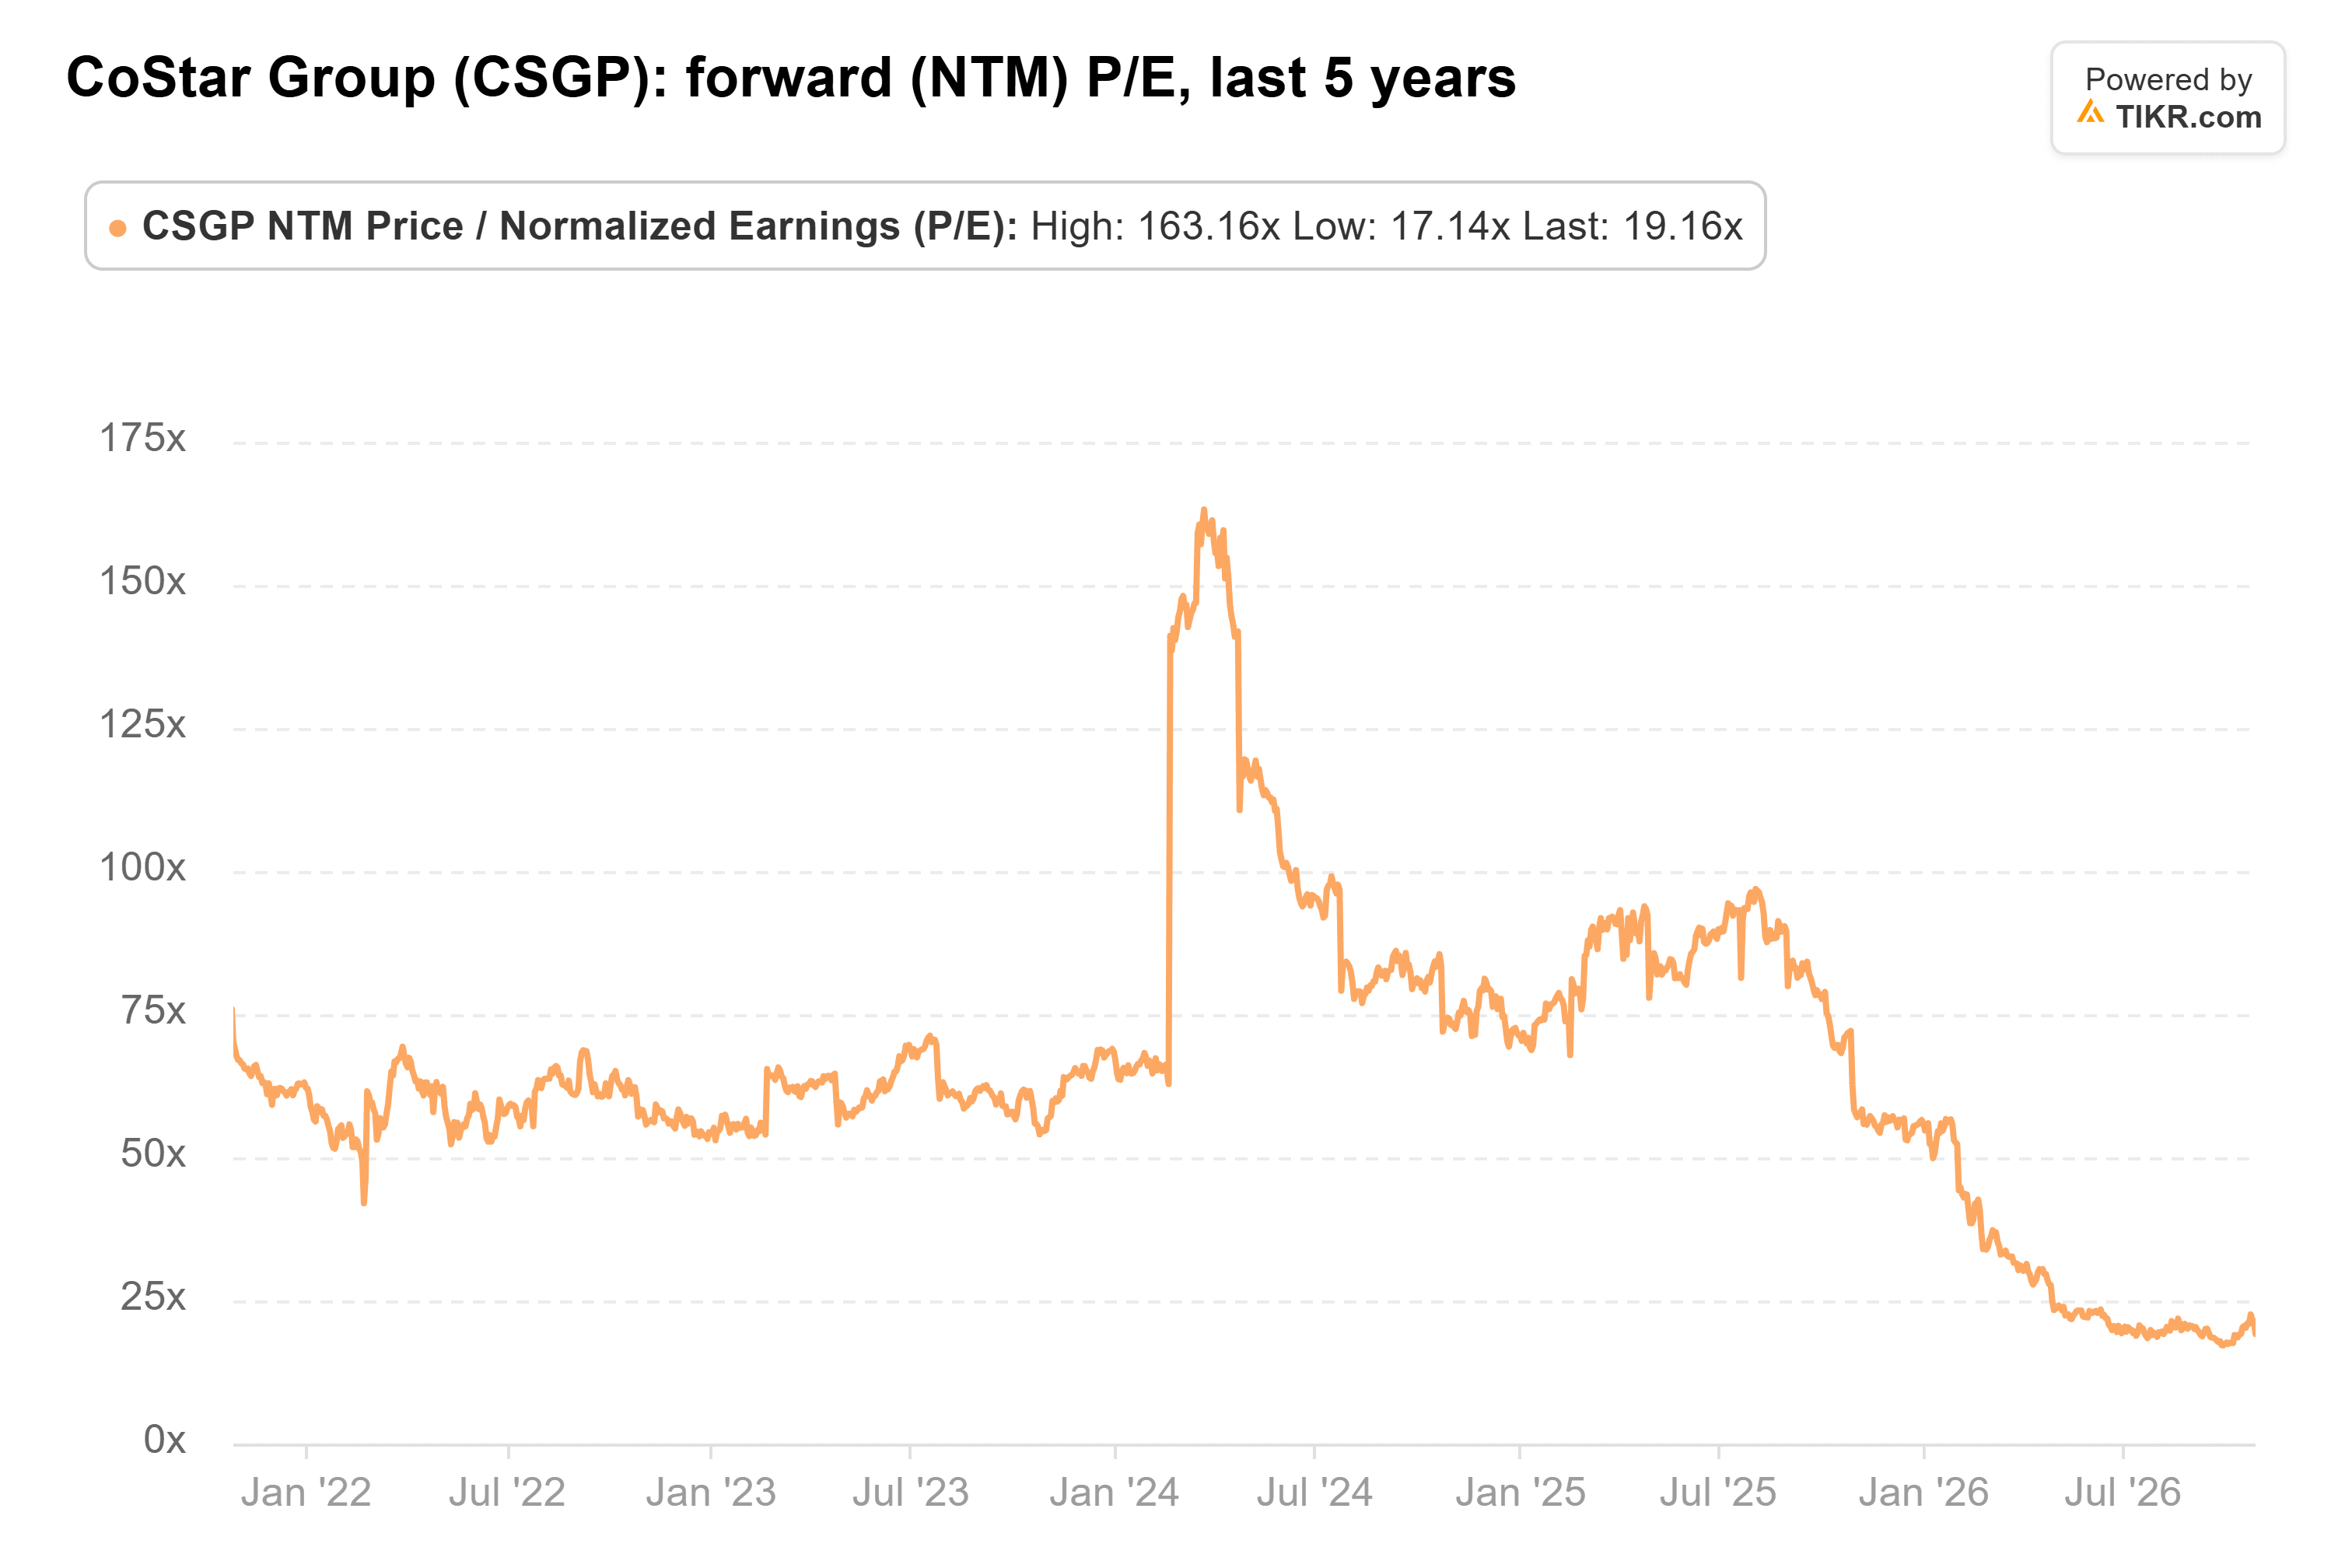
Tras la caída de hoy, está de nuevo cerca del mínimo de cinco años de septiembre de 17x. Cinco firmas recortaron sus objetivos de precio esta mañana, incluida BTIG, que señaló el quinto fallo en las reservas de CoStar.
Además, CoStar está pagando alrededor de $730 millones por Vexcel, una empresa de imágenes aéreas. Está utilizando su efectivo ($500 millones a finales de septiembre) y su línea de crédito.
Mi opinión: Los recortes de costes son reales. Pero incluso con otros $200 millones de ahorros, CoStar todavía está unos $200 millones por debajo de su objetivo de EBITDA ajustado de $1.25 mil millones para 2028, y eso tiene que venir de las ventas. Hasta que las reservas se recuperen, creo que la acción se mantiene barata por una buena razón.
Por supuesto, la dirección dijo en la conferencia que espera que las reservas mejoren en el cuarto trimestre. Ese informe, previsto para principios del próximo año, es el que hay que seguir.
Entonces, ¿cuál es el valor real de la acción de CoStar?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer CoStar. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!