

Conclusiones clave
- El CEO de Constellation Energy, Joe Dominguez, afirmó que las empresas de servicios públicos y los operadores de la red hicieron una "sobreestimación masiva" de la demanda de centros de datos. Días antes, el CEO de Vistra culpó a los desarrolladores especulativos por las colas de conexión a la red exageradas.
- Las colas infladas perjudican mucho más a los proyectos que dependen de una demanda que quizás nunca llegue que a Constellation, que ha contratado más de 8.500 megavatios este año hasta la década de 2040.
- Los analistas esperan que el BPA normalizado de Constellation suba desde $9,39 en 2025 hasta $16,80 en 2028, y la empresa acaba de elevar sus previsiones para 2026 a $12,50-$12,80 por acción.
- El principal riesgo es el múltiplo: a 23 veces las ganancias futuras está por debajo de su promedio de tres años pero muy por encima de su mínimo de 16x, por lo que un despliegue de IA más pequeño aún podría reducirlo.
Constellation Energy (CEG) elevó sus previsiones para 2026 por segunda vez este año el lunes, a $12,50-$12,80 por acción de ganancias operativas ajustadas. En la misma llamada, su CEO dijo que los pronósticos de centros de datos que desataron los temores de los responsables políticos eran demasiado altos.
Joe Dominguez comenzó argumentando que las acciones del sector eléctrico habían reaccionado de forma exagerada a la victoria de los demócratas en las elecciones de medio mandato. Luego admitió lo que había detrás del miedo. En la llamada de resultados del tercer trimestre de Constellation, dijo que "las empresas de servicios públicos y los operadores de la red no hicieron un buen trabajo estimando el número real de centros de datos, y eso resultó en una sobreestimación masiva".
Es algo notable que un CEO del sector eléctrico diga en voz alta.
Pero Dominguez puede permitirse decirlo. Un pronóstico inflado perjudica principalmente a quien contaba con que esa demanda se materializara, y cada vez más de la producción de Constellation está vendida por décadas.
TIKR hace seguimiento de 25 analistas sobre Constellation Energy. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Constellation Energy, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Constellation Energy
La energía de Constellation ya está vendida
Dominguez dijo que Constellation ha firmado tres acuerdos a largo plazo más desde su último informe, que suman unos 4.560 megavatios. Eso eleva el total del año a "más de 8.500 megavatios bien entrada la década de 2040 con una economía atractiva", incluyendo acuerdos históricos con Google y Amazon. Para 2032, espera que alrededor del 45% de la flota de carga base limpia de Constellation esté bajo acuerdos a largo plazo, además del precio mínimo del crédito fiscal nuclear federal. En sus palabras, "casi la mitad de nuestra producción limpia está cubierta", y por "un par de décadas".
También dijo que los clientes al otro lado de esos acuerdos tienen un crédito de grado de inversión sólido. Google y Amazon ya han firmado, por lo que las cifras infladas de las colas en otros lugares no cambian lo que pagan.
Los analistas esperan que el BPA normalizado aumente desde $9,39 en 2025 hasta $16,80 en 2028, casi un 80% más:
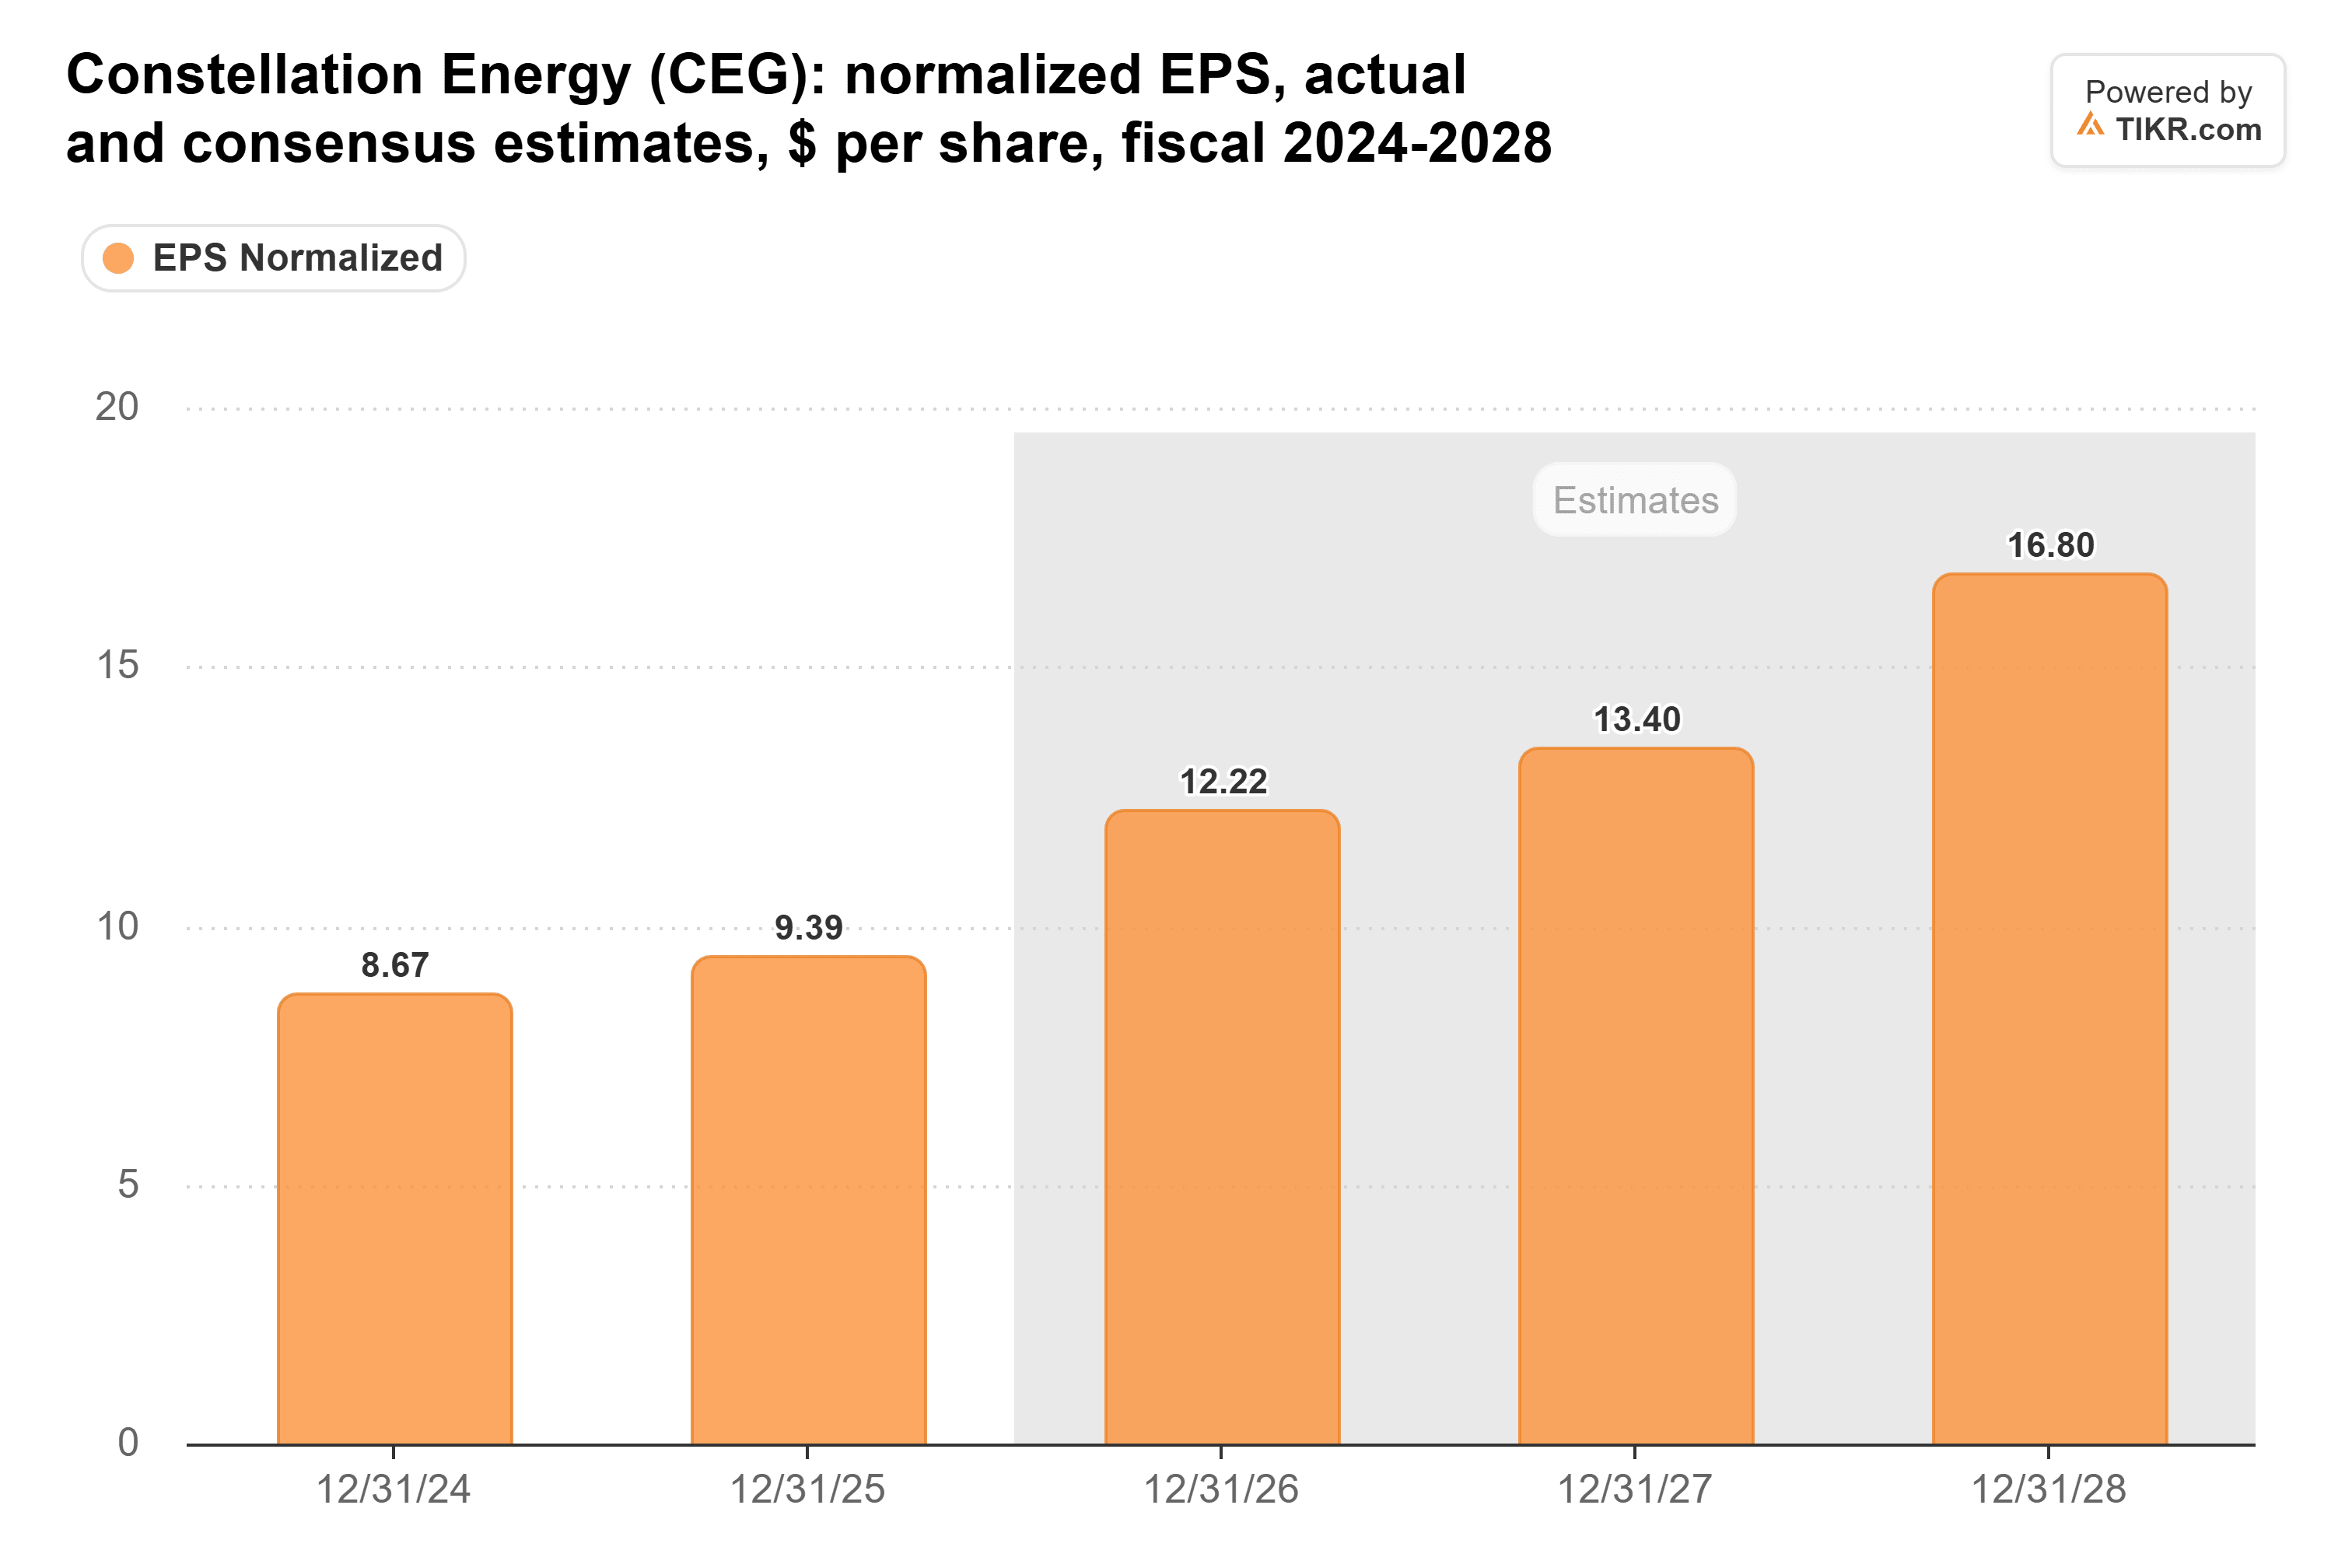
Y esperaría que la cifra de 2026 suba después del lunes: el extremo inferior de las nuevas previsiones, $12,50, está por encima de los $12,22 que los analistas esperaban inicialmente.
Los especuladores inflaron las colas
Vistra (VST) El CEO Jim Burke hizo el mismo diagnóstico en la llamada de resultados del tercer trimestre de su empresa el viernes, y dijo quién estaba detrás: "las colas de interconexión de carga estaban sobrestimadas en todo el país y especialmente en ERCOT, impulsadas por la especulación de los desarrolladores". Su solución es hacer que esos desarrolladores aporten más garantías, se comprometan a acuerdos de toma o paga por los nuevos cargos de conexión y muestren un acuerdo firmado con un cliente final. Eso eliminaría los proyectos de relleno. Es un problema mucho mayor para cualquiera que planee nuevas plantas en torno a esos números de cola que para una flota que ya está operativa y tiene sus compradores alineados.
Burke dijo que la perspectiva de Vistra no ha cambiado. Sigue viendo un crecimiento de la carga del 4% al 6% en ERCOT y del 2% al 3% en PJM hasta 2030. Vistra ha firmado más de 4 gigavatios de acuerdos de compra de energía a largo plazo en sus emplazamientos nucleares y de gas, incluido un contrato nuclear de Perry con Meta que comenzará a sumar a los resultados en 2027. También estableció una previsión de EBITDA ajustado para 2027 de $7.700-$8.500 millones, por encima de los $7.400-$7.800 millones que señaló en agosto. Burke sí dijo que los precios de ERCOT han tendido a la baja, en parte debido a una auditoría de centros de datos y una pausa en los permisos, aunque no ve un impacto a largo plazo.
El múltiplo aún puede reducirse
Aun así, la acción de Constellation no cotiza solo por los contratos firmados. Los inversores están pagando por un despliegue de IA que aún no ha ocurrido, y uno más pequeño podría reducir el múltiplo incluso si cada contrato se mantiene. El P/E forward de Constellation ya ha caído desde 38x en octubre de 2025 a 23x el lunes:
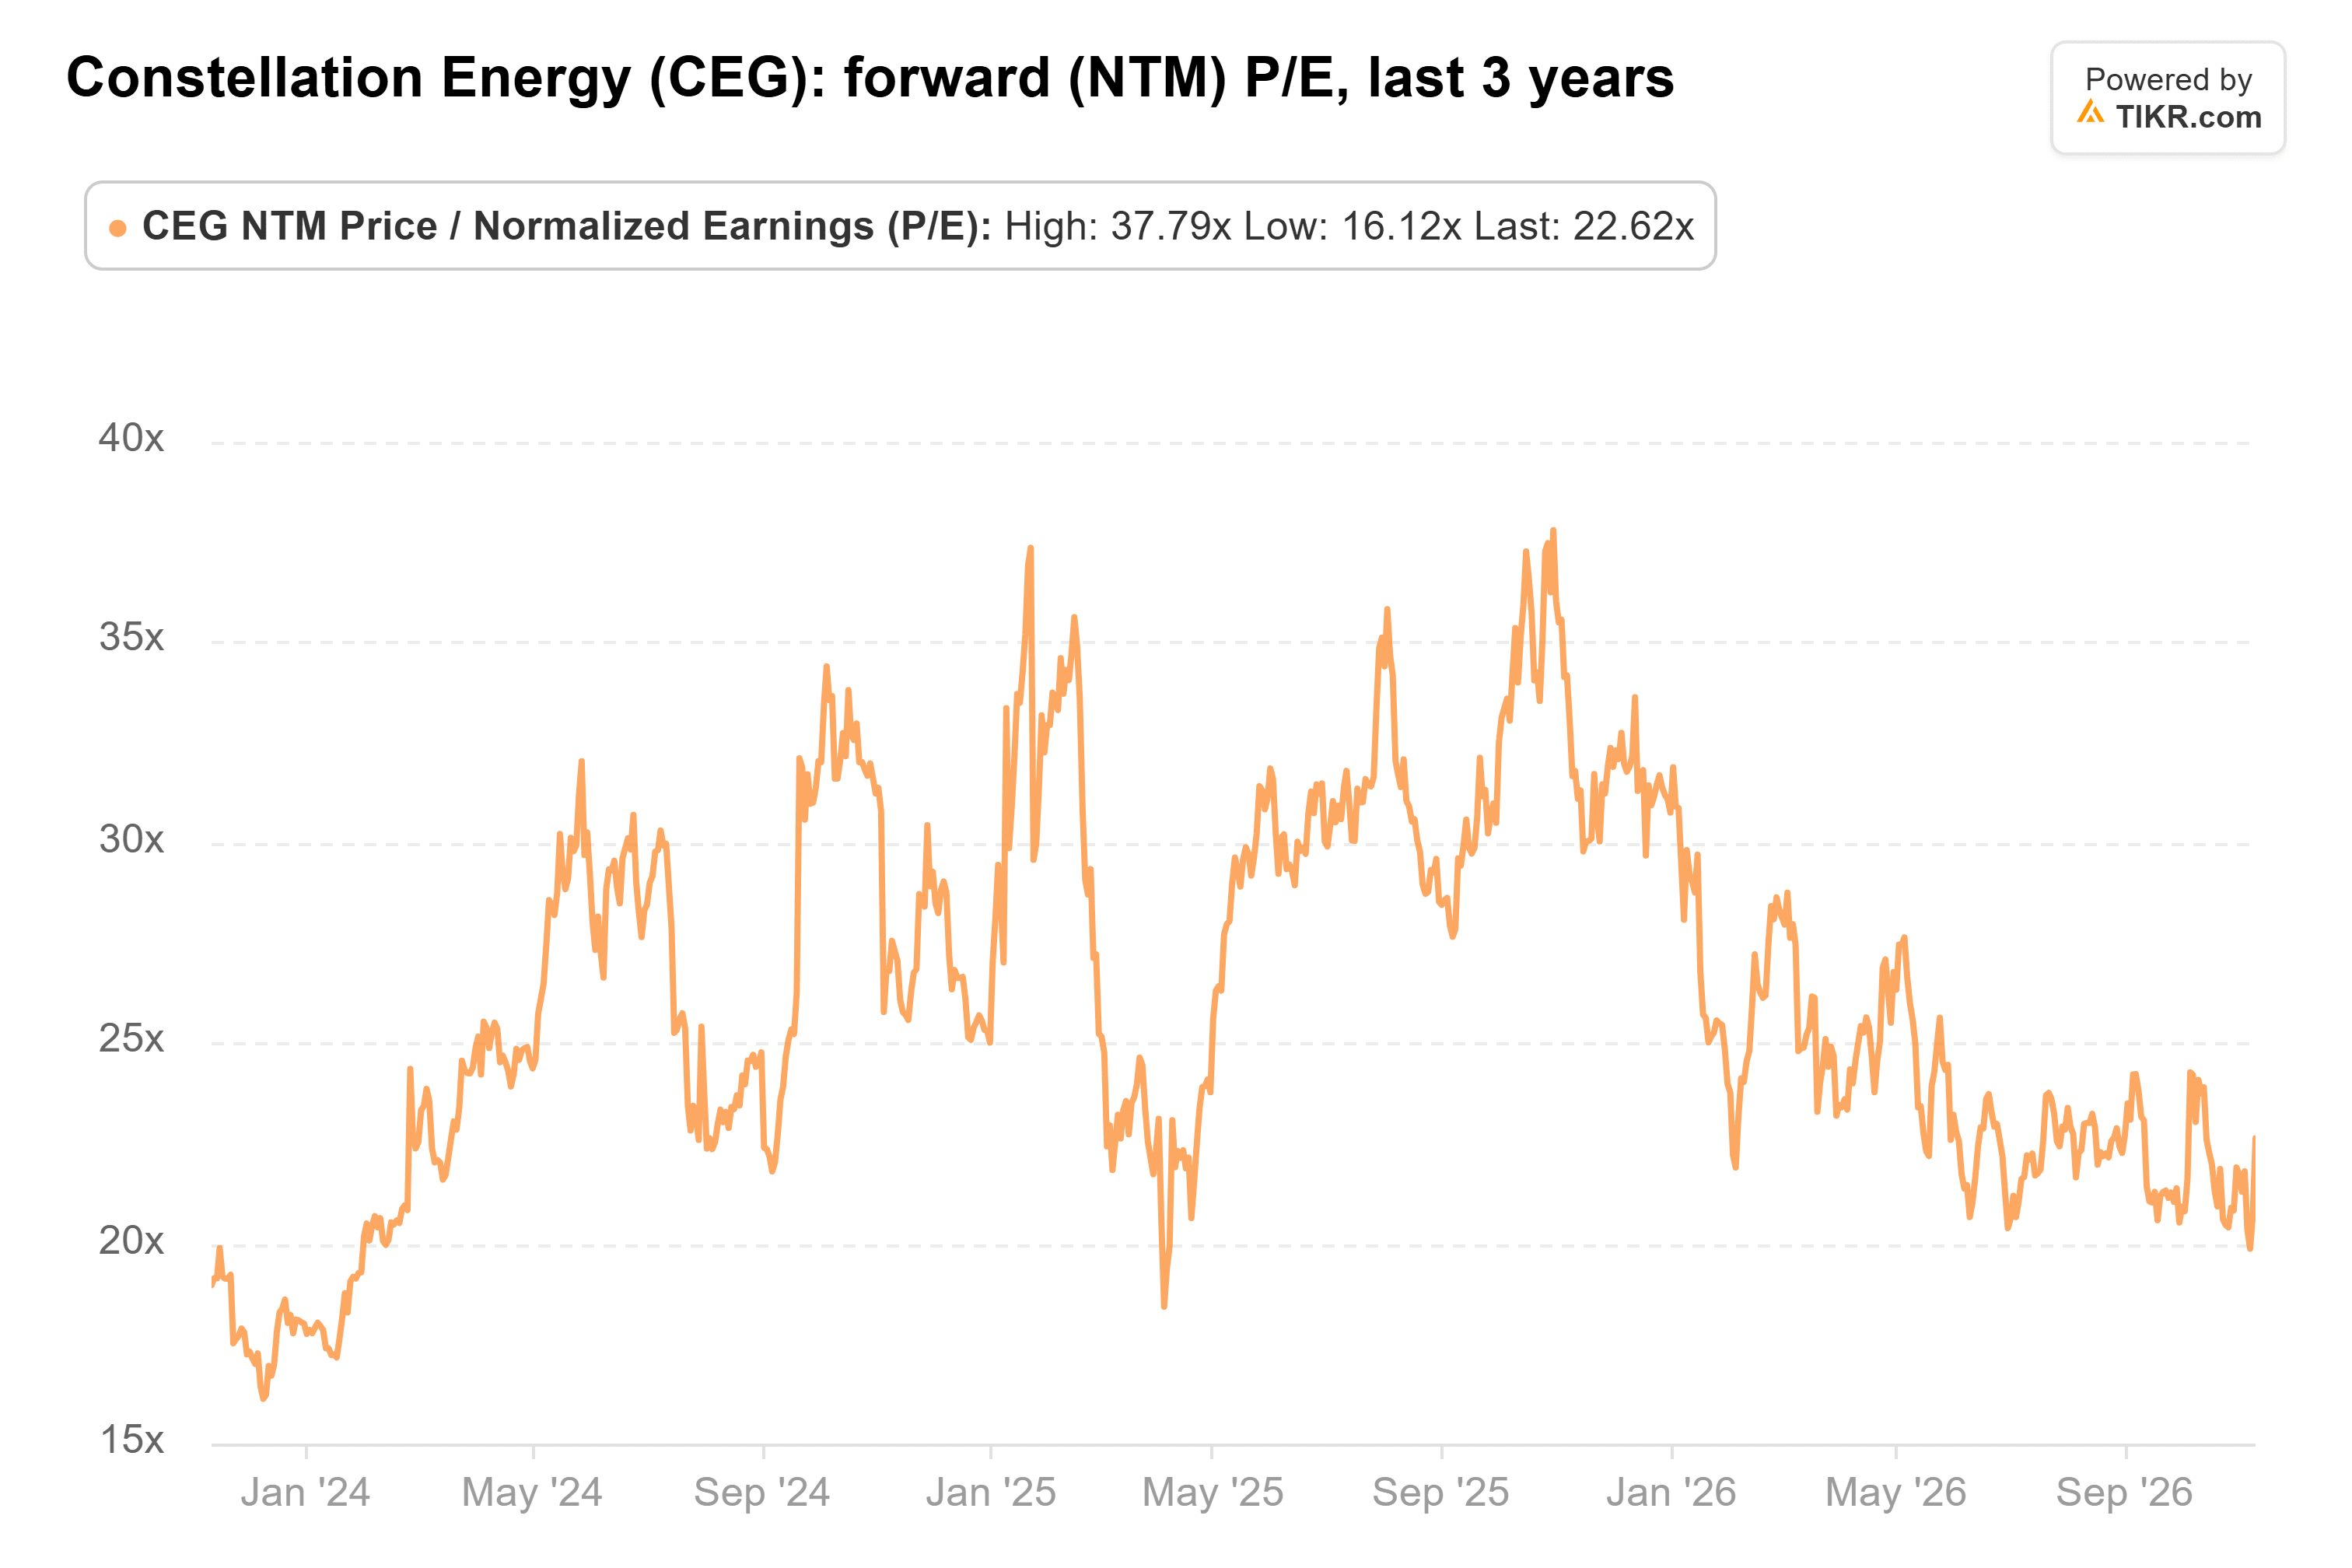
Eso está por debajo de su promedio de tres años de 26x, pero muy por encima de los 16x que alcanzó en diciembre de 2023, por lo que tiene margen para caer más. Los futuros acuerdos también dependen de la demanda que Dominguez dice que fue sobreestimada. Constellation todavía tiene más de 100 millones de megavatios-hora de producción limpia existente disponible para contratos a largo plazo, aunque dice que la demanda de la misma es "significativamente más amplia que la IA".
Desde mi punto de vista, Dominguez puede calificar los pronósticos de inflados porque cada trimestre una mayor parte de las ganancias de Constellation proviene de acuerdos firmados y de décadas de duración. Prefiero ser dueño del operador establecido con su energía vendida que de cualquiera que esté construyendo en base a los números de las colas, pero no contaría con que el múltiplo vuelva a su máximo. Por supuesto, las reglas para atender a los centros de datos aún se están escribiendo. Se espera que la acción de la FERC sobre la ubicación de grandes cargas cerca de las plantas de energía ocurra en la primera mitad del próximo año, y podría hacer que los próximos acuerdos sean más fáciles o más difíciles de firmar.
Entonces, ¿cuál es el valor real de la acción de Constellation Energy?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Constellation Energy. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Valora Constellation Energy gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


