Puntos clave
- El paquete de la reunión del 9 de noviembre de una autoridad pública de Luisiana incluye un acuerdo propuesto para hasta $4.6 mil millones en bonos de ingresos para financiar el campus Delta Forge 1 de Applied Digital, que se reembolsarán con el arrendamiento de Meta.
- Endeudarse respaldado por el contrato de arrendamiento de Meta podría costarle a Applied Digital mucho menos que el mercado de deuda de la nube de nueva generación (neocloud), donde Steve Eisman dice que un costo de deuda del 15% hace que los centros de datos de IA sean prohibitivamente caros.
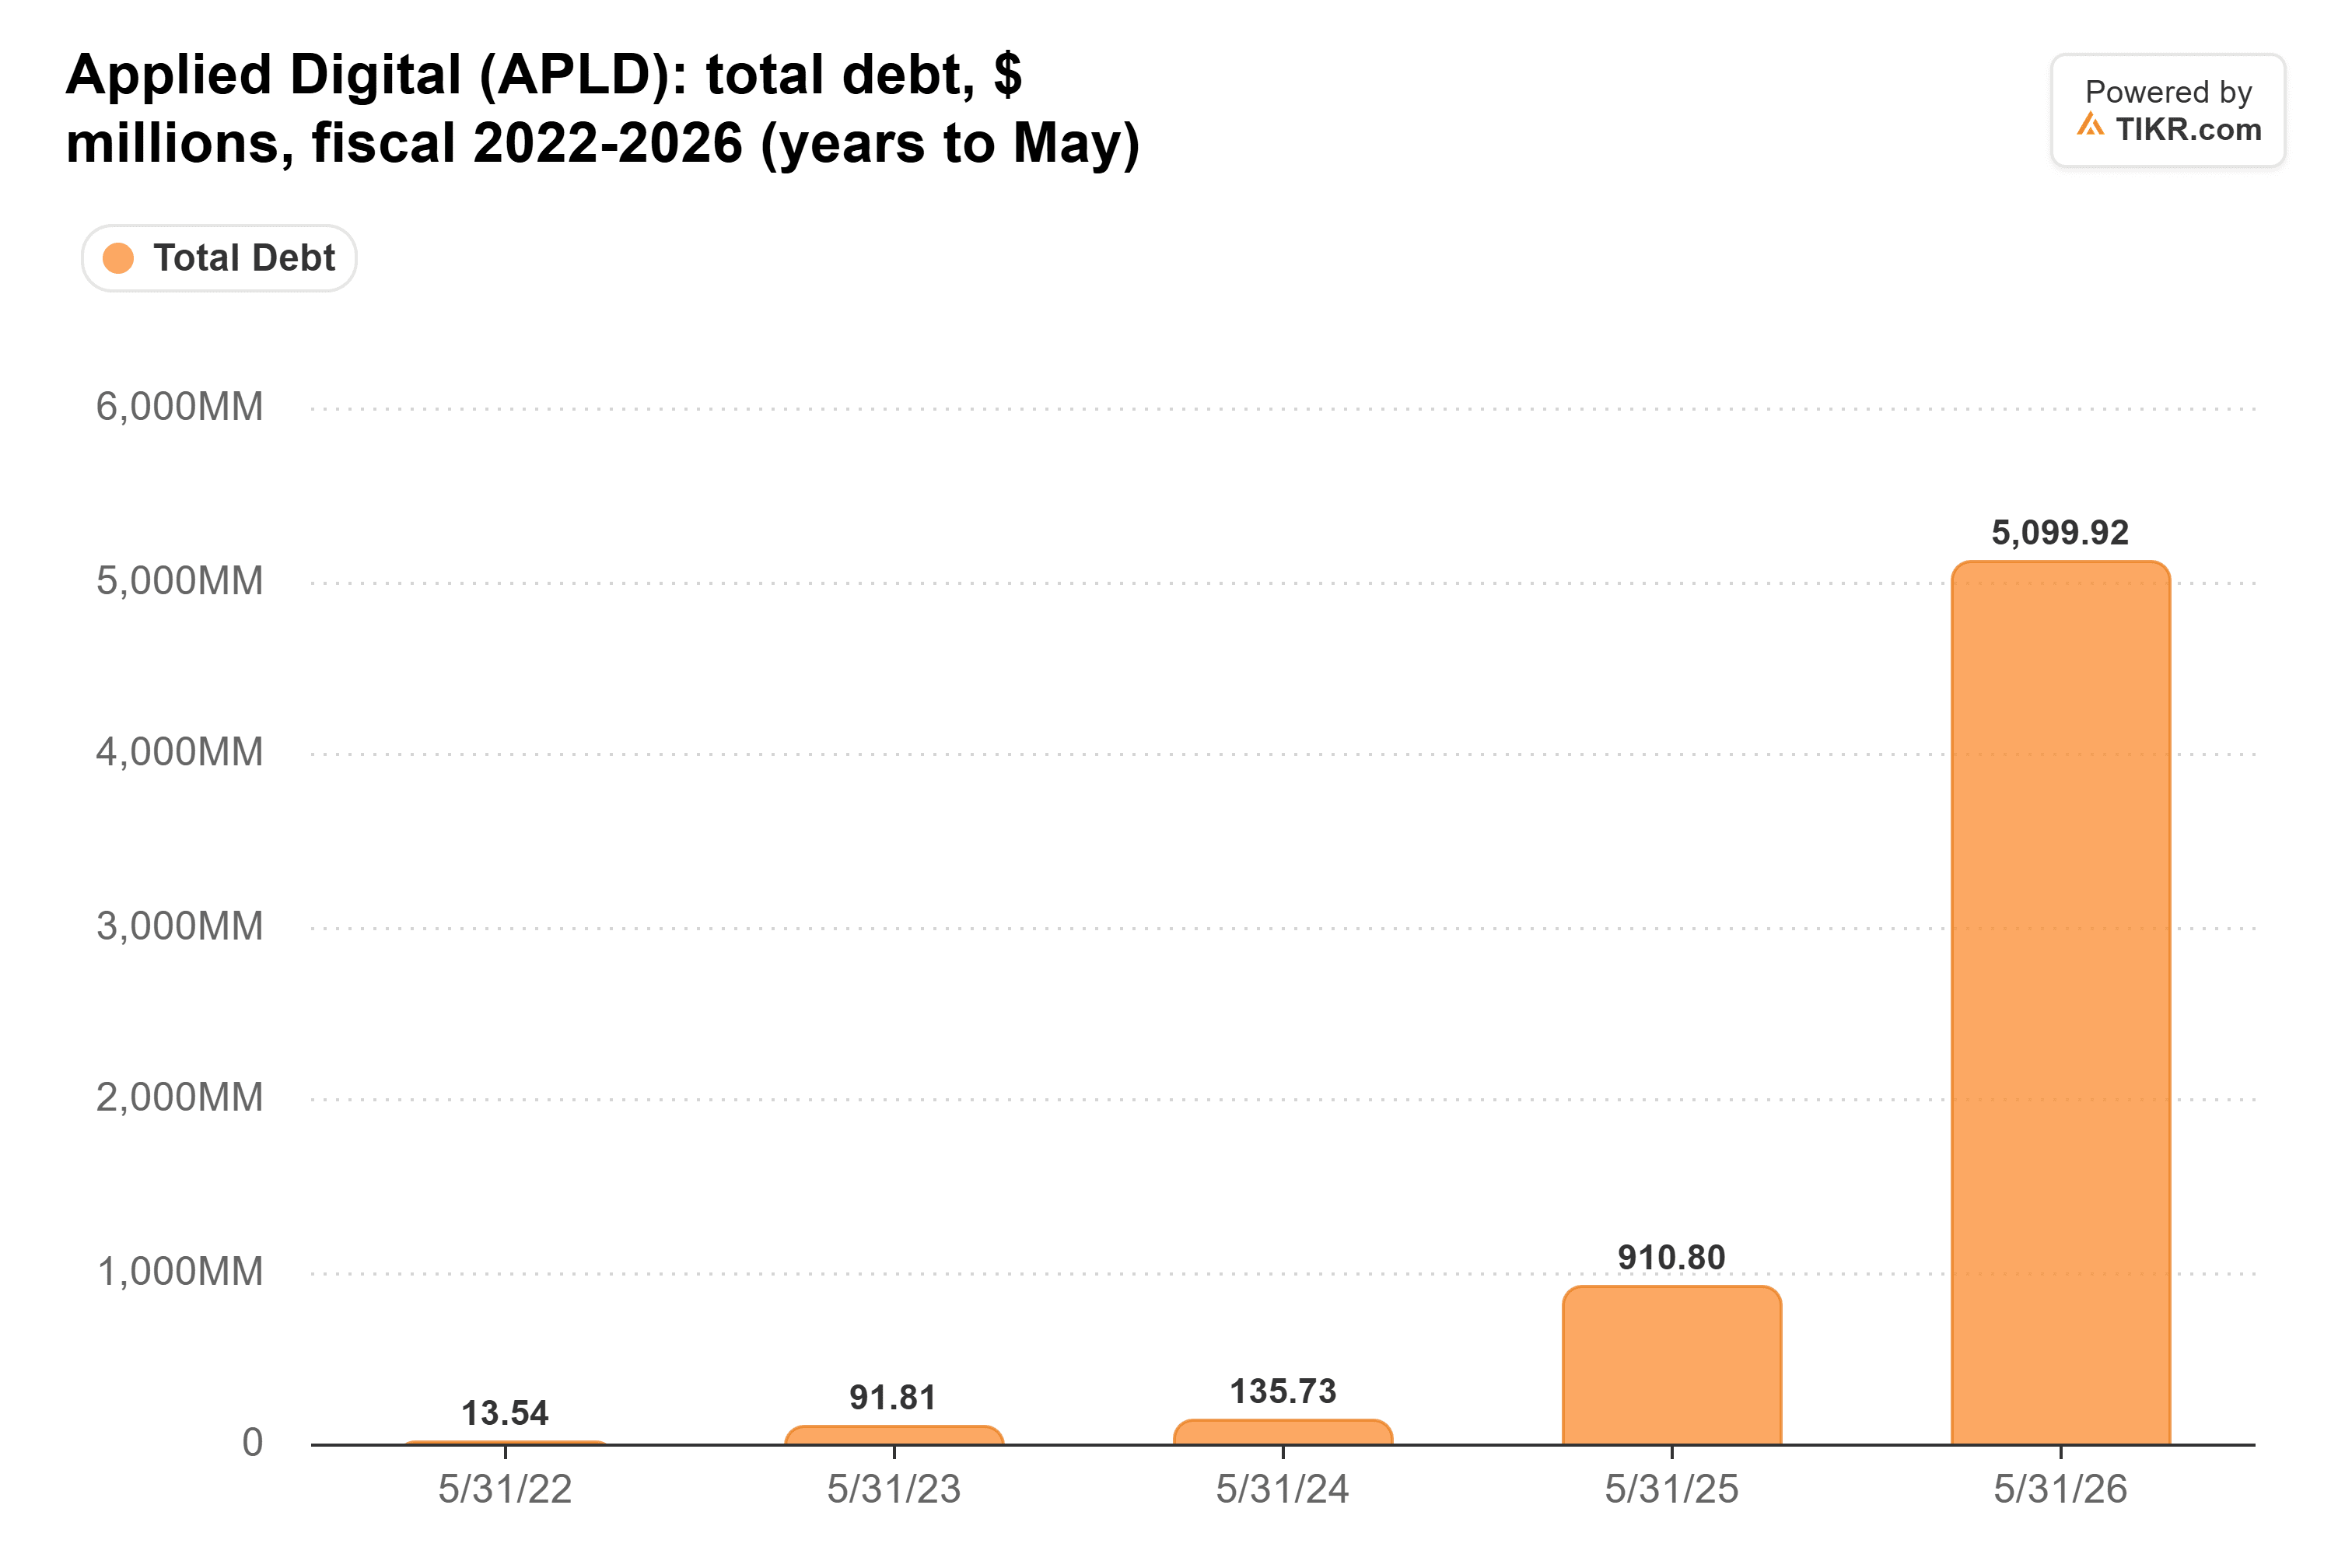
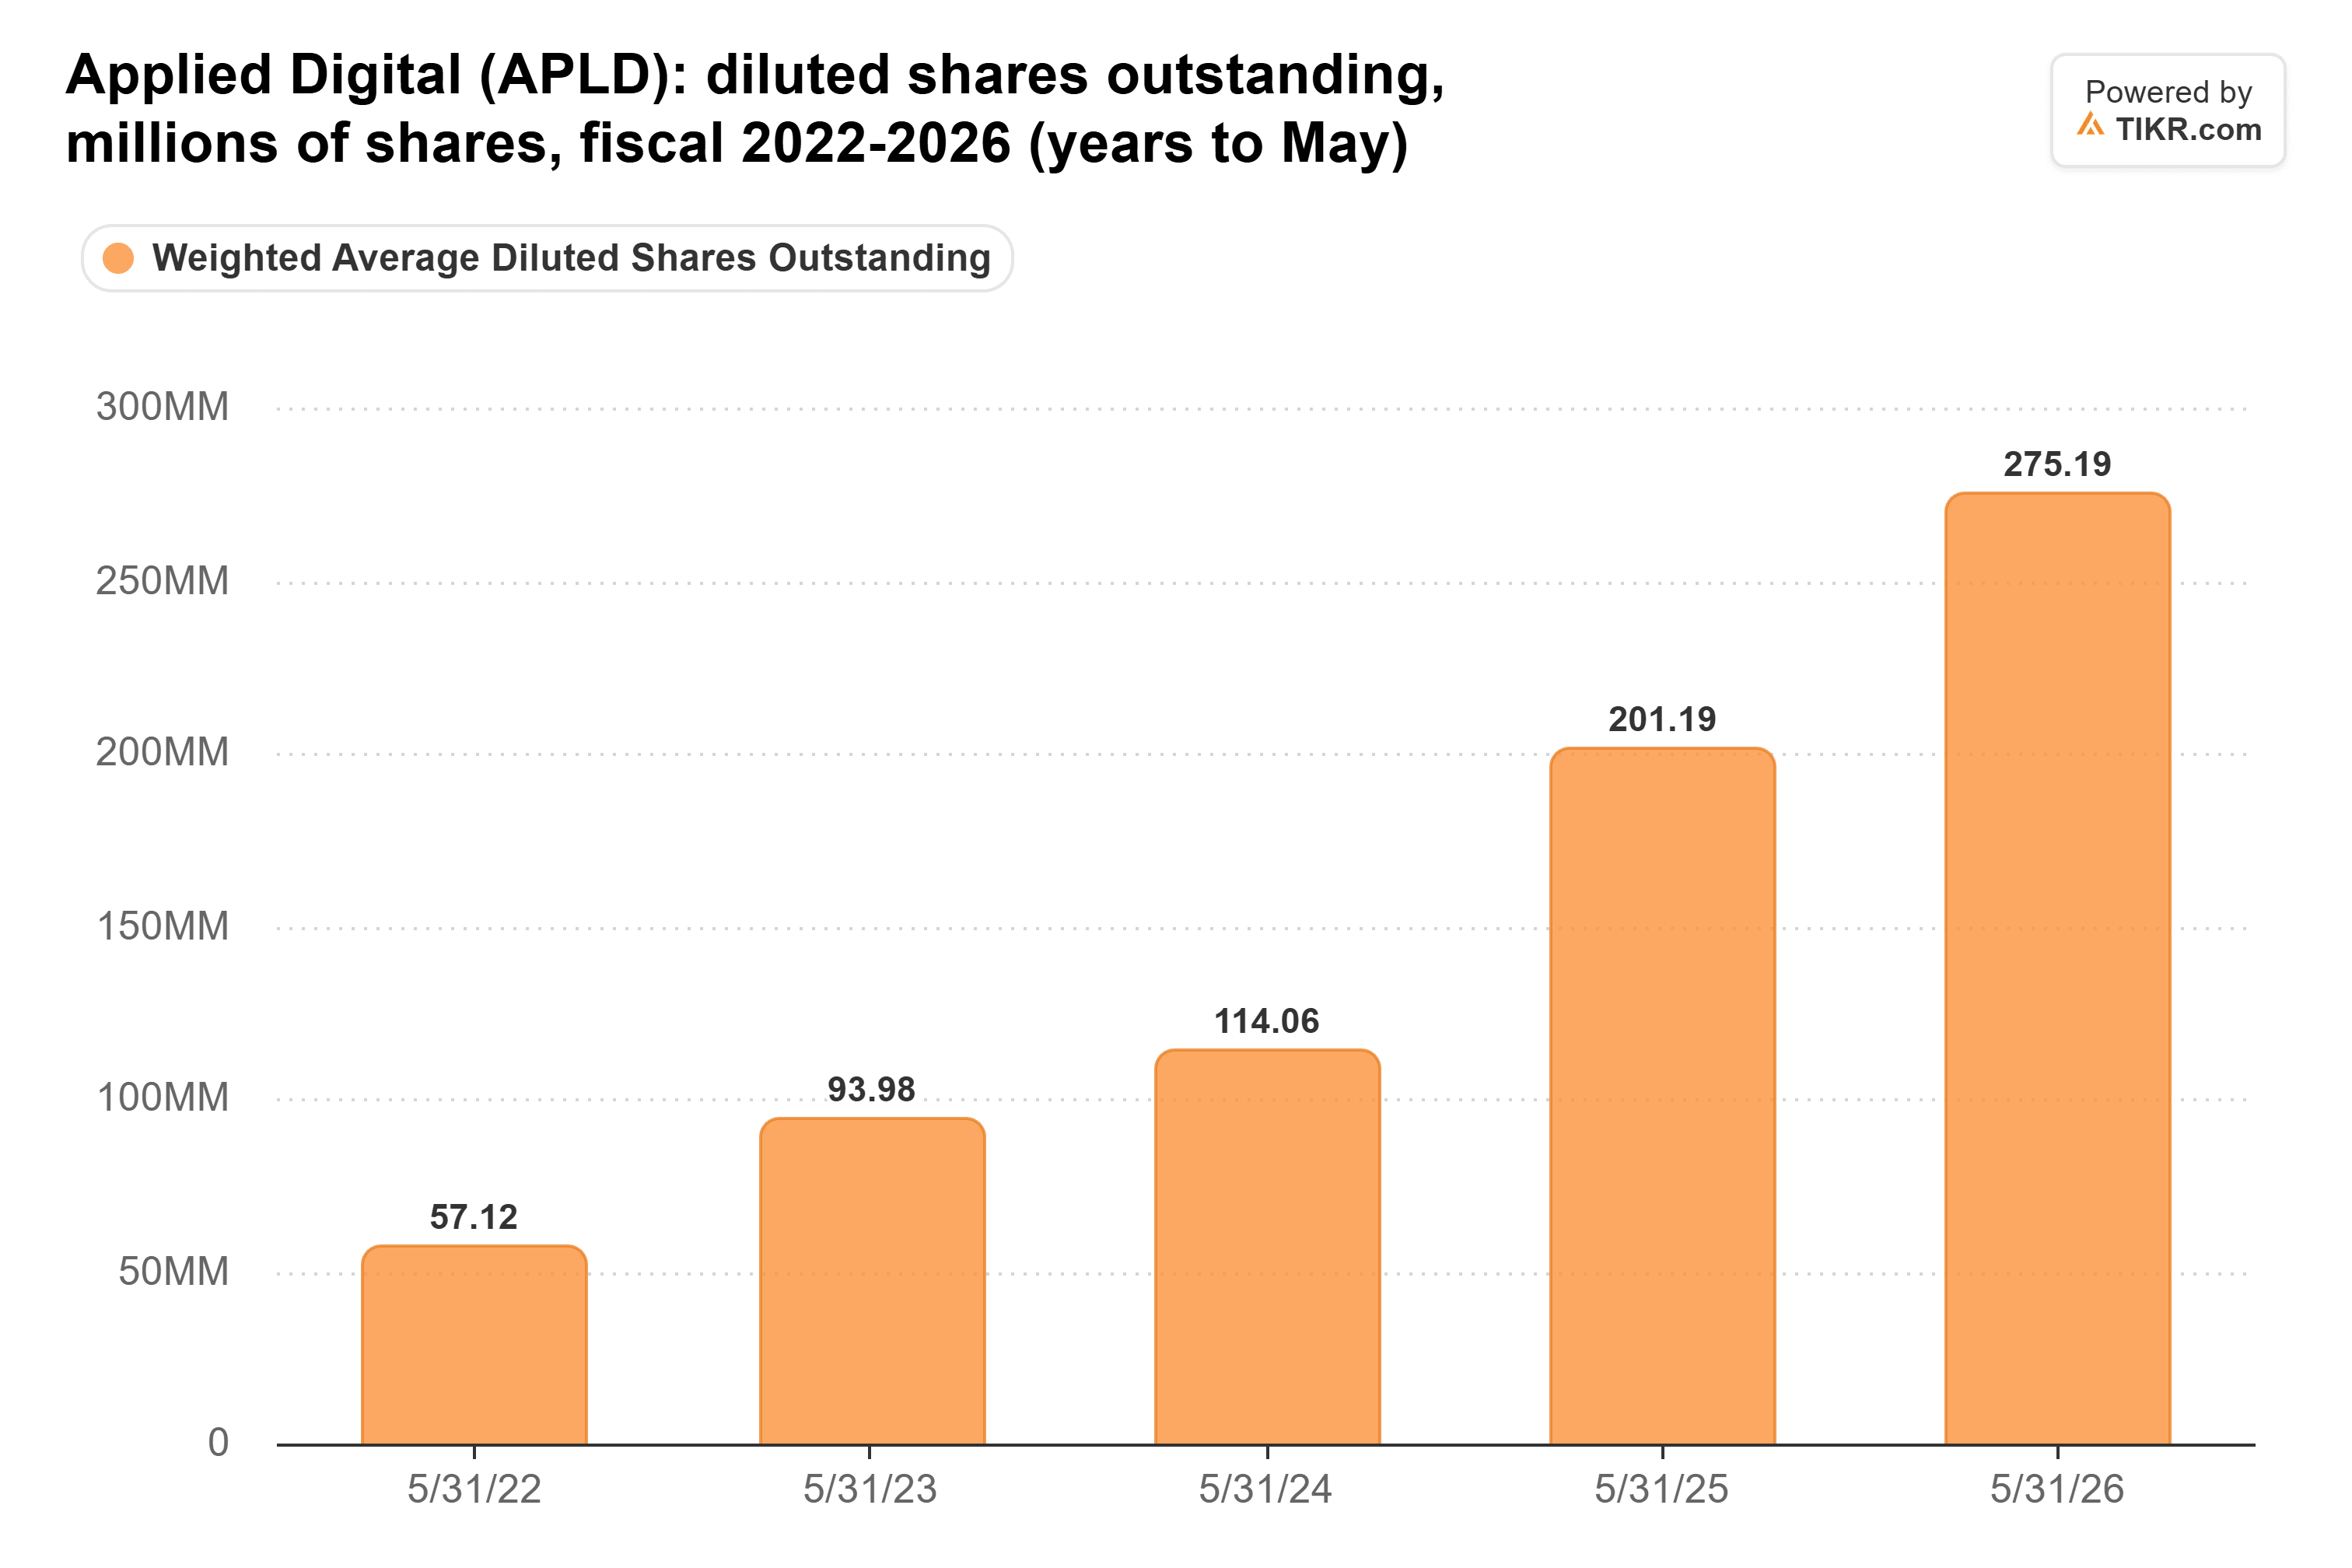
- La deuda total de Applied Digital aumentó a $5.1 mil millones en el año fiscal 2026, y su número de acciones diluidas casi se quintuplicó desde el año fiscal 2022, por lo que una forma más barata de pagar la construcción importa.
- Los bonos solo están propuestos. Aún no hay tasa, ni vencimiento ni aprobación final, por lo que los términos son lo que hay que vigilar.
Applied Digital (APLD) puede haber encontrado una forma de pagar su campus de IA en Luisiana gracias a la solidez de su inquilino, Meta Platforms (META). El último paquete de reuniones de una autoridad pública de Luisiana propone hasta $4.6 mil millones en bonos para el proyecto, que se reembolsarán con el alquiler de Meta.
Para una empresa que ha pagado su crecimiento con deuda y nuevas acciones, esto es un gran problema.
TIKR hace seguimiento a 16 analistas sobre Applied Digital. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Applied Digital, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Applied Digital
Qué hay en el paquete de Luisiana
Un usuario en r/stocks de Reddit destacó un paquete de 131 páginas para la reunión del 9 de noviembre del Distrito de Desarrollo Económico e Industrial de England. Incluye un acuerdo propuesto para:
- Hasta $4.6 mil millones en bonos de ingresos, que el distrito vendería a inversionistas institucionales para pagar la construcción de Delta Forge 1, un campus de 300 MW en Boyce, Luisiana.
- Los pagos de esos bonos provendrían de la subsidiaria del proyecto de Applied Digital, sin que los contribuyentes de Luisiana sean responsables de ninguno de ellos.
- Un acuerdo separado de impuestos a la propiedad, con pagos negociados de aproximadamente $575 millones hasta 2052.
Meta es el inquilino del campus, con un contrato de arrendamiento de 15 años que el usuario estima en aproximadamente $7.5 mil millones. Distribuido uniformemente, eso es alrededor de $500 millones al año, cerca de los $611 millones de ingresos que Applied Digital registró en todo el año fiscal 2026 (el año terminado en mayo de 2026). Y los analistas esperan que arrendamientos como este envíen sus ingresos significativamente más altos:
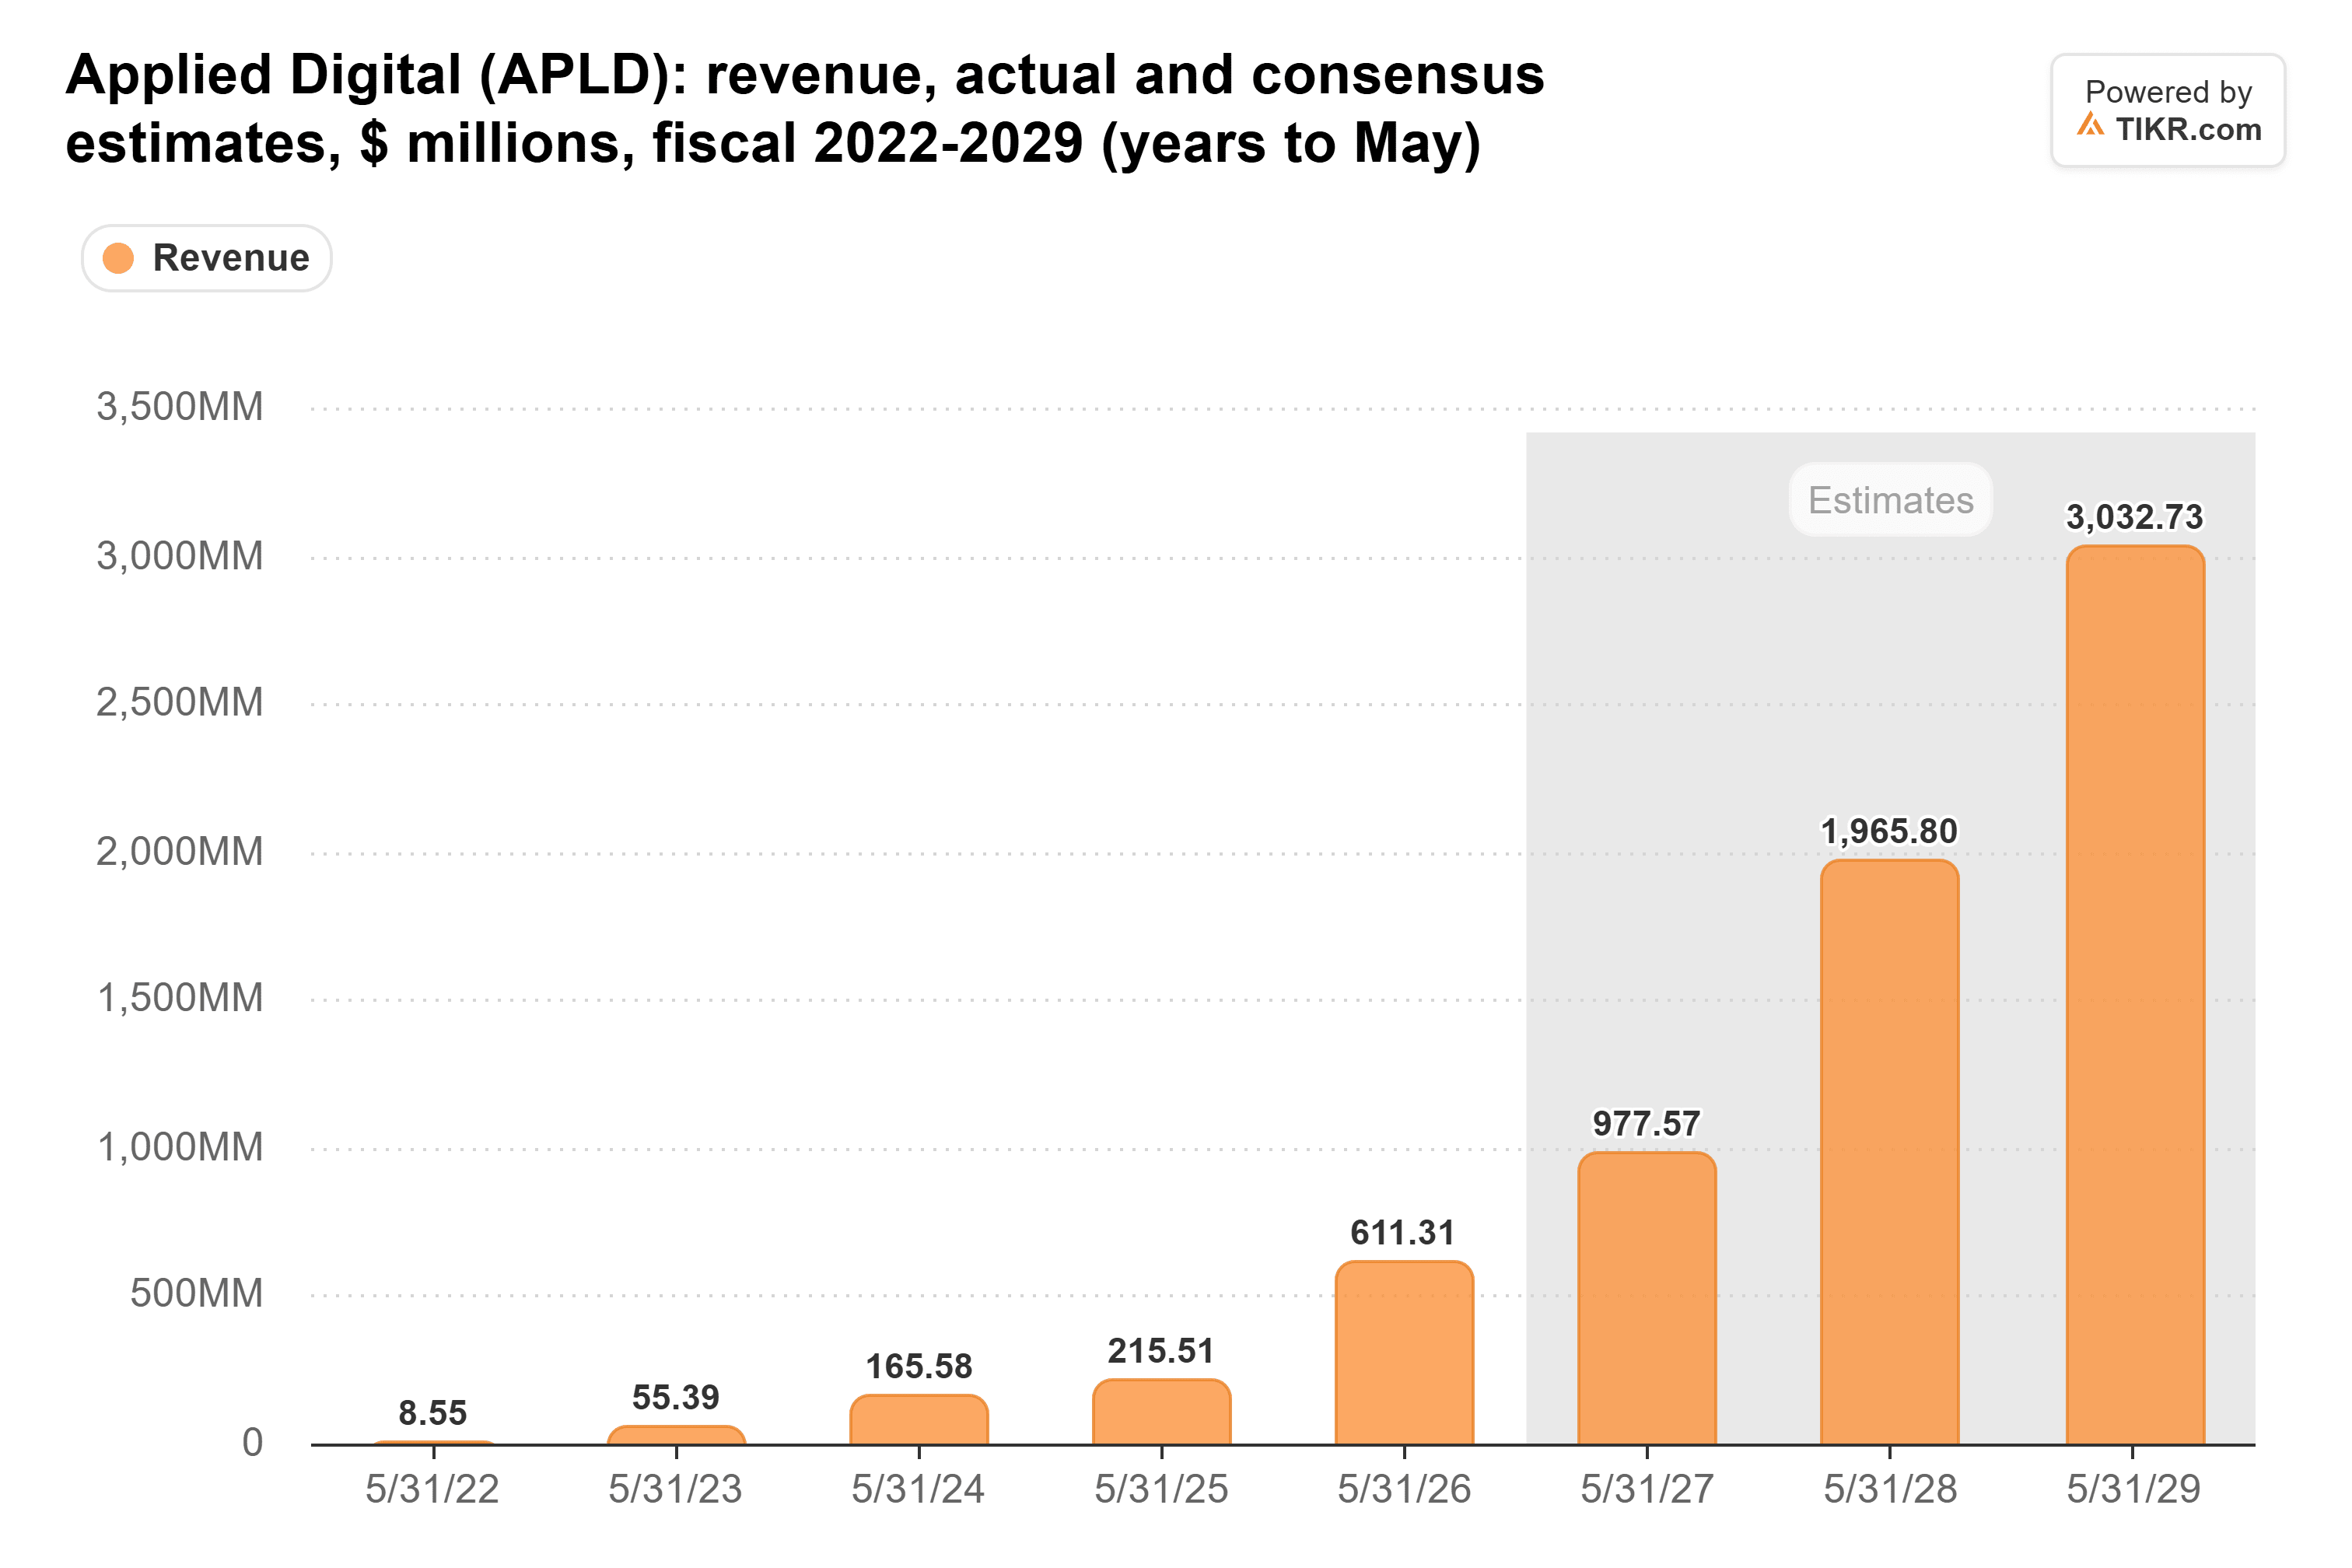
No esperaría que un acuerdo de financiamiento moviera estas estimaciones. La pregunta más importante para los accionistas es cuánto cuesta construir esos ingresos.
El arrendamiento de Meta es la garantía real
El costo del dinero importa mucho en la IA en este momento. Steve Eisman, el inversionista hecho famoso por The Big Short, señaló en el episodio del 6 de noviembre de The Real Eisman Playbook que la deuda de CoreWeave se estaba revalorizando desde un rendimiento del 9% al 15%, y dijo: "Con un costo de deuda del 15%, construir centros de datos de IA se vuelve prohibitivamente caro". Los bonos de CoreWeave desde entonces han subido a rendimientos superiores al 17%.
Un bono de ingresos cambia lo que los prestamistas están valorando. Los tenedores de bonos serían reembolsados con el alquiler de Meta, por lo que lo que principalmente estarían juzgando es un contrato de arrendamiento de 15 años de una empresa que S&P califica como AA-. S&P cambió su perspectiva sobre esa calificación a negativa el 30 de octubre debido al gasto de Meta, pero sigue siendo un crédito de grado de inversión, muy lejos de los prestatarios de la nube de nueva generación que describe Eisman.
Meta también tiene un interés en esto. Sus previsiones para el gasto de capital (capex) de 2026, incluido el principal de arrendamientos financieros, son de $135 mil millones a $145 mil millones, y al 30 de septiembre tenía $355.7 mil millones en contratos de arrendamiento firmados que aún no habían comenzado. Cada uno de esos necesita un propietario que pueda recaudar el dinero para construir, y una forma de endeudarse respaldada por el propio contrato de arrendamiento de Meta hace que eso sea mucho más fácil.
Dinero más barato y menos acciones nuevas
Applied Digital podría usar la ayuda. Su deuda total saltó de $911 millones en el año fiscal 2025 a $5.1 mil millones en el año fiscal 2026:
También ha vendido muchas acciones en el camino. El gran punto de venta de la publicación es que Applied Digital no necesitaría emitir miles de millones de dólares en nuevas acciones para Delta Forge 1. Su número de acciones diluidas muestra por qué eso importa a los tenedores, aumentando de 57.1 millones en el año fiscal 2022 a 275 millones en el año fiscal 2026:
Por supuesto, ninguna acción nueva aún significa nueva deuda. Los $4.6 mil millones completos casi duplicarían lo que Applied Digital debía al final del año fiscal 2026 (si nada de eso reemplaza otro financiamiento ya planeado).
Es una propuesta hasta que se vendan los bonos
Los $4.6 mil millones son un límite máximo. Los bonos no se han vendido, aún no hay tasa ni vencimiento, se necesitan más aprobaciones, y el usuario dice que las propias garantías propuestas por Applied Digital merecen escrutinio. Otros inversionistas en el hilo señalaron que la estructura traslada el riesgo al contrato de arrendamiento de Meta y al cronograma de construcción: un solo inquilino en el campus, y una deuda que debe pagarse de cualquier manera. Aun así, el distrito ha respaldado a Applied Digital antes: aprobó el proyecto en sí en abril, según informó NPR.
Conclusión: si Applied Digital puede vender estos bonos a una tasa que refleje el crédito de Meta, construye Delta Forge 1 sin otra ronda de dilución y sin pagar tasas de la nube de nueva generación. Esa es una verdadera victoria para la acción. El usuario también cuenta tres campus sin financiar con Meta como inquilino, con $20.2 mil millones en contratos de arrendamiento, por lo que Luisiana podría ser el modelo para los otros dos.
El número a vigilar es la tasa. Hasta que el distrito apruebe el acuerdo y los bonos realmente se fijen un precio, Applied Digital tiene una ruta de financiamiento sin precio aún.
Entonces, ¿cuánto vale realmente la acción de Applied Digital?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Applied Digital. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!