Conclusiones clave
- Las acciones de Coherent subieron un 20% en la última semana, ya que su crecimiento de ingresos del 50% superó una venta masiva a medio plazo.
- La dirección prevé un crecimiento de ingresos pro forma superior al 60% en el año fiscal 2027.
- La expansión más rápida de CoreWeave apunta a una mayor demanda de óptica, pero su rival Lumentum obtiene márgenes mucho más altos.
- Coherent aún cotiza por debajo de su PER forward promedio de cinco años, pero su flujo de caja tiene que volverse positivo.
Coherent (COHR) ha subido un 20% en la última semana, a pesar de un susto a medio plazo que golpeó al hardware de IA la mañana siguiente a su informe.
CoreWeave (CRWV), que subió un 26% por sí solo, dio el último impulso al repunte. Su rival Lumentum (LITE) también subió, y sus márgenes están muy por encima de lo que Coherent puede igualar.
Un superávit que el mercado vendió de todos modos
Los ingresos de Coherent aumentaron un 50% hasta los 2.370 millones de dólares en el trimestre de septiembre, por encima de los 2.300 millones de dólares que esperaban los analistas. Previó unos ingresos para el trimestre de diciembre de entre 2.550 y 2.750 millones de dólares, por encima del consenso, y espera un crecimiento pro forma superior al 60% en el año fiscal 2027.
La acción aún cayó un 13% el 5 de noviembre, ya que las acciones de chips extendieron una venta masiva que comenzó con las victorias mayores de lo esperado de los demócratas en las elecciones de medio mandato. Los inversores la recompraron a medida que el susto se desvanecía.
El informe de CoreWeave del 10 de noviembre mantuvo la tendencia. Los ingresos aumentaron un 168% hasta los 3.660 millones de dólares. También elevó el extremo inferior de su rango de gastos de capital para 2026, que ahora va de 37.000 a 39.000 millones de dólares. Cada clúster de GPU que CoreWeave pone en línea necesita enlaces ópticos, por lo que si construye más rápido, Coherent y sus rivales venden más de ellos.
Con pedidos cubiertos hasta 2027
El CEO Jim Anderson dijo en la llamada de resultados del primer trimestre fiscal de Coherent que "el calendario del 27 está básicamente cubierto y los clientes están cubriendo el calendario del 28 ahora". Los analistas esperan que el EPS normalizado casi se triplique desde el año fiscal 2026 hasta el año fiscal 2028:
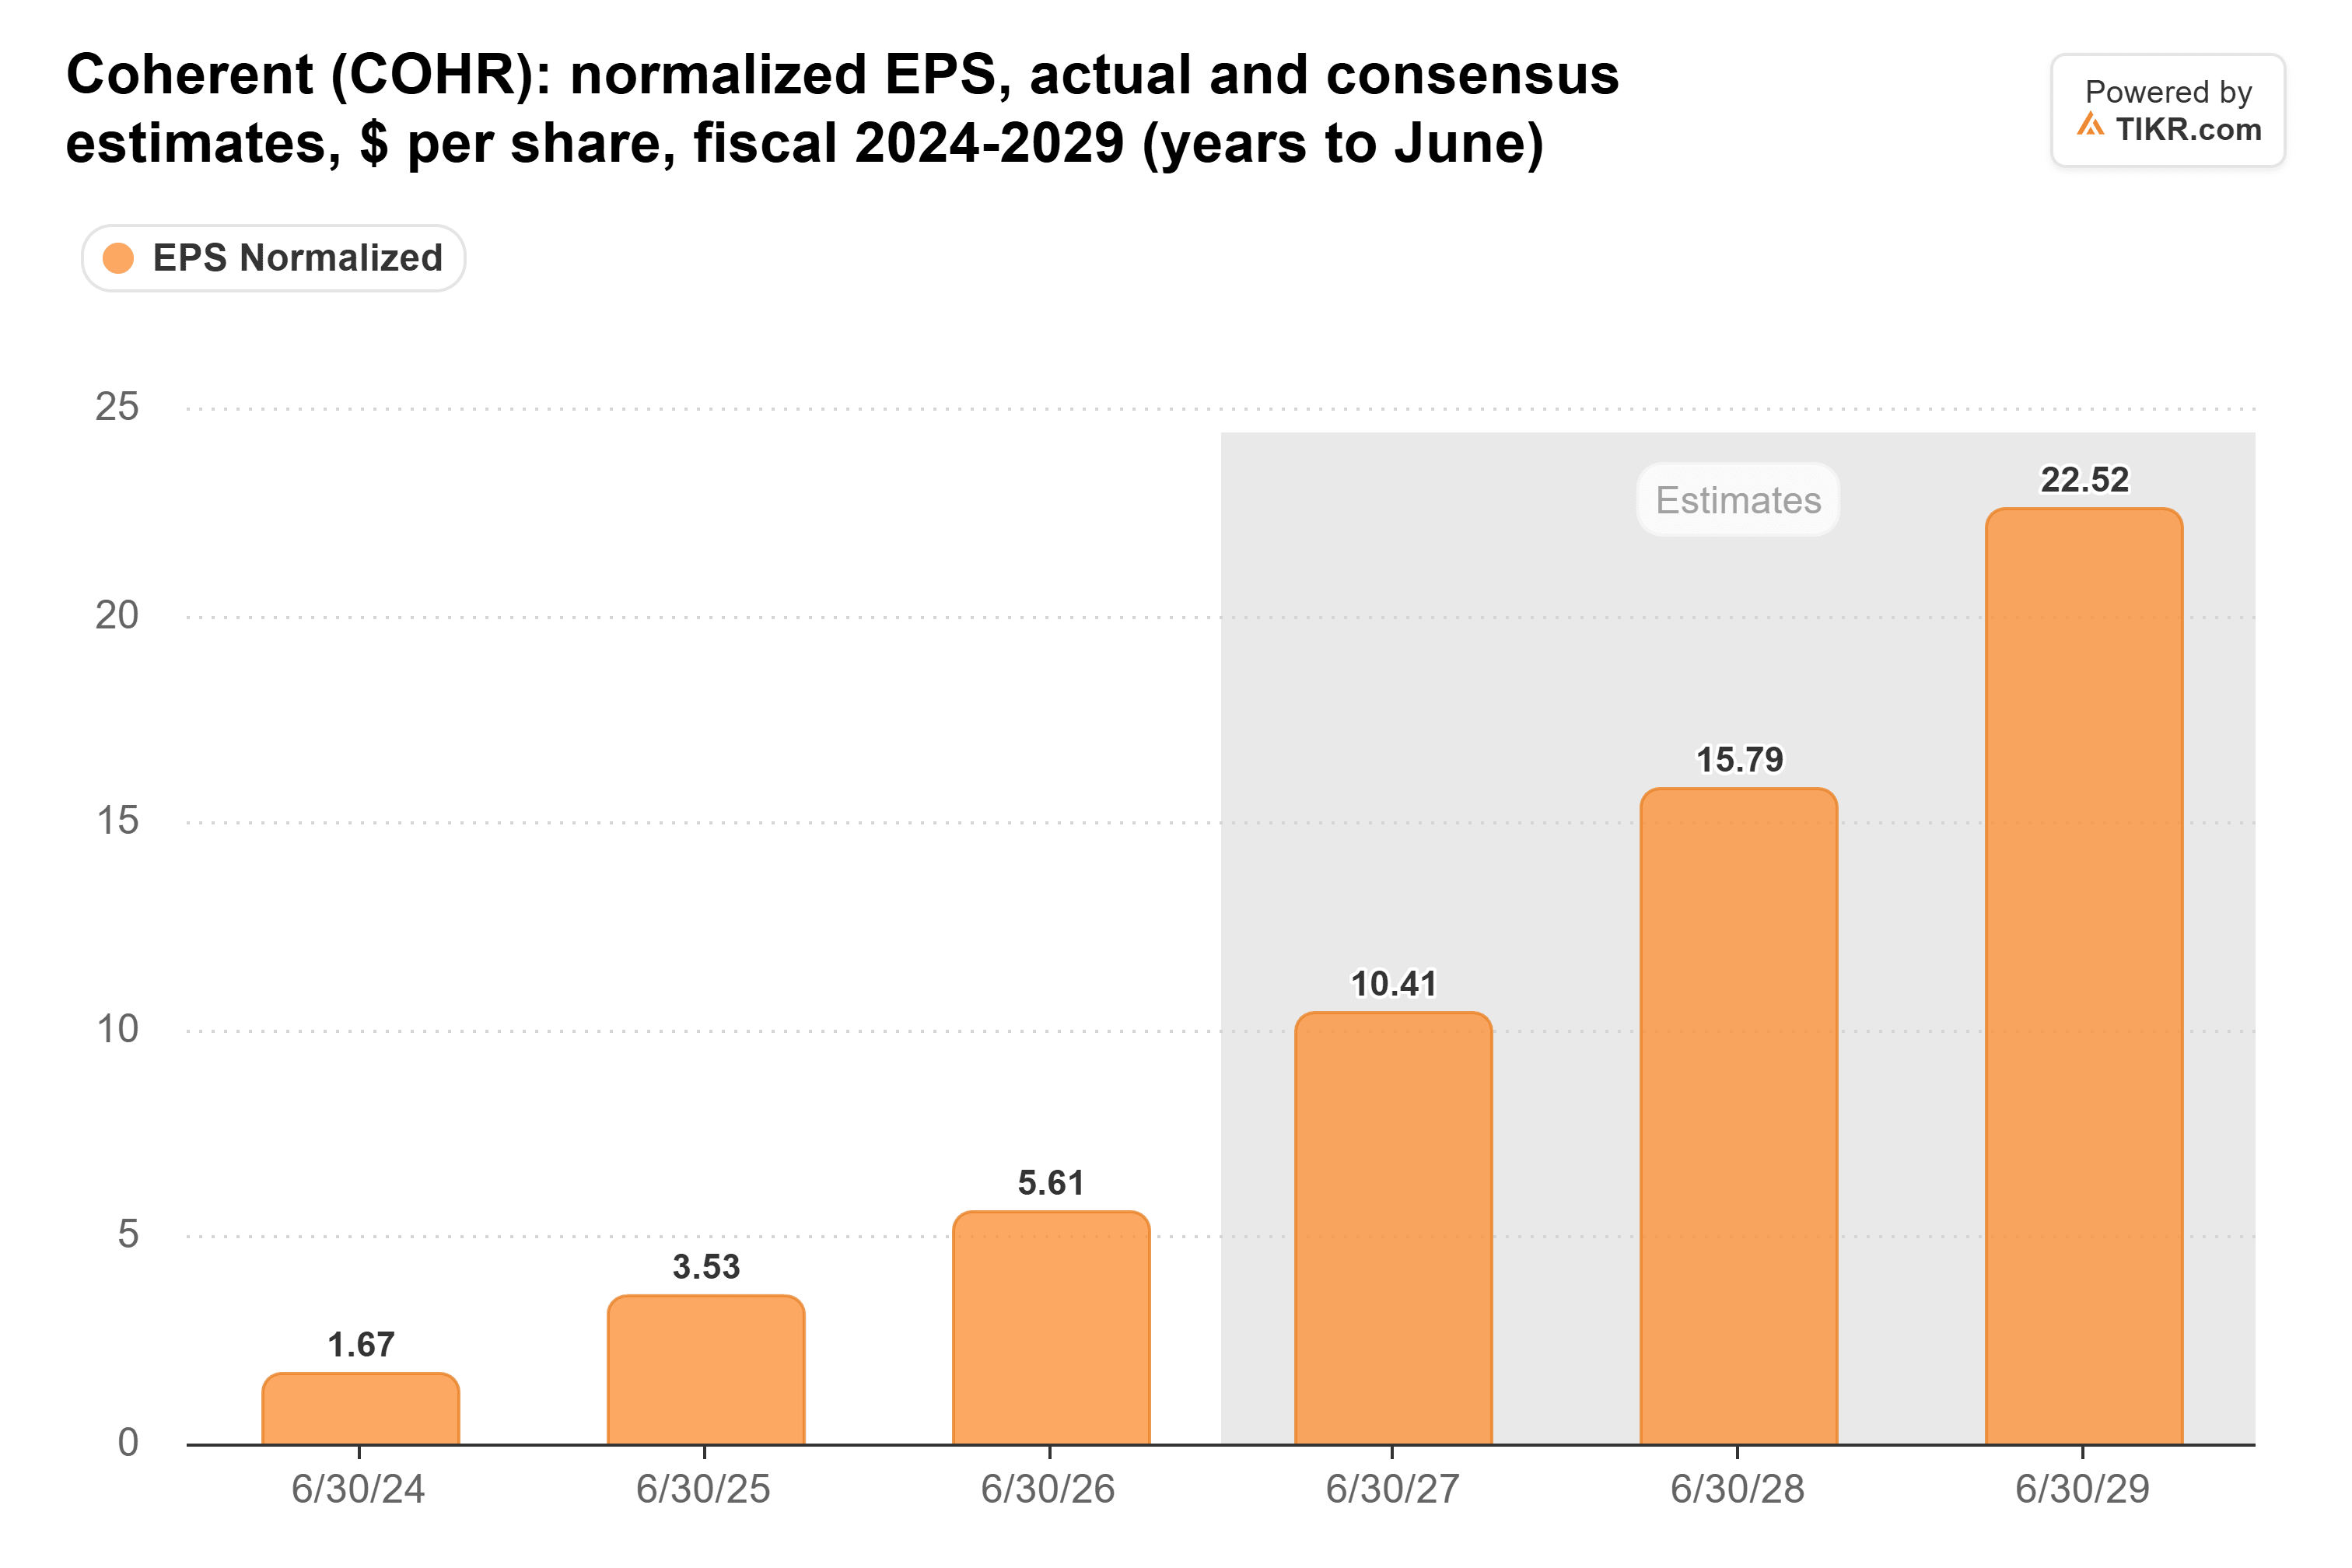
Nada de lo sucedido esta semana da a los analistas una razón para recortar, y el informe de CoreWeave les da la menor razón de todas.
La competencia es el problema. El margen bruto no GAAP de Lumentum fue del 53,2% en el trimestre de septiembre, frente al 40,6% de Coherent, y Marvell Technology está comprando Lumentum.
TIKR hace seguimiento a 24 analistas sobre Coherent. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Coherent, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre Coherent
Aún más barata de lo habitual
Incluso después del salto, Coherent cotiza por debajo de su múltiplo habitual:
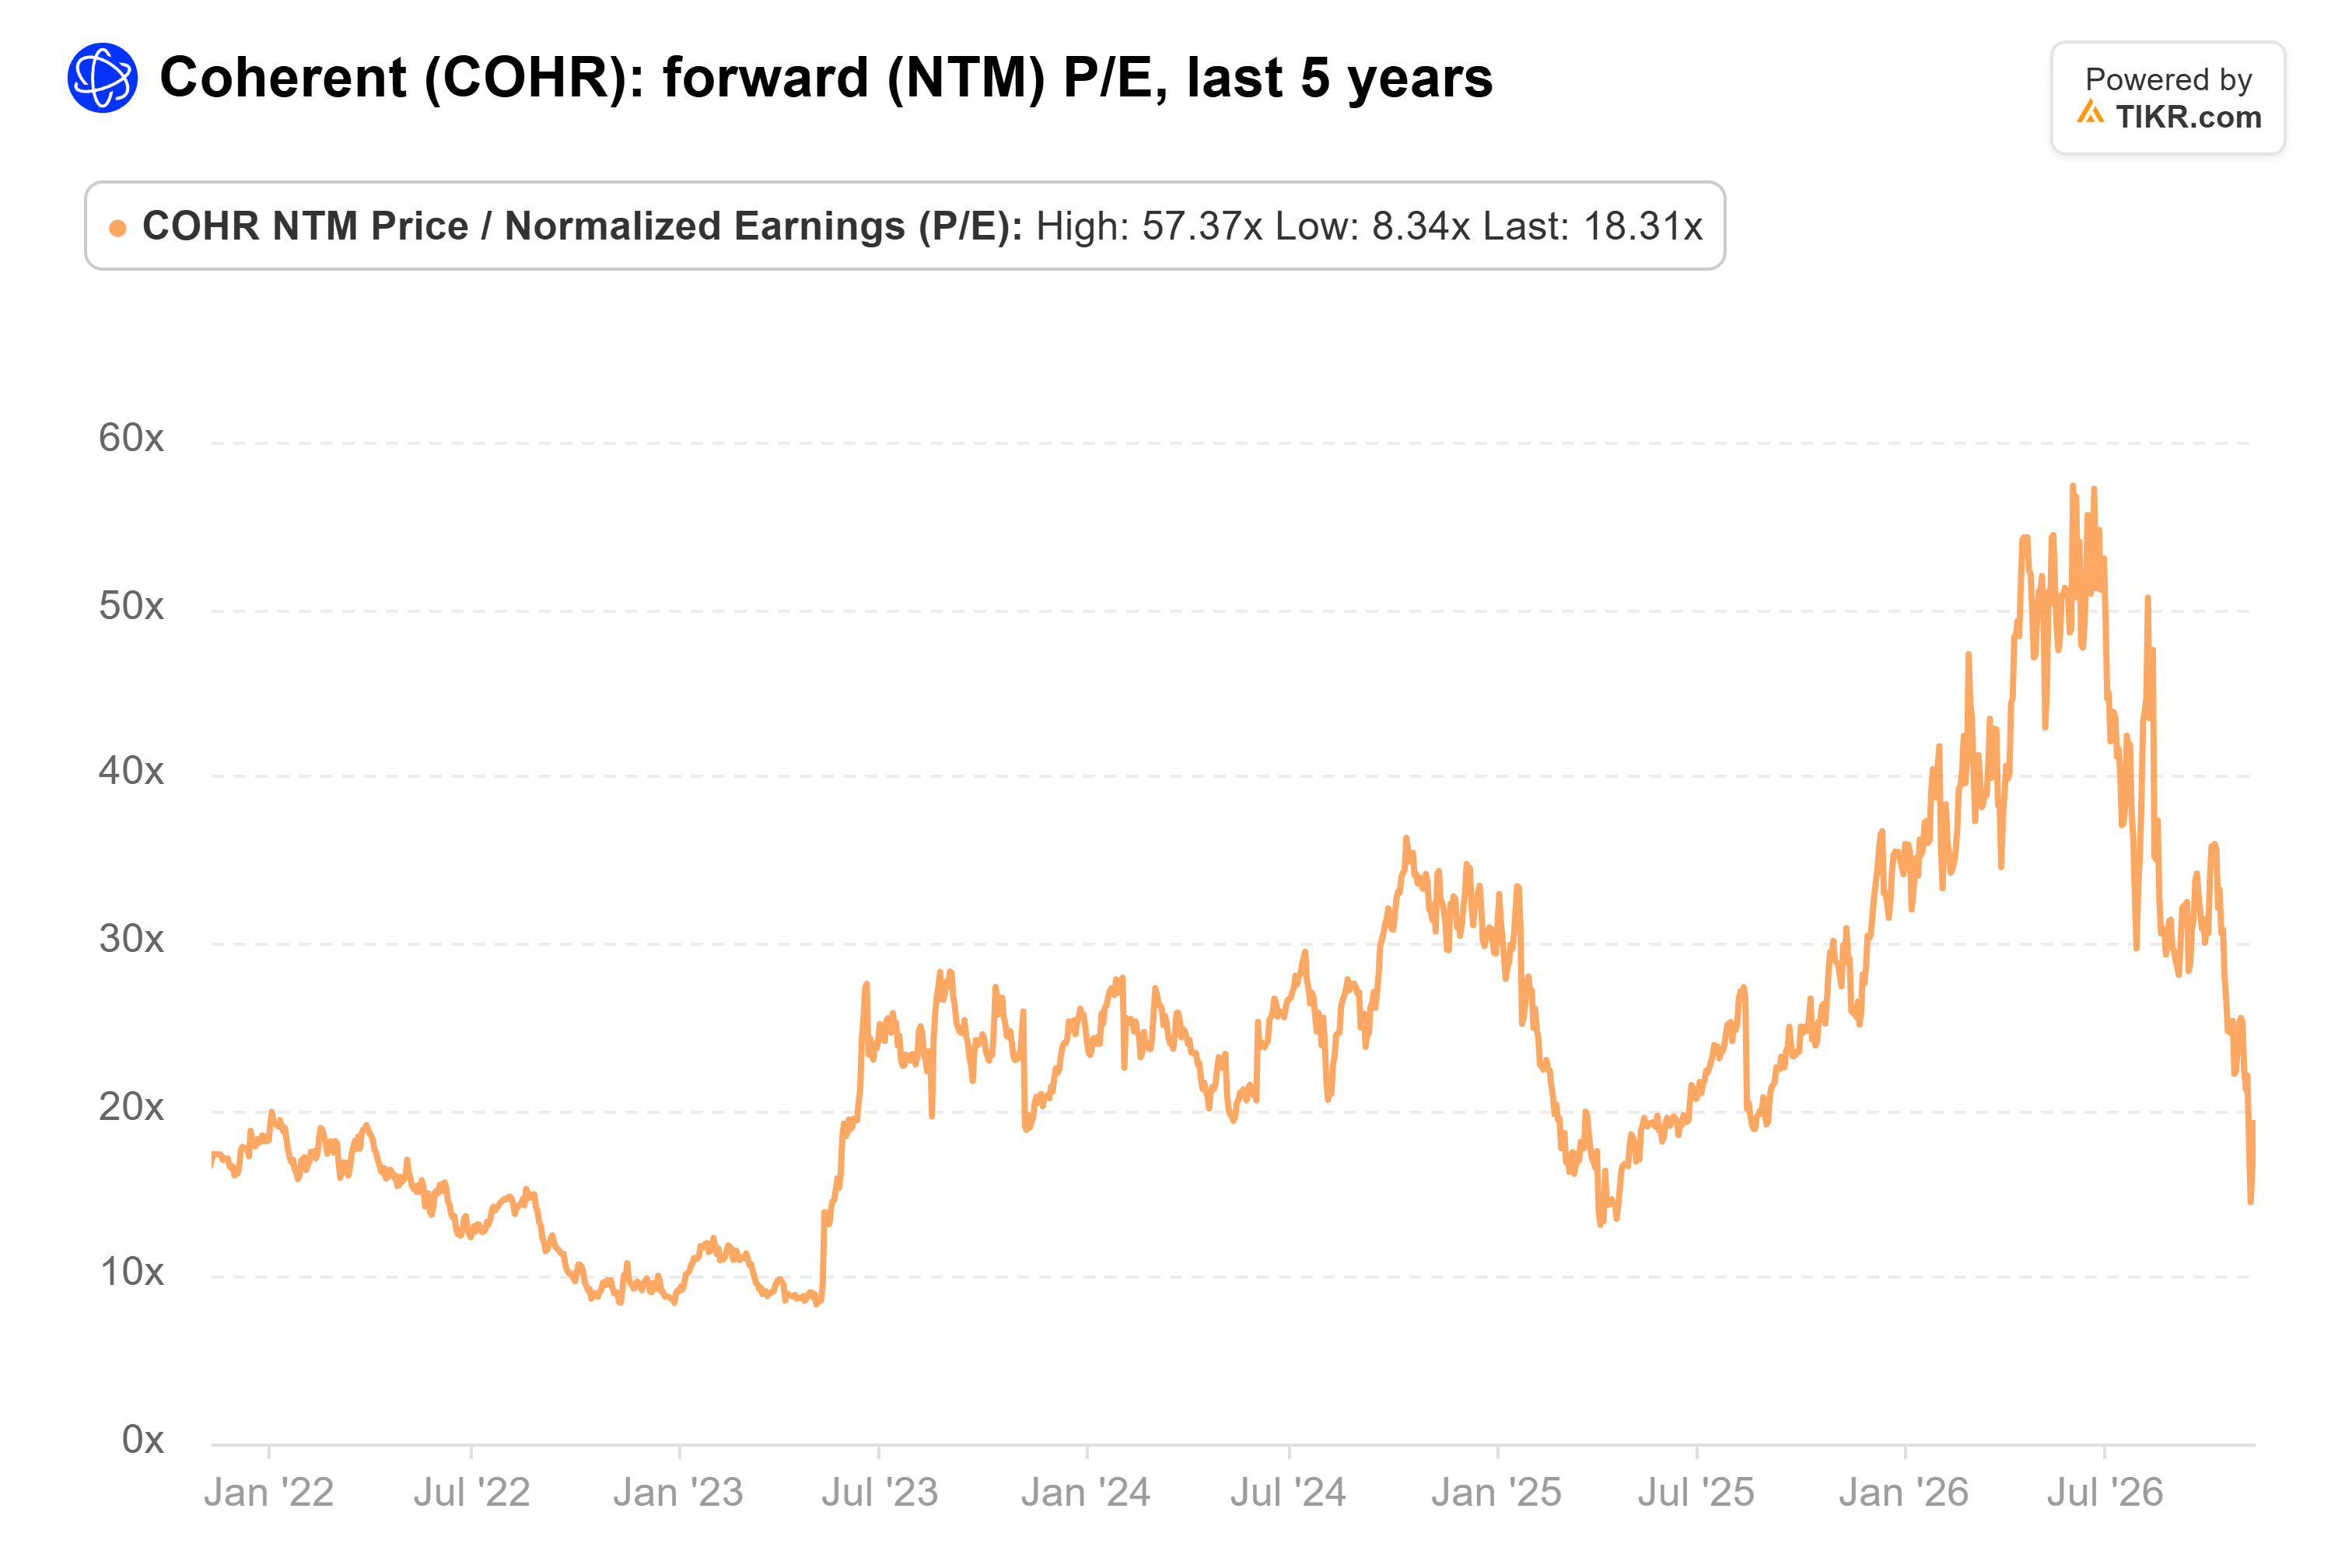
Se situaba en 18x las ganancias forward el 10 de noviembre, frente a un promedio de cinco años de 24x y un máximo de 57x en junio. Al precio de hoy es más alto, pero aún por debajo de ese promedio.
El riesgo es el efectivo. El flujo de caja operativo fue negativo en 93 millones de dólares en el trimestre de septiembre, ya que los gastos de capital alcanzaron los 776 millones de dólares.
Una empresa con pedidos cubiertos hasta 2027 y con un múltiplo inferior al promedio vale la pena comprarla a pesar de la escasez de efectivo. Pero su informe de principios de febrero necesita mostrar que el flujo de caja operativo se vuelve positivo, o ese descuento persistirá.
Entonces, ¿cuál es el valor real de la acción de Coherent?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Coherent. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!