Conclusiones clave
- La acción de Ciena ha subido un 58% en el último año, y sus ingresos del tercer trimestre fiscal aumentaron un 37% hasta los $1.670 millones.
- Los analistas esperan que el BPA crezca un 65% en el año fiscal 2027, mientras que la dirección prevé un aumento de los ingresos de al menos un 30%, por lo que las estimaciones solo funcionan si los márgenes siguen ampliándose.
- El margen bruto ha subido este año, pero Ciena lo prevé más bajo para el cuarto trimestre y espera que los pagos por acuerdos de suministro reduzcan su efectivo.
- El informe de diciembre debe demostrar que la caída del cuarto trimestre es temporal y que el crecimiento de Ciena aún se está traduciendo en efectivo.
Ciena (CIEN) ha subido un 58% en el último año, y su próximo informe tiene que superar una barrera más alta que otro gran número de ingresos.
La semana pasada mostró lo rápido que puede cambiar el sentimiento. Ciena cayó un 11,3% el 2 de noviembre cuando la operación de Marvell Technology por Lumentum totalmente en acciones y una venta generalizada de valores de IA afectaron a las acciones ópticas, para luego rebotar un 5,5% el 3 de noviembre cuando las acciones de chips se recuperaron. Después del cierre de ese día, Arista Networks, que vende a la misma expansión de los hiperescalares, reportó unos ingresos del tercer trimestre un 58,5% más altos, hasta unos $3.660 millones. Eso vuelve a poner las redes de centros de datos en primer plano para los inversores unas semanas antes de que se publique el cuarto trimestre fiscal de Ciena en diciembre.
La demanda parece segura. Ciena terminó su tercer trimestre fiscal, los tres meses hasta el 1 de agosto, con un backlog de $8.500 millones. Eso supone un aumento de $800 millones respecto al trimestre anterior, y la dirección espera que supere los $10.000 millones para finales del año fiscal 2026. Los ingresos de los proveedores de la nube que compran directamente a Ciena aumentaron más del 80% respecto al año anterior.
Las estimaciones necesitan márgenes más amplios
Los analistas esperan que el beneficio crezca mucho más rápido que las ventas. El consenso prevé que el BPA normalizado casi se triplique en el año fiscal 2026, el año que terminó en octubre, para luego alcanzar $11,86 en el año fiscal 2027 y $17,54 en el año fiscal 2028:

La dirección prevé que los ingresos del año fiscal 2027 aumenten al menos un 30%, hasta los $8.300- $8.400 millones. El consenso prevé un aumento del BPA del 65% ese año. Esa brecha solo se cierra si los márgenes se amplían, y Ciena dice que lo harán: su objetivo es un margen operativo ajustado del 25%-27% en el año fiscal 2027.
TIKR hace seguimiento de 21 analistas sobre Ciena. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Ciena, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Ciena
Hasta ahora, el margen bruto se ha mantenido
El historial de Ciena aquí es más sólido de lo que se podría pensar. A medida que las ventas en la nube representaban una mayor parte del negocio, su margen bruto subió al 45,4% en el tercer trimestre fiscal, desde el 41,3% del año anterior. En el segundo trimestre fue del 44,0%, frente al 40,2% del año anterior. El informe trimestral de Ciena atribuye esto a recortes de costes, precios y mix de productos, además de reembolsos de aranceles en el tercer trimestre.
En términos ajustados, el margen bruto del tercer trimestre alcanzó el 46,4%, y el margen operativo alcanzó un récord del 22,5%.
Sin embargo, las previsiones de Ciena para el cuarto trimestre son un paso atrás: un margen bruto ajustado del 45%, más o menos medio punto, y un margen operativo ajustado de alrededor del 20%. Parte de esa caída se había anunciado con antelación. Los reembolsos de aranceles añadieron unos 70 puntos básicos al margen bruto ajustado del tercer trimestre, y la dirección no espera que se repitan. El informe de diciembre necesita un margen bruto ajustado del 45% o mejor y una perspectiva para el año fiscal 2027 que aún apunte al 25%-27%.
El efectivo es la mitad más débil
El flujo de caja libre tiene un historial más irregular, pasando de -$259 millones en el año fiscal 2022 a $665 millones en el año fiscal 2025:
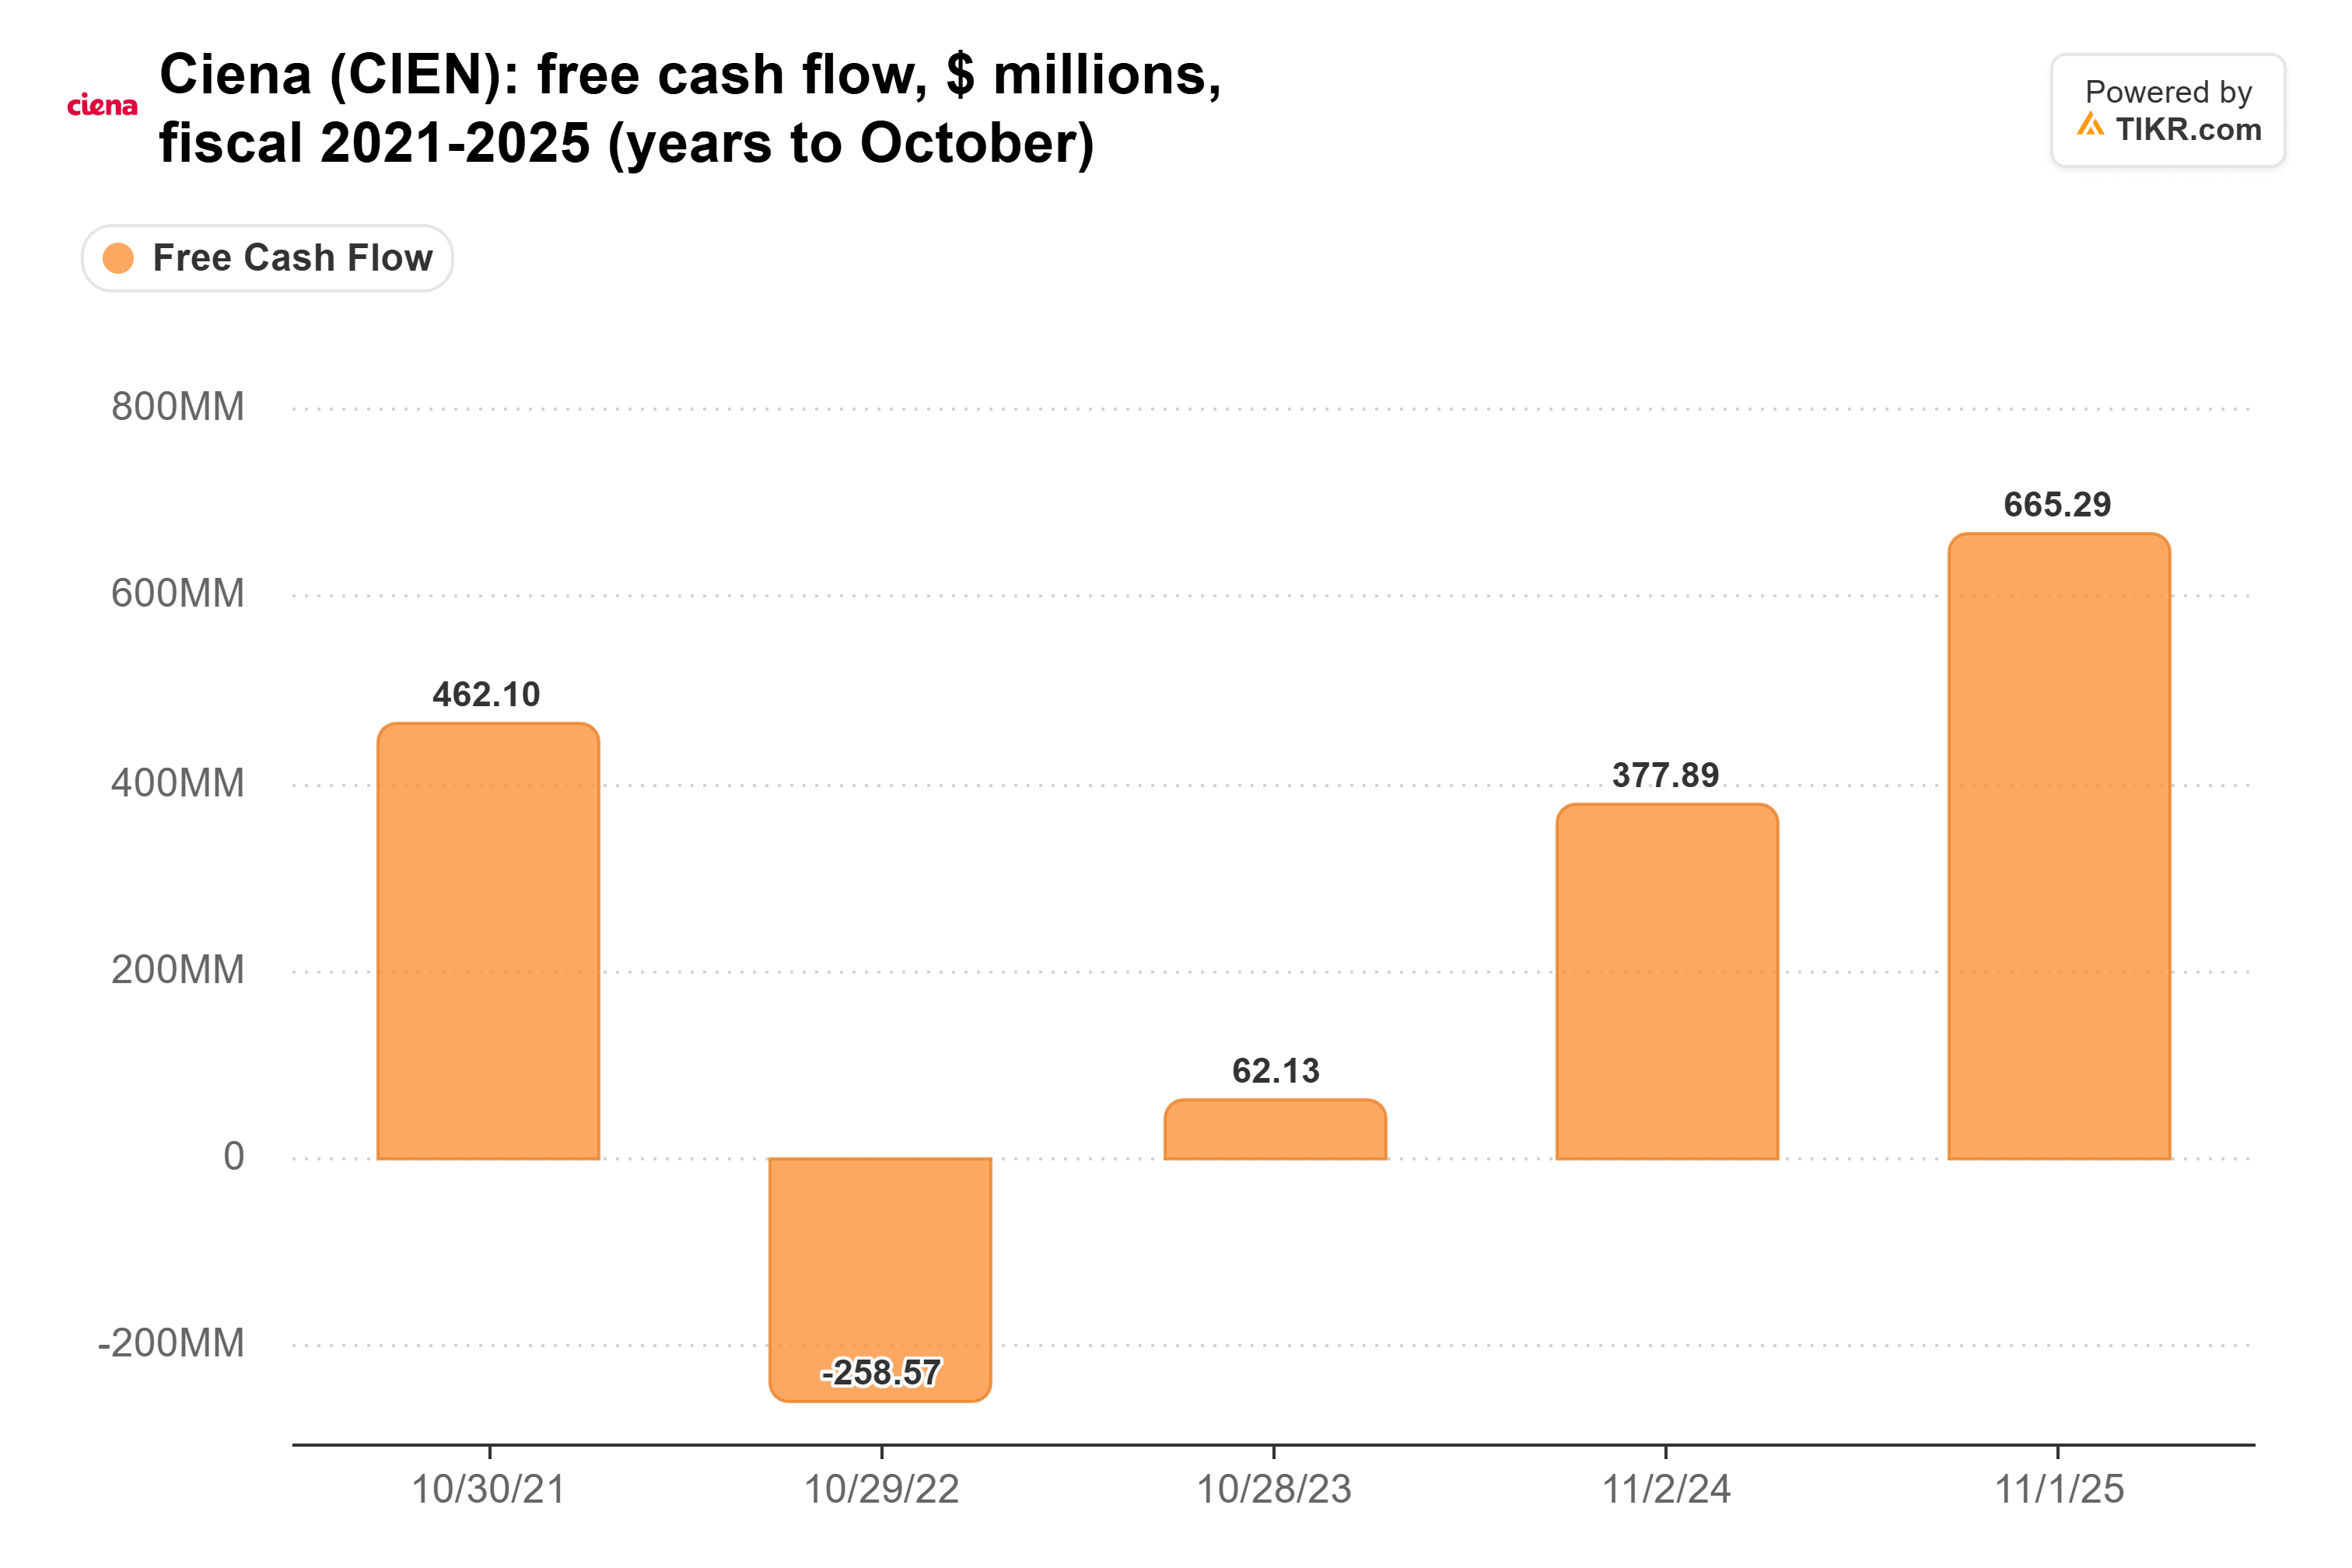
Esos $665 millones fueron un máximo de cinco años, una buena señal de que el crecimiento se está traduciendo en efectivo. Pero los componentes ópticos clave aún son escasos, y la dirección no espera que la oferta y la demanda vuelvan a equilibrarse antes de 2028. Ciena está pagando para asegurar capacidad bajo acuerdos de suministro que se extienden hasta 2029, y espera que el flujo de caja operativo caiga en el cuarto trimestre a medida que se realicen esos pagos.
Un trimestre de eso es manejable. El informe de diciembre debería mostrar cuán grandes son esos pagos, y si siguen reduciendo el efectivo el próximo año. Además, dos clientes representaron el 41,7% de los ingresos del tercer trimestre, frente al 34,0% del segundo trimestre, por lo que si un hiperescalar se retrae, se notaría rápidamente.
Razonable, si los márgenes aparecen
Al cierre del 3 de noviembre de $300,08, aproximadamente un 53% por debajo de su máximo intradía de 52 semanas de $637,51, Ciena cotizaba a unas 25 veces el consenso del año fiscal 2027. Los inversores que pagan eso ya están contando con el aumento de margen. Bernstein, que inició la cobertura el 30 de septiembre con una calificación Outperform y un objetivo de $440, ve una revalorización potencial de aproximadamente un 47% desde ese cierre, y el objetivo promedio de Wall Street se sitúa más alto, alrededor de $513.
Ciena ya ha demostrado que el crecimiento en la nube puede venir con márgenes más amplios, y esa era la pregunta más difícil. Si el informe de diciembre muestra que los pagos por suministro son un impacto de un solo trimestre y que el backlog superó los $10.000 millones, las estimaciones parecen alcanzables y el precio actual parece razonable.
Por supuesto, si la perspectiva para el año fiscal 2027 recorta ese objetivo de margen operativo del 25%-27%, las estimaciones bajarán con él.
Entonces, ¿cuánto vale realmente la acción de Ciena?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Ciena. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!