Conclusiones clave
- La acción de Adobe ha caído un 30% este año, y tanto Wells Fargo como HSBC la rebajaron de calificación en octubre.
- El tercer trimestre fiscal de Adobe no mostró signos de una desaceleración por la IA: los ingresos aumentaron un 13% hasta $6.76 mil millones, y la dirección elevó sus objetivos para el año completo.
- Las señales de advertencia están en las perspectivas: una previsión de ingresos para el cuarto trimestre por debajo de las expectativas, y un objetivo para el año completo que, según Wells Fargo, requiere un fuerte aumento en los nuevos ingresos recurrentes.
- Con una relación P/E forward de 9.4x frente a un promedio de cinco años de 23x, la acción parece barata si Adobe cumple con lo que esperan los analistas.
Adobe (ADBE) ha caído un 30% este año, y octubre trajo dos rebajas de calificación por temores a que la IA esté afectando su negocio.
Eso coloca a Adobe en el lado equivocado de un argumento que Scott Galloway planteó en The Prof G Pod el 2 de noviembre. En un episodio que preguntaba si la IA está matando al software, dijo: "hasta ahora el mercado ha dicho que los rumores sobre la muerte del SaaS han sido muy exagerados".
Adobe no ha recibido ese beneficio de la duda. Entonces, ¿su último trimestre dio a los inversores una razón para preocuparse?
El trimestre pareció estar bien
En su tercer trimestre fiscal, que finalizó el 28 de agosto, los ingresos de Adobe aumentaron un 13% hasta un récord de $6.76 mil millones. Eso igualó el ritmo del segundo trimestre y superó el crecimiento del 12% registrado en el primero. Las ganancias ajustadas por acción subieron a $6.13 desde $5.31, con un margen operativo ajustado de aproximadamente el 44%.
Sus ingresos anuales recurrentes centrados en IA crecieron más del 150%, y la dirección elevó sus objetivos de ingresos y ganancias para el año completo.
Si la IA le está quitando negocio a Adobe, no se ve aquí.
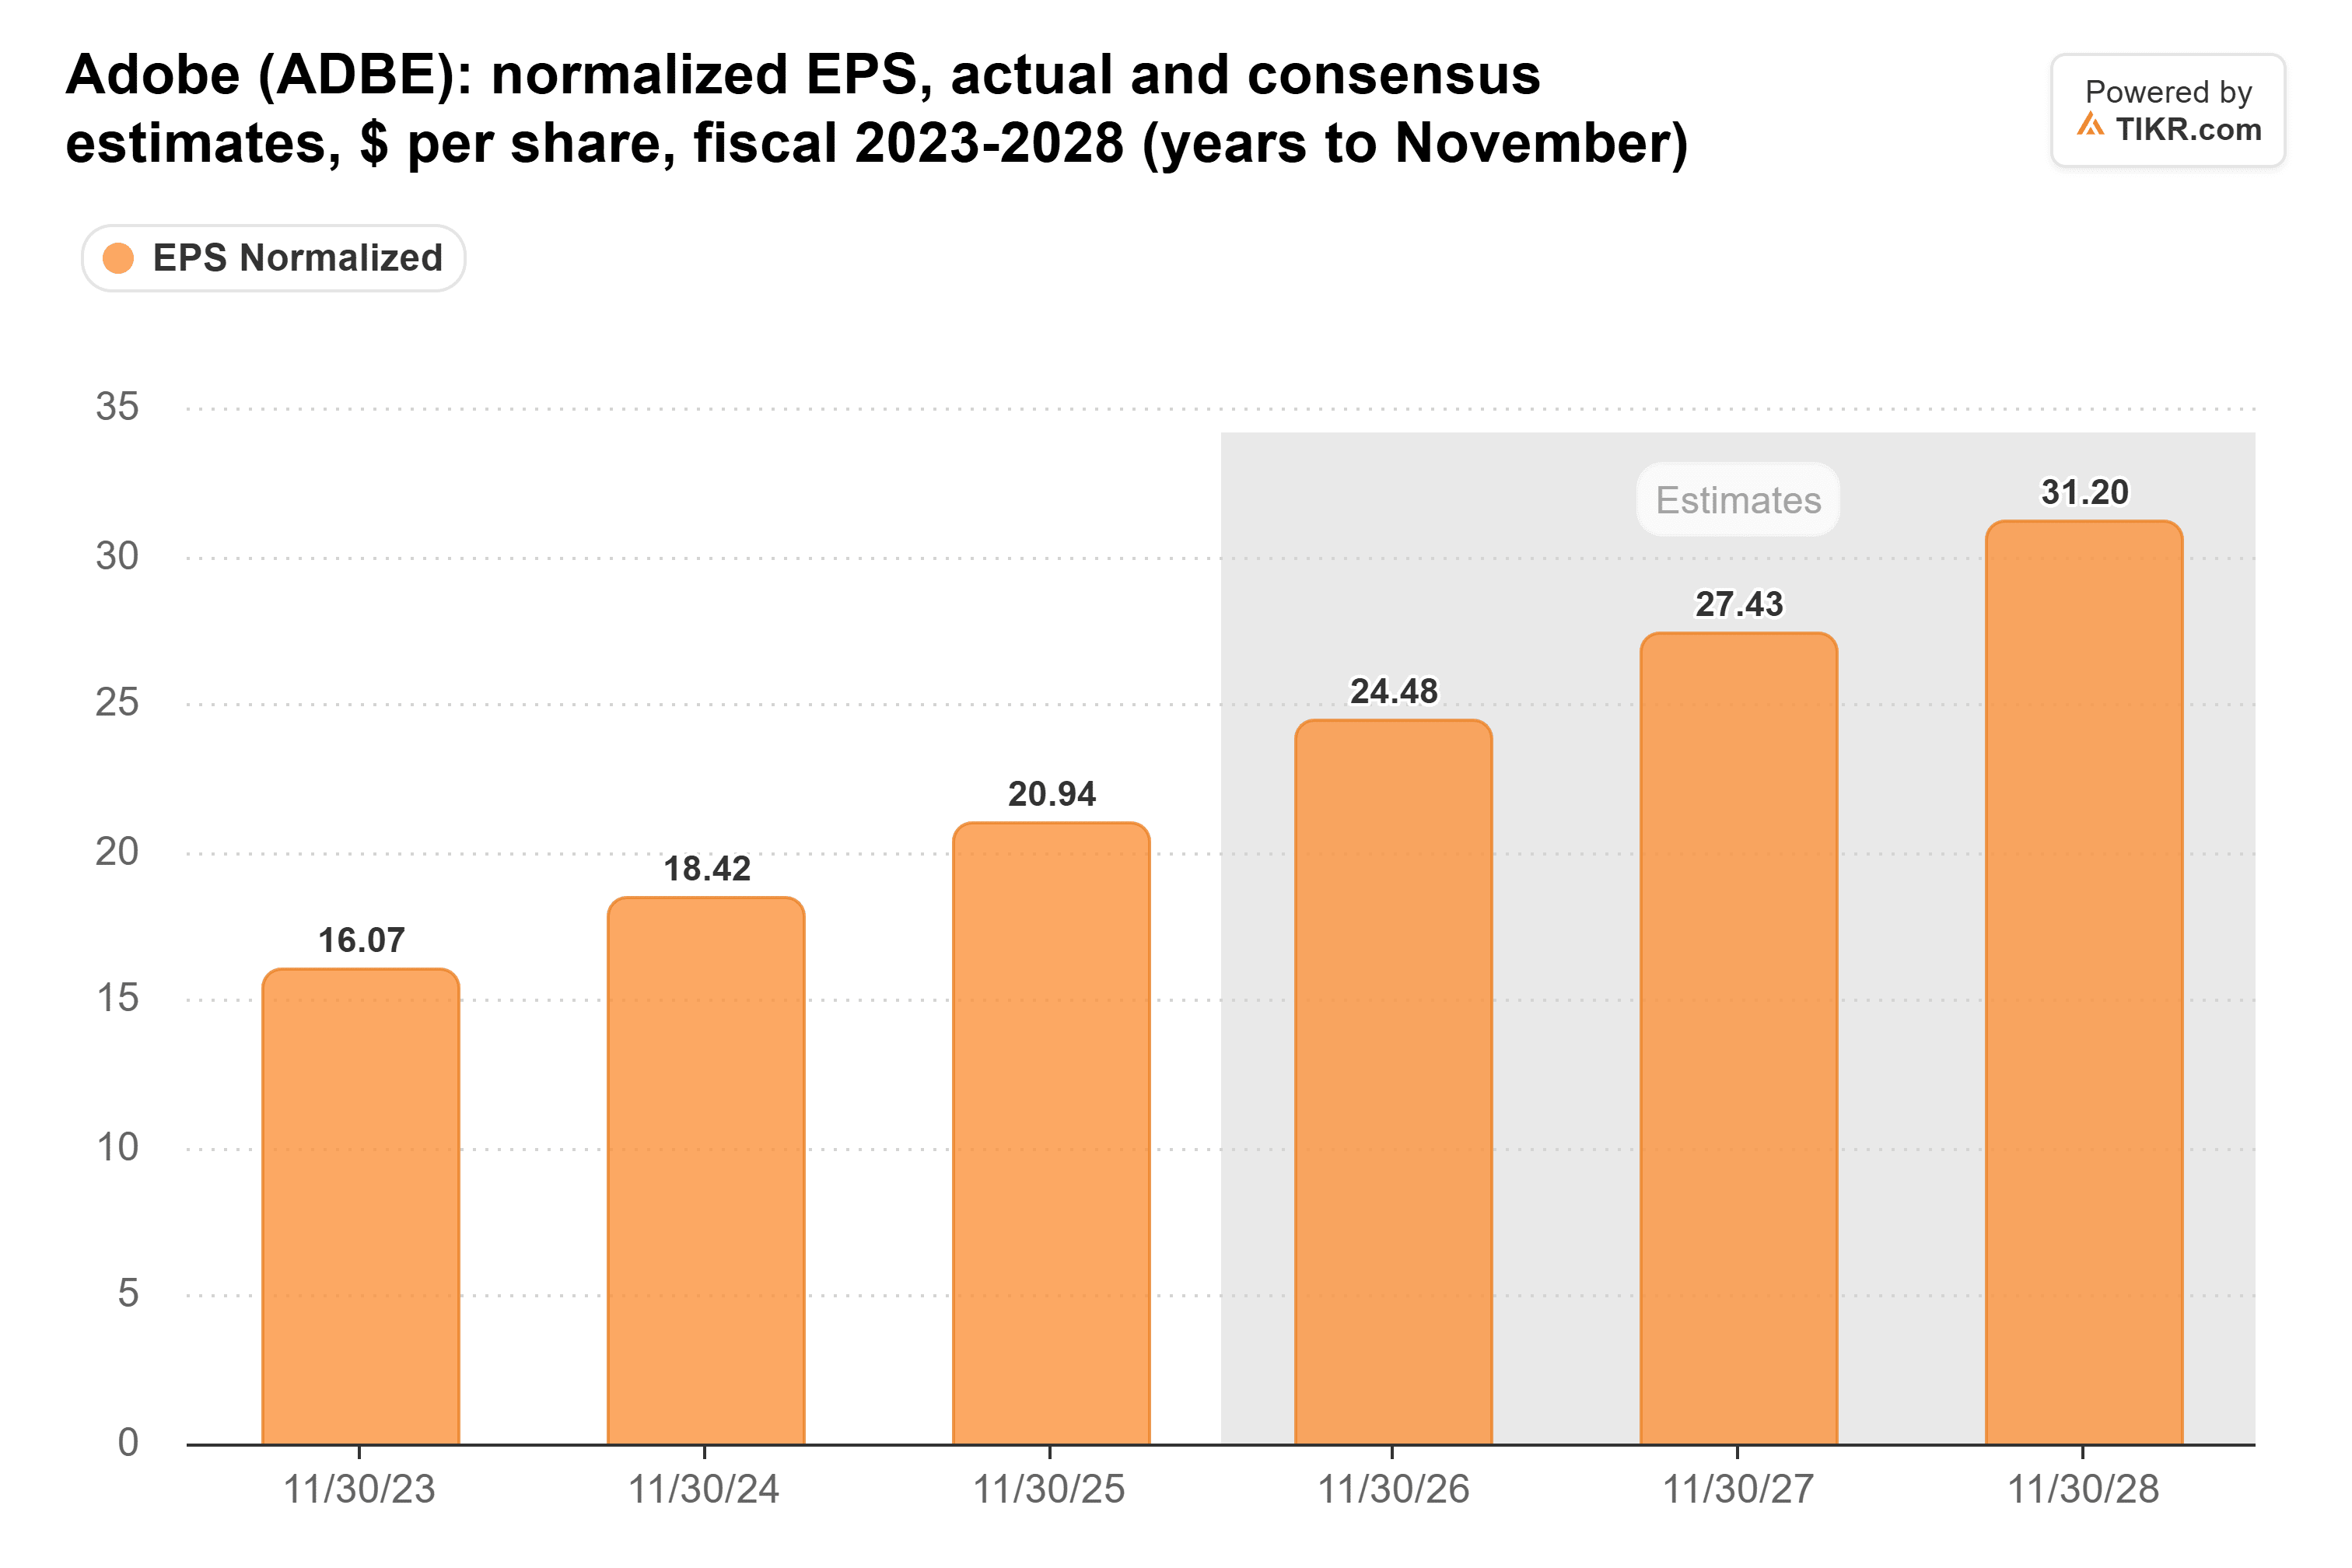
Los analistas aún esperan que los ingresos sigan subiendo hasta el año fiscal 2028:

El crecimiento se enfría desde aproximadamente el 12% este año al 9% en el año fiscal 2027 y al 8% en el 2028, por lo que ya se incorpora cierta desaceleración. Las estimaciones de ganancias se mantienen mejor, subiendo cada año hasta el año fiscal 2028:
Las señales de advertencia están en las perspectivas
Adobe dio una previsión de ingresos para el cuarto trimestre de $6.80 mil millones a $6.85 mil millones, y el punto medio quedó por debajo de lo que esperaban los analistas.
El analista de Wells Fargo, Michael Turrin, profundizó en eso cuando rebajó Adobe a Underweight el 12 de octubre, con un objetivo de $225 (desde $270). Dijo que los nuevos ingresos anuales recurrentes netos de Adobe necesitan aproximadamente duplicarse del tercer al cuarto trimestre para que la empresa alcance sus objetivos anuales. También argumentó que la adquisición de Semrush está impulsando el crecimiento reportado mientras el negocio principal crece más lentamente. Agregó que la encuesta de Wells Fargo a los directores de información mostró que Adobe está perdiendo participación en los presupuestos de IA. Y señaló un equipo directivo en transición: Anil Chakravarthy asume como CEO en lugar de Shantanu Narayen el 1 de diciembre, y el CFO es interino.
HSBC rebajó Adobe a Hold al día siguiente, con un objetivo de $267 (desde $310). Rothschild & Co Redburn fue más lejos el 2 de noviembre, manteniendo su calificación Sell y recortando su objetivo a $140 desde $270.
TIKR sigue a 39 analistas sobre Adobe. ¿Cuántos dicen "Buy"?
Vea el desglose completo de las calificaciones Buy, Hold y Sell sobre Adobe, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas para Adobe
El analista de Wells Fargo, Michael Turrin, profundizó en eso cuando rebajó Adobe a Underweight el 12 de octubre, con un objetivo de $225 (desde $270). Dijo que los nuevos ingresos anuales recurrentes netos de Adobe necesitan aproximadamente duplicarse del tercer al cuarto trimestre. También dijo que la encuesta de Wells Fargo a los directores de información mostró que Adobe está perdiendo participación en los presupuestos de IA. Y señaló un equipo directivo en transición: Anil Chakravarthy asume como CEO en lugar de Shantanu Narayen el 1 de diciembre, y el CFO es interino.
HSBC rebajó Adobe a Hold al día siguiente, con un objetivo de $267 (desde $310).
Solo el múltiplo se ha resquebrajado
Con las estimaciones aún subiendo, la caída de este año ha venido de lo que los inversores están dispuestos a pagar por las ganancias de Adobe. Su P/E forward está cerca del mínimo de su rango de cinco años:
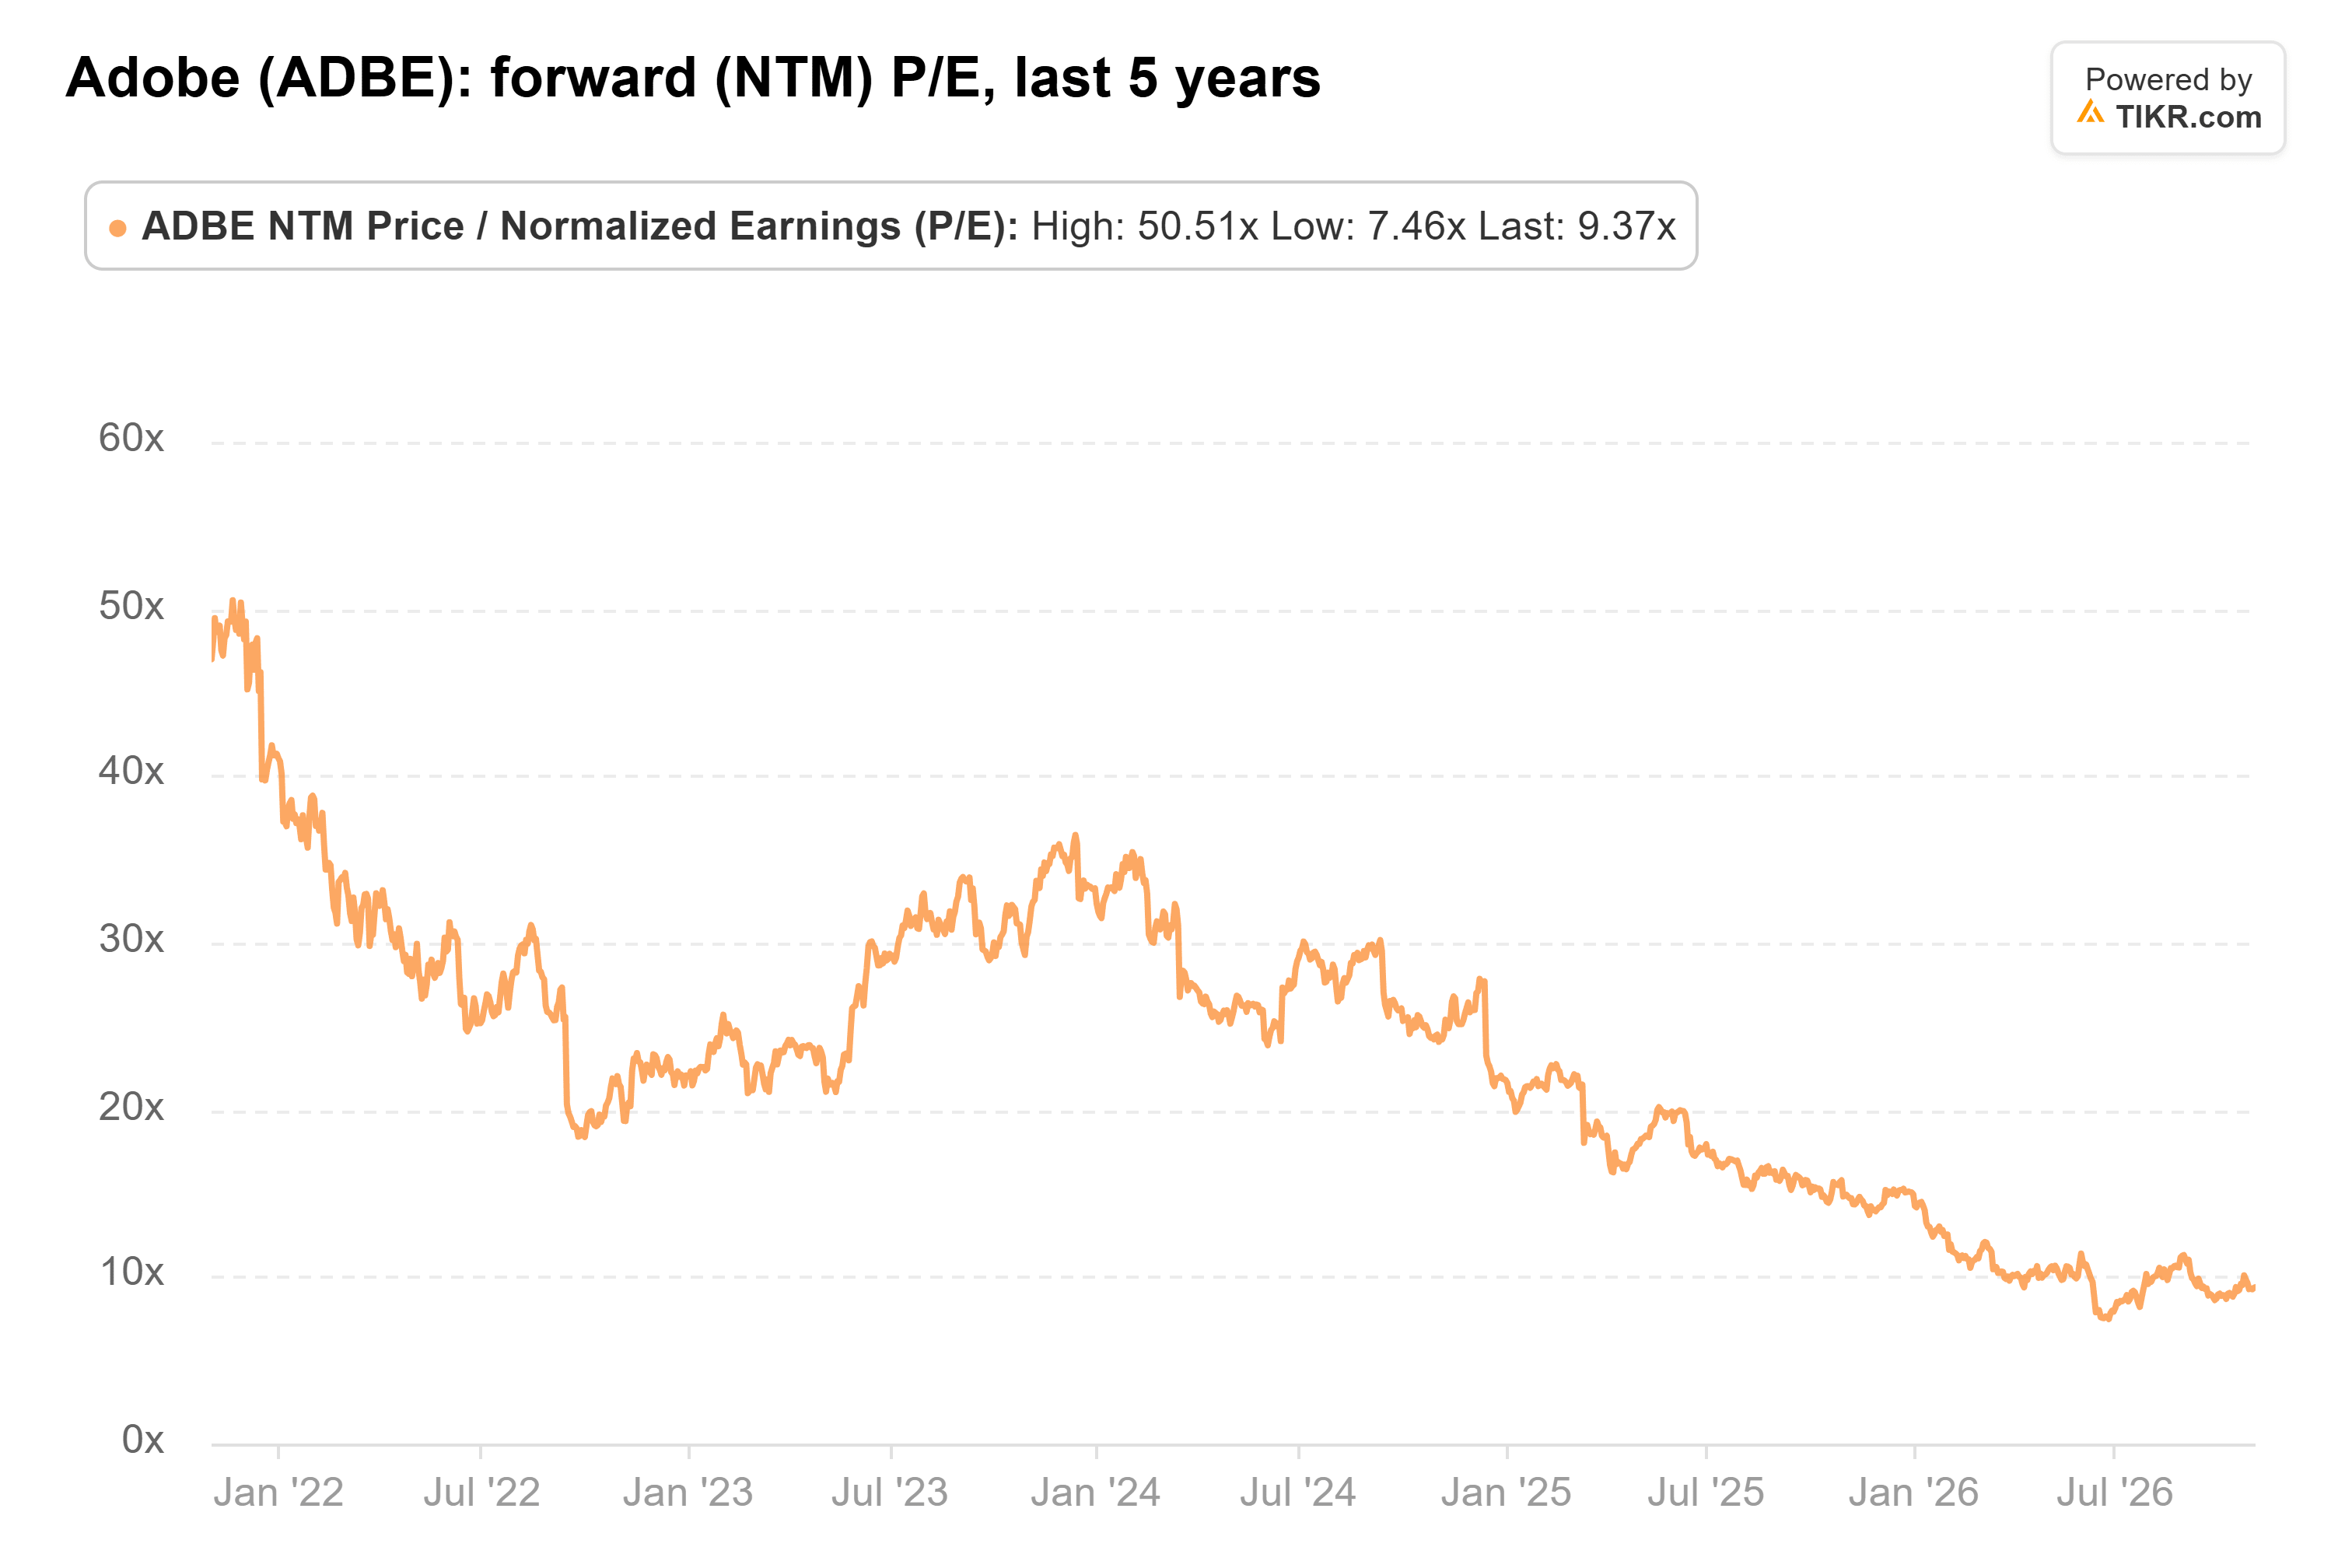
A 9.4x al 2 de noviembre, está muy por debajo de su promedio de cinco años de 23x. Ese es un precio para un negocio en declive, y las ganancias de Adobe aún están creciendo a un ritmo de dos dígitos.
La IA aún podría erosionar lentamente la fijación de precios basada en puestos de trabajo de Adobe, con los números reportados retrasando el daño. Aun así, el mercado ha descontado una desaceleración que el último trimestre de Adobe no muestra. A 9.4x las ganancias, Adobe solo tiene que cumplir con lo que los analistas ya esperan para que la acción parezca barata.
El informe del cuarto trimestre de Adobe, previsto para mediados de diciembre, mostrará si alcanzó el aumento en los ingresos recurrentes que Wells Fargo señaló. Un fallo le daría a los bajistas la señal que han estado esperando.
Entonces, ¿cuánto vale realmente la acción de Adobe?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Adobe. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!