Puntos clave
- Barclays mejoró la calificación de Bloom Energy a Sobreponderar el 3 de noviembre, aunque recortó su precio objetivo a $289, que está un 35% por encima del precio de la acción.
- El tercer trimestre de Bloom trajo ingresos récord y una tercera mejora de sus previsiones, pero el flujo de caja se volvió negativo a medida que se acumulaba la facturación pendiente.
- El argumento de Barclays se basa en los depósitos de clientes, que aumentaron a $661 millones al 30 de septiembre desde $78 millones a finales de 2025.
- El objetivo de Barclays equivale a 59 veces los beneficios futuros, por debajo del promedio de tres años de Bloom de 76x, por lo que la recomendación parece acertada si el efectivo alcanza a los beneficios.
Bloom Energy (BE) ha caído un 38% desde su máximo de cierre del 22 de junio, incluso después del mejor trimestre de su historia. El 3 de noviembre, Barclays mejoró la calificación de la acción a Sobreponderar desde Ponderar Igual, aunque recortó su precio objetivo a $289 desde $316. Eso sigue estando un 35% por encima del precio actual de la acción de $213.36.
El efectivo fue en la dirección contraria
El problema comenzó en julio, cuando un vendedor en corto alegó que el escandio de Bloom proviene de China, algo que Bloom disputa. Siguió una demanda colectiva de valores.
Pero el flujo de caja operativo fue un uso de $27 millones, y el flujo de caja libre un uso de $181 millones, ya que los activos por contrato (ingresos que Bloom ha contabilizado pero aún no ha facturado) aumentaron $430 millones en el trimestre. El CFO Simon Edwards dijo en la conferencia que el uso de efectivo "no es el comienzo de una tendencia".
Los inversores no esperaron a averiguarlo. La acción cayó el día después del informe, y Jefferies recortó su objetivo a $242 desde $289, manteniendo una calificación de Mantener.
TIKR sigue a 29 analistas sobre Bloom Energy. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Bloom Energy, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Bloom Energy
Barclays está observando los depósitos
La analista de Barclays Christine Cho, que había elevado su objetivo a $316 una semana antes, ahora argumenta que el backlog de Bloom está creciendo más rápido de lo que ella asumía. Señala su construcción de capacidad más rápida, nuevos compromisos de suministro y el aumento de los depósitos de clientes.
Los depósitos destacan. Aumentaron a $661 millones al 30 de septiembre, desde $78 millones a finales de 2025, y Cho dijo que eso era "potencialmente una de las indicaciones más claras hasta ahora" de un aumento en los compromisos de los clientes.
Eso es casi tanto como crecieron los activos por contrato en los mismos nueve meses, a $859 millones desde $241 millones.
¿Tiene sentido $289?
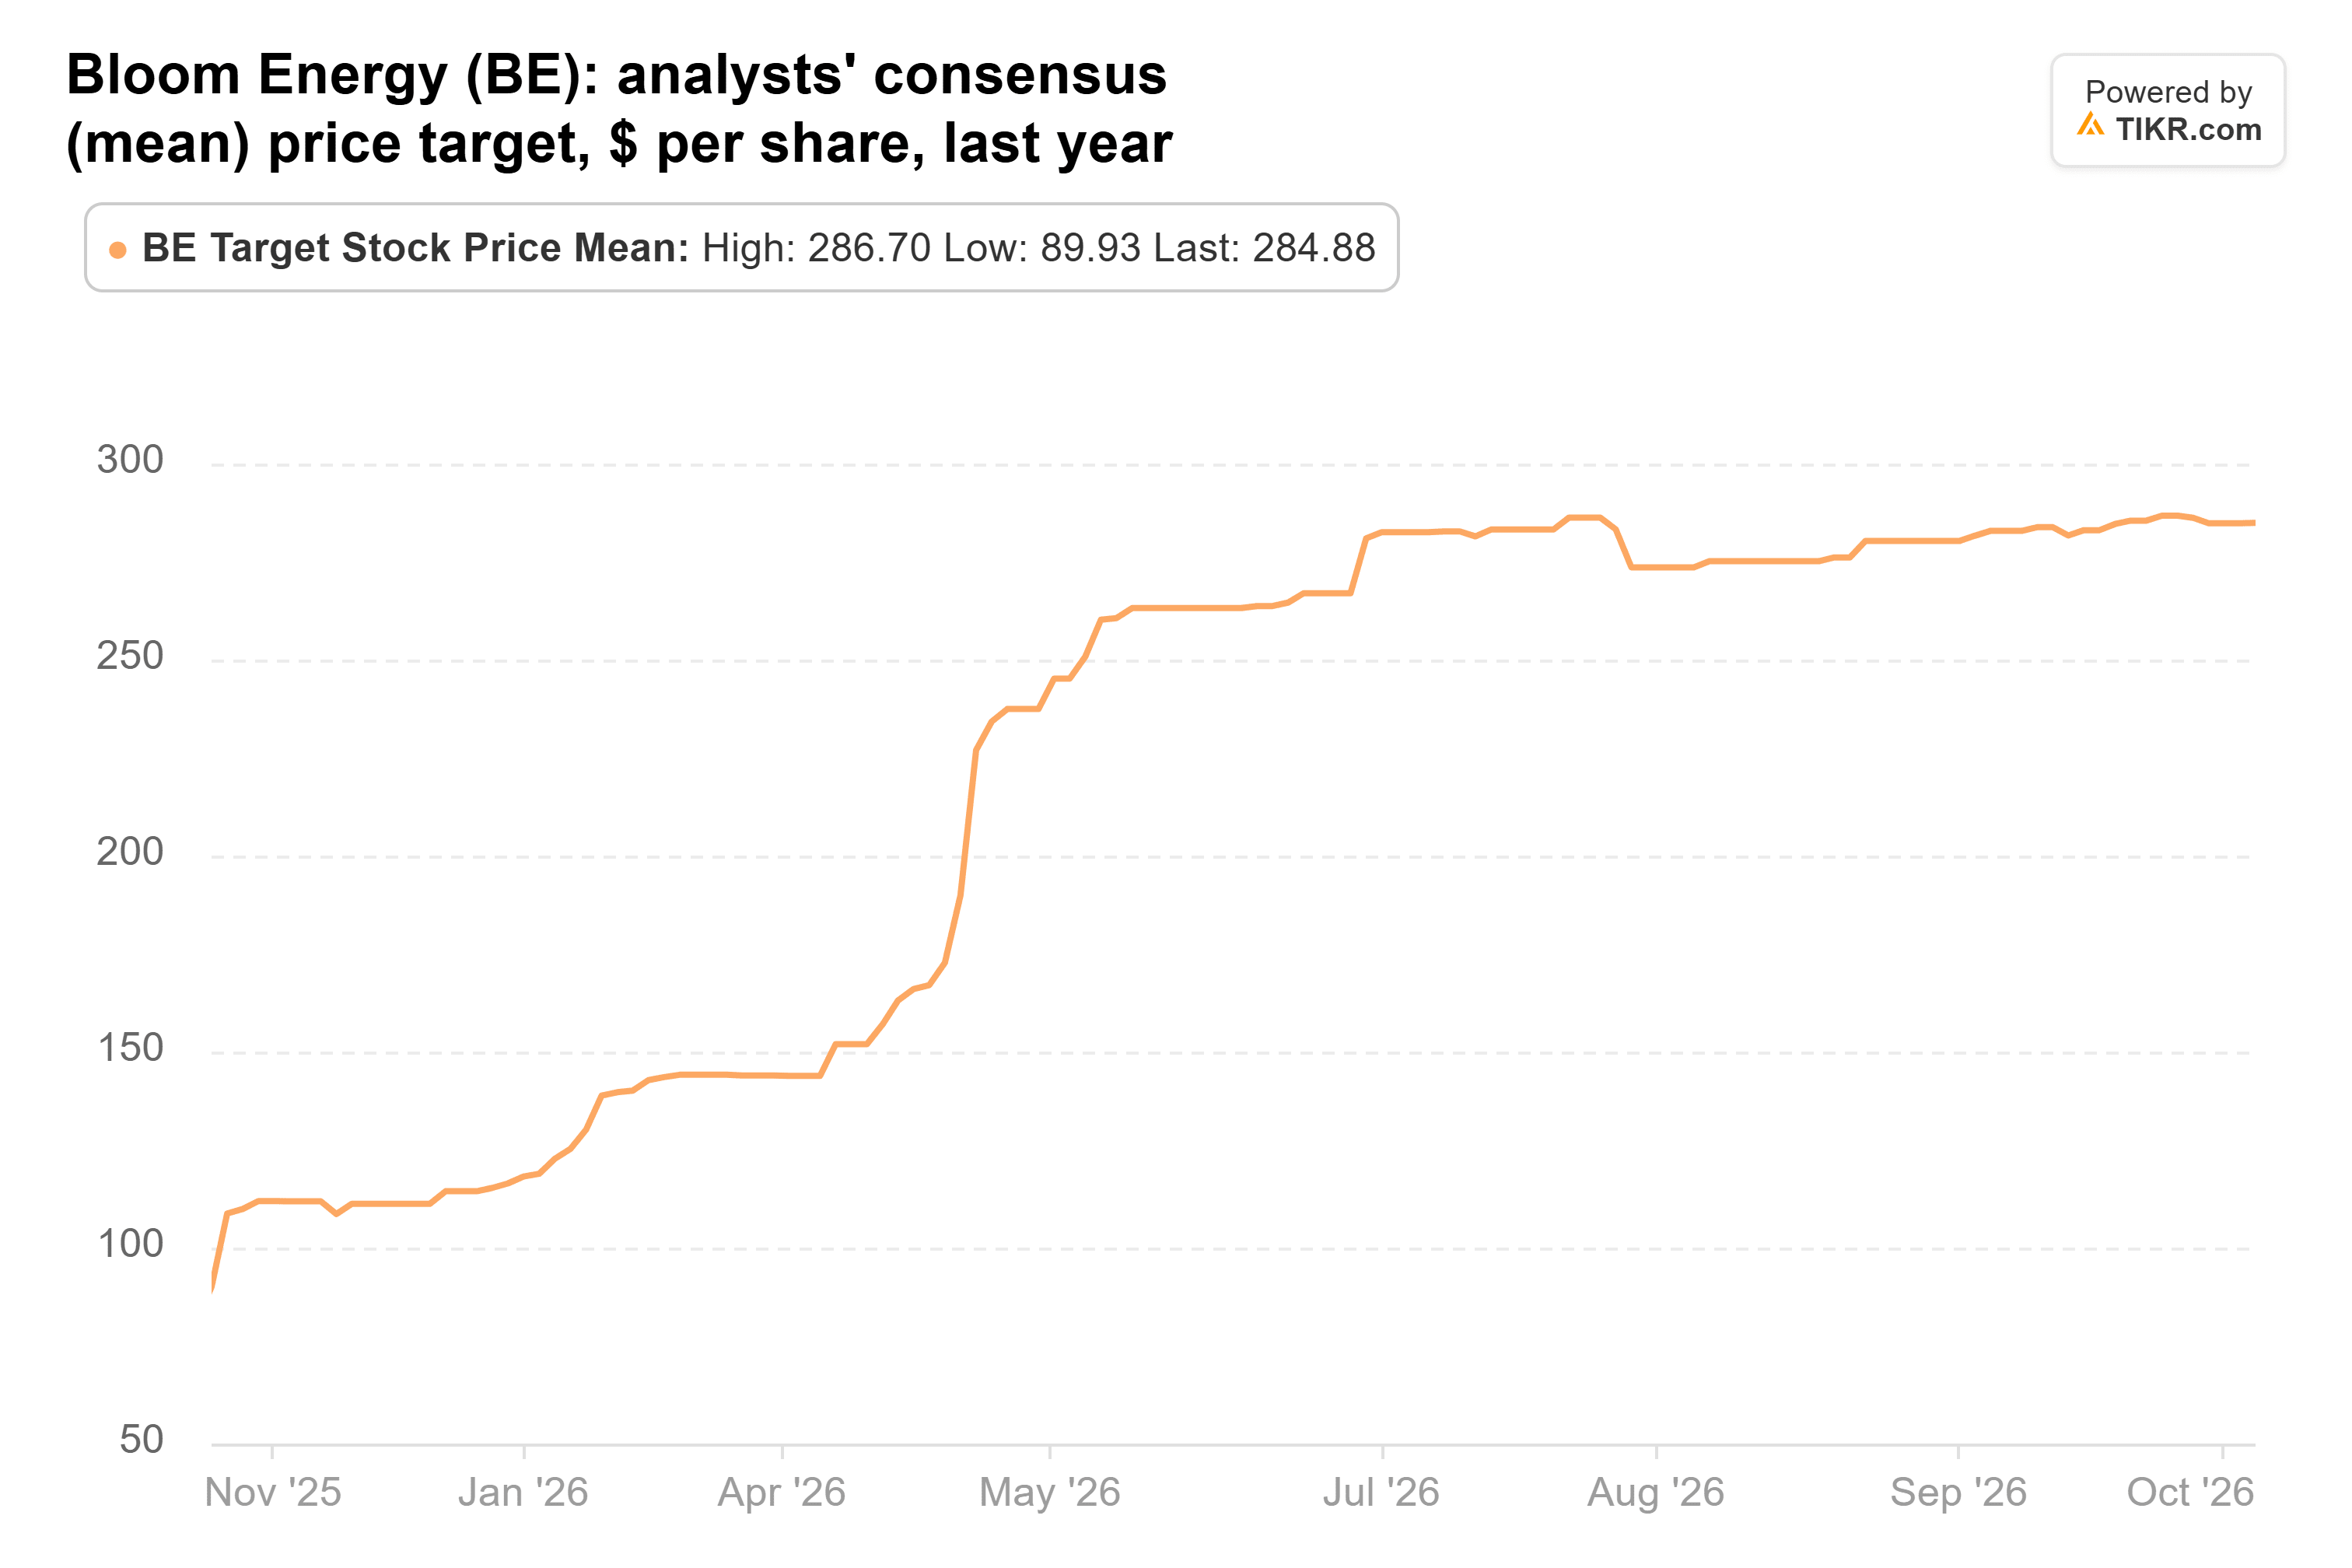
El objetivo de Barclays es casi exactamente el del consenso de la calle: el objetivo de consenso es $285, frente a $90 hace un año, y 29 analistas cubren la acción, con objetivos que van desde $102 hasta $380:
Los analistas esperan que el BPA normalizado suba desde $0.76 en 2025 a $3.27 este año y $8.24 en 2028:

La cifra de 2026 era de $2.69 hace un mes, antes de la mejora de las previsiones. Si Cho está interpretando correctamente los depósitos, esperaría que los años posteriores sigan subiendo también.
A $213.36, Bloom cotiza a aproximadamente 43 veces los beneficios futuros. Los $289 de Barclays equivalen a 59 veces los mismos beneficios, por debajo del promedio de 76x que Bloom ha tenido en los últimos tres años.
El efectivo aún tiene que aparecer
Dos clientes representaron el 69% de los ingresos del tercer trimestre de Bloom, por lo que un retraso en cualquiera de ellos afectaría fuertemente sus cobros.
Aun así, creo que Barclays tiene razón en este caso. A $289, Bloom aún cotizaría por debajo de su múltiplo promedio de tres años, sobre estimaciones que siguen subiendo.
El informe del cuarto trimestre, previsto para principios del próximo año, debería mostrarnos si los activos por contrato se están convirtiendo en efectivo. Bloom tuvo $42 millones de flujo de caja libre hasta septiembre, y otro trimestre negativo probablemente haría que los inversores esperaran más tiempo.
Entonces, ¿cuánto vale realmente la acción de Bloom Energy?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Bloom Energy. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!