

Puntos clave
- McDonald’s reportará los resultados del tercer trimestre antes de la apertura del miércoles 4 de noviembre. Los analistas esperan un BPA normalizado de $12.88 para 2026, frente a $12.20 en 2025.
- Con una relación precio-beneficio futura de 20.2x, por debajo de su promedio de cinco años de 23.9x, la acción tiene un precio justo si se mantiene ese crecimiento.
- El tipo de cambio impulsó gran parte del crecimiento de sus ganancias del primer semestre, y su margen operativo se redujo según la medida de TIKR en ambos trimestres, aunque el margen ajustado propio de McDonald's se mantuvo.
- Los aspectos a seguir son las ventas comparables en EE.UU. y la perspectiva del cuarto trimestre, ya que la dirección espera ventas comparables ligeramente negativas en EE.UU. para el tercer trimestre.
McDonald’s (MCD) reportará sus resultados del tercer trimestre antes de la apertura del miércoles 4 de noviembre. La acción está valorada como una empresa que compone capital de manera constante, por lo que el informe tiene un objetivo: mantener las ganancias anuales en la trayectoria que esperan los analistas.
La segunda mitad necesita un crecimiento de aproximadamente el 5%
Los analistas esperan que el BPA normalizado de McDonald's aumente a $12.88 este año, desde $12.20 en 2025, y siga subiendo hasta 2028:
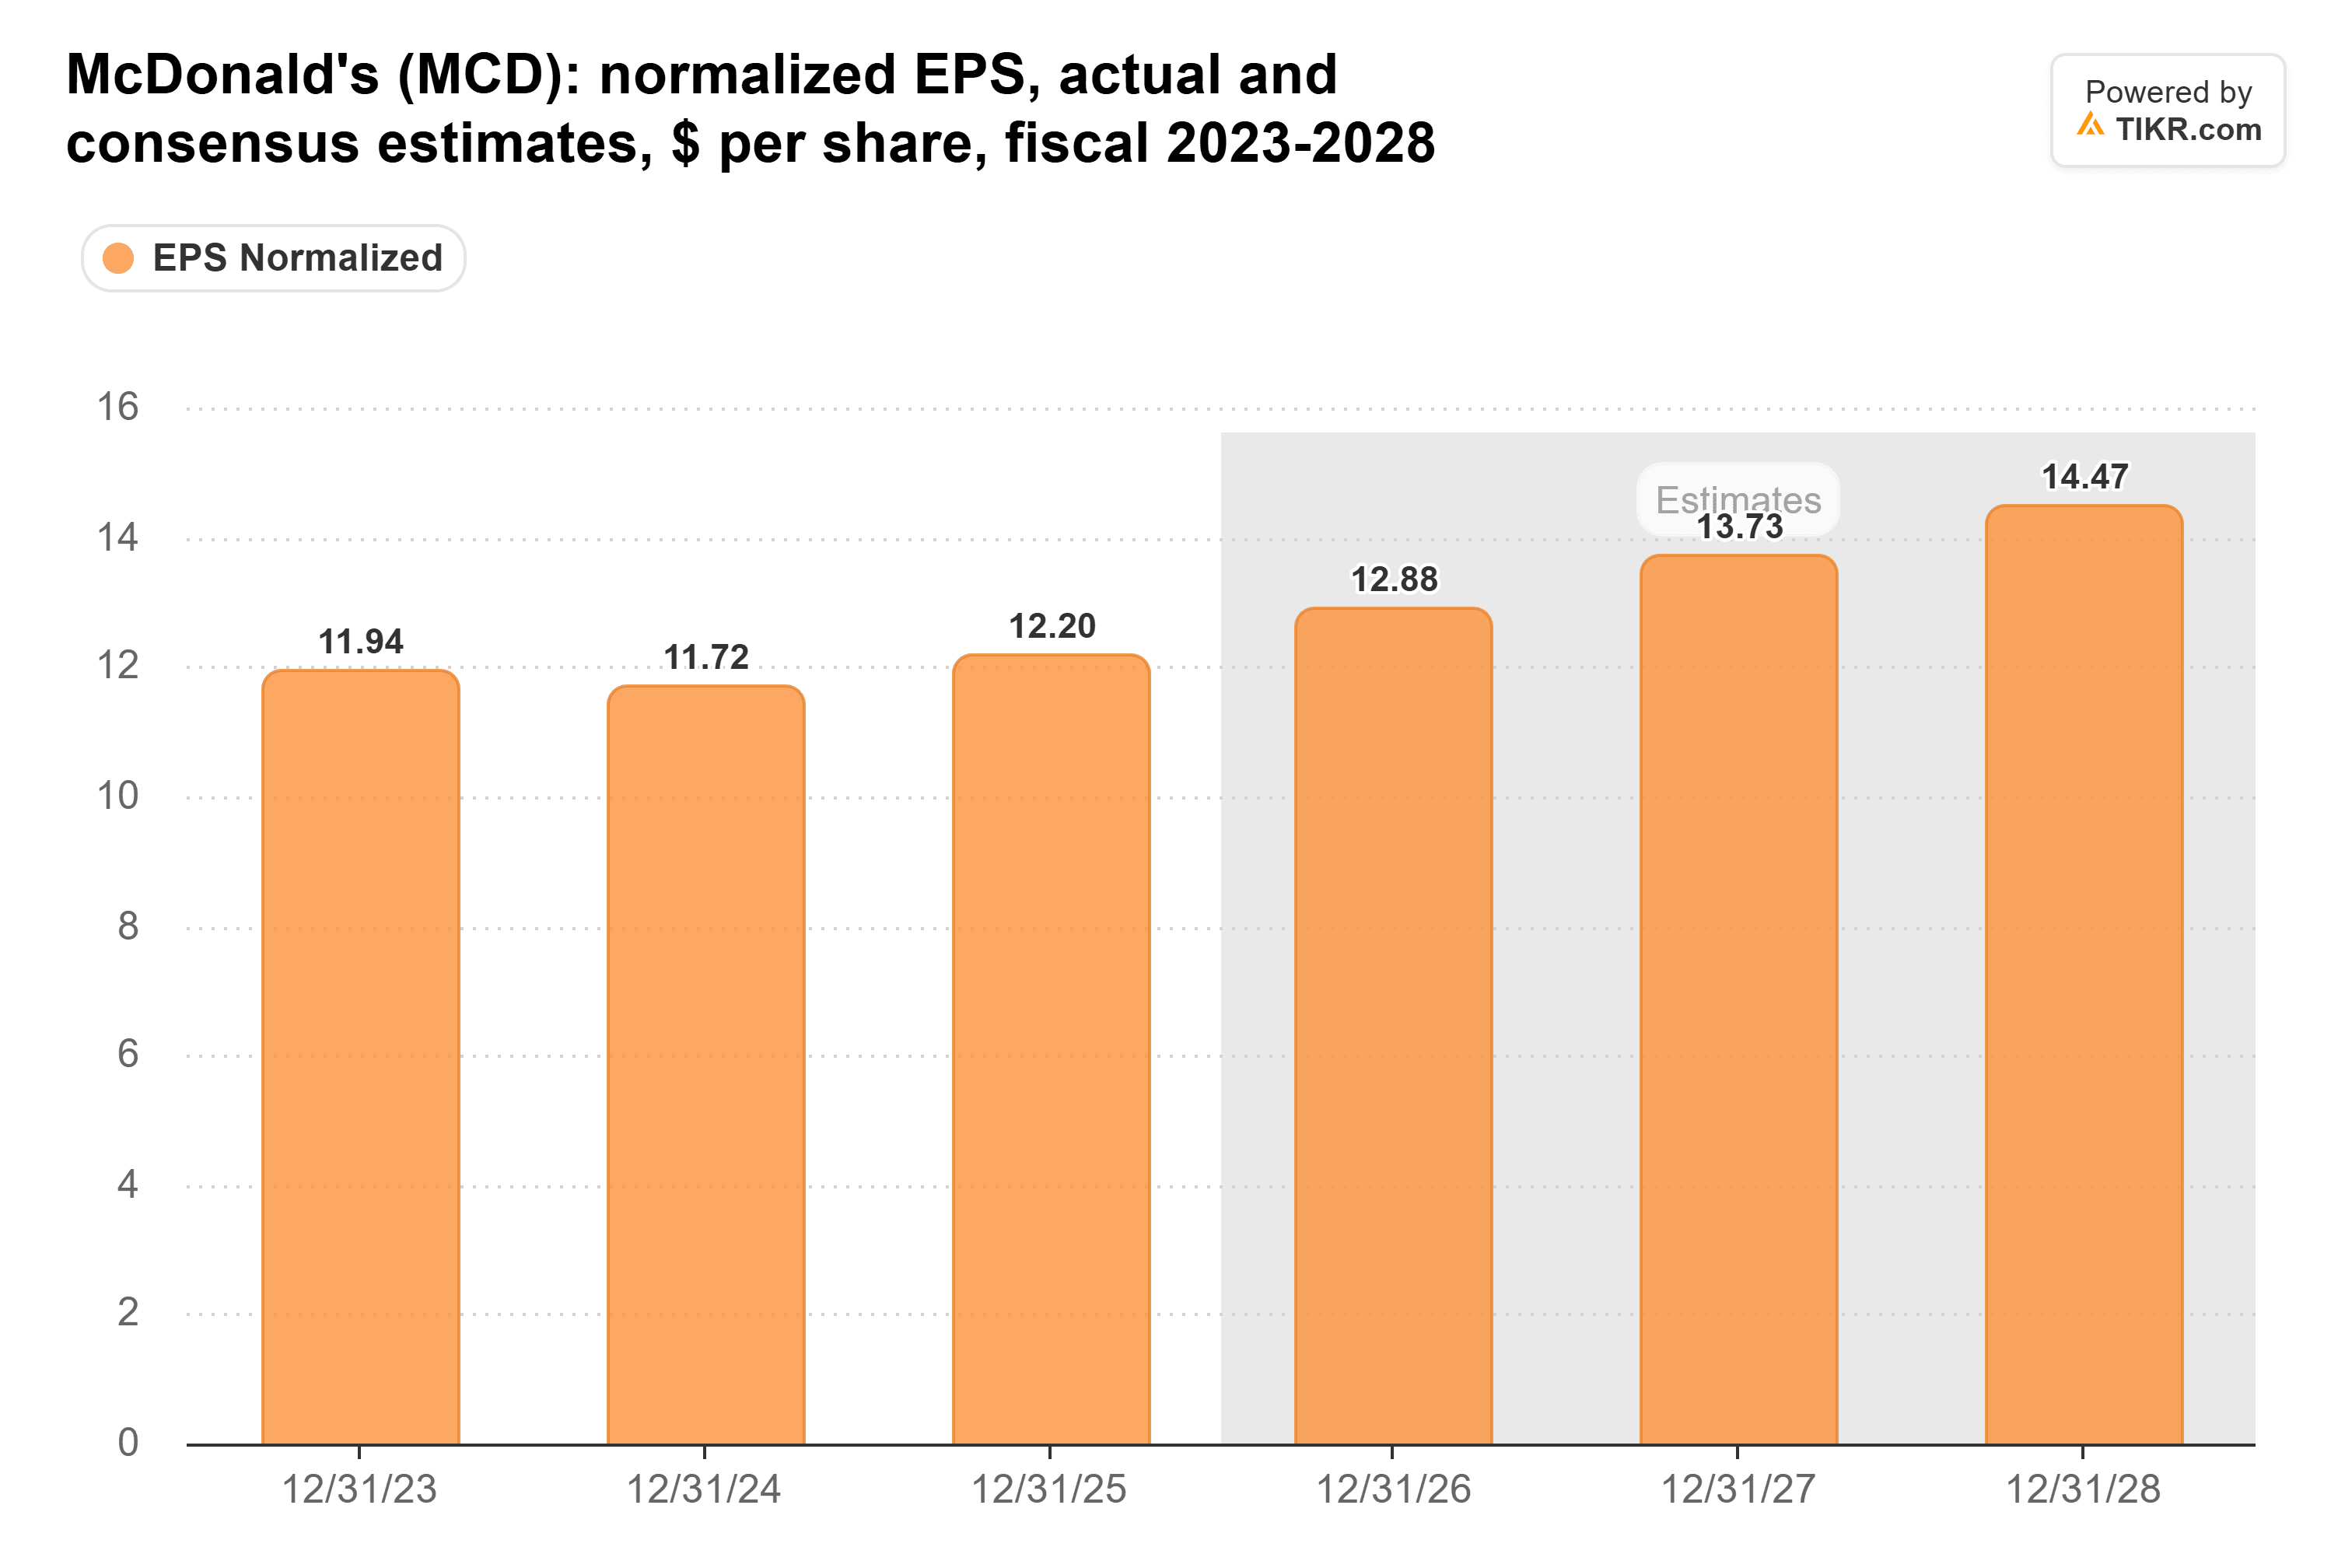
McDonald's obtuvo $6.21 por acción en base ajustada en el primer semestre de 2026: $2.83 en el primer trimestre y $3.38 en el segundo. Para alcanzar el consenso, necesita $6.67 en la segunda mitad. Eso es aproximadamente un 5% más que los $6.34 que obtuvo en la segunda mitad de 2025.
Eso parece una meta fácil, ya que el BPA del primer semestre creció un 6%. Pero gran parte de ese crecimiento provino del tipo de cambio. En monedas constantes, el BPA ajustado del primer trimestre subió solo un 1%, dijo McDonald's en su comunicado del primer trimestre, frente al 6% reportado. Y en la llamada del segundo trimestre, la dirección redujo su estimación del impulso cambiario de este año a aproximadamente $0.15 por acción, desde $0.20 a $0.30.
Por lo tanto, el informe del miércoles debe mostrar un crecimiento que provenga de los restaurantes.
El margen no puede reducirse por tercera vez
Alrededor del 95% de los restaurantes de McDonald's son franquiciados, por lo que obtiene la mayor parte de sus ganancias como alquiler y regalías. Eso mantiene su margen operativo en la mitad de los 40, y el tercer trimestre suele ser el más fuerte:
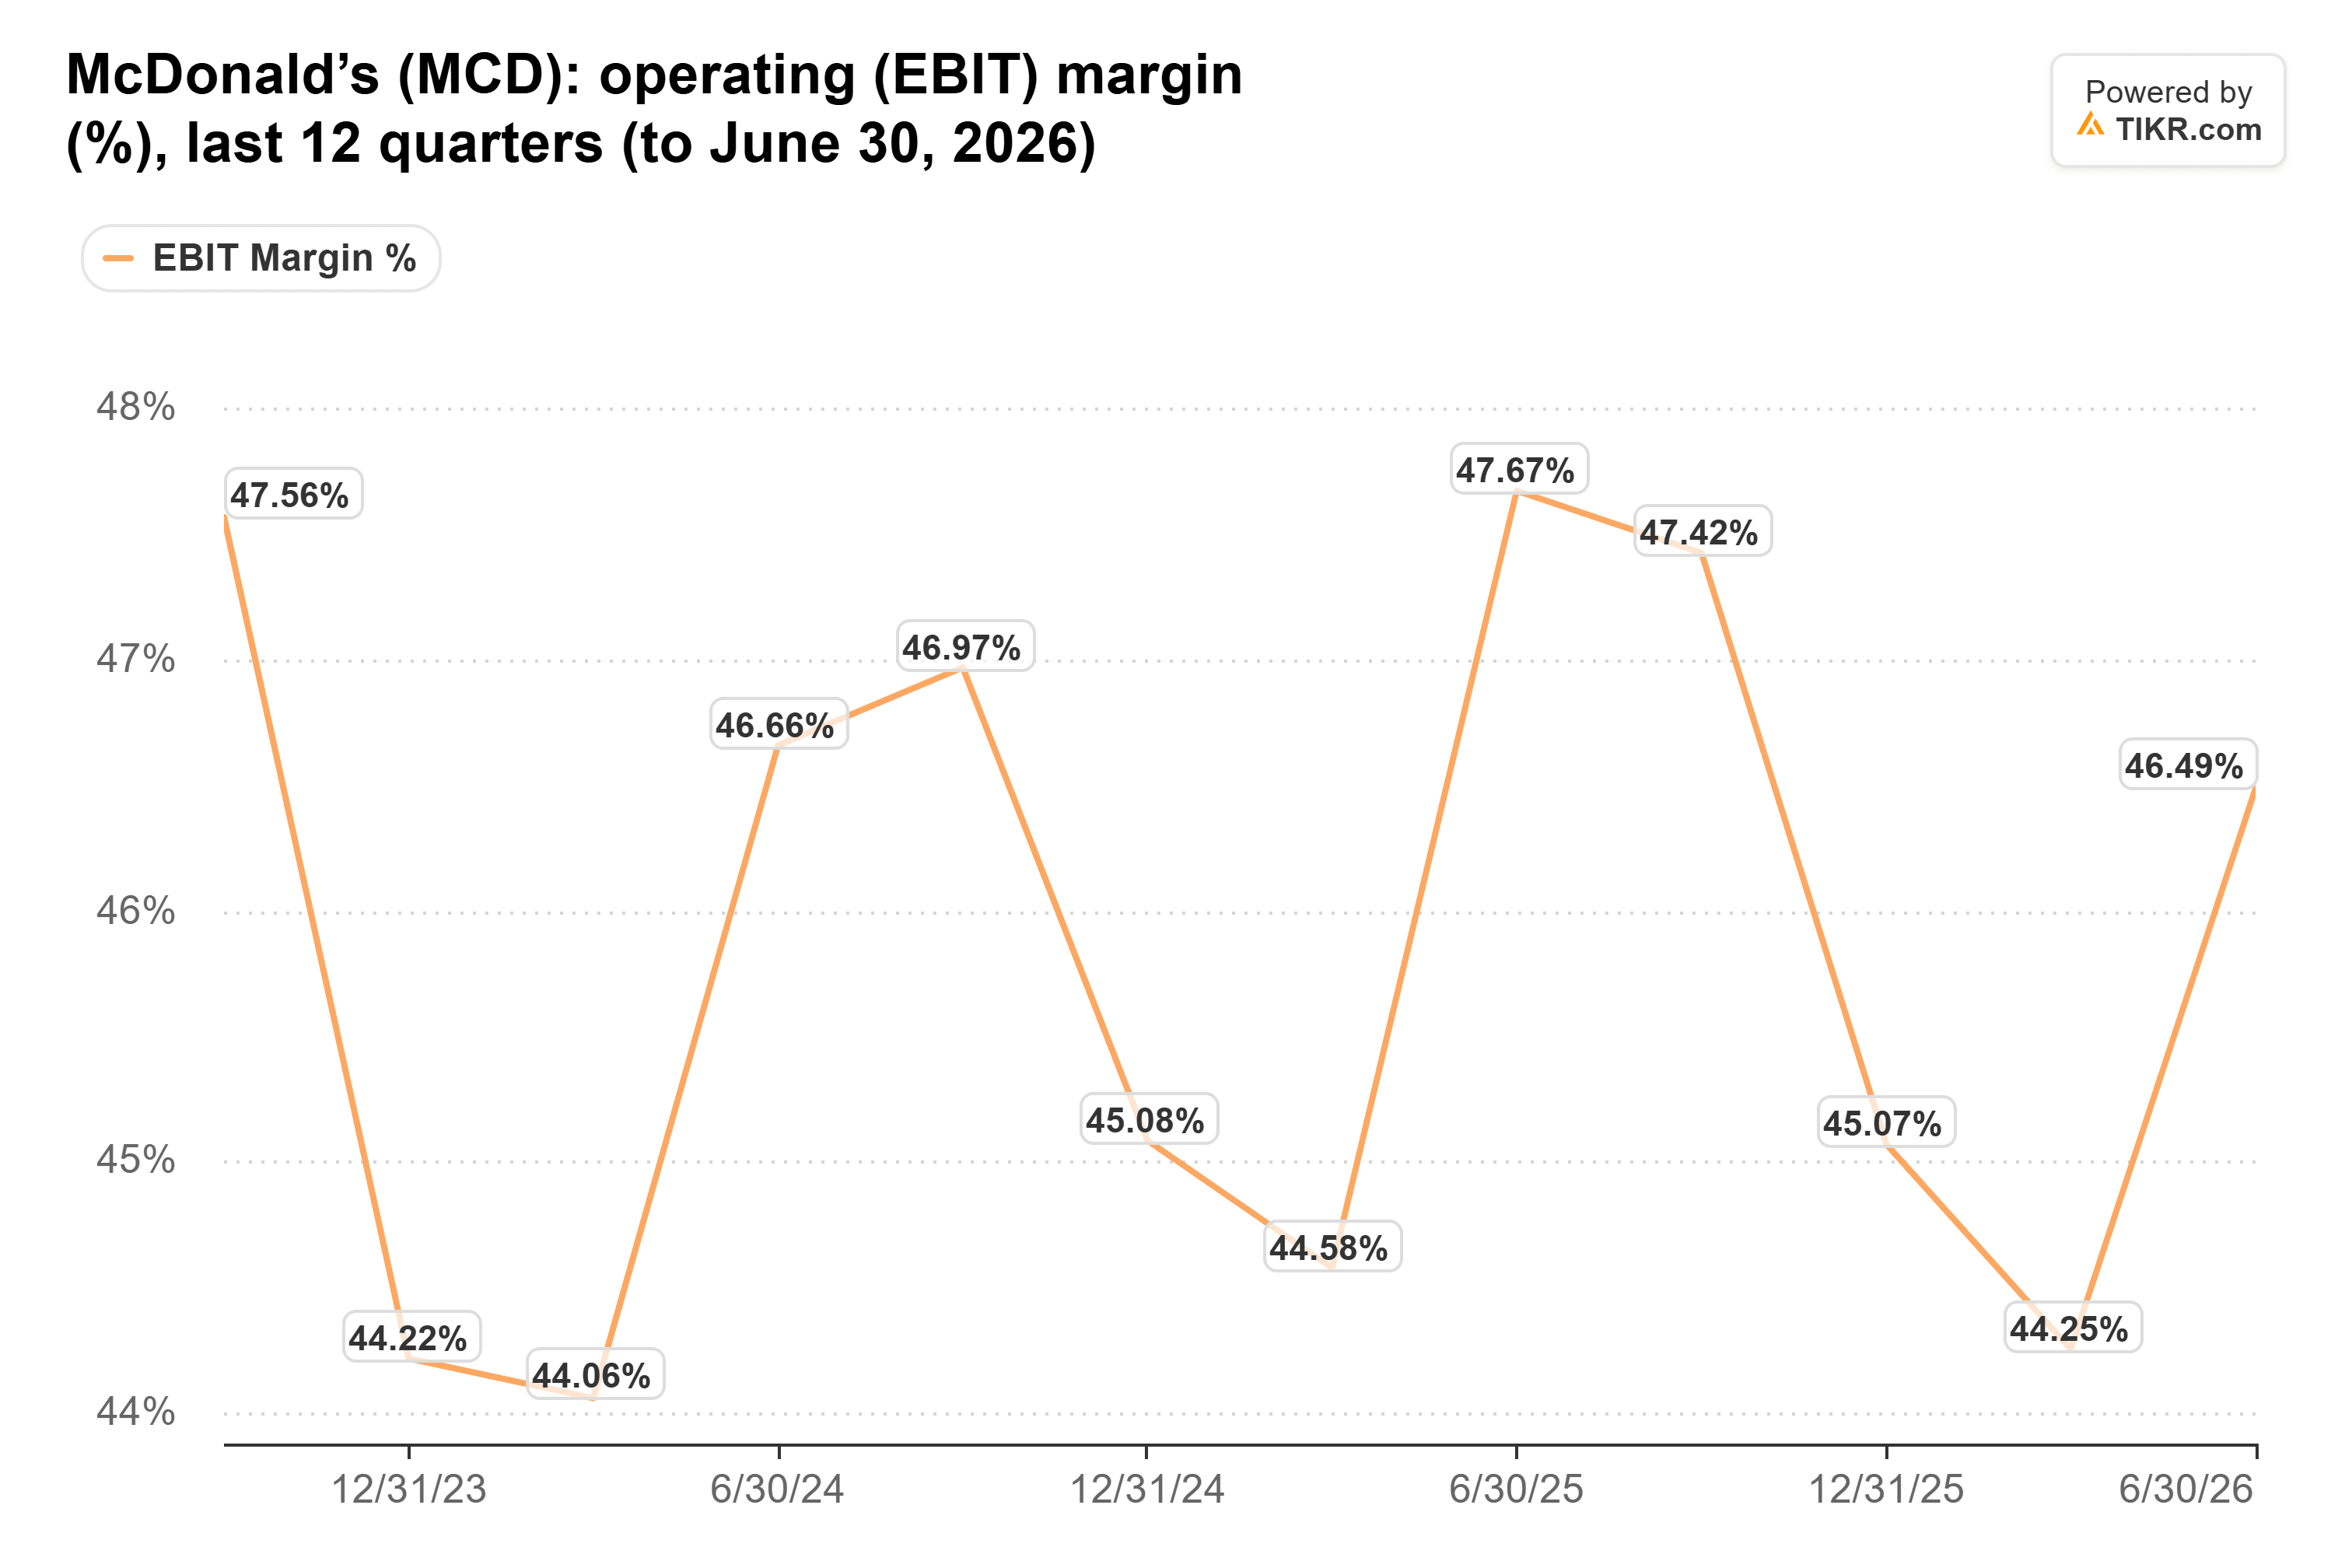
Pero según la medida de EBIT de TIKR, el margen estuvo por debajo del año anterior en cada uno de los últimos dos trimestres: 44.3% en el primer trimestre, frente a 44.6%, y 46.5% en el segundo, frente a 47.7%. El margen operativo ajustado propio de McDonald's se mantuvo en 46.9% para el primer semestre, frente a 46.8%, por lo que cuánto se redujo depende de la medida. El gasto para recuperar clientes es real de cualquier manera: los gastos generales y administrativos (SG&A) aumentaron un 17% en el segundo trimestre, a $817 millones.
Si el margen vuelve a quedar por debajo del 47.4% del año pasado, lo interpretaría como el costo de perseguir tráfico que sale de las ganancias.
TIKR Sigue a 33 Analistas en McDonald’s. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de McDonald's, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver Calificaciones de Analistas de McDonald's
El tráfico en EE.UU. aún alimenta las ganancias
El modelo de franquicia también protege a McDonald's del costo de operar restaurantes. Chipotle opera sus propios restaurantes y no tiene esa protección: sus transacciones crecieron un 0.8% en el tercer trimestre, pero los mayores costos de carne de res, flete y mano de obra redujeron su margen a nivel de restaurante 120 puntos básicos respecto al año anterior, al 23.3%.
Pero el alquiler y las regalías de McDonald's son un porcentaje de las ventas de los franquiciados, por lo que menos visitas eventualmente afectan sus ganancias. Y las visitas en EE.UU. están disminuyendo. En su Día del Inversor del 23 de septiembre, la dirección dijo que espera que las ventas comparables en EE.UU. sean ligeramente negativas en el tercer trimestre, después de un julio y agosto ligeramente negativos. Un año antes, crecieron un 2.4%. Las estimaciones de Placer.ai reportadas por Reuters muestran que el tráfico peatonal en EE.UU. en McDonald's ha disminuido respecto al año anterior en cada mes completo desde marzo.
Así que más allá del BPA, seguiría dos cosas: si septiembre resultó positivo, como esperaba la dirección, y si la perspectiva del cuarto trimestre prevé ventas comparables positivas en EE.UU. Los analistas construirán sus estimaciones para 2027 con esos números, y ya han reducido su estimación de BPA para 2027 en un 5% en el último año.
20x paga por el consenso y nada más
McDonald's cotiza a 20.2x las ganancias futuras, muy por debajo de su promedio de cinco años de 23.9x:
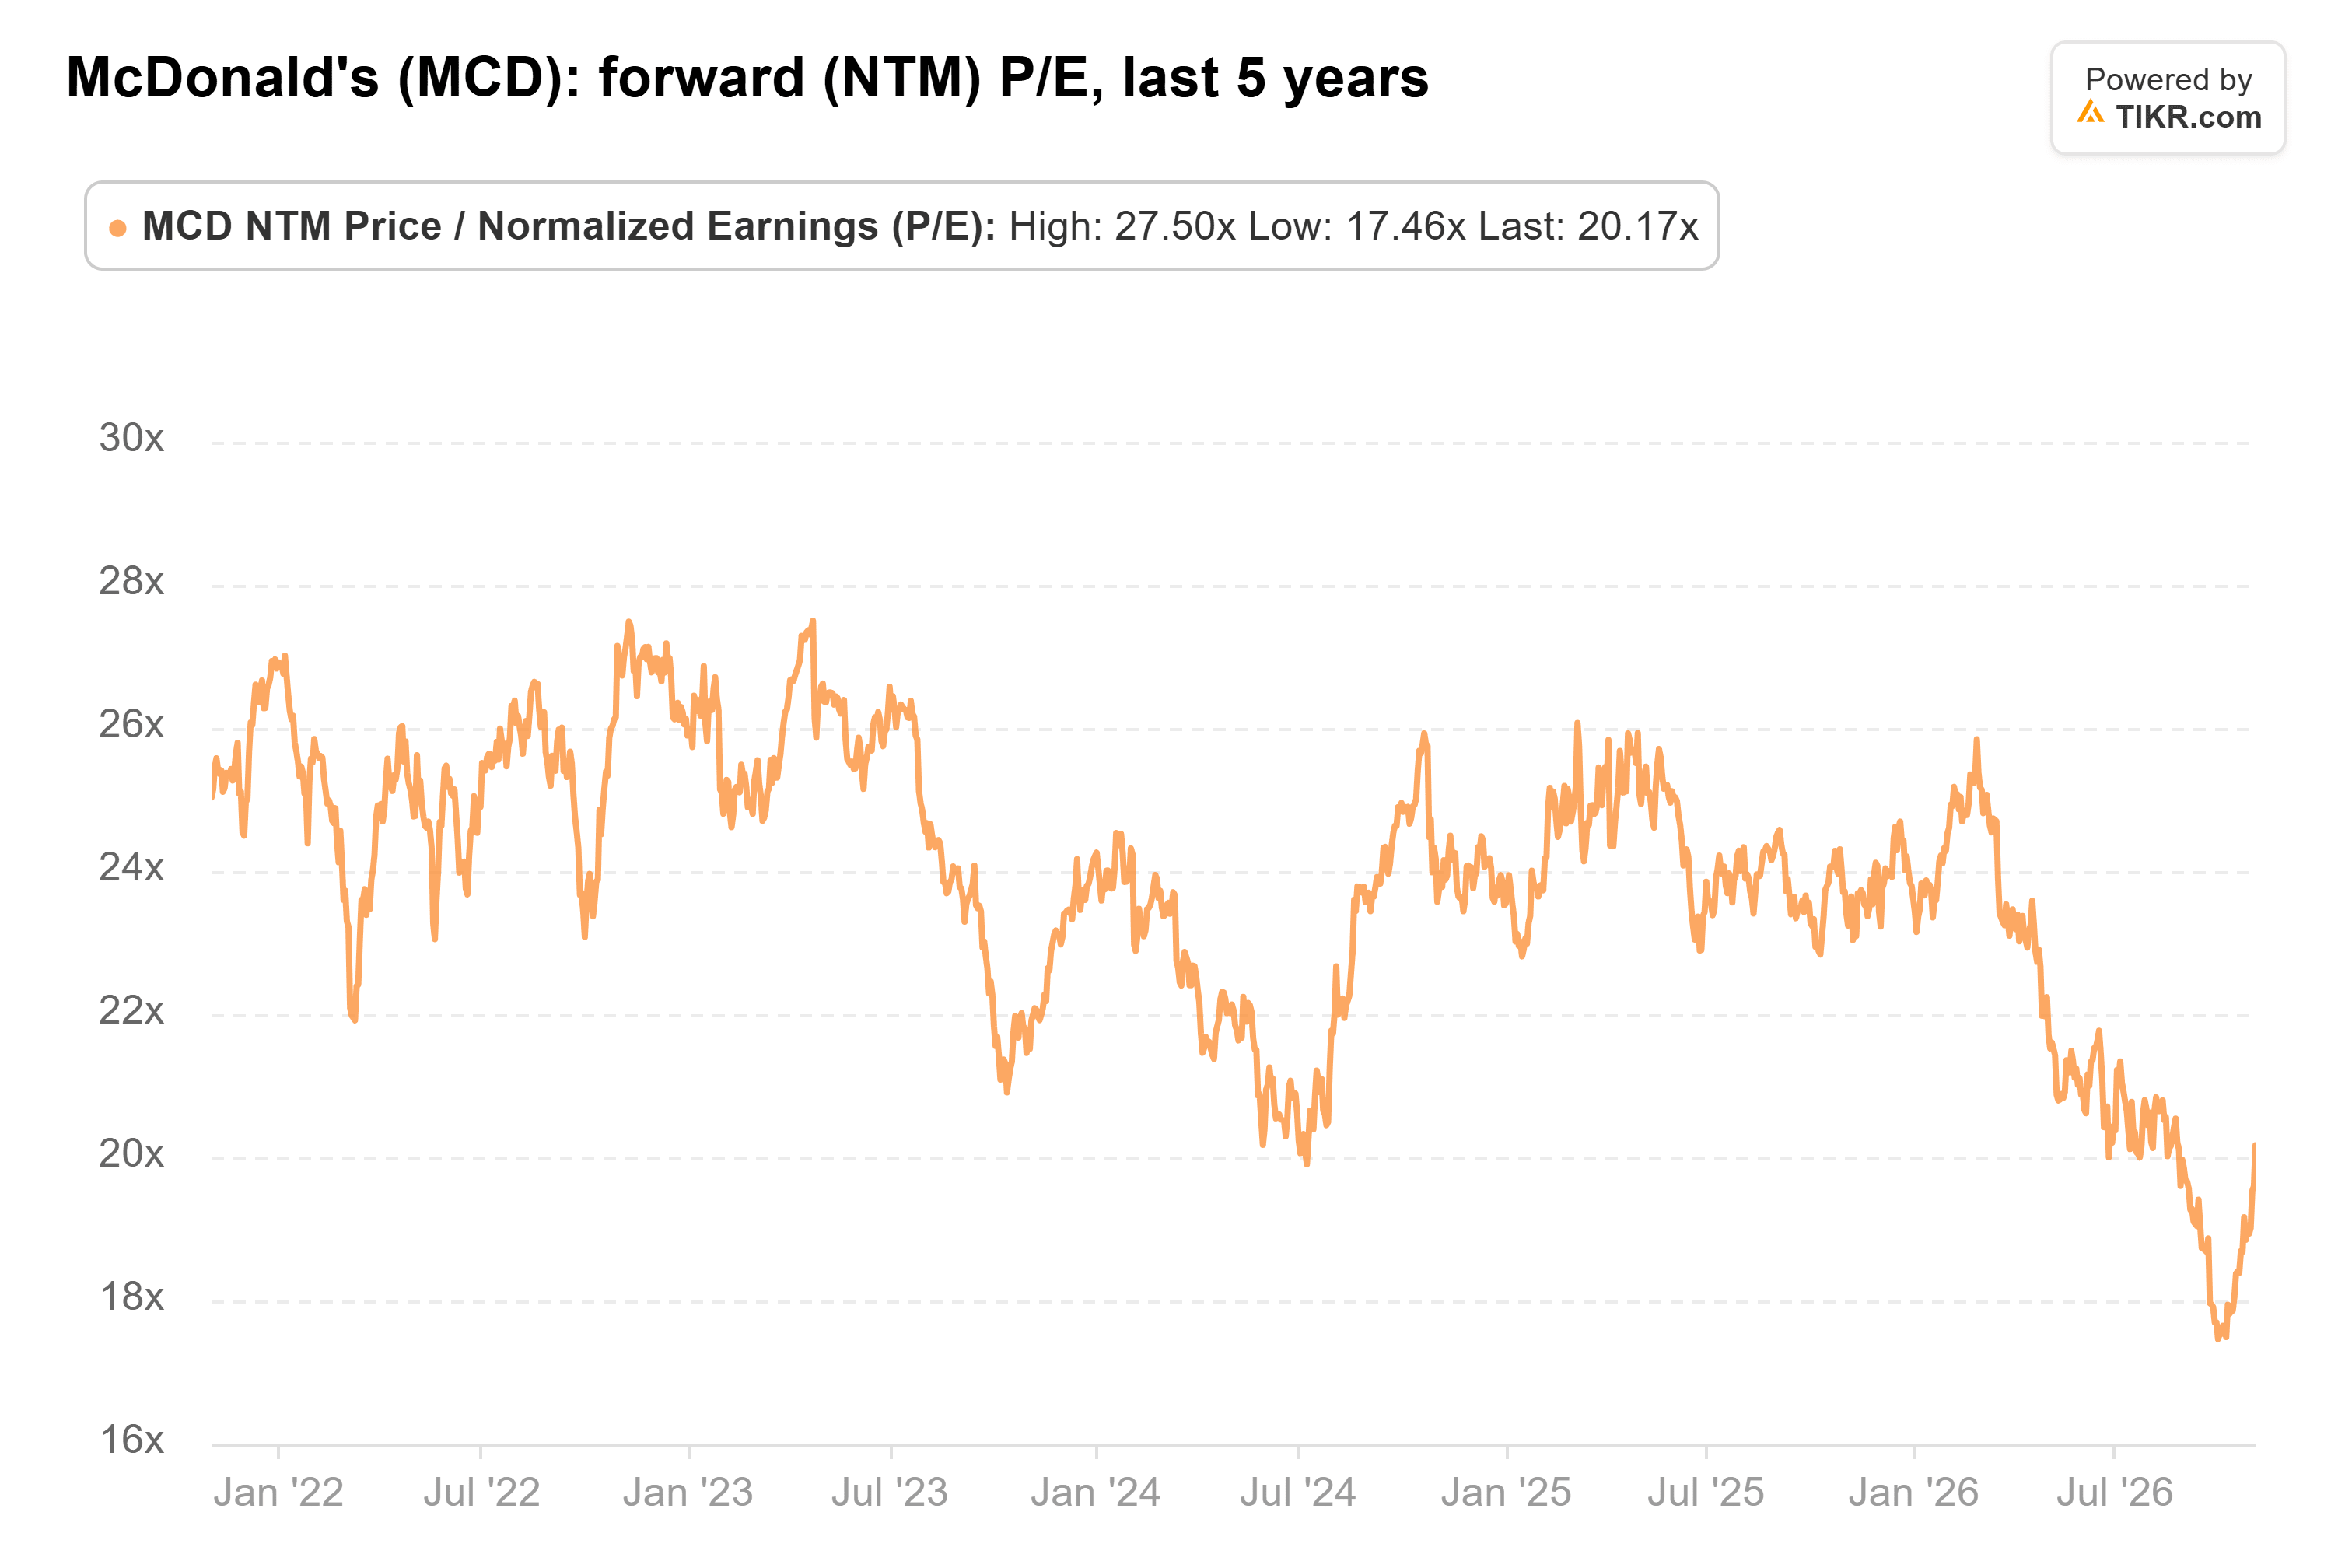
(Alcanzó un mínimo de cinco años de 17.5x el 30 de septiembre, una semana después del Día del Inversor).
A 20x, los inversores están pagando por el aproximadamente 6% anual que los analistas esperan de 2026 a 2028, sin nada extra por una recuperación en EE.UU. Sin embargo, el múltiplo ha vuelto a subir desde 17.5x desde el 30 de septiembre, por lo que parte del alivio ya está en el precio.
Constante es suficiente
Para que se mantenga el caso alcista, el informe del miércoles debe mostrar tres cosas:
- Crecimiento del BPA ajustado que se mantenga en monedas constantes
- Un margen operativo igual o superior al del año pasado
- Una perspectiva en EE.UU. que se vuelva positiva en el cuarto trimestre
Si McDonald's cumple las tres, creo que 20x es un precio justo para un negocio que crece las ganancias a este ritmo, y la acción puede subir con sus estimaciones. Si el margen vuelve a reducirse, esperaría otra ronda de recortes de estimaciones, y el múltiplo parecería menos barato de lo que parece hoy.
Por supuesto, la prueba más grande llega a principios del próximo año. Es entonces cuando McDonald's da sus previsiones para 2027, y los inversores obtienen una primera visión del costo de los $8,500 millones en alivio de alquiler y capital que planea dar a los franquiciados hasta 2036.
Entonces, ¿cuánto vale realmente la acción de McDonald's?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer McDonald's. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





