

Conclusiones clave
- La acción de Qualcomm ha caído un 10% en el último año, tras deshacerse un repunte de mayo impulsado por dispositivos de IA, automóviles y centros de datos.
- Los ingresos por teléfonos cayeron un 20% en el trimestre de junio y los ingresos de Qualcomm procedentes de Apple se están desvaneciendo más rápido de lo planeado, mientras que los ingresos automotrices crecieron un 61%.
- El CFO de Qualcomm dijo en septiembre que los teléfonos habían tocado fondo, pero Intel advirtió el 29 de octubre que la escasez de memoria seguirá reduciendo el mercado de PC.
- Los analistas esperan un BPA para el año fiscal 2027 por debajo del del año fiscal 2026 y la acción cotiza por encima de su múltiplo habitual, por lo que parece una acción en la que esperar hasta que el informe del 4 de noviembre ponga una cifra a los ingresos por centros de datos.
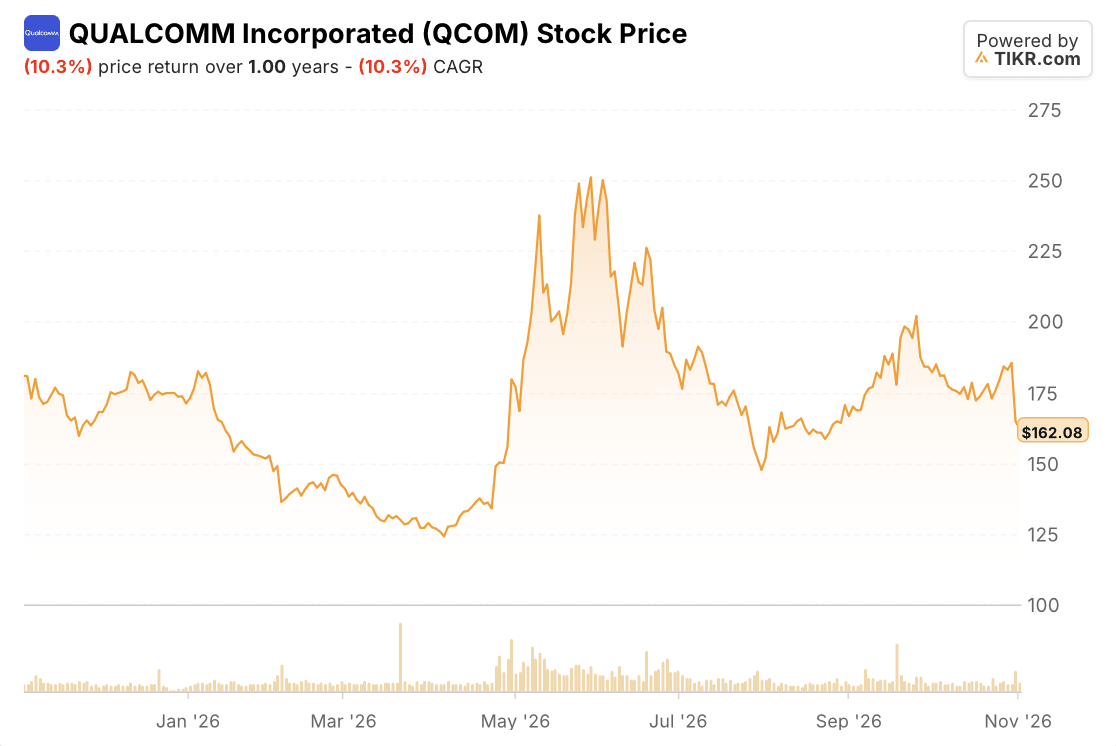
Qualcomm (QCOM) ha caído un 10% en el último año, y esa cifra oculta un viaje de ida y vuelta. Las acciones alcanzaron su máximo el 29 de mayo impulsadas por el entusiasmo por los dispositivos de IA, los automóviles y los centros de datos, y han perdido un 35% desde entonces.
En septiembre, el CFO y COO Akash Palkhiwala dijo sobre los smartphones: "estamos en el punto más bajo del ciclo. Las cosas solo pueden mejorar desde aquí". Desde entonces, Intel (INTC) ha advertido que la escasez de memoria seguirá reduciendo el mercado de PC, y las ventas de Qualcomm a Apple (AAPL) se están desvaneciendo más rápido de lo planeado.
Qué pasó exactamente
Aquí está el año, informe por informe:
- 4 de febrero: Los ingresos del trimestre de diciembre alcanzaron un récord de $12.3 mil millones, pero las previsiones para el trimestre de marzo de $10.2-$11.0 mil millones incluían el impacto de la escasez de memoria en los clientes de teléfonos.
- 17 de marzo: Qualcomm aumentó su dividendo y añadió una recompra de acciones por $20 mil millones.
- 29 de abril: Los ingresos por teléfonos cayeron un 13% y los automotrices aumentaron un 38%. El CEO Cristiano Amon dijo que un chip personalizado de un hiperescalador estaba "en camino para los primeros envíos más adelante este año calendario".
- 21 de mayo: Stellantis dijo que usaría procesadores Snapdragon en sus automóviles.
- 24 de junio: En su Día del Inversor, Qualcomm estableció un objetivo de $40 mil millones de ingresos no provenientes de teléfonos para el año fiscal 2029, casi el doble de su objetivo de noviembre de 2024.
- 29 de julio: Los ingresos por teléfonos del trimestre de junio cayeron un 20%, a $5.09 mil millones, mientras que los automotrices aumentaron un 61% a $1.59 mil millones. Las previsiones de BPA ajustado de $2.05-$2.25 para el trimestre de septiembre quedaron por debajo de los $2.36 que esperaban los analistas.
TIKR hace seguimiento de 37 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Qualcomm
Los teléfonos siguen siendo el problema
Incluso después del salto del trimestre de junio, el segmento automotriz era menos de un tercio del tamaño del de teléfonos. Y Apple se está escapando: Qualcomm espera suministrar muy por debajo del 20% del próximo iPhone que una vez planeó, y espera que sus ingresos por Apple se reduzcan aproximadamente a la mitad desde el trimestre de septiembre hasta el trimestre de diciembre.
Luego Intel añadió una segunda preocupación. Después del cierre del 29 de octubre, Intel guió los ingresos del cuarto trimestre a $15-$16 mil millones, por debajo de los aproximadamente $17 mil millones que querían los analistas. También dijo que las unidades de PC de la industria deberían caer alrededor de un 12% este año y un 10% más en 2027 a medida que la memoria se encarece. Los teléfonos compiten por la misma memoria, y Qualcomm también vende chips para PC. La acción de Qualcomm cayó un 11% al día siguiente.
Qualcomm necesita el dinero de los centros de datos el miércoles
Qualcomm reporta después del cierre del miércoles 4 de noviembre. La dirección dijo en julio que los ingresos por teléfonos de clientes chinos tocaron fondo en el trimestre de junio y deberían crecer a doble dígito de forma secuencial en el trimestre de septiembre, la primera verificación de la llamada de Palkhiwala. La segunda es la guía del trimestre de diciembre: los analistas esperan alrededor de $10.6 mil millones, y se espera que dos victorias en chips personalizados comiencen a generar ingresos.
Por ahora, los analistas ven el BPA normalizado cayendo de $12.03 en el año fiscal 2025 a $10.52 en el año fiscal 2026 y $10.21 en el año fiscal 2027:
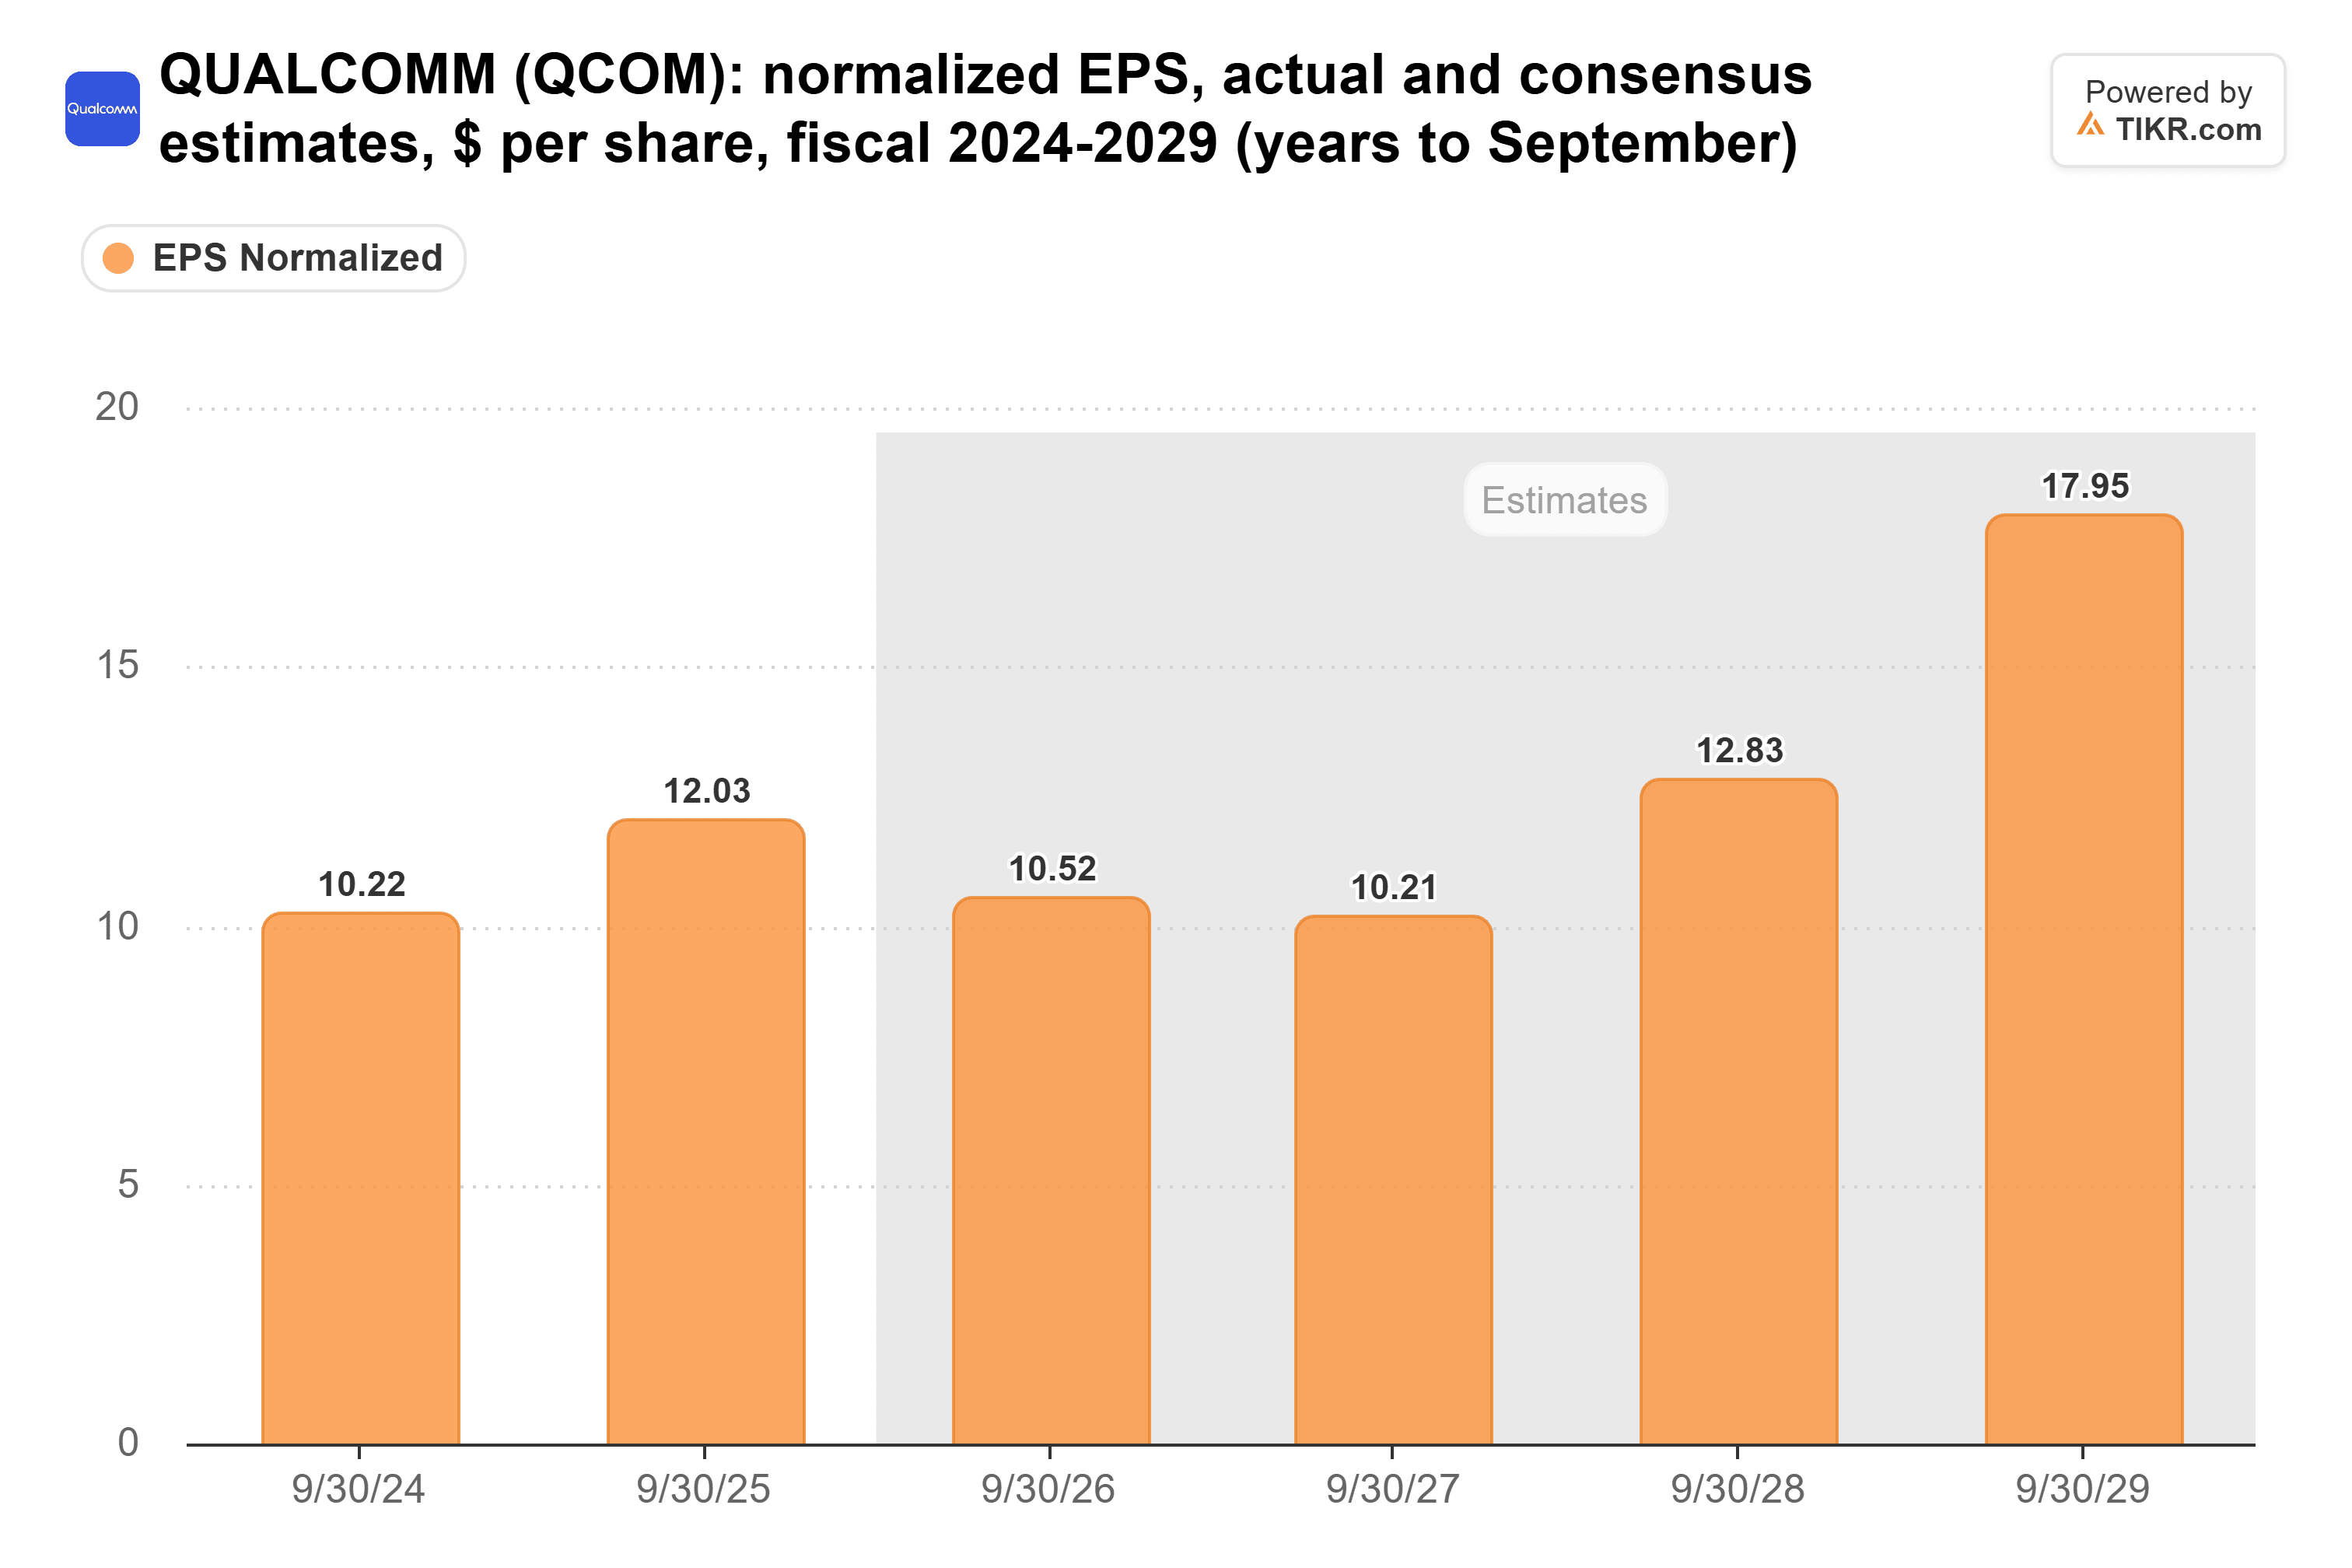
Los $17.95 del año fiscal 2029, de solo ocho analistas, se sitúan justo por debajo del objetivo de la dirección de más de $18.00. Así que el mercado ya cree en el plan.
No es una compra hasta que aparezcan los centros de datos
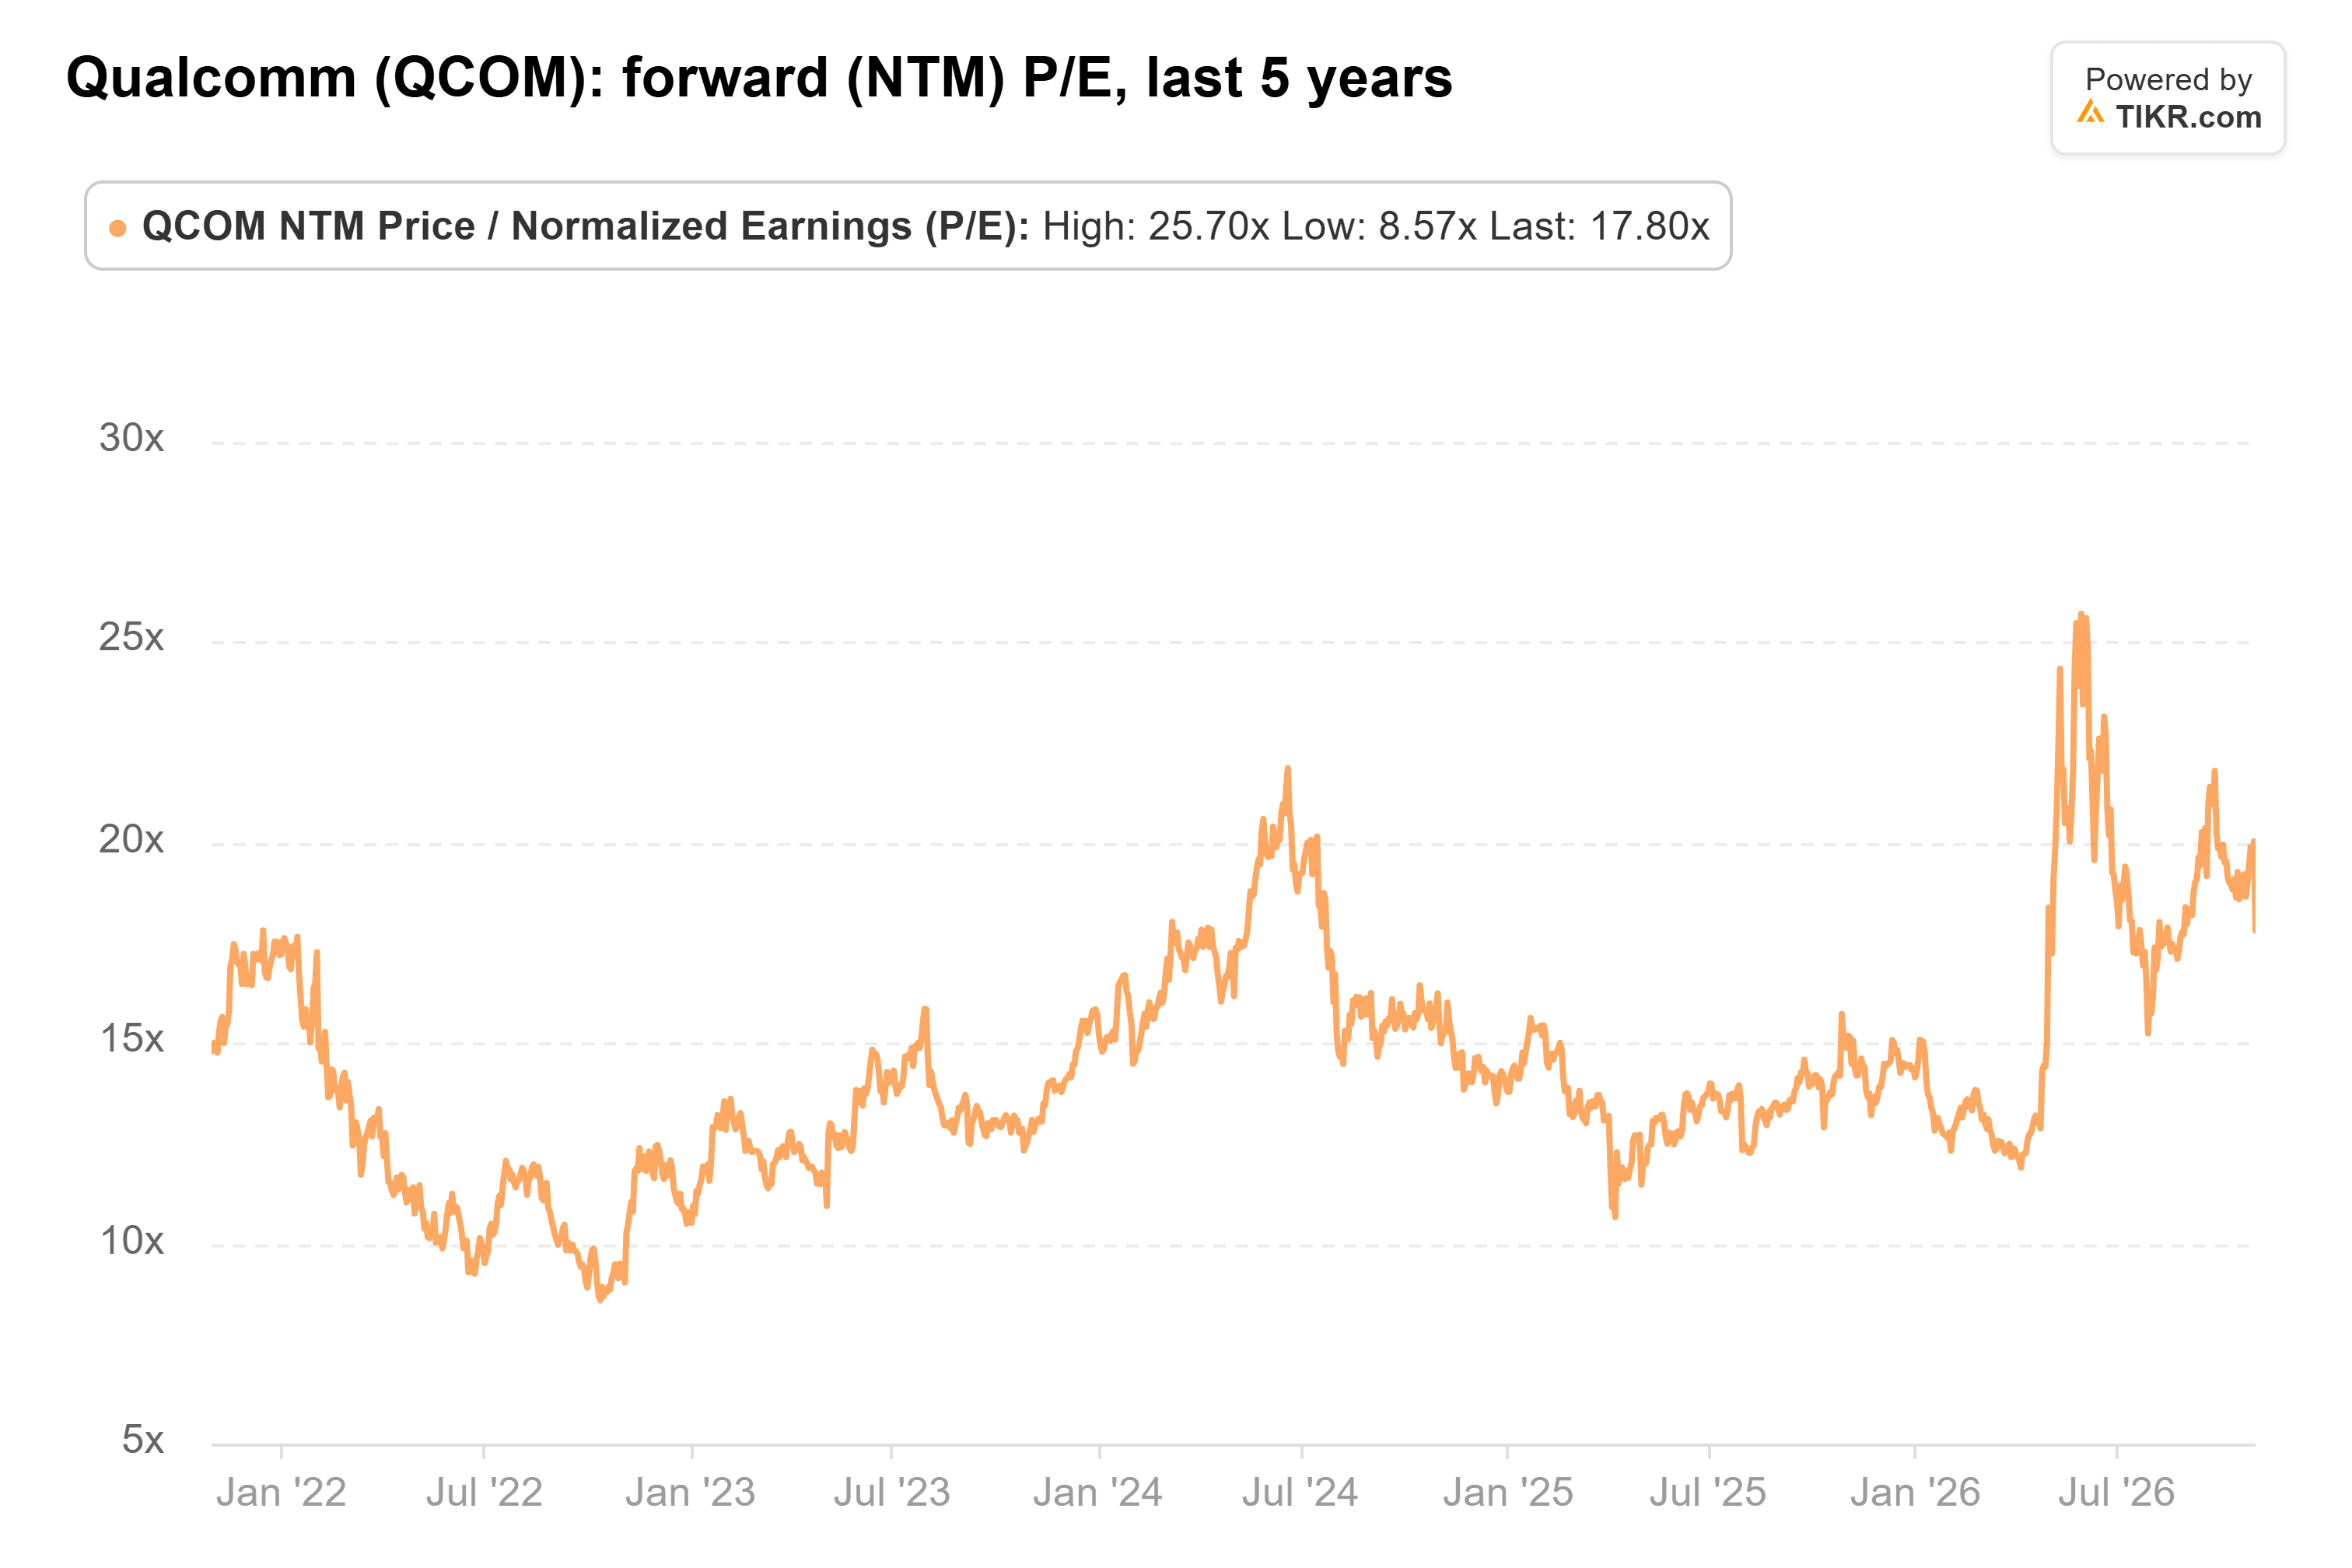
Los inversores están pagando por esa creencia. Qualcomm cotizaba a unas 18 veces las ganancias futuras al cierre del viernes, muy por encima de su promedio de cinco años de 14x, aunque por debajo del máximo de mayo de 26x:
El objetivo de consenso de $196 se sitúa aproximadamente un 21% por encima del cierre del lunes, y Bernstein redujo su objetivo a $155 desde $165 el lunes, con una calificación de Mantener.
Desde mi punto de vista, pagar 18x por ganancias en caída solo tiene sentido si los ingresos por centros de datos llegan a tiempo. Palkhiwala puede tener razón sobre los teléfonos, pero necesito más que un fondo para pagar ese precio. Esperaría una guía del trimestre de diciembre con un crecimiento no proveniente de teléfonos superando la caída de los teléfonos.
Por supuesto, si Qualcomm pone una cifra a los ingresos por centros de datos y guía por encima de las ventas del trimestre de septiembre, cambiaría de opinión rápidamente.
Entonces, ¿cuánto vale realmente la acción de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!





