Puntos Clave
- El flujo de caja libre de Alphabet fue negativo en $9.100 millones en el tercer trimestre, su segundo trimestre consecutivo en números rojos, y la dirección aún espera que el capex aumente significativamente en 2027.
- Es probable que los inversores que esperan que Alphabet empiece a gastar con la disciplina de Microsoft se lleven una decepción: el cofundador de Alphabet, sus previsiones y la demanda de Cloud apuntan a más gasto.
- Los analistas ahora esperan que el flujo de caja libre de Alphabet caiga a negativo $41.800 millones en 2027 antes de volverse ligeramente positivo en 2028.
- La próxima prueba es la cifra de capex de Alphabet para 2027, que se dará a conocer en su conferencia de resultados del cuarto trimestre a principios de febrero.
Alphabet (GOOG) acaba de quemar efectivo por segundo trimestre consecutivo, y la pregunta que pesa sobre la acción es si empezará a gastar más como Microsoft (MSFT).
El lunes, Ryan Detrick de Carson Group ofreció una respuesta de algún tipo en una publicación en X, citando al cofundador de Google, Larry Page: "Prefiero ir a la bancarrota antes que perder esta carrera".
La frase no es nueva. Gavin Baker de Atreides Management la compartió en un episodio de agosto de 2024 de Invest Like the Best, diciendo que Page "al parecer ha dicho internamente en Google muchas veces: 'Prefiero ir a la bancarrota antes que perder esta carrera'".
Así que es una cita de segunda mano de hace dos años. Y Alphabet ha pasado cada uno de esos dos años actuando como si Page lo dijera en serio.
El agujero de efectivo se profundiza en 2027
El flujo de caja libre de Alphabet fue de negativo $9.100 millones en el tercer trimestre, después de negativo $5.900 millones en el segundo, ya que el capex alcanzó los $51.400 millones.
La dirección no parpadeó. Reiteró sus previsiones de capex de $195.000 a $205.000 millones para 2026, y la CFO Anat Ashkenazi dijo en la conferencia del tercer trimestre que aún espera que el capex aumente significativamente en 2027. La cifra real se dará a conocer en la conferencia del cuarto trimestre.
Antes del informe, Mark Mahaney de Evercore ISI dijo en Bloomberg Tech que "la calle tiene unos 30.000 millones de flujo de caja libre negativo para Google el próximo año". El consenso de TIKR proyecta un agujero más profundo: flujo de caja libre de negativo $18.000 millones este año y negativo $41.800 millones en 2027, antes de volverse positivo en 2028:
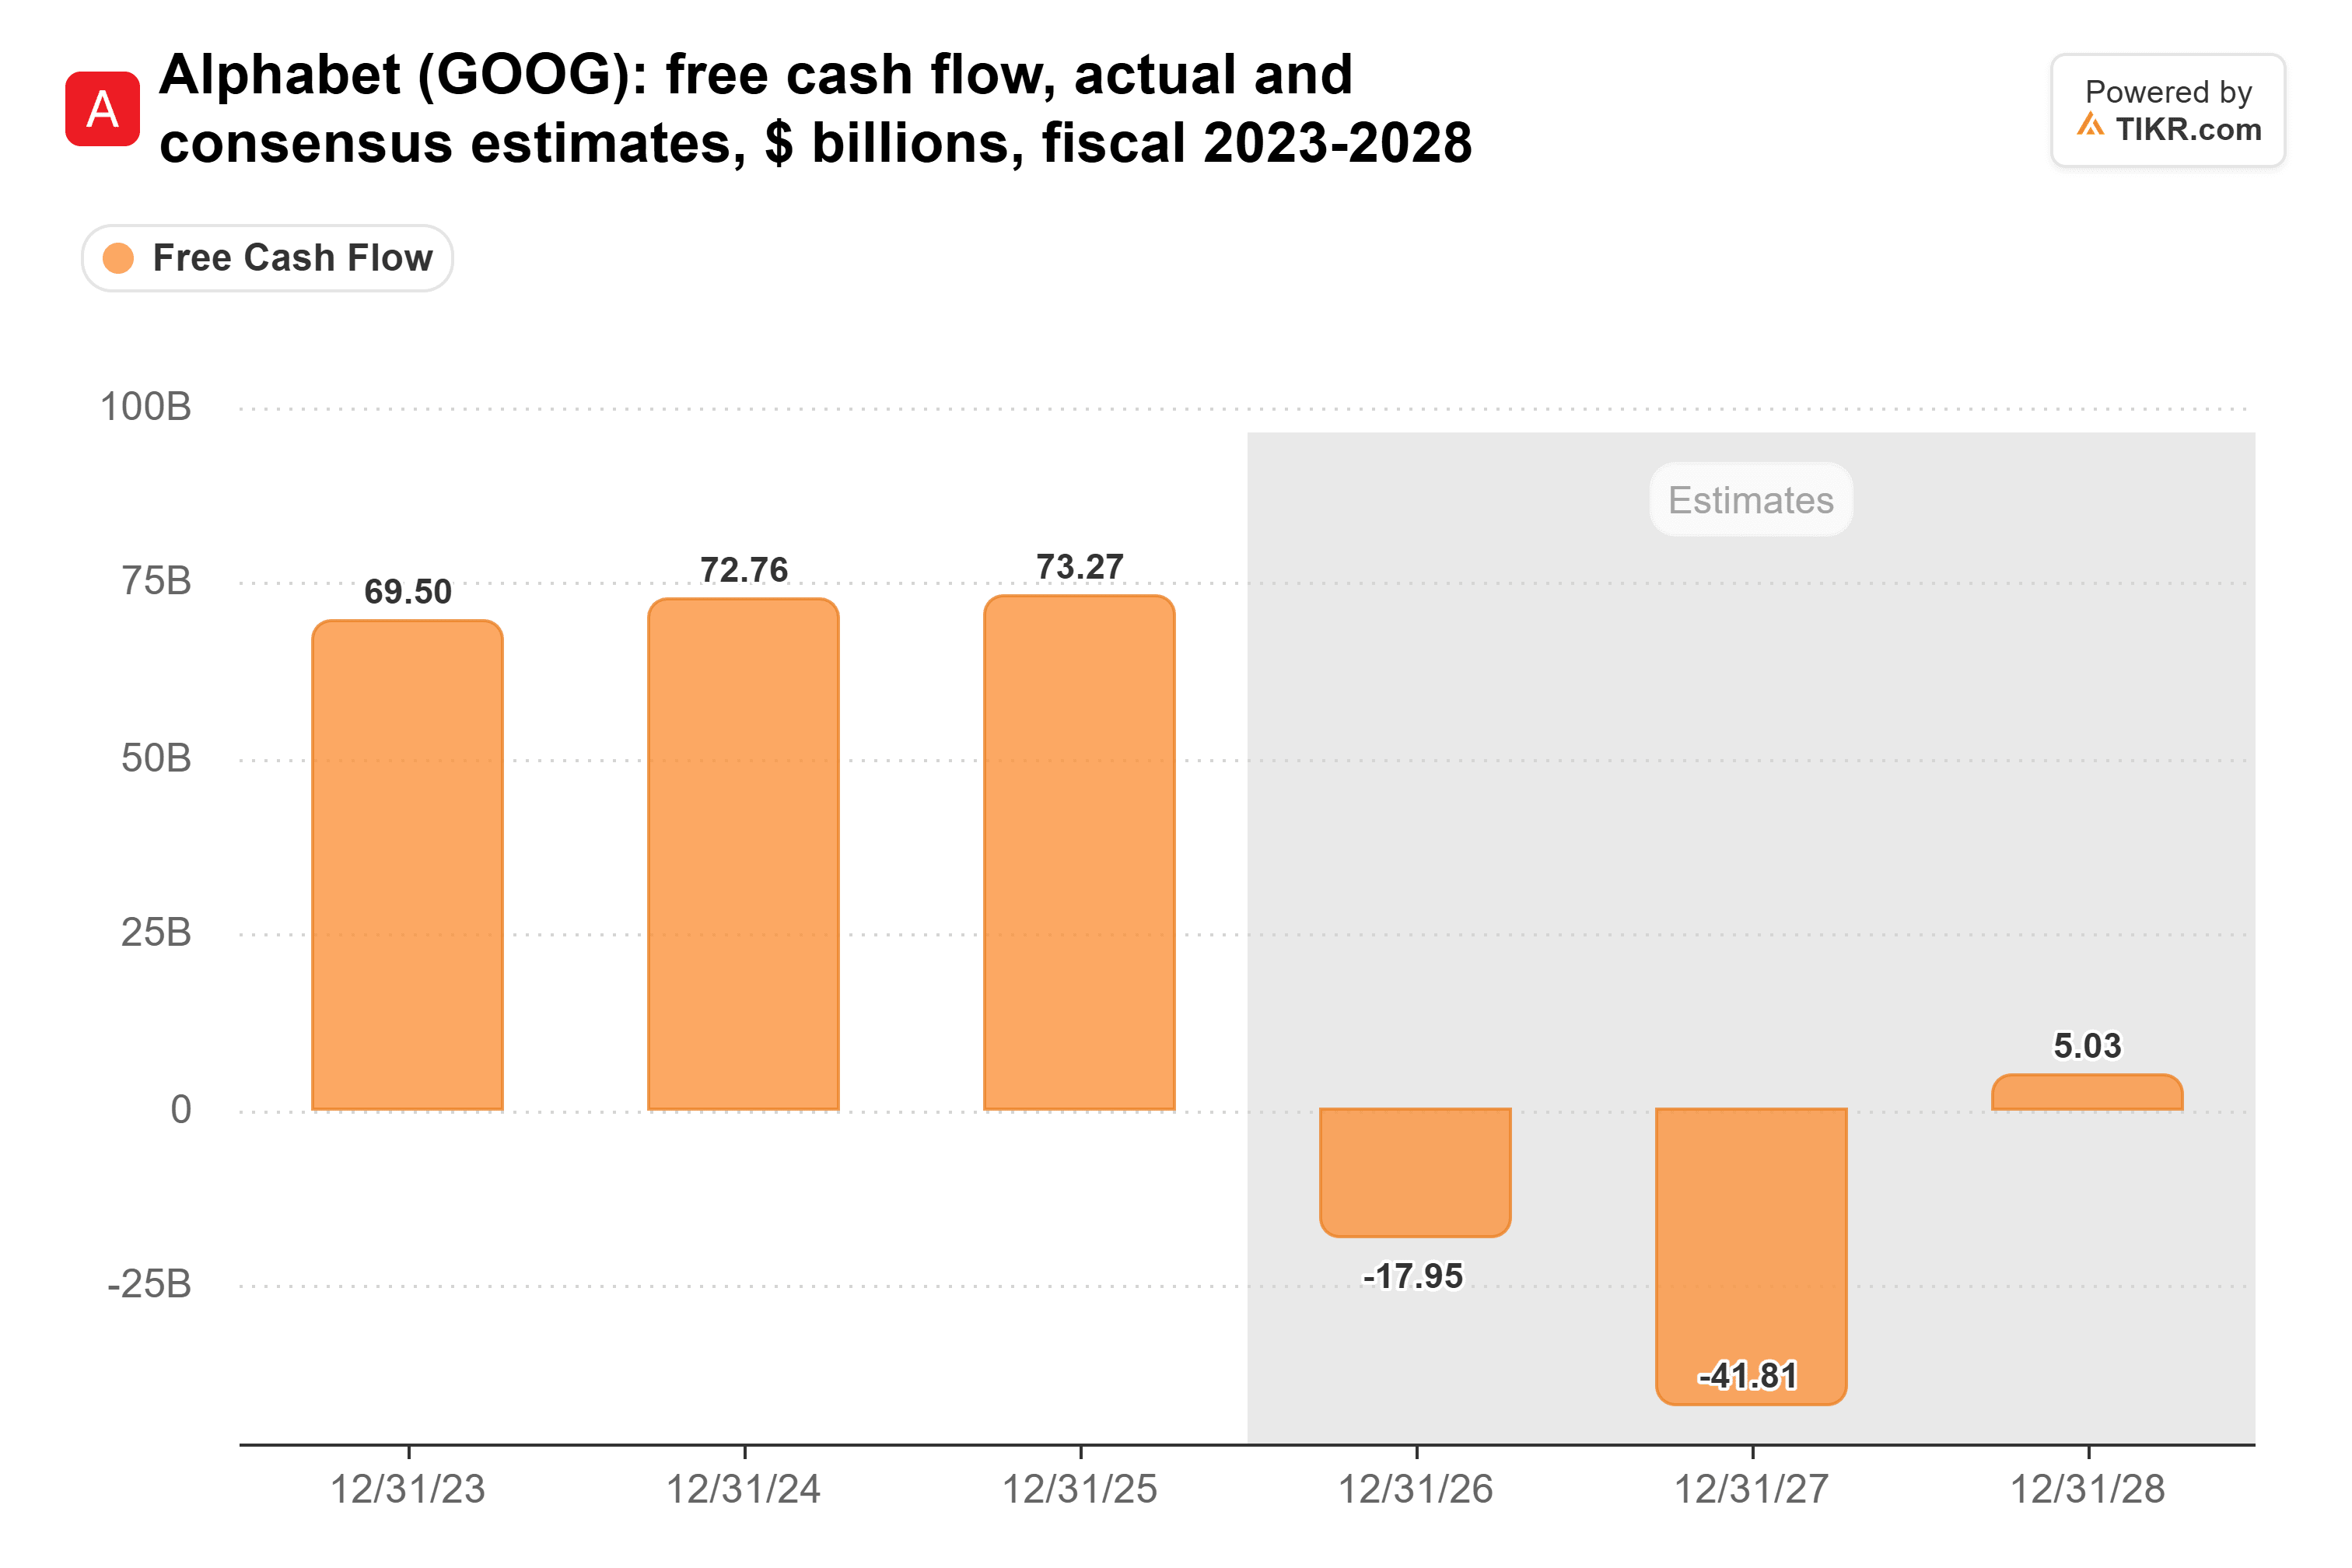
Incluso esa estimación para 2028, $5.000 millones, es una fracción de los $73.300 millones que Alphabet generó en 2025.
TIKR Sigue a 57 Analistas de Microsoft. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Microsoft
De $25.000 millones a $200.000 millones al año
El capex de Alphabet aumentó un 63% en 2024, el año en que Baker transmitió la frase de Page, a $52.500 millones. Luego subió otro 74% en 2025, a $91.500 millones:
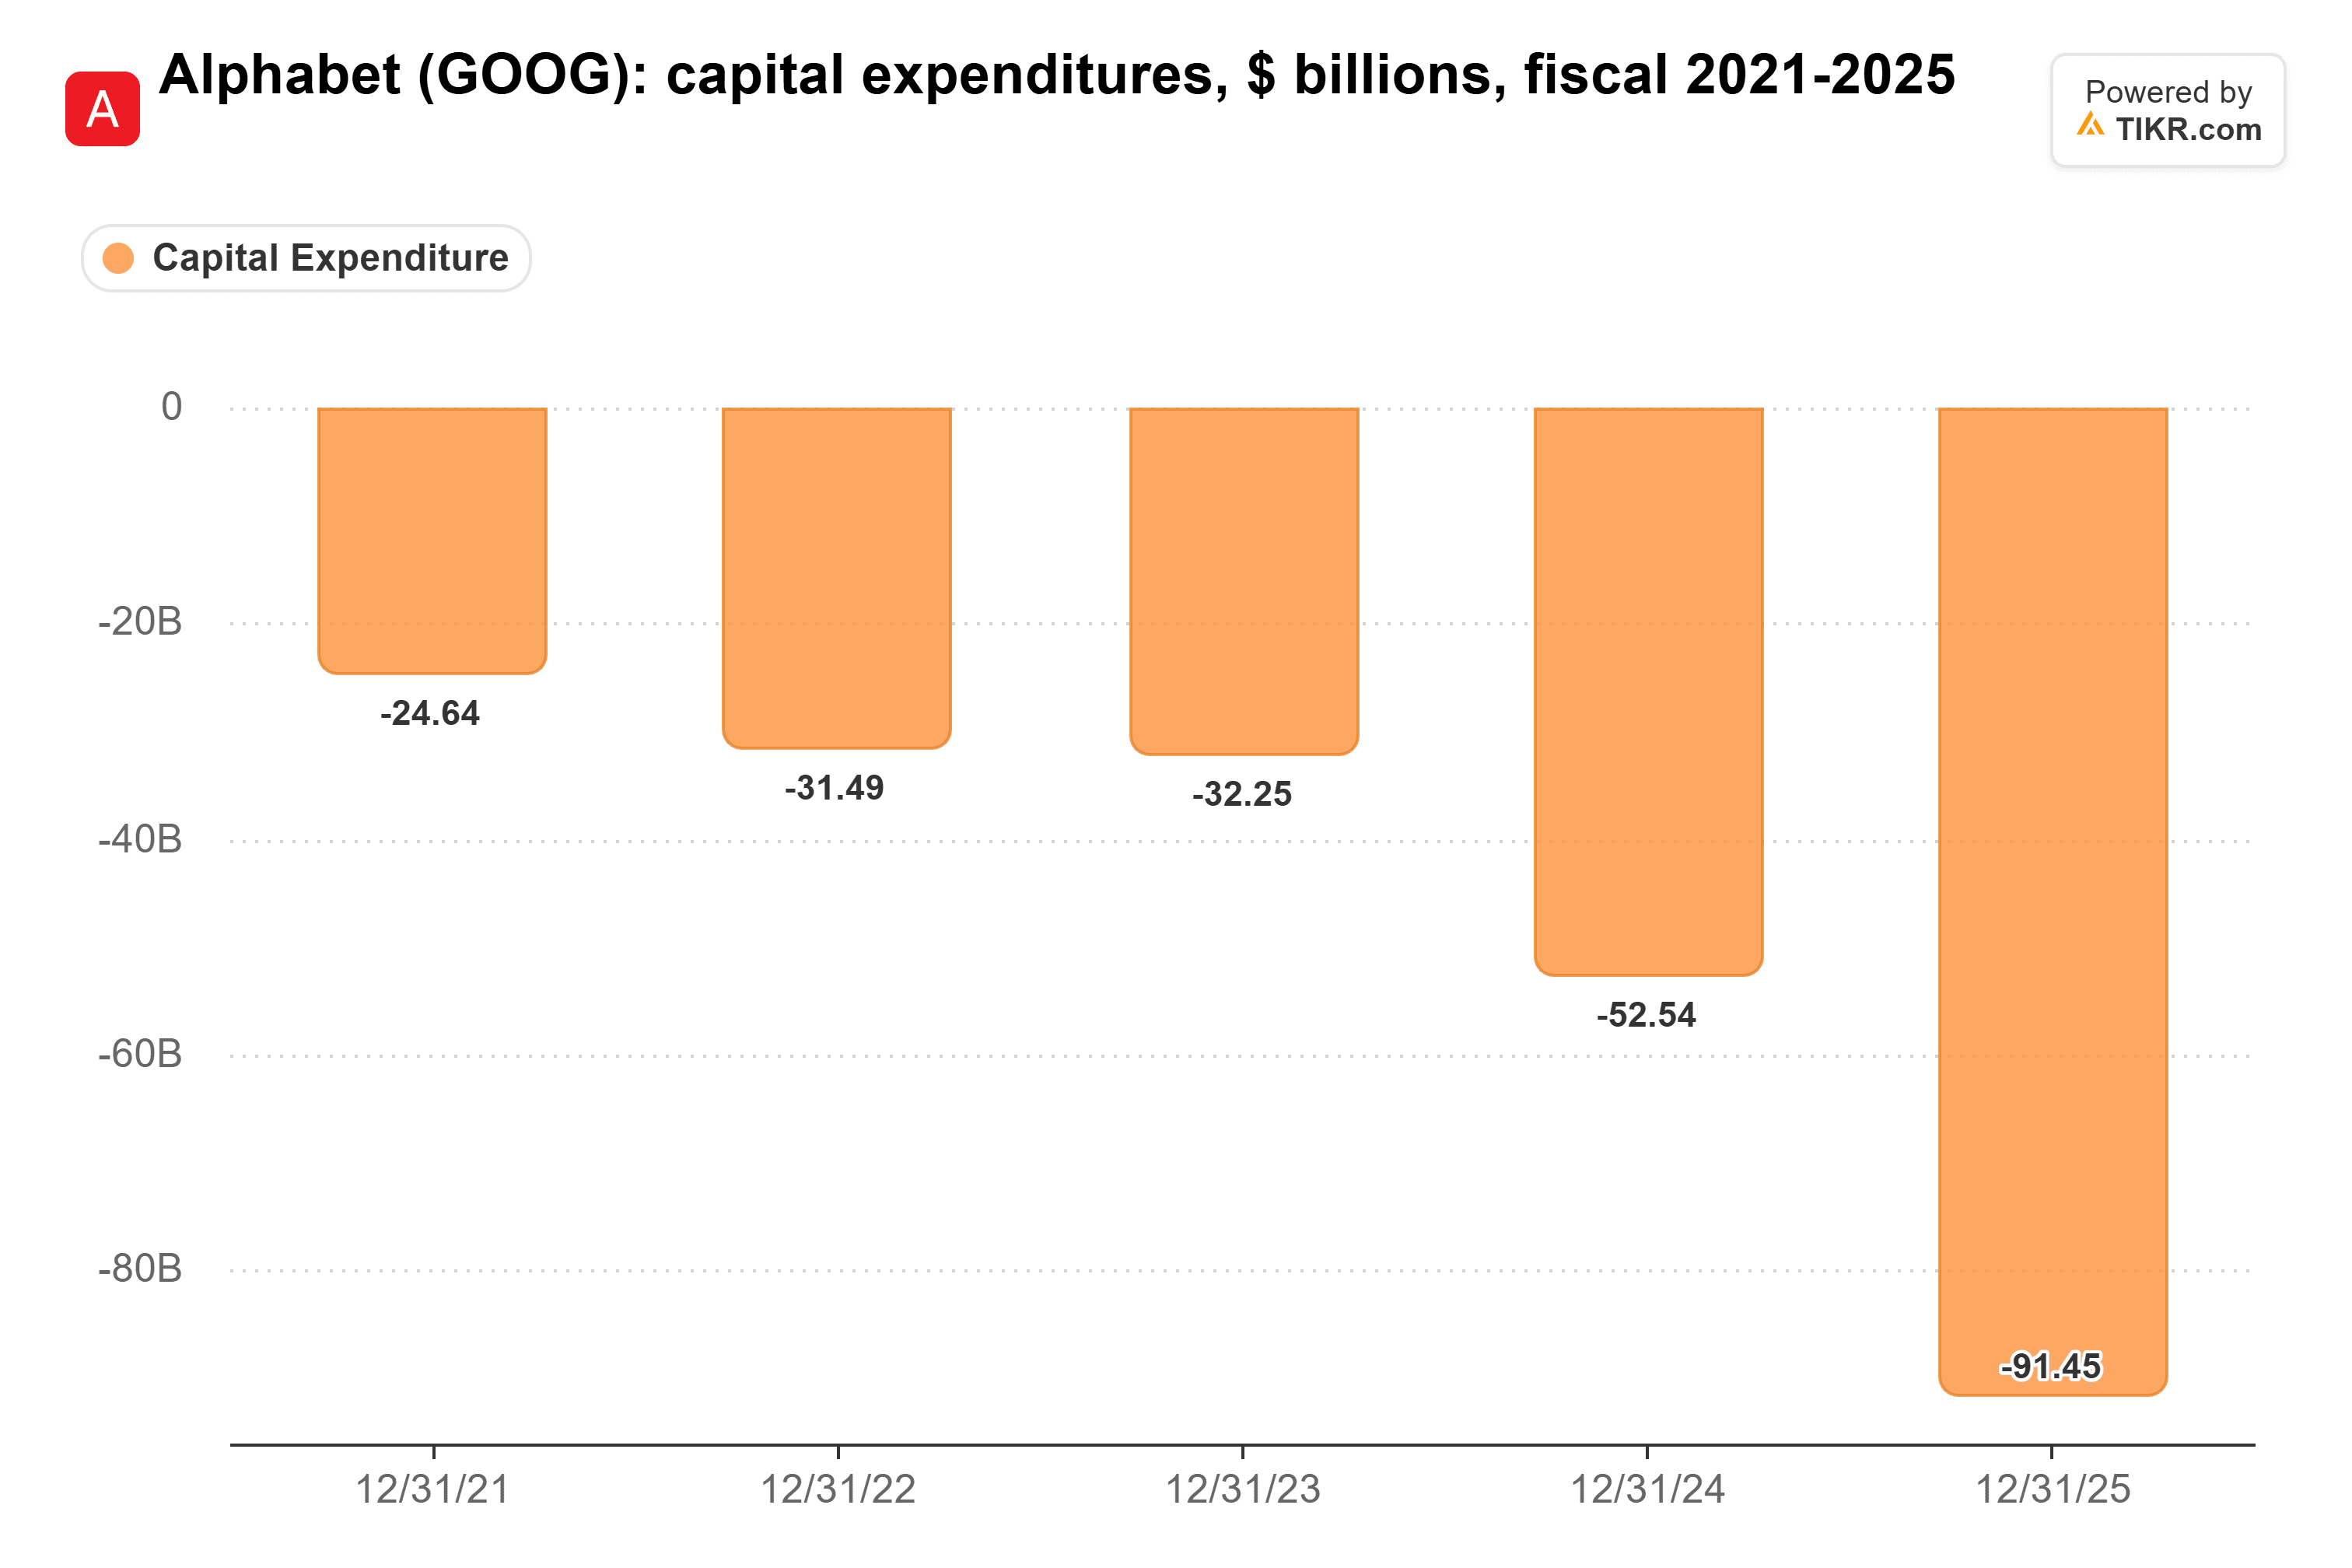
Las previsiones para este año más que duplican esa cifra nuevamente, y los analistas tienen 2027 en $308.000 millones, aproximadamente la mitad de los ingresos que esperan para ese año.
Alphabet se está endeudando y vendiendo acciones para pagarlo. En junio, lanzó una emisión de capital que incluía $10.000 millones de Berkshire Hathaway y un programa de $40.000 millones para vender acciones a lo largo del tiempo. En el tercer trimestre, vendió $12.400 millones en acciones a través de ese programa, emitió $28.700 millones en bonos y no recompró ninguno. Como dijo Scott Galloway de la NYU en Prof G Markets, "Microsoft renovó con efectivo disponible y Alphabet parece estar sacando segundas hipotecas para la misma renovación".
Reducir el gasto significaría rechazar clientes
La demanda está ahí. Los ingresos de Google Cloud crecieron un 103% hasta $30.700 millones en el tercer trimestre, y su cartera de pedidos firmados alcanzó los $561.000 millones. Su margen operativo subió al 36,2%, frente al 23,7% del año anterior.
De hecho, Alphabet tiene tanta escasez de capacidad que empezó a alquilar capacidad de computación de terceros a finales del trimestre, y planea alquilar más en el cuarto. Ashkenazi advirtió que esto presionará los márgenes de Cloud a corto plazo. Es un costo que Alphabet está eligiendo pagar en lugar de rechazar clientes.
Además: Alphabet necesita que la construcción de IA también funcione para Search. Los ingresos de Search y otros crecieron un 12% en el tercer trimestre, frente al 17% del segundo. El director comercial Philipp Schindler atribuyó parte de la desaceleración a una menor monetización en AI Mode. Search se está convirtiendo en respuestas de IA, y Alphabet tiene que ganar allí para mantener su mayor motor de ganancias.
No esperes una reducción del gasto
Desde mi punto de vista, cualquiera que espere que Alphabet gaste como Microsoft va a tener que esperar mucho tiempo. Espero que la cifra de capex para 2027 sea grande, y que el agujero de efectivo se profundice antes de que la cartera de pedidos de Cloud empiece a devolverlo.
Los analistas aún esperan que el BPA normalizado suba de $15,14 en 2027 a $18,26 en 2028. Así que se les pide a los accionistas que miren más allá de un año de números rojos en el estado de flujos de efectivo para ver las ganancias al otro lado.
Por supuesto, Cloud podría convertir esa cartera de pedidos en ingresos más rápido de lo que esperan los analistas, y el agujero se reduciría con ella.
Entonces, ¿cuál es el valor real de la acción de Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Alphabet. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!