


Puntos clave
- Uber reportará los resultados del tercer trimestre antes de la apertura del miércoles 4 de noviembre. La acción ha caído un 18% este año y tocó un mínimo de 52 semanas la semana pasada.
- Con aproximadamente 17 veces las ganancias futuras y 13 veces el flujo de caja libre histórico, Uber parece barata siempre que su efectivo siga creciendo y los analistas no recorten sus estimaciones de ganancias.
- El flujo de caja libre aumentó un 7% en el primer semestre de 2026, a pesar de que las reservas de seguros aportaron menos efectivo que el año anterior, y las estimaciones de ganancias apenas se han movido en tres meses.
- Si el trimestre se sitúa dentro de las previsiones y el flujo de caja libre crece respecto al año anterior, 13 veces el flujo de caja libre parece demasiado bajo, pero las noticias sobre los robotaxis siguen fijando el múltiplo de la acción.
Uber Technologies (UBER) reportará los resultados del tercer trimestre antes de la apertura del miércoles 4 de noviembre. La acción ha caído un 18% este año y tocó un mínimo de 52 semanas la semana pasada.
Algunos inversores ven una ganga. Una publicación en X dijo que las acciones de internet de consumo como Uber "bajan 100 días seguidos en línea recta". El inversor temprano de Uber, Jason Calacanis, respondió: "Una gran oportunidad de compra".
Los números hacen que su argumento sea fácil de ver. Uber cotiza a aproximadamente 17 veces las ganancias futuras, frente a un promedio de tres años de aproximadamente 25 veces. Su valor de mercado es de aproximadamente $136 mil millones. Eso es aproximadamente 13 veces los $10.1 mil millones de flujo de caja libre que generó en los cuatro trimestres hasta junio.
Pero Uber solo es barata si se cumplen dos cosas: su efectivo sigue creciendo y los analistas no empiezan a recortar sus estimaciones de ganancias. Las cifras del miércoles son los primeros datos duros desde la caída.
Los analistas ya hicieron su recorte
Un múltiplo de 17 veces solo es barato si llegan las ganancias. Los analistas esperan que el EPS normalizado de Uber se más que duplique, pasando de $2.45 en 2025 a $5.51 en 2028:
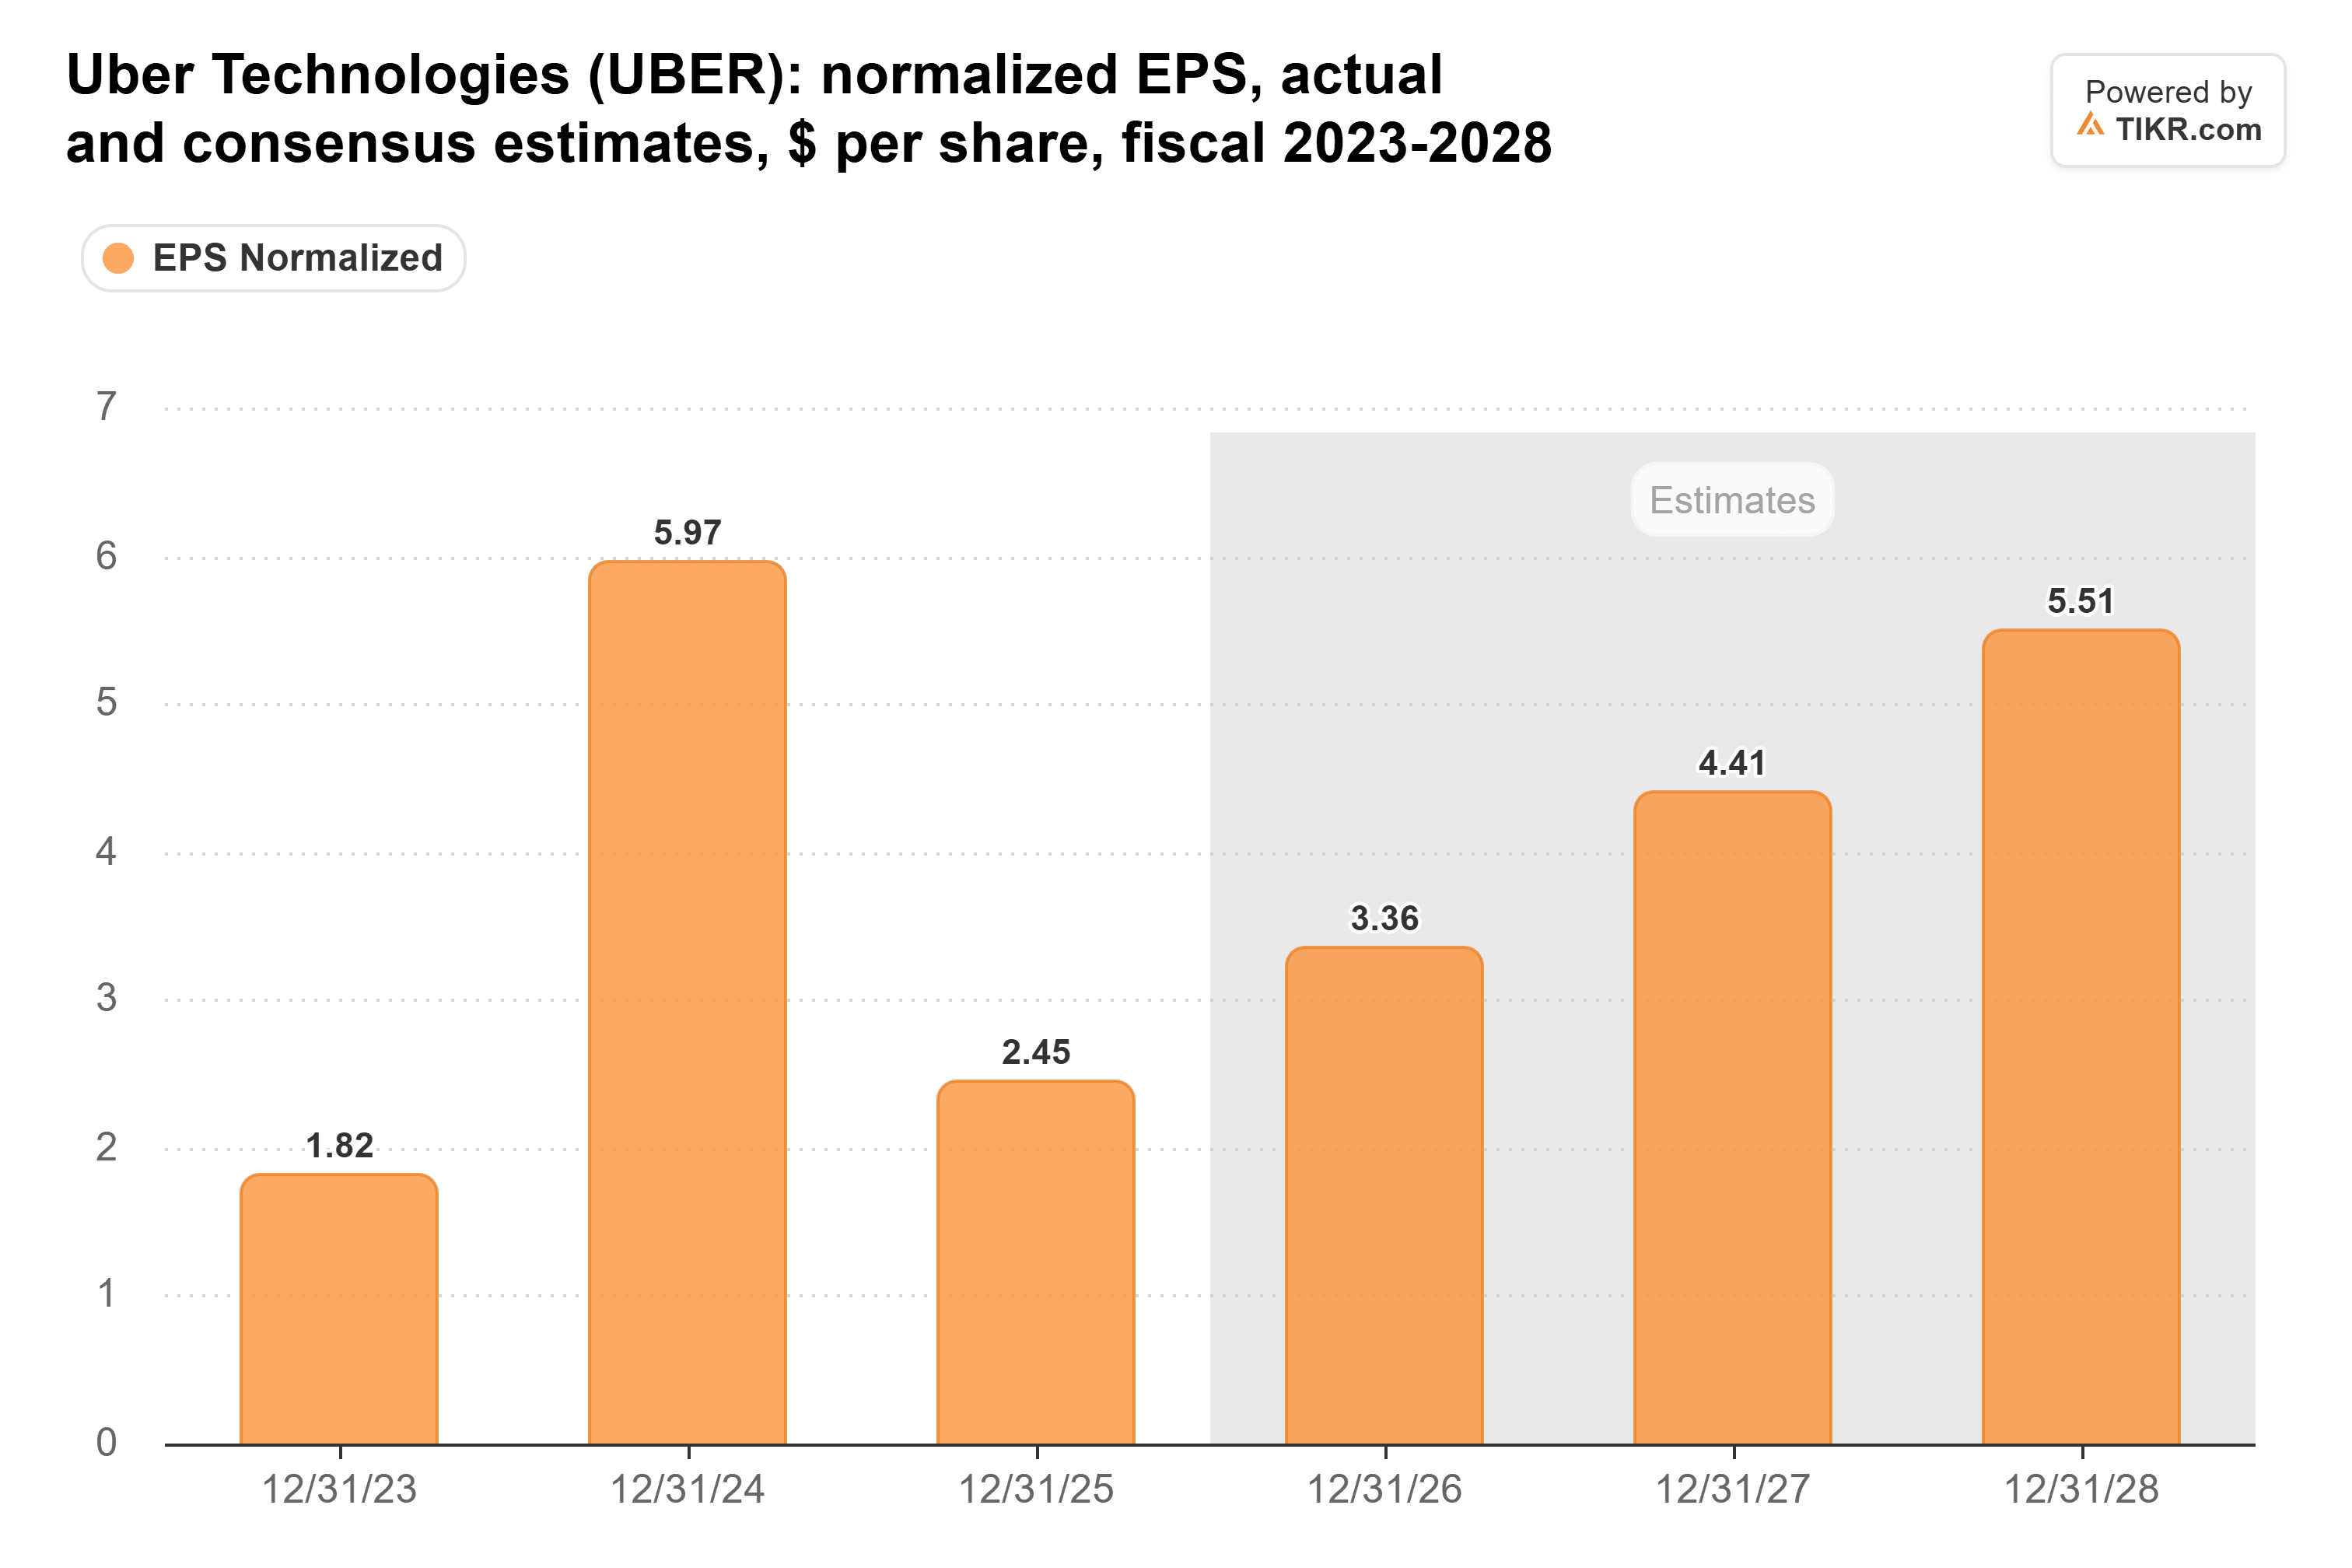
Esas estimaciones apenas se han movido últimamente. Del 30 de junio al 23 de octubre, el consenso para este año y el siguiente se movió menos del 1%, y el de 2028 subió un 2%. El gran recorte llegó antes en el año. El consenso de este año cayó de $4.17 a $3.31 en el trimestre en que Uber comenzó a reportar un EPS no GAAP que deduce la remuneración en acciones, no cumplió con el EPS del cuarto trimestre y dio previsiones cautelosas. La mayor parte de eso fue el cambio contable: Uber espera entre $1.95 mil millones y $2.10 mil millones en remuneración en acciones este año, cerca de $1 por acción antes de impuestos.
Algunos analistas aún están recortando. El analista de UBS, Stephen Ju, mantuvo su calificación de Compra antes del informe, pero recortó su precio objetivo a $106 desde $110. Señaló comparaciones interanuales más difíciles para los viajes en EE. UU. y la competencia de scooters en Brasil.
TIKR Rastrea a 50 Analistas de Uber. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Uber, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Uber
El efectivo sigue creciendo
El flujo de caja libre trimestral de Uber se ha triplicado aproximadamente en tres años, pasando de $910 millones en el trimestre de septiembre de 2023 a $2.79 mil millones en el trimestre de junio de 2026:

Parte de ese efectivo proviene de los seguros. Cuando Uber añade más a sus reservas para futuros reclamos de los que paga, la diferencia aparece como efectivo operativo. Ese impulso se está reduciendo. El aumento de las reservas de seguros añadió $830 millones de efectivo en el primer semestre de 2026, frente a $1.5 mil millones el año anterior, y el flujo de caja libre aún creció un 7%, hasta $5.1 mil millones.
Esa es una buena señal de que el efectivo es real.
Los analistas esperan $10.5 mil millones de flujo de caja libre para todo el año. Después de $5.1 mil millones en el primer semestre, Uber necesita aproximadamente $5.4 mil millones en el segundo semestre para llegar allí, un 7% más que los $5.0 mil millones del año pasado. Eso sitúa la barra para el tercer trimestre por encima de los $2.23 mil millones del año pasado.
Los inversores aún valoran a Uber por los robotaxis
Un trimestre de efectivo fuerte puede no ser suficiente por sí solo. La acción ha cotizado por el temor de que los coches autónomos dejen fuera a Uber. Los inversores pueden no pagar un múltiplo más alto a menos que la dirección diga algo que cambie esa historia.
En su llamada del segundo trimestre, la dirección dijo que los viajes autónomos representan menos del 0.5% de los viajes de Uber. Su objetivo es estar operativa en 15 ciudades autónomas a fin de año, frente a siete en agosto, respaldada por una inversión de $10 mil millones durante varios años. Si ese objetivo se retrasa, o la dirección pone un primer número sobre cuánto costará escalar esas flotas, a los inversores puede importarles más eso que el efectivo del trimestre.
Supere la barra, y 13 veces parece demasiado barato
Para el trimestre, Uber dio previsiones de reservas brutas de $58.25 mil millones a $60.25 mil millones y un EPS no GAAP de $0.84 a $0.88. Si se sitúa dentro de esos rangos y el flujo de caja libre crece respecto al año anterior, los analistas tienen pocas razones para recortar.
Si Uber lo consigue, creo que la acción es demasiado barata a 13 veces el flujo de caja libre. Su efectivo creció incluso cuando el impulso de los seguros se redujo, y sus estimaciones se han mantenido desde el recorte a principios de este año. Los analistas también esperan que las ganancias crezcan aproximadamente un 31% anual hasta 2028, y 13 veces es un precio bajo para eso.
Por supuesto, si la dirección recorta sus perspectivas o dice poco sobre los robotaxis, la acción podría seguir barata por un tiempo más.
Entonces, ¿cuánto vale realmente la acción de Uber?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Uber. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!





