Puntos Clave
- Las acciones de Arm Holdings cayeron un 19% en una semana tras el débil pronóstico del cuarto trimestre de Intel, que afectó a las acciones de semiconductores.
- Intel culpó a la escasez de sustratos de empaquetado, un componente que Arm también necesita para su propia CPU AGI.
- Los ingresos del segundo trimestre fiscal de Arm, de $1.44 mil millones, superaron el extremo superior de su rango de previsiones, aunque los ingresos por regalías solo crecieron un 8%.
- Con un precio cercano a su promedio de los últimos tres años en términos de P/E forward, Arm parece una compra más atractiva que en junio, con las primeras ventas de producción de su CPU AGI previstas para marzo como la próxima prueba.
Arm Holdings (ARM) ha caído un 19% en la última semana sin que haya habido malas noticias propias. El problema comenzó con Intel (INTC), que el 29 de octubre dio previsiones de ingresos para el cuarto trimestre de $15 mil millones a $16 mil millones, por debajo de los aproximadamente $17 mil millones que esperaban los analistas.
Intel ha caído un 39% durante la semana, y las acciones de semiconductores cayeron con ella. Luego, Arm reportó resultados después del cierre del miércoles 4 de noviembre, y las noticias fueron en su mayoría positivas.
La escasez de Intel también es la escasez de Arm
Intel atribuyó parte de su pronóstico a la escasez de los sustratos sobre los que se empaquetan los chips. El CEO Rene Haas calificó los sustratos como escasos en la llamada de resultados de Arm en julio, y eso importa ahora que Arm vende su propio chip. En julio, su CPU AGI tenía una demanda de más de $2 mil millones entre los años fiscales 2027 y 2028 (los años hasta marzo), pero solo había asegurado capacidad para aproximadamente $1 mil millones.
El 4 de noviembre, Arm dijo que su confianza en alcanzar hasta $2 mil millones en ingresos por su CPU AGI en esos dos años había aumentado, ayudada por un suministro adicional. Los ingresos de Intel en centros de datos e IA aún aumentaron un 78%, una señal de que la demanda de CPU para servidores en la que participa Arm es real.
Arm superó el extremo superior de su rango
Los ingresos del segundo trimestre fiscal (hasta septiembre) aumentaron un 27% hasta $1.44 mil millones, por encima del extremo superior del rango guiado por Arm. Los ingresos por licencias y otros conceptos se dispararon un 50% hasta $773 millones, frente a el crecimiento de aproximadamente el 30% que Arm había previsto.
Las regalías fueron el punto débil, con un aumento del 8% hasta $670 millones frente a la previsión de un crecimiento en los primeros dígitos de la decena, ya que los precios de la memoria pesaron sobre los teléfonos. Arm espera que el crecimiento de las regalías se desacelere a los primeros dígitos de la unidad en el trimestre de diciembre.
TIKR hace seguimiento de 43 analistas sobre Arm Holdings. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Arm Holdings, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas para Arm Holdings
Un Precio Más Justo, Con una Prueba Prevista para Marzo
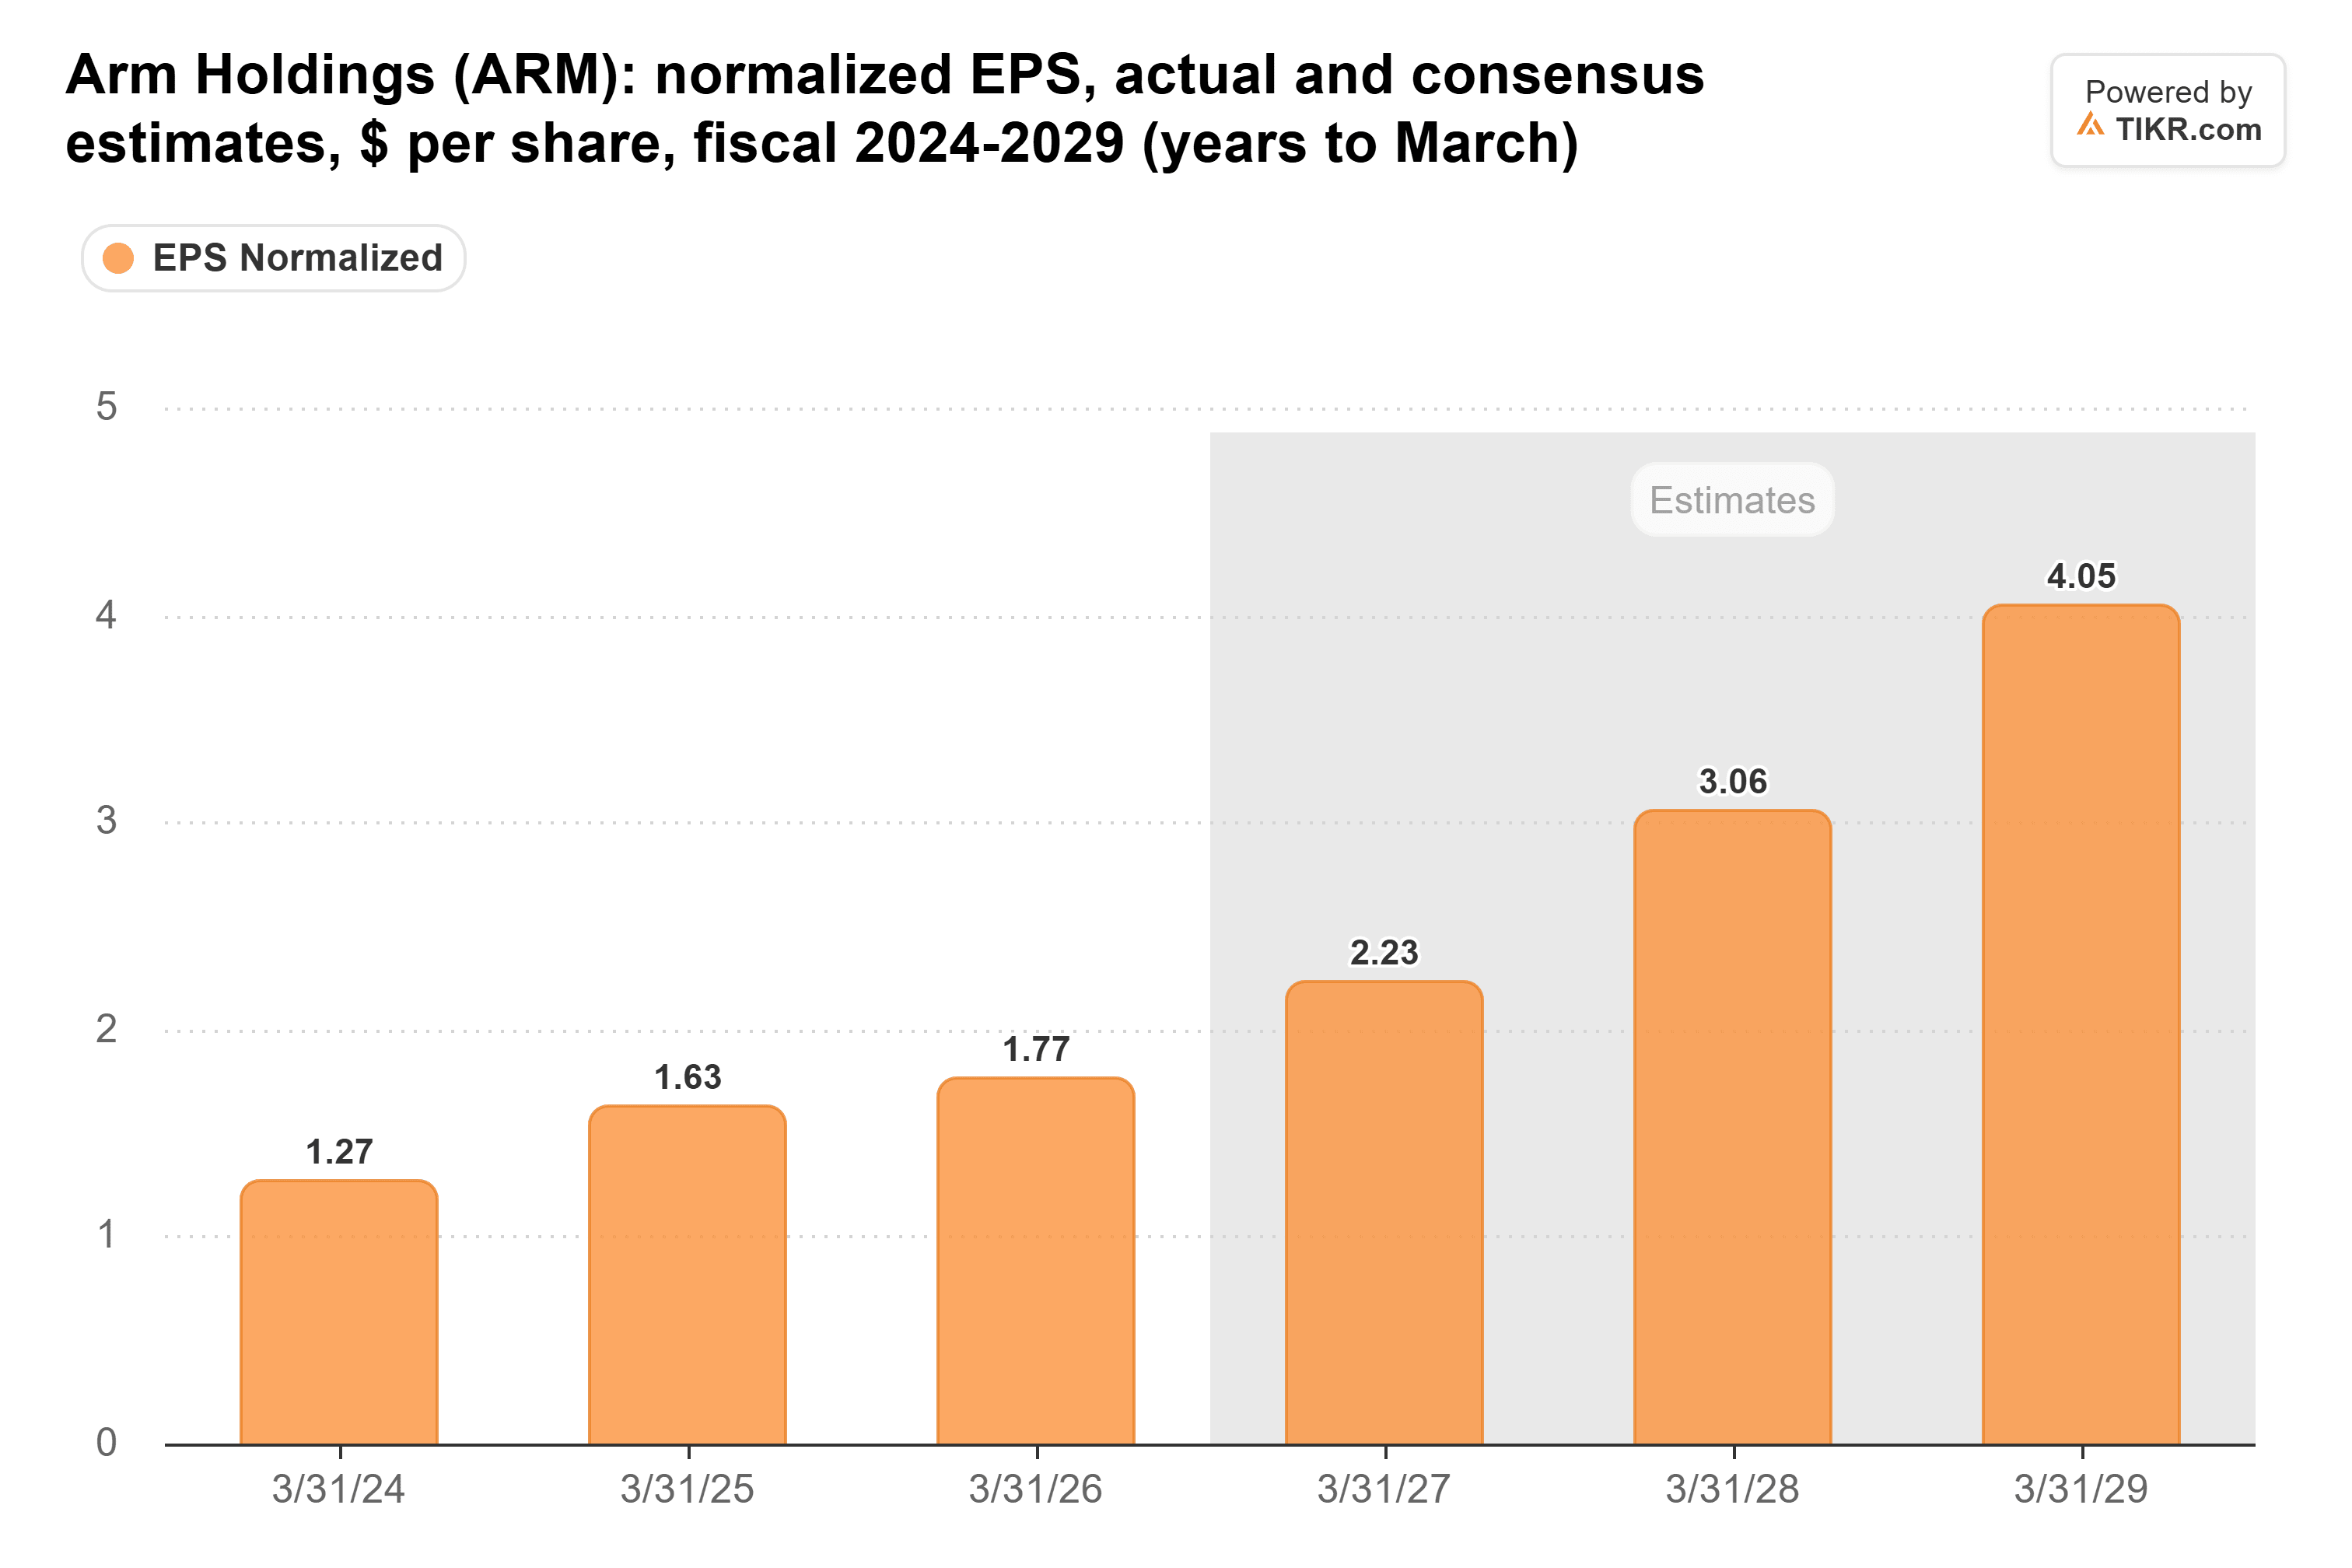
Antes del reporte, los analistas esperaban que el EPS normalizado aumentara desde $1.77 en el año fiscal 2026 hasta $3.06 en el año fiscal 2028.
Arm dio previsiones de ingresos para el tercer trimestre de $1.54 mil millones, aproximadamente en línea con los $1.53 mil millones que esperaban los analistas, por lo que la venta afectó al múltiplo más que a las perspectivas de ganancias. Su P/E forward era de 82x el lunes 2 de noviembre, por debajo de los 202x de su máximo de junio y ligeramente por debajo de su promedio de tres años de 85x.
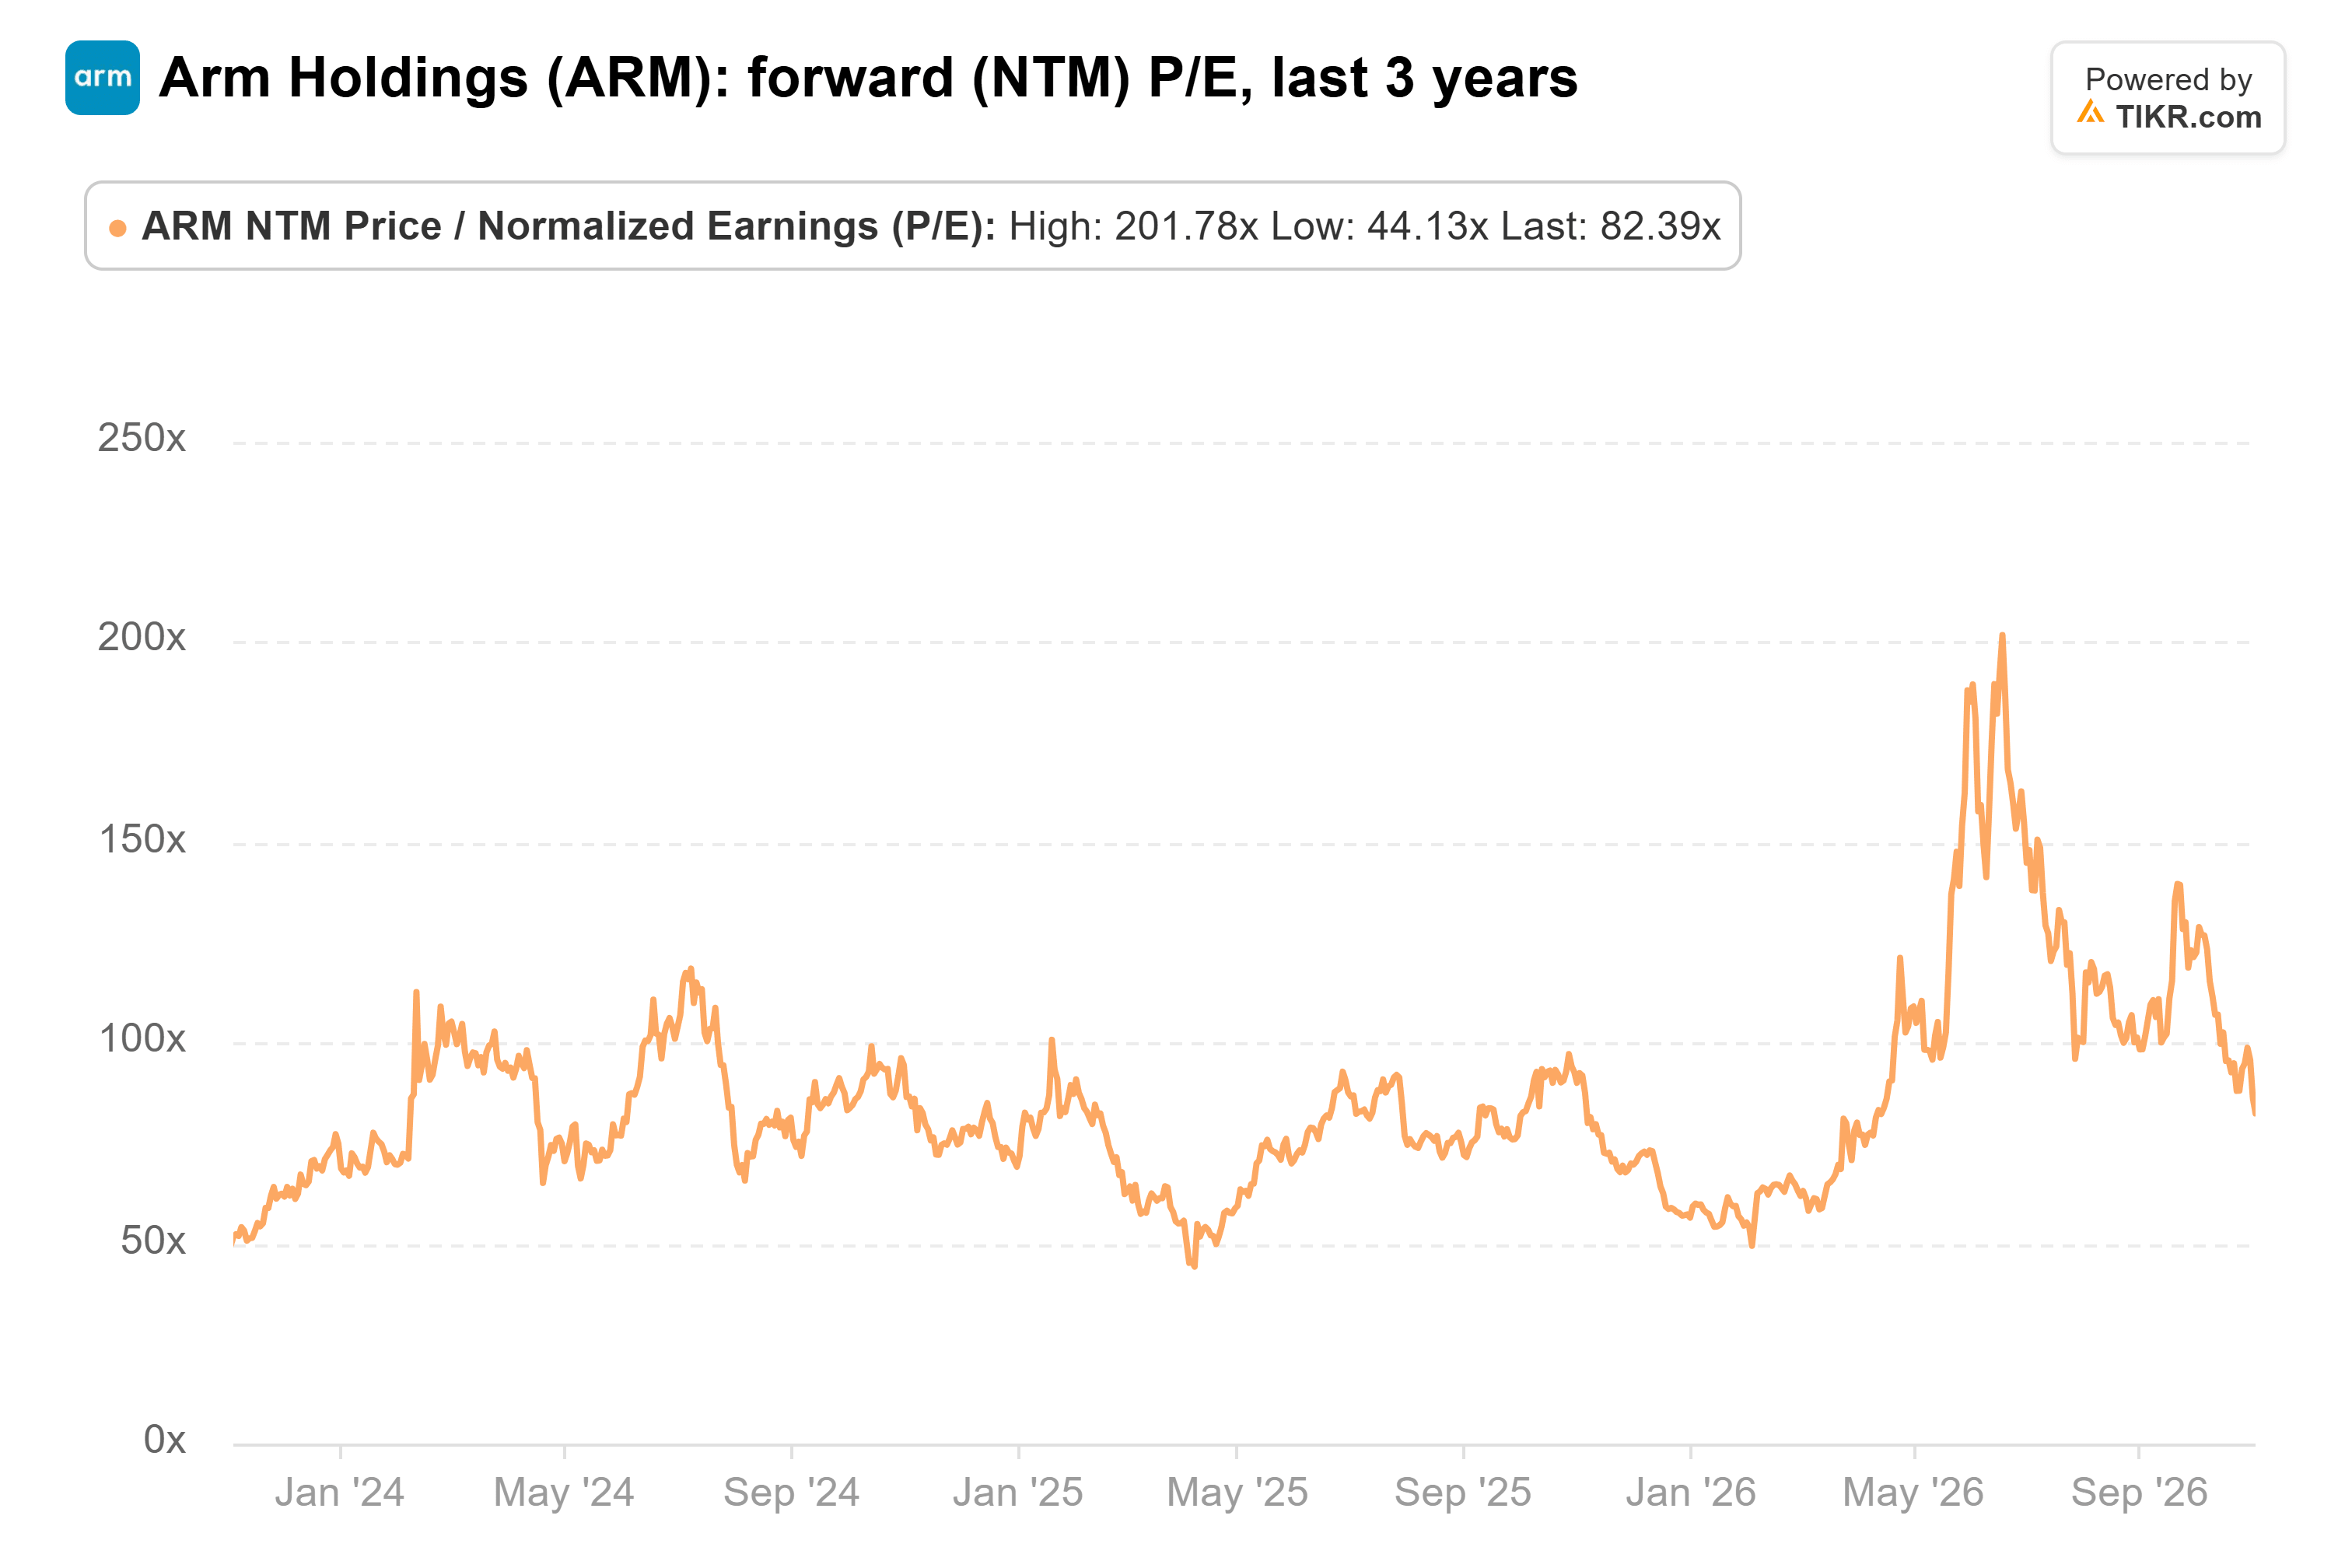
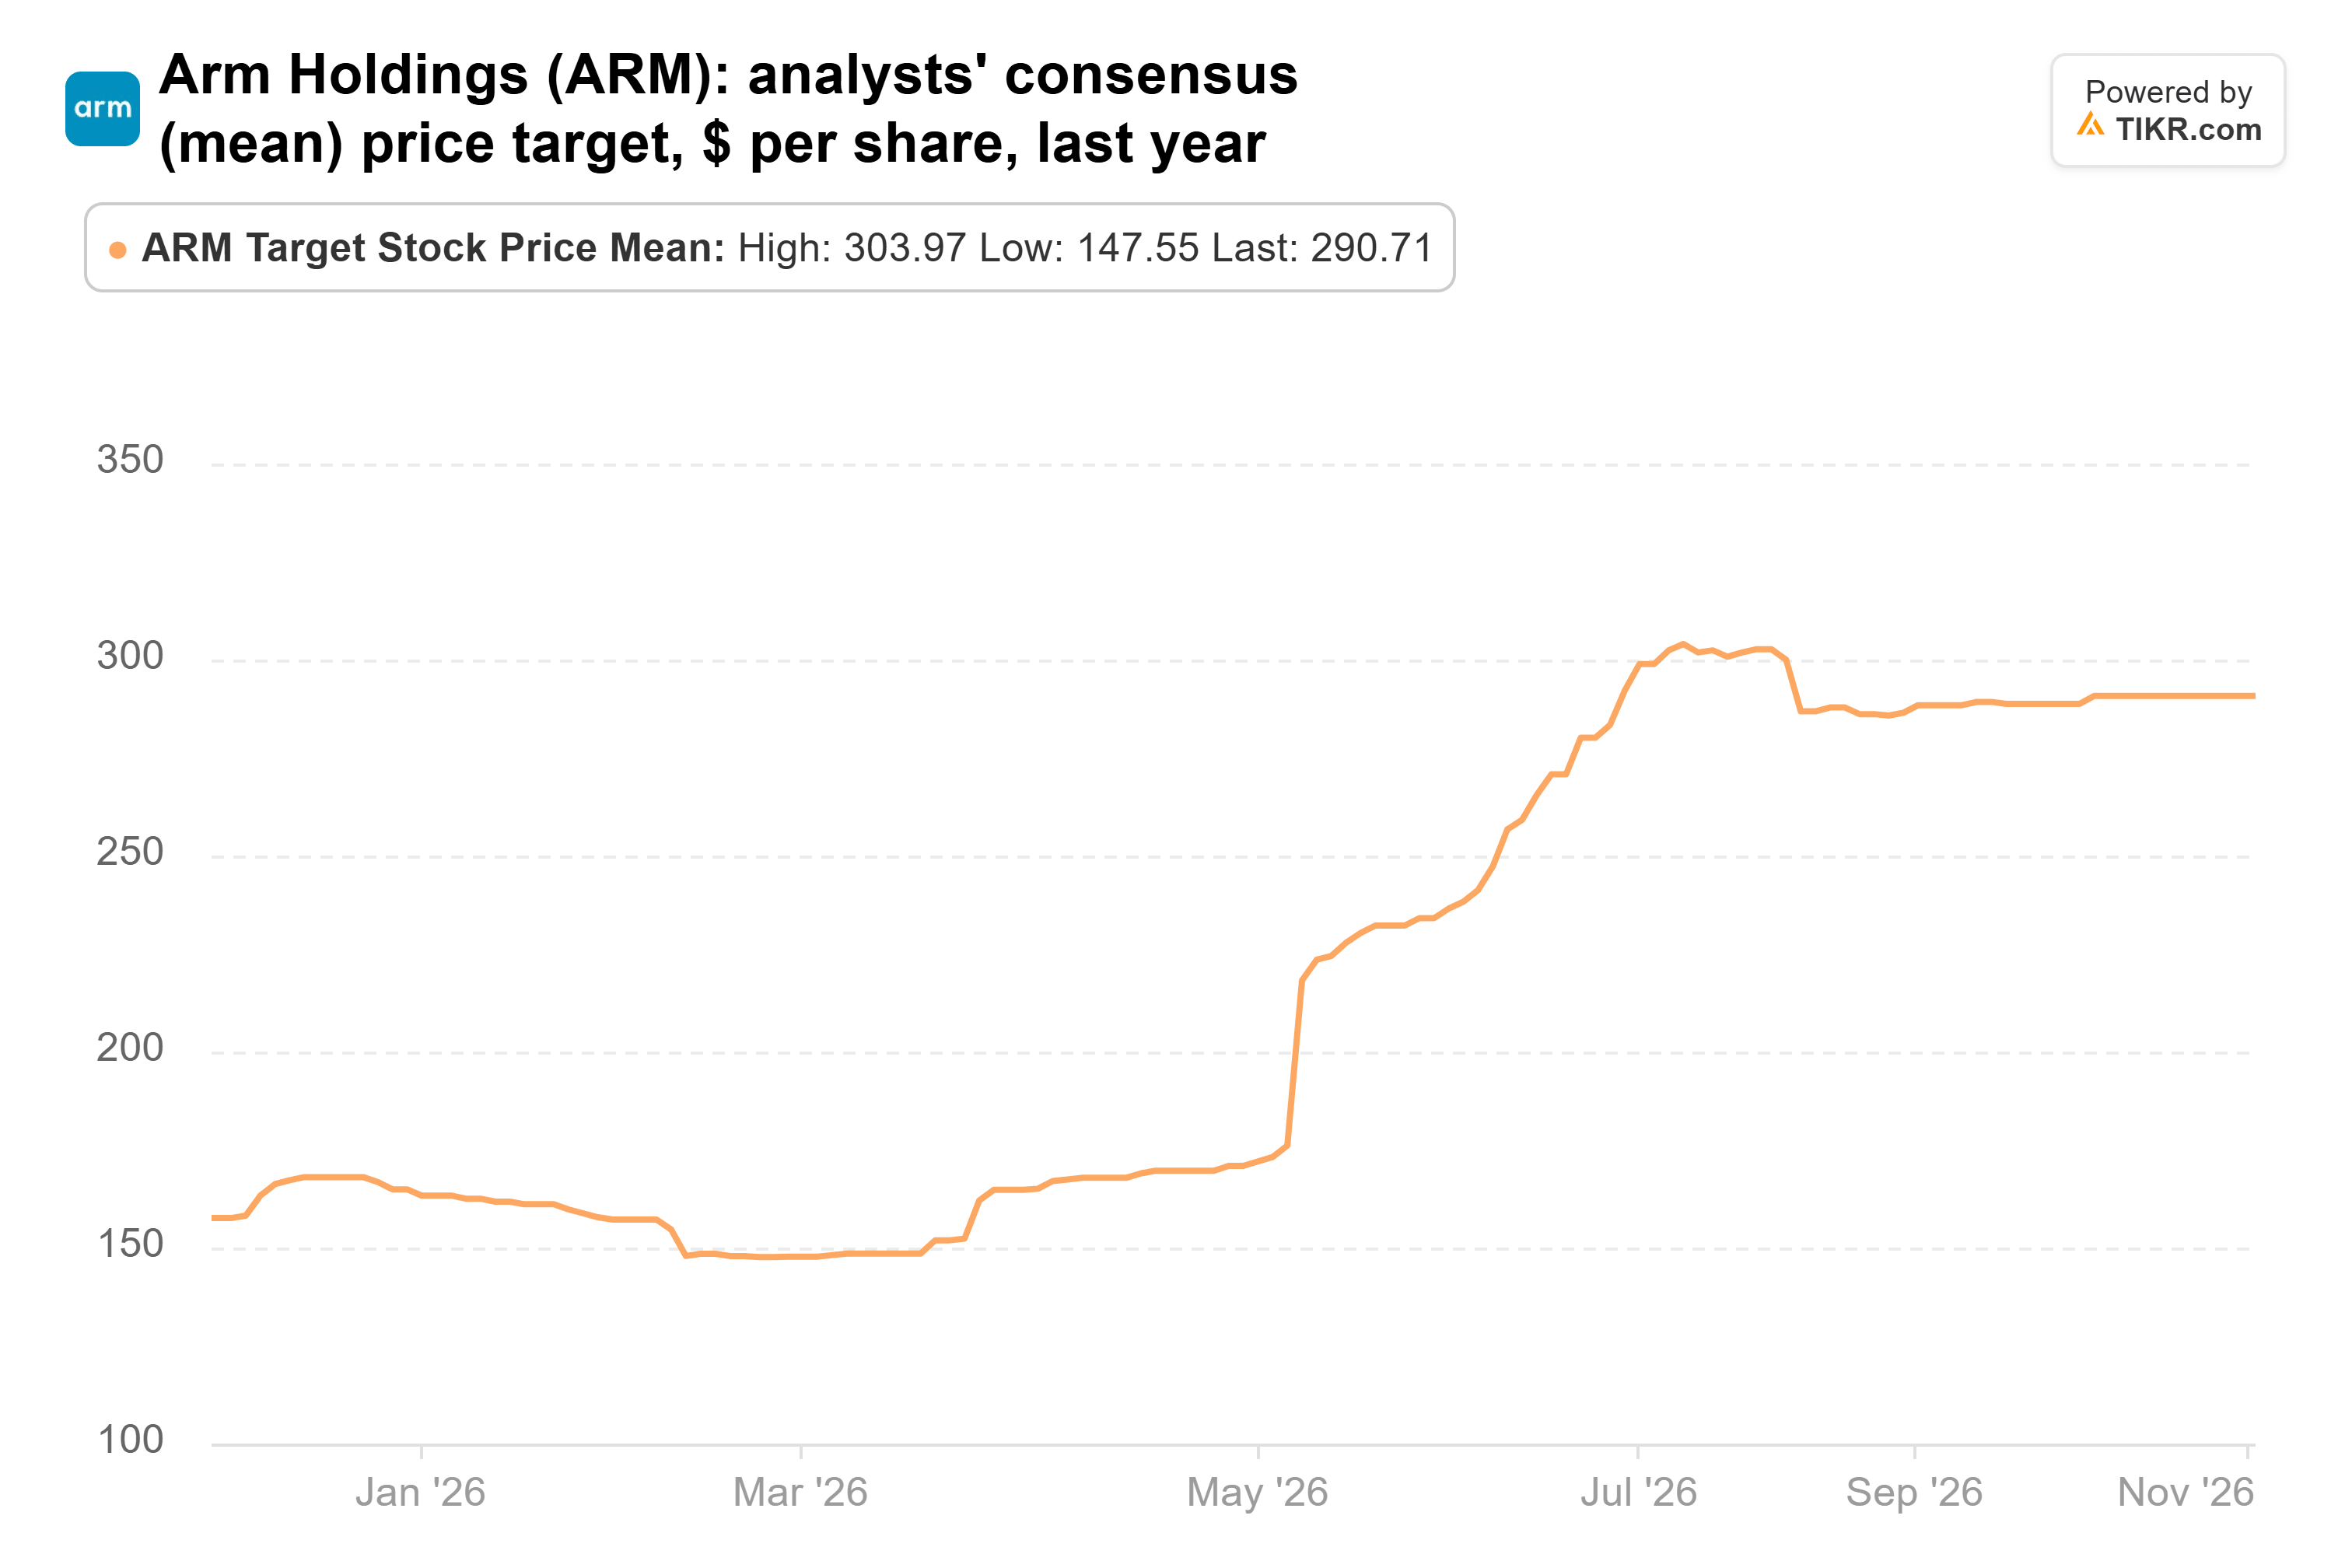
La caída del 5% del miércoles la llevó aún más abajo. El precio objetivo promedio de los analistas se ha mantenido cerca de $291, un 52% por encima del cierre del miércoles.
Con este múltiplo, Arm parece una compra razonable para inversores pacientes. Las primeras ventas de producción de la CPU AGI, previstas para el trimestre de enero a marzo, mostrarán si una demanda de hasta $2 mil millones se convierte en ingresos.
Por supuesto, un juez de Delaware aún no ha dictaminado si Qualcomm, que representa aproximadamente el 9% de los ingresos fiscales 2026 de Arm, puede dejar de pagarle regalías por hasta cinco años.
Entonces, ¿cuál es el valor real de las acciones de Arm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Arm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!