Puntos clave
- Las acciones de American Express (AXP) han subido un 9% en el último mes, lo que las sitúa justo alrededor de los objetivos de "Mantener" de Citi ($335) y Evercore ISI ($330).
- Con una relación precio-beneficio (P/E) forward de 17x, la acción cotiza justo en su promedio de 10 años, por lo que las ganancias adicionales deben provenir del crecimiento de los beneficios.
- El precio actual supone que los analistas tienen razón al estimar que el EPS normalizado crecerá aproximadamente un 13% en el año fiscal 2027 y un 15% en el 2028, más rápido que los ingresos (9%).
- Si el múltiplo se mantiene y las estimaciones se cumplen, la acción estaría cerca de los objetivos de $380 en aproximadamente un año, y el informe del Q4 en enero es la próxima prueba.
American Express ha ganado un 9% en el último mes y un 4% en la última semana.
En el último cierre, la acción se situaba menos de un 1% por debajo del objetivo de $335 de Citi y aproximadamente un 1% por encima del objetivo de $330 de Evercore ISI. Ambas firmas la califican como "Mantener".
Por lo tanto, los inversores necesitan una nueva pregunta. A principios de este mes, el debate era qué decía el último trimestre de American Express sobre un rebote y si el precio reflejaba la advertencia de Bill Ackman. Ahora que el rebote ha ocurrido, la pregunta es qué supone ya el precio actual.
TIKR sigue a 32 analistas sobre American Express. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre American Express, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de American Express
Las previsiones subieron, y también los objetivos de precio
American Express elevó su perspectiva en su comunicado del Q3 en octubre. Ahora espera un EPS para 2026 de $18.30-$18.60, o $17.60-$17.90 ajustado, y dice que está en camino de otro año de crecimiento de ingresos del 10%.
El EPS ajustado para el trimestre fue de $4.68, un aumento del 13% sobre un crecimiento de ingresos del 9%.
Cinco firmas actualizaron sus recomendaciones en la última semana de octubre:
- J.P. Morgan: Comprar, objetivo $365 (30 de octubre)
- Citi: Mantener, $335, bajó desde $340 (27 de octubre)
- Evercore ISI: Mantener, $330, subió desde $320 (26 de octubre)
- Morgan Stanley: Mantener, $380 (26 de octubre)
- BMO Capital: Comprar, $380 (26 de octubre)
En el último cierre, la acción había alcanzado los dos objetivos más bajos. El objetivo de J.P. Morgan se situaba aproximadamente un 10% por encima, y los dos objetivos de $380 estaban aproximadamente un 14% por encima.
El consenso para el EPS normalizado del año fiscal 2026 es de $17.82, que cae dentro del rango ajustado de la dirección. Así que este año está prácticamente definido, y lo que importa para el precio son los años posteriores.
Los analistas ven que el EPS subirá a $23.21 para el año fiscal 2028.
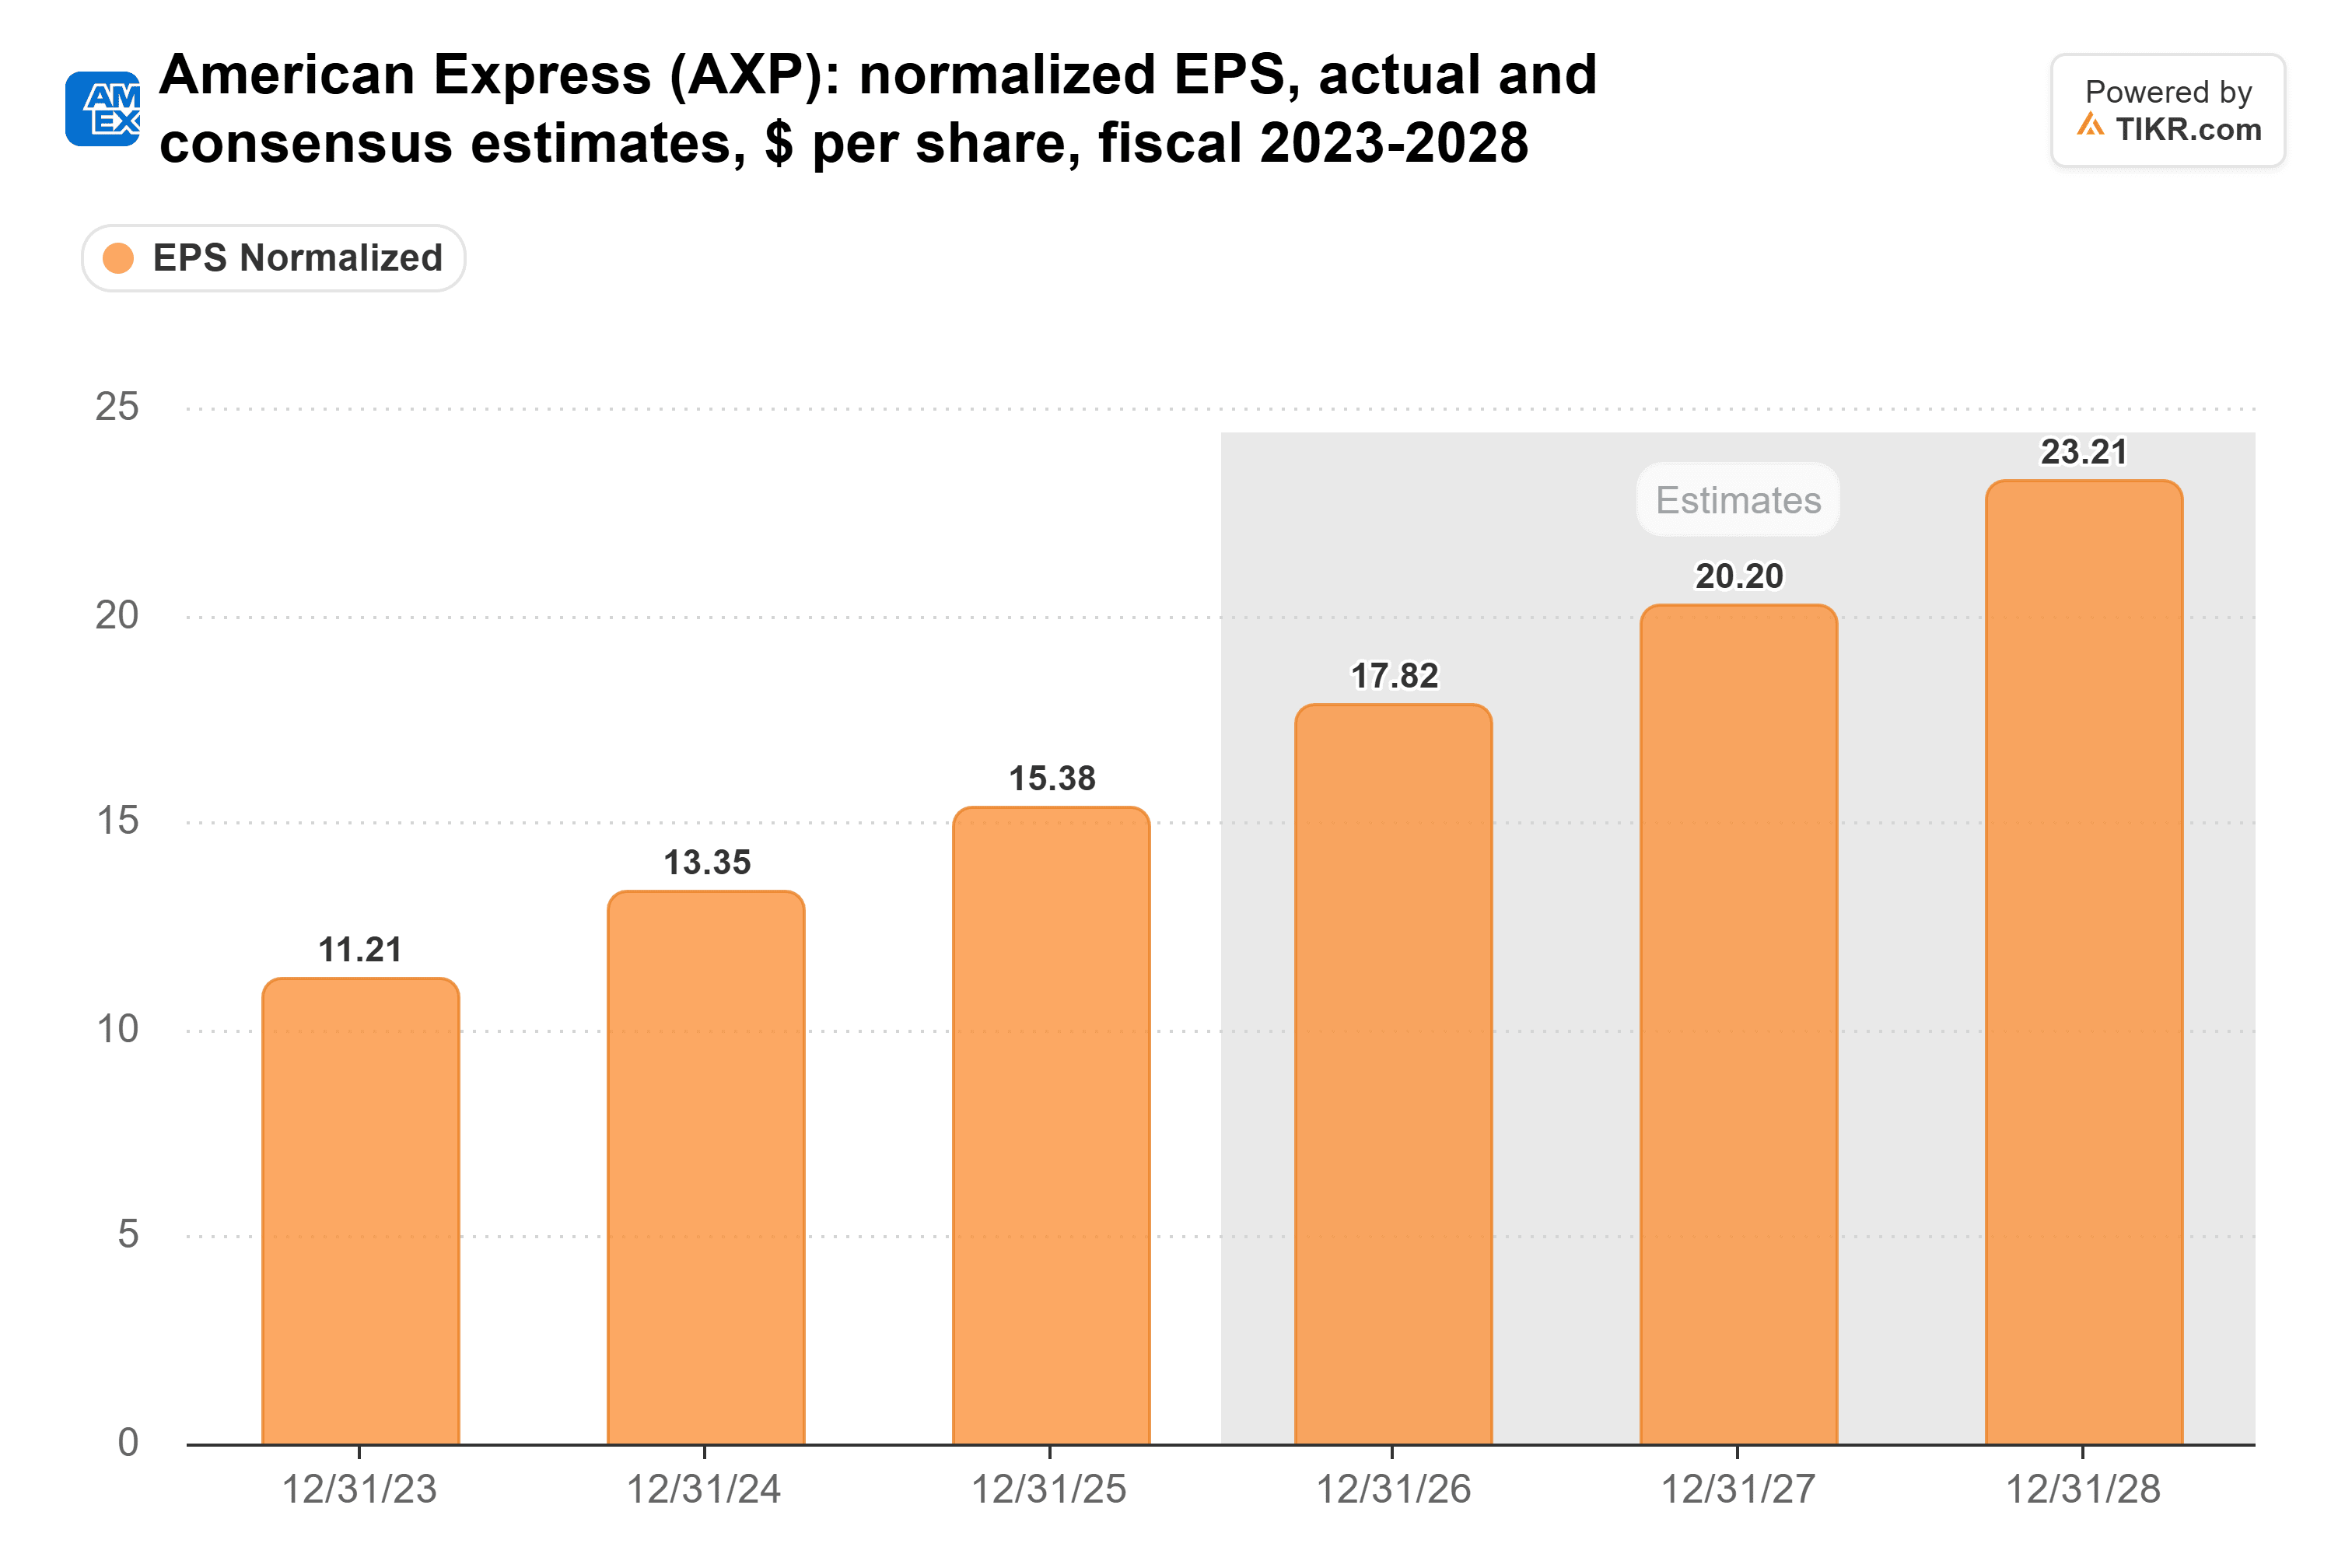
Eso equivale a un crecimiento de aproximadamente el 13% en el año fiscal 2027 y del 15% en el 2028, en línea con el 15% que American Express logró en el año fiscal 2025.
Un múltiplo de 17x está justo en el promedio
Tras la ganancia del mes, el P/E forward está de nuevo en aproximadamente 17x, justo en su promedio de 10 años de 17x:
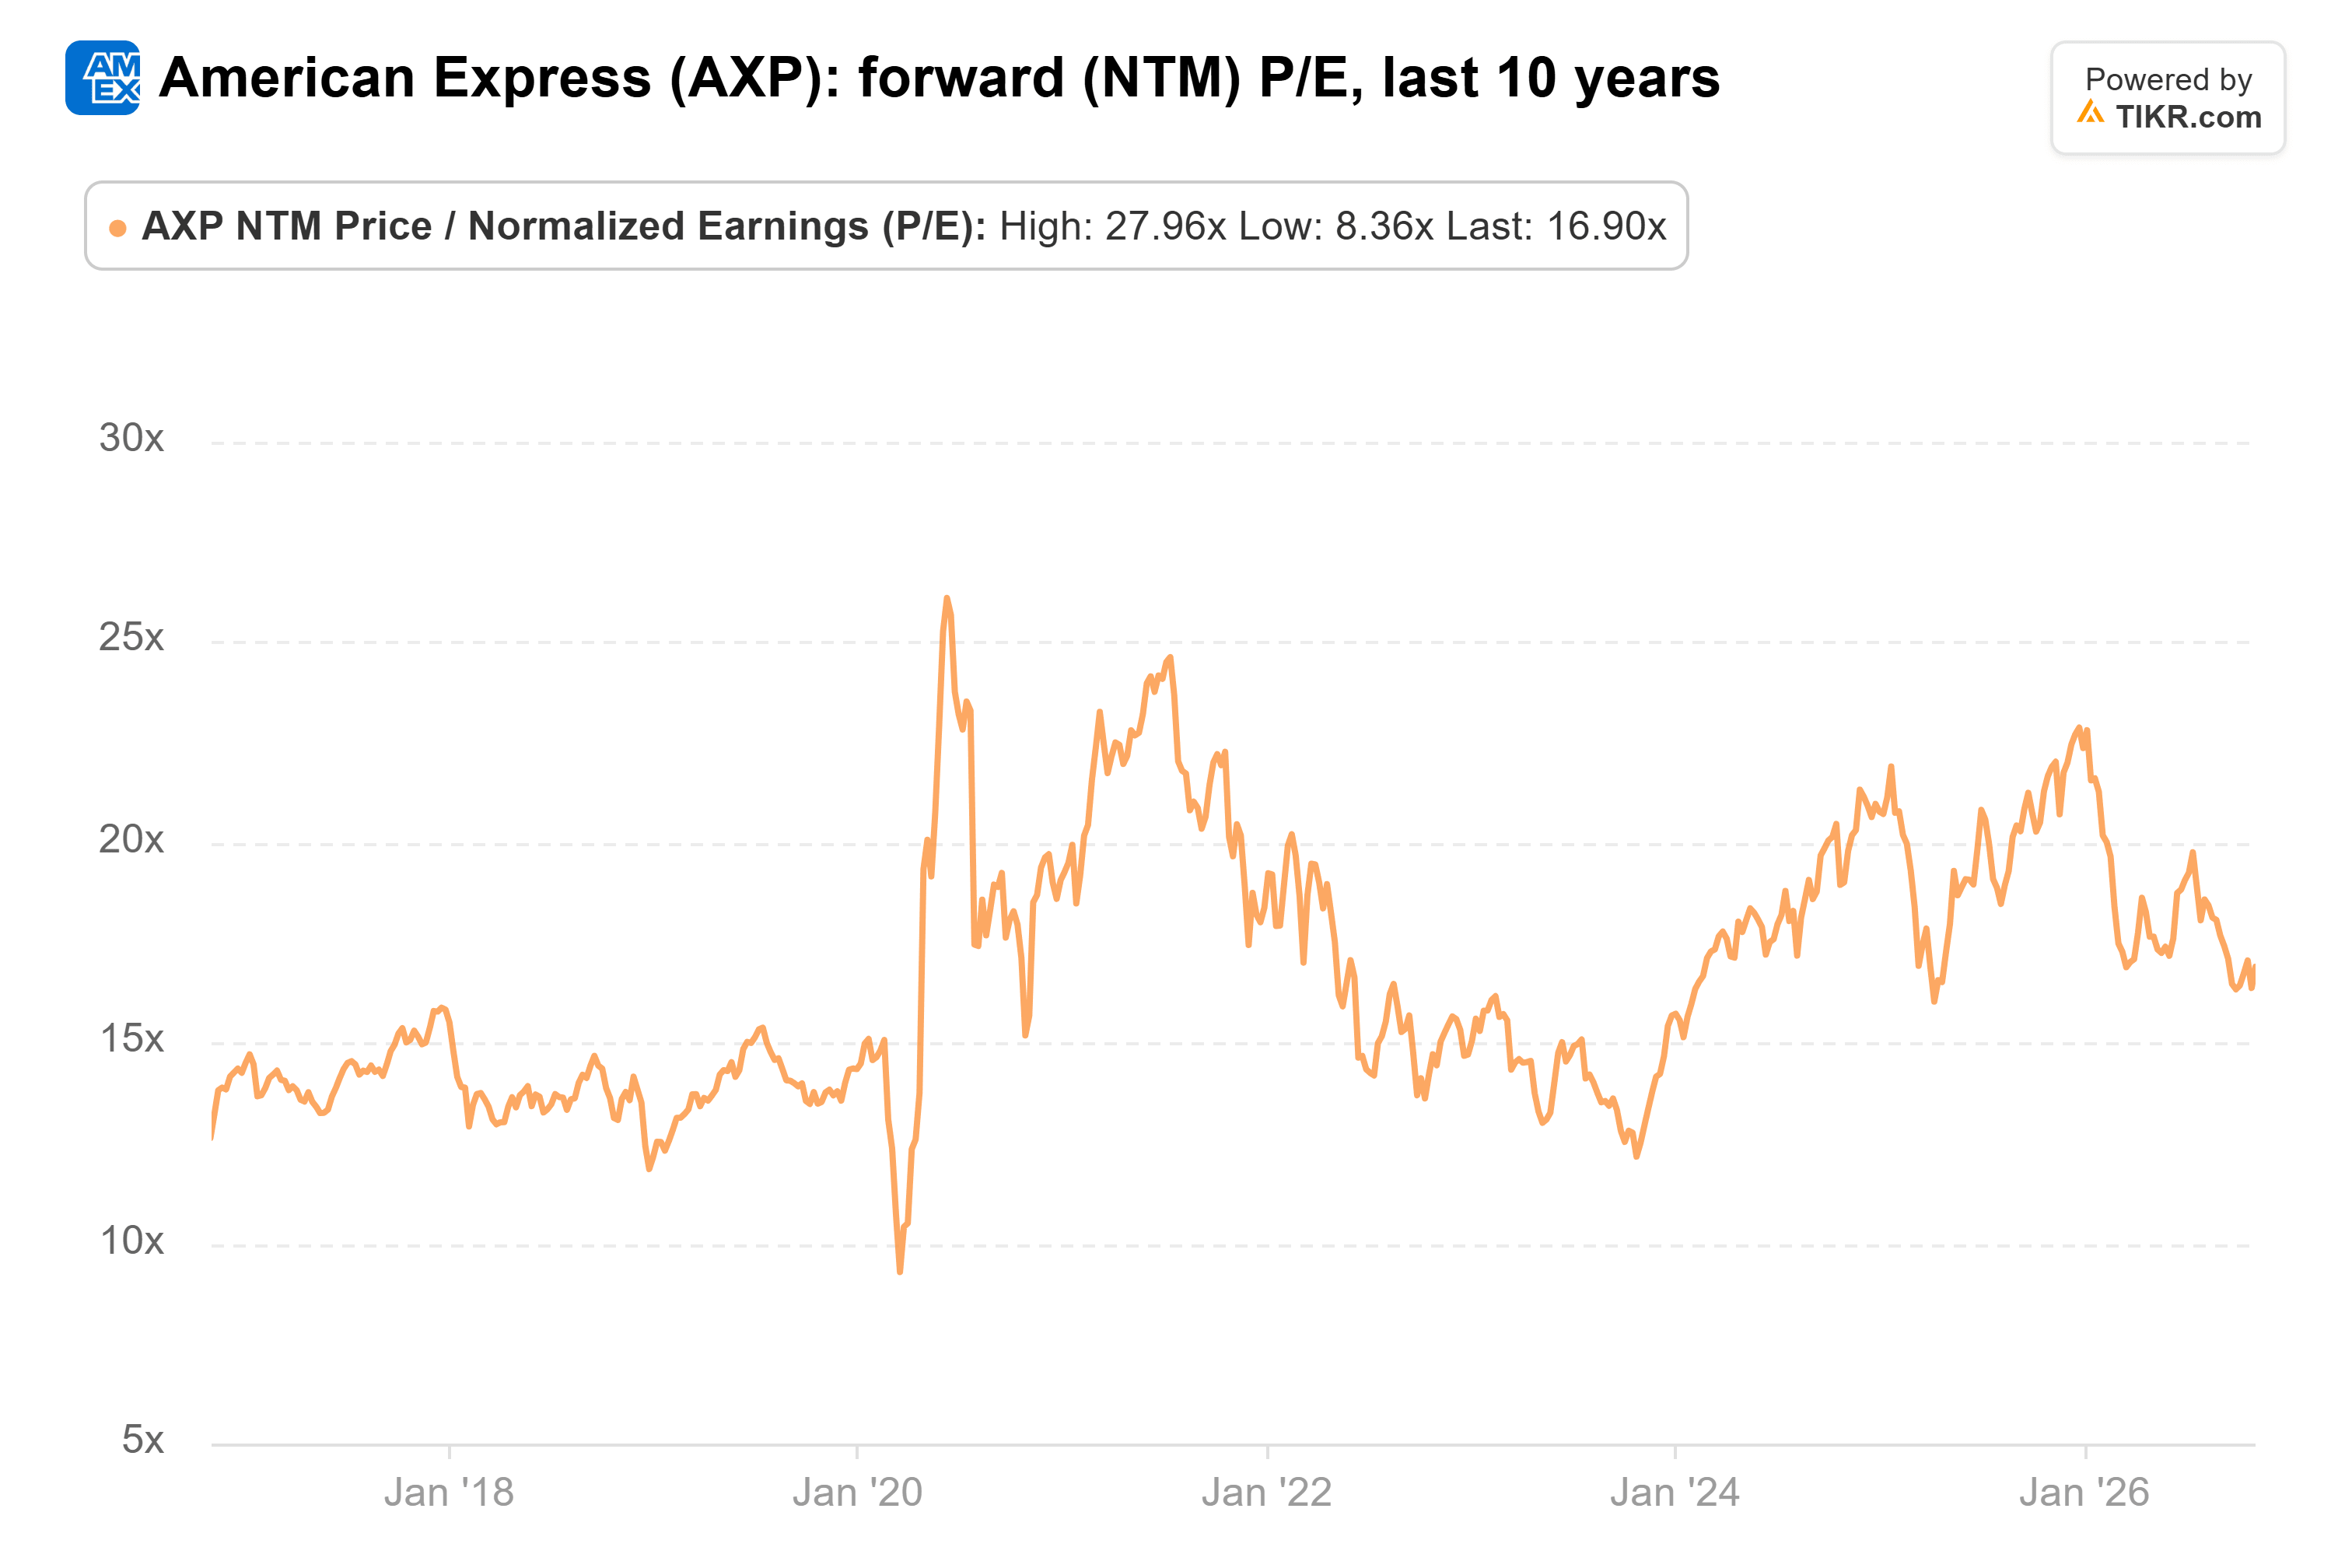
Durante esa década, osciló entre 8.4x en marzo de 2020 y 28x en junio de 2020.
No hay nada exagerado en el múltiplo actual, pero tampoco queda descuento en él. Los inversores que compraron la caída han tenido su revalorización. Para seguir subiendo, la acción ahora necesita crecimiento de beneficios.
Lo que supone el precio actual
A aproximadamente 17x, el precio supone que el consenso es correcto. Eso significa aproximadamente $20 de EPS normalizado en los próximos doce meses, y luego un crecimiento en el rango bajo a medio de los dos dígitos después de eso.
Ese es un crecimiento más rápido que el de la línea superior. Los analistas ven que los ingresos aumentan entre un 9% y un 10% anual hasta el año fiscal 2028:

Por lo tanto, el EPS tiene que crecer entre 4 y 6 puntos porcentuales anuales más rápido que los ingresos. American Express lo ha logrado últimamente.
En el año fiscal 2024, el EPS subió un 19% sobre un crecimiento de ingresos del 9%, y en el año fiscal 2025 subió un 15% sobre un 9%.
Los objetivos de $380 no necesitan un múltiplo más alto
La acción todavía está un 12% abajo este año y un 14% por debajo de su máximo de 52 semanas. Aun así, los objetivos más altos no dependen de que los inversores paguen más por cada dólar de beneficios.
Digamos que el múltiplo se mantiene alrededor de 17x y las estimaciones se cumplen. Para esta época del año que viene, los beneficios forward serán mayoritariamente los del año fiscal 2028, y ese múltiplo da como resultado un precio en la zona media de los $380. Eso está justo alrededor de los $380 de Morgan Stanley y BMO, y aproximadamente de vuelta al máximo de 52 semanas.
Con un múltiplo promedio, una desaceleración en el gasto con tarjeta o un cambio en el crédito impactaría directamente esas estimaciones, y el precio caería con ellas.
Desde mi punto de vista, American Express está nuevamente valorada de manera justa. Desde aquí, esperaría que la acción siga aproximadamente el ritmo de sus beneficios. Un crecimiento del 13% al 15% anual es un rendimiento sólido, pero los compradores de hoy están pagando por ese crecimiento por adelantado.
Lo siguiente es el informe del Q4, previsto para finales de enero, que debería traer las primeras previsiones de la dirección para 2027.
Si eso se sitúa cerca del consenso de $20.20, los objetivos de $380 parecen razonables. Si llega por debajo, una acción con su múltiplo promedio tiene poco margen de caída.
Entonces, ¿cuál es el valor real de la acción de American Express?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer American Express. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis.
Valora American Express gratis
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!