Puntos Clave
- Algunos bancos ahora dicen que serían reacios a financiar más acuerdos de IA, incluso cuando Alphabet o Anthropic respaldan la deuda, después de que la venta masiva del jueves eliminara $2.5 billones del Nasdaq 100.
- Alphabet tiene $75.7 mil millones en respaldos para centros de datos, $48.0 mil millones de ellos ejecutados, equivalentes a aproximadamente la mitad de sus $150.33 mil millones de deuda total, pero no contabilizados como deuda.
- Con un flujo de caja libre negativo de $9.07 mil millones en el T3 y las estimaciones de gastos de capital subiendo un 59% a $320 mil millones en 2027, Alphabet tiene poco margen para absorber construcciones que sus socios no puedan financiar.
- Nvidia, CoreWeave y Nebius están más expuestos a un crédito más restrictivo que la propia Alphabet. Los resultados del 17 de noviembre de Nvidia son la primera prueba de si los pedidos de chips se están desacelerando.
Alphabet (GOOGL) ha pasado 2026 poniendo su crédito detrás de los centros de datos de IA de otras empresas, y esa herramienta acaba de debilitarse. Algunos bancos que se estaban alineando para financiar acuerdos de IA hace unas semanas ahora dicen que serían reacios a financiar más, incluso cuando Google o Anthropic respaldan la deuda, informó Reuters el lunes 9 de noviembre, citando varias fuentes bancarias y crediticias. Las fuentes no nombraron a los prestamistas ni ningún acuerdo específico, y Google declinó comentar.
El detonante fue la venta masiva del jueves, cuando el Nasdaq 100 perdió $2.5 billones en valor de mercado en una sesión y Nvidia (NVDA) cayó un 9%. La corrección es más pronunciada para prestatarios más riesgosos como CoreWeave (CRWV) y Nebius (NBIS), pero los prestamistas ahora están sometiendo a pruebas de estrés los flujos de caja y los términos de los contratos en todo el sector.
La Garantía de Google Es Lo Que Los Prestamistas Están Descontando
Alphabet no solo pide prestado para sí mismo. También promete cubrir los pagos de arrendamiento de centros de datos y los costos de energía para proveedores externos si incumplen, lo que permite a esos socios pedir prestado contra el crédito de Google. Su 10-Q del tercer trimestre sitúa esos respaldos ejecutados en $48.0 mil millones al 30 de septiembre, frente a $16.9 mil millones a finales de 2025. Se ha comprometido a poner otros $27.7 mil millones en marcha, incluidos $10.0 mil millones con Crux AI, una empresa conjunta de centros de datos relacionada.
Eso son $75.7 mil millones de apoyo que descansan en una suposición: una garantía de Google consigue financiar un acuerdo. Para algunos prestamistas, eso ya no se sostiene. (Alphabet puede hacerse cargo de los arrendamientos subyacentes tras un incumplimiento, por lo que un respaldo no es dinero perdido directamente).
El Flujo de Caja de Alphabet No Tiene Margen Restante
Alphabet no tiene flujo de caja de sobra para compensar. El flujo de caja libre fue negativo en $9.07 mil millones en el tercer trimestre, después de negativo $5.86 mil millones en el segundo, ya que el gasto de capital alcanzó los $51.36 mil millones, más del doble de los $23.95 mil millones de un año antes.

La brecha se ha llenado con endeudamiento. La deuda total alcanzó los $150.33 mil millones el 30 de septiembre, frente a los $67.00 mil millones a finales de 2025 y los $30.44 mil millones un año antes. Solo los respaldos ejecutados equivalen a aproximadamente un tercio de esa deuda, y los ejecutados más los comprometidos a aproximadamente la mitad. Ninguna de esas exposiciones cuenta como deuda: Alphabet registra los respaldos ejecutados a un valor razonable de solo $606 millones en pasivos por derivados.
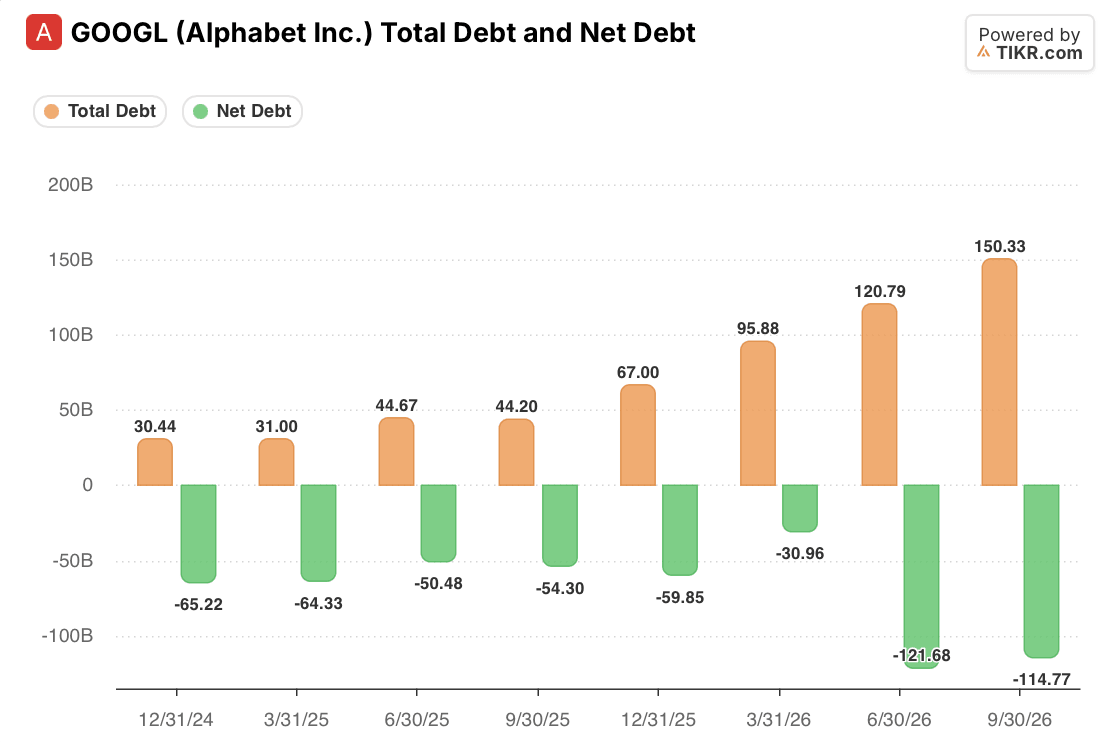
El efectivo y los valores negociables de Alphabet aún superan su deuda total en $114.77 mil millones, aunque eso incluye $75.2 mil millones en acciones de SpaceX que Alphabet no puede vender a corto plazo. La solvencia no es el problema. La presión se muestra en el precio del crédito: los diferenciales de los bonos a 10 años de los hiperescaladores se han ampliado en unos 50 puntos básicos este año, frente a aproximadamente 20 para empresas industriales de alta calidad sin vínculos con la IA, según el analista crediticio de Bank of America, Yuri Seliger.
TIKR Hace Seguimiento de 60 Analistas en Alphabet. ¿Cuántos Dicen "Comprar"?
Vea el desglose completo de las calificaciones Compra, Mantener y Vender en Alphabet, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Alphabet
El Plan Para 2027 Necesita Prestamistas Dispuestos
La objeción obvia es que nada de esto ha afectado los planes de Alphabet. La Directora Financiera Anat Ashkenazi mantuvo las previsiones de gastos de capital para 2026 en $195 mil millones a $205 mil millones el 28 de octubre y dijo que el gasto aumentaría significativamente en 2027.

Las estimaciones sitúan los gastos de capital de 2026 en $201 mil millones, lo que implica unos $69 mil millones en el cuarto trimestre después de $131.95 mil millones hasta septiembre. Luego suben un 59% a $320 mil millones en 2027 y $369 mil millones en 2028, y el consenso ya tiene el flujo de caja libre cayendo a aproximadamente negativo $42 mil millones en 2027. Un plan de ese tamaño necesita los compradores de bonos propios de Alphabet, los prestamistas de sus socios, o ambos. El informe del lunes dice que el segundo grupo se está volviendo más selectivo, por lo que más de la factura recae en el primero.
Quién Siente Un Crédito Más Estricto Antes Que Alphabet
Alphabet puede financiarse a sí mismo. Las empresas que dependen de su crédito, o del apetito del mercado por la deuda de IA, tienen menos margen.
- Nvidia: Los fabricantes de chips suelen respaldar la deuda senior que paga los chips de IA de un cliente. Nvidia reporta los resultados del tercer trimestre fiscal el 17 de noviembre, su primera oportunidad para decir si los pedidos se están desacelerando.
- CoreWeave: Baird la nombró, junto a Oracle, entre las neoclouds expuestas a retrasos en la construcción. La acción de CoreWeave ha caído un 35% este año, y sus bonos han caído bruscamente.
- Nebius: Abandonó una emisión de bonos de alto rendimiento planeada el mes pasado y firmó un préstamo garantizado de $3.5 mil millones en octubre en su lugar.
Para los accionistas de Alphabet, la parte bajo presión es un modelo de financiación construido sobre $48.0 mil millones de respaldos ejecutados y un compromiso de organizar otros $27.7 mil millones. Si los socios no pueden financiar su parte, Alphabet o construye más por sí mismo, además de $150 mil millones de deuda, o espera más tiempo por capacidad. La cifra de gastos de capital de 2027 en su llamada del cuarto trimestre mostrará cuál.
Entonces, ¿Cuál Es El Valor Real De La Acción De Alphabet?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer la acción GOOGL. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!