Conclusiones clave
- La acción de Adobe ha caído un 29% en 2026, y el 4 de noviembre Citi la rebajó a Venta con un objetivo de $207, anticipando un panorama más débil para el año fiscal 2027.
- El negocio sigue creciendo: los ingresos del tercer trimestre aumentaron un 13%, y los analistas esperan que el BPA normalizado suba desde $20.94 en el año fiscal 2025 hasta $31.20 en el año fiscal 2028.
- La acción cotiza muy por debajo de su promedio histórico de PER forward de cinco años, y el flujo de caja libre de Adobe le permite recomprar una porción significativa de sus acciones cada año.
- A este precio, ya se ha descontado mucha mala noticia, lo que convierte a Adobe en una acción para comprar más antes de su informe previsto para el 9 de diciembre.
Adobe (ADBE) ha caído un 29% en 2026, y Wall Street sigue presionando. El 4 de noviembre, Citi rebajó la acción a Venta y redujo su precio objetivo a $207 desde $250.
Citi es el último de una serie de rebajas de calificación este otoño. Goldman Sachs repitió su calificación de Venta con un objetivo de $200 el 2 de octubre, Wells Fargo rebajó Adobe dos escalones a Bajo Peso con un objetivo de $225 el 12 de octubre, y HSBC la cambió a Mantener a $267 un día después.
Pero la venta parece exagerada.
TIKR hace seguimiento de 39 analistas sobre Adobe. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Adobe, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Adobe
Citi se prepara para un 2027 más débil
El analista de Citi, Tyler Radke, espera que Adobe dé un pronóstico más débil para el año fiscal 2027 cuando reporte los resultados del cuarto trimestre. Recortó sus estimaciones de ingresos anuales recurrentes netos nuevos a $1.5 mil millones para el año fiscal 2027, una reducción de $470 millones, y a $1.45 mil millones para el año fiscal 2028, una reducción de $500 millones.
Parte de la preocupación es sobre quién dará ese pronóstico. Shantanu Narayen entregará el cargo de CEO a Anil Chakravarthy el 1 de diciembre y se convertirá en presidente ejecutivo. David Wadhwani, quien dirigía el negocio de creatividad y productividad de Adobe, se va, y Steve Day está sirviendo como CFO interino.
La mayor preocupación es la IA, y si las nuevas herramientas socavarán lo que Adobe puede cobrar por su software. En el episodio del 2 de noviembre de The Prof G Pod, Scott Galloway preguntó si la IA está matando al software, y dijo que hasta ahora el mercado ha decidido que "los rumores de la muerte del SaaS han sido muy exagerados".
Los accionistas de Adobe podrían estar en desacuerdo. Pero Galloway también señaló que Adobe fue uno de los 32 socios de software cuando OpenAI lanzó su nuevo mercado. Esa no es la forma de tratar a una empresa a la que estás a punto de reemplazar.
Hasta ahora, el negocio está bien
En su tercer trimestre fiscal, que terminó el 28 de agosto, los ingresos de Adobe crecieron un 13% hasta un récord de $6.76 mil millones, y sus ingresos anualizados recurrentes totales aumentaron un 11.2% hasta $27.50 mil millones. El BPA no GAAP subió un 15% a $6.13, y la dirección elevó su objetivo de BPA no GAAP para todo el año a $24.45-$24.50.
Antes del llamado de Citi, los analistas esperaban que el BPA normalizado siguiera subiendo hasta el año fiscal 2028:

Eso es un crecimiento de aproximadamente un 14% anual desde el año fiscal 2025 hasta el año fiscal 2028. Si Citi tiene razón sobre el panorama, el consenso de $27.43 para el año fiscal 2027 probablemente bajará algo. Pero se necesitaría un recorte profundo para que esta acción parezca cara.
A 9x las ganancias, ya se ha descontado mucha mala noticia
Adobe cotiza a 9.4x las ganancias forward, muy por debajo de la mitad de su promedio de cinco años de 23x:

(Llegó a estar en 51x a finales de 2021).
El flujo de caja libre de Adobe se ha multiplicado casi por cinco desde el año fiscal 2016, hasta $9.85 mil millones en el año fiscal 2025:
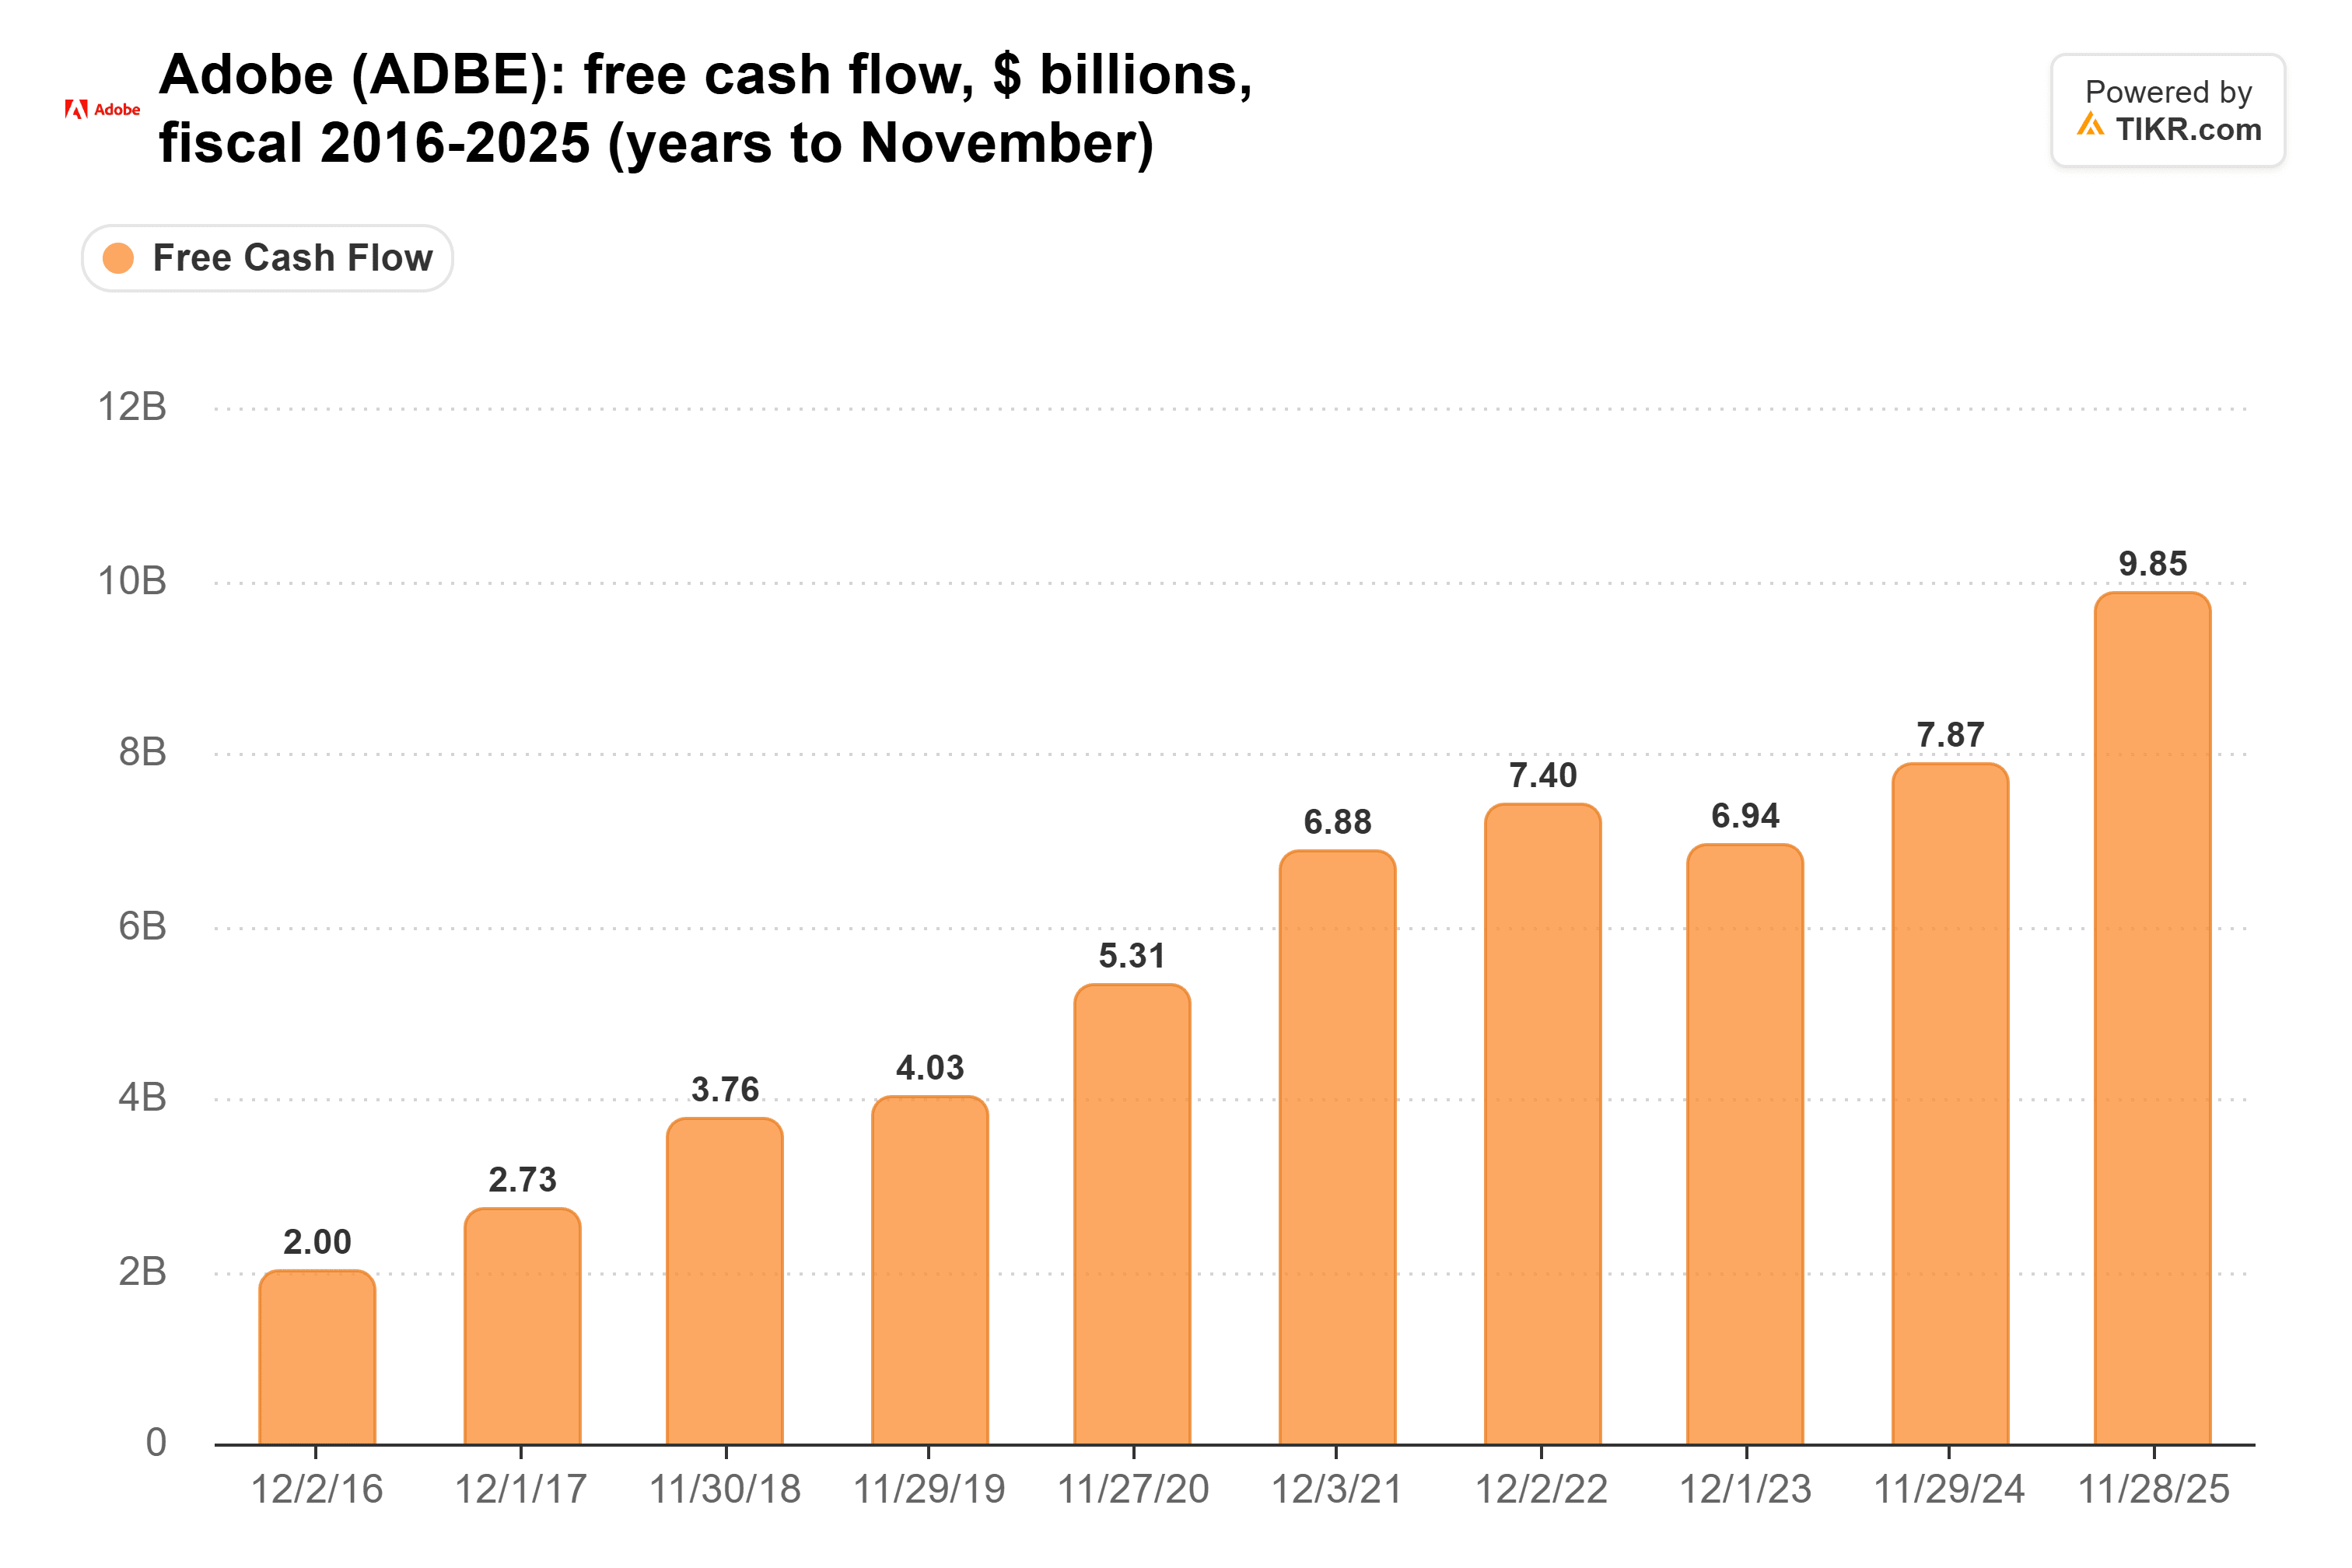
Frente a una capitalización de mercado de $96.7 mil millones, eso es un rendimiento de flujo de caja libre de aproximadamente un 10%.
Eso importa porque Adobe devuelve su efectivo mediante recompra de acciones, y a este precio cada dólar recompra más de la empresa. Recompuso aproximadamente 9.5 millones de acciones solo en el tercer trimestre, y sus acciones en circulación cayeron de 413 millones a 391 millones en los primeros nueve meses del año fiscal 2026. Esa cifra ya incluye las nuevas acciones que paga a los empleados.
Si Adobe reduce su número de acciones incluso en un 5% anual, eso por sí solo cubre un poco menos de la mitad del crecimiento del BPA del 12% que los analistas esperan para el año fiscal 2027. También le quedan $24.55 mil millones en su autorización de recompra.
Momento de comprar más
El riesgo es real. Si las herramientas de IA presionan los precios de Adobe, las estimaciones actuales son demasiado altas, y un nuevo equipo de dirección podría restablecer las expectativas a la baja.
Pero a 9.4x las ganancias forward, el crecimiento de Adobe tendría que casi estancarse para que este precio parezca caro, y puede seguir recomprando una gran porción de sí misma mientras los inversores esperan. Eso convierte a Adobe en una acción para comprar más, no para vender.
Por supuesto, la verdadera prueba llegará con el informe del cuarto trimestre de Adobe, previsto después del cierre del 9 de diciembre, que probablemente incluirá sus primeros objetivos para el año fiscal 2027 bajo Chakravarthy. Si estos quedan muy por debajo de lo que los analistas esperan ahora, los bajistas tendrán razón.
Entonces, ¿cuánto vale realmente la acción de Adobe?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Adobe. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Por favor, tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!